 DriveHub
Guida per Paese · Polonia
IVA sull’auto in Polonia — quando detrai il 50 %, quando il 100 %, e che cosa c’entra il VAT-26

La risposta breve
In Polonia l’IVA a credito sui costi di un’auto è al 50 % per impostazione predefinita. È al 100 % solo se l’auto è usata esclusivamente per l’attività. Il 50 % deriva dalla ustawa o VAT art. 86a ust. 1 e copre ogni costo dell’auto elencato nel ust. 2: acquisto, leasing o noleggio, carburante, riparazioni e costi di esercizio.
L’art. 86a ust. 3 pkt 1 lit. a disattiva il 50 % per un’auto «wykorzystywane wyłącznie do działalności gospodarczej podatnika» (usata esclusivamente per l’attività economica del contribuente), e l’ust. 4 pkt 1 dice quando un’auto conta come tale: quando il modo in cui la usi, «zwłaszcza określony w ustalonych przez niego zasadach ich używania», e un registro dei chilometri tenuto per l’auto escludono qualsiasi uso estraneo all’attività.
In pratica il 100 % richiede tre cose: regole d’uso, il registro e una comunicazione VAT-26 presentata in tempo.
Le tre condizioni per il 100 %
1. Regole d’uso. Le stabilisci tu, e devono escludere l’uso privato. La legge non prescrive una forma; mettile comunque per iscritto. Il registro conferma le regole; non le sostituisce.
2. Il registro. L’ewidencja przebiegu pojazdu dell’art. 86a ust. 7, tenuta dal giorno in cui inizia l’uso esclusivo al giorno in cui finisce (ust. 6). Il suo contenuto è in I due registri dei veicoli della Polonia; per quanto tempo conservarlo è in conservalo sei anni.
3. Il VAT-26. L’art. 86a ust. 12 richiede una comunicazione all’ufficio delle imposte sull’auto, dovuta entro il 25º giorno del mese successivo al mese della prima spesa su quell’auto, e al più tardi nel giorno in cui invii il JPK di quel periodo. Ai sensi dell’ust. 13, una comunicazione tardiva non annulla il 100 %, ma ne sposta l’inizio: l’auto conta come esclusiva solo dal primo giorno del mese in cui presenti. Se l’uso cambia in seguito, l’ust. 14 richiede un VAT-26 aggiornato entro la fine del mese del cambiamento.
Passare dopo dal 50 % al 100 %
Se hai acquistato l’auto con la regola del 50 % e in seguito inizi a usarla in modo esclusivo, l’art. 90b ust. 1 pkt 2 ti consente di rettificare l’IVA detratta all’acquisto, entro 60 mesi contati dal mese in cui l’auto è stata acquistata, importata o messa in uso. La rettifica si fa nella dichiarazione del periodo del cambiamento, in proporzione ai mesi rimanenti (ust. 4). L’ust. 3 applica la stessa rettifica quando un VAT-26 tardivo ha spostato l’inizio dell’uso esclusivo oltre l’acquisto. Per un’auto con un valore iniziale fino a 15 000 zł il termine è di 12 mesi (ust. 6). Nell’altra direzione è un obbligo: un’auto detratta al 100 % che inizia a essere usata privatamente richiede una rettifica ai sensi del pkt 1.
Veicoli che saltano il 50 %
La costruzione può escludere l’uso privato: i furgoni che rispettano l’art. 86a ust. 9 pkt 1 e 2 (con l’ulteriore controllo e annotazione di registrazione dell’ust. 10), i veicoli speciali elencati e i veicoli costruiti per dieci o più persone compreso il conducente (ust. 3 pkt 1 lit. b). Nessuno di essi richiede il registro né un VAT-26. L’art. 86a copre solo i veicoli fino a 3,5 tonnellate (art. 2 pkt 34).
Che cosa chiede e calcola DriveHub
La schermata IVA auto è per un’attività registrata ai fini IVA e lavora su anni solari interi, 2025 e 2026 per la Polonia. Per un’autovettura o una motocicletta la domanda chiave è Usata solo per l’attività: No dà il 50 %; Sì apre Regole scritte d’uso che escludono l’uso privato, le date dell’uso esclusivo e VAT-26 presentato il.
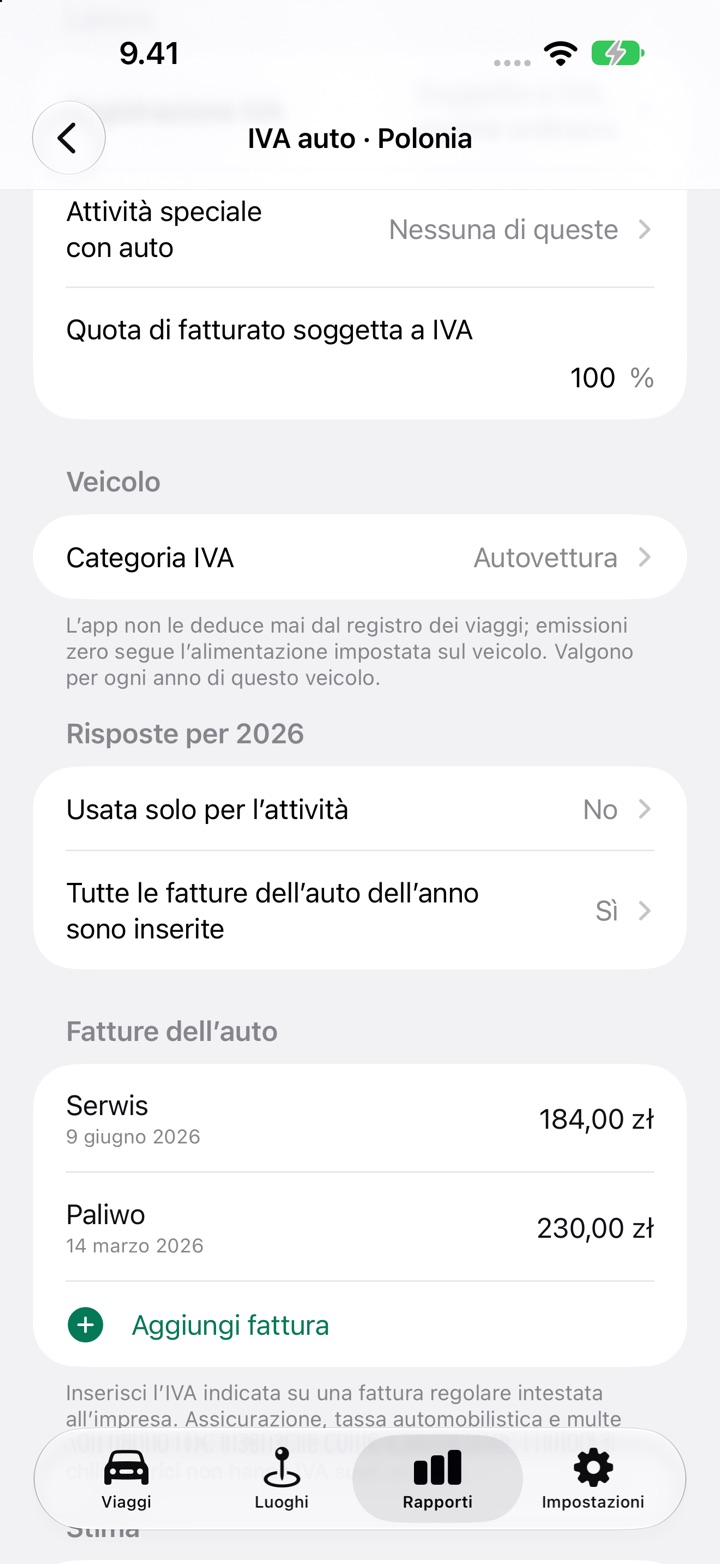
Poi calcola l’IVA sugli acquisti detraibile per fattura, con una cifra per mese. Le fatture all’interno del periodo esclusivo contano al 100 %, le altre al 50 %. Se la data del VAT-26 è oltre il termine, sposta l’inizio al primo giorno del mese di presentazione e lo dice. Per il termine prende la prima fattura dell’auto che hai inserito, in qualsiasi anno, come prima spesa, quindi inserisci quella prima fattura anche se non porta IVA.
Che cosa non fa:
- Non dà alcuna cifra per un’auto usata solo per l’attività se un viaggio all’interno del periodo esclusivo non è stato verificato, o se un viaggio che hai contrassegnato come personale cade al suo interno. I viaggi casa-lavoro non lo bloccano, ma una nota ti chiede di controllarli con il tuo commercialista.
- Non dà alcuna cifra se non confermi che tutte le fatture dell’anno sono inserite, o se il tuo fatturato è tassato solo in parte, perché la proporzione dell’art. 90 non viene calcolata.
- Non presenta né genera il VAT-26. Si fida della data che inserisci.
- Non può giudicare se l’uso privato fosse possibile. La legge guarda alla possibilità; l’app vede solo i viaggi registrati.
- La rettifica dell’art. 90b è solo una stima, mostrata come Stima della rettifica (art. 90b) quando hai inserito la fattura d’acquisto e passi dal 50 % al 100 % entro 60 mesi da essa. Per un’auto acquistata fino a 15 000 zł netti dice che la rettifica non è calcolata.
- Non legge il contachilometri alla fine di ogni periodo di liquidazione. Quella lettura la aggiungi tu al registro.
Come fare in DriveHub
- Apri Rapporti, scegli l’auto e un intero anno solare, e tocca Configura l’IVA auto sulla scheda IVA auto (diventa Modifica IVA auto quando l’anno ha un record). La scheda c’è solo quando il registro è tenuto per un’attività, non come dipendente.
- Sotto Lavoro, imposta Registrazione IVA, Attività speciale con auto (di solito Nessuna di queste) e Quota di fatturato soggetta a IVA. Sotto Veicolo, scegli la Categoria IVA.
- Sotto Risposte per 2026, imposta Usata solo per l’attività. Se sì, rispondi a Regole scritte d’uso che escludono l’uso privato e imposta Uso esclusivamente professionale dal, Uso esclusivamente professionale fino al (lascialo vuoto se l’uso continua) e VAT-26 presentato il.
- Sotto Fatture dell’auto, tocca Aggiungi fattura per ogni fattura dell’auto con la sua IVA, poi imposta Tutte le fatture dell’auto dell’anno sono inserite su Sì.
- Verifica ogni viaggio nel periodo di uso esclusivo, poi leggi la Stima in fondo e portala al tuo księgowy.
L’imposta sul reddito è un’altra cosa
Per un imprenditore individuale, l’ustawa o PIT art. 23 ust. 1 pkt 46 e 46a limitano i costi che puoi dedurre al 20 % per la tua auto che non è un bene aziendale, e al 75 % per un’auto aziendale usata anche privatamente. La schermata IVA auto non calcola l’imposta sul reddito.
Le altre regole della Polonia sono nella pagina della Polonia.
Questa pagina riporta ciò che dicono le leggi polacche sull’IVA e sul PIT, e ne indica gli articoli perché tu possa verificare. Non è consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, rivolgiti al tuo księgowy e porta con te il registro.
La regola completa, con le norme da cui deriva: Polonia: requisiti del registro chilometri.