 DriveHub
Průvodce zemí · Polsko
DPH z auta v Polsku – kdy odečtete 50 %, kdy 100 % a co s tím má společného VAT-26
Stručná odpověď
V Polsku činí DPH na vstupu z nákladů na auto ve výchozím stavu 50 %. Plných 100 % je jen tehdy, když se auto používá výlučně pro podnikání. Těch 50 % vychází z ustawa o VAT art. 86a ust. 1 a týká se všech nákladů na auto uvedených v ust. 2: nákupu, leasingu nebo pronájmu, paliva, oprav a provozních nákladů.
Art. 86a ust. 3 pkt 1 lit. a vypíná těch 50 % u auta „wykorzystywane wyłącznie do działalności gospodarczej podatnika“ (používaného výlučně pro ekonomickou činnost poplatníka) a ust. 4 pkt 1 říká, kdy se auto za takové považuje: když způsob jeho používání, „zwłaszcza określony w ustalonych przez niego zasadach ich używania“ (zejména určený jím stanovenými pravidly jejich používání), a evidence ujetých kilometrů vedená pro auto vylučují jakékoli použití mimo podnikání.
V praxi 100 % potřebuje tři věci: pravidla používání, evidenci a včas podané oznámení VAT-26.
Tři podmínky pro 100 %
1. Pravidla používání. Stanovíte si je sami a musí vylučovat soukromé použití. Zákon žádnou formu nepředepisuje; sepište je přesto písemně. Evidence pravidla potvrzuje, nenahrazuje je.
2. Evidence. Ewidencja przebiegu pojazdu (evidence ujetých kilometrů) podle art. 86a ust. 7, vedená od dne, kdy výlučné použití začíná, do dne, kdy končí (ust. 6). Její obsah je v článku Dvě polské evidence vozidel; jak dlouho ji uchovávat, říká uchovávejte ji šest let.
3. VAT-26. Art. 86a ust. 12 vyžaduje oznámení finančnímu úřadu o autu, splatné do 25. dne měsíce následujícího po měsíci prvního výdaje na toto auto a nejpozději v den odeslání JPK za dané období. Podle ust. 13 pozdní oznámení 100 % nezruší, ale posune začátek: auto se považuje za výlučně používané až od prvního dne měsíce, v němž oznámení podáte. Změní-li se použití později, ust. 14 vyžaduje aktualizované VAT-26 do konce měsíce změny.
Dodatečný přechod z 50 % na 100 %
Pokud jste auto koupili podle pravidla 50 % a později je začnete používat výlučně, art. 90b ust. 1 pkt 2 vám dovoluje opravit DPH odečtené při nákupu, a to do 60 měsíců počítaných od měsíce, kdy bylo auto koupeno, dovezeno nebo uvedeno do užívání. Oprava se provádí v přiznání za období změny, poměrně podle zbývajících měsíců (ust. 4). Ust. 3 používá tutéž opravu, když pozdní VAT-26 posunulo začátek výlučného použití za nákup. U auta s počáteční hodnotou do 15 000 zł je lhůta 12 měsíců (ust. 6). Opačným směrem je to povinnost: auto odečtené na 100 %, které se začne používat soukromě, vyžaduje opravu podle pkt 1.
Vozidla, která 50 % obcházejí
Konstrukce může soukromé použití vyloučit: dodávky splňující art. 86a ust. 9 pkt 1 a 2 (s dodatečnou prohlídkou a poznámkou v registraci podle ust. 10), vyjmenovaná vozidla zvláštního určení a vozidla postavená pro deset a více osob včetně řidiče (ust. 3 pkt 1 lit. b). Žádné z nich nepotřebuje evidenci ani VAT-26. Art. 86a se týká jen vozidel do 3,5 tuny (art. 2 pkt 34).
Na co se DriveHub ptá a co počítá
Obrazovka DPH z auta je pro podnikání registrované k DPH a pracuje s celými kalendářními roky, pro Polsko 2025 a 2026. U osobního auta nebo motocyklu je klíčová otázka Používáno jen pro podnikání: Ne dává 50 %; Ano otevře Písemná pravidla používání vylučují soukromé použití, data výlučného použití a VAT-26 podáno dne.
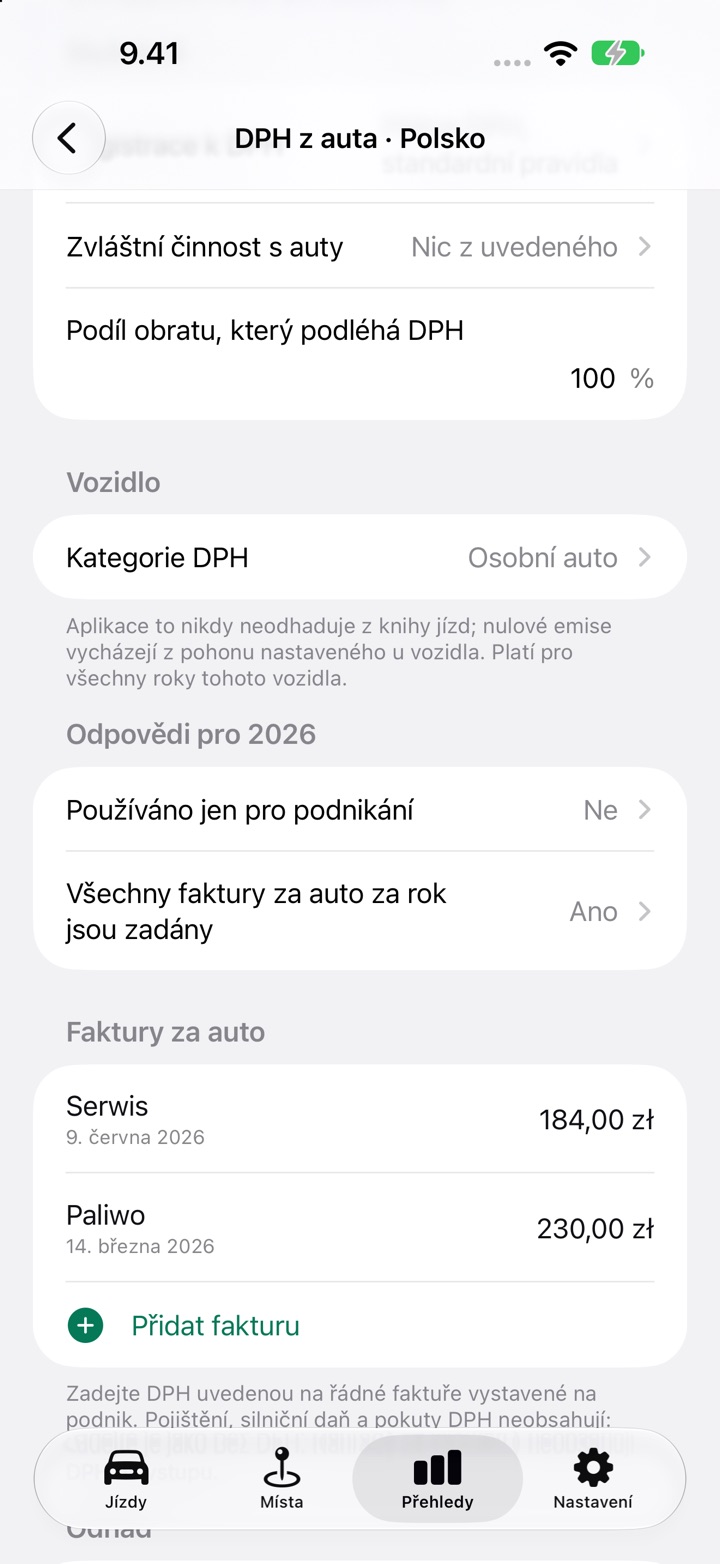
Poté vypočítá odpočitatelnou DPH na vstupu u každé faktury, s údajem za každý měsíc. Faktury uvnitř období výlučného použití se počítají na 100 %, ostatní na 50 %. Je-li datum VAT-26 po lhůtě, posune začátek na první den měsíce podání a řekne to. Pro lhůtu bere za první výdaj nejstarší zadanou fakturu za auto v kterémkoli roce, proto zadejte tu první fakturu, i když DPH neobsahuje.
Co nedělá:
- Nevydá žádnou částku u auta používaného jen pro podnikání, pokud je jízda uvnitř období výlučného použití nezkontrolovaná nebo pokud do něj spadá jízda, kterou jste označili jako soukromou. Jízdy dojíždění ji nezastaví, ale poznámka vás vyzve, abyste je zkontrolovali s účetním.
- Nevydá žádnou částku, pokud nepotvrdíte, že jsou zadány všechny faktury roku, nebo pokud je váš obrat zdaněn jen zčásti, protože poměr podle art. 90 se nepočítá.
- Nepodává ani negeneruje VAT-26. Věří datu, které zadáte.
- Nemůže posoudit, zda bylo soukromé použití možné. Zákon se dívá na možnost; aplikace vidí jen zaznamenané jízdy.
- Oprava podle art. 90b je jen odhad, zobrazený jako Odhad korekce (art. 90b), když jste zadali nákupní fakturu a přecházíte z 50 % na 100 % do 60 měsíců od ní. U auta koupeného do 15 000 zł netto uvede, že se oprava nepočítá.
- Neodečítá stav tachometru na konci každého zúčtovacího období. Tento údaj do evidence doplňujete sami.
Jak na to v DriveHub
- Otevřete Přehledy, zvolte auto a celý kalendářní rok a na kartě DPH z auta klepněte na Nastavit DPH z auta (jakmile rok má záznam, zní Upravit DPH auta). Karta je tam jen tehdy, když se kniha jízd vede pro podnikání, ne jako zaměstnanec.
- V části Služebně nastavte Registrace k DPH, Zvláštní činnost s auty (obvykle Nic z uvedeného) a Podíl obratu, který podléhá DPH. V části Vozidlo zvolte Kategorie DPH.
- V části Odpovědi pro 2026 nastavte Používáno jen pro podnikání. Pokud ano, odpovězte na Písemná pravidla používání vylučují soukromé použití a nastavte Výlučně podnikatelské použití od, Výlučně podnikatelské použití do (nechte prázdné, pokud použití pokračuje) a VAT-26 podáno dne.
- V části Faktury za auto klepněte na Přidat fakturu u každé faktury za auto s jejím DPH a poté nastavte Všechny faktury za auto za rok jsou zadány na Ano.
- Zkontrolujte každou jízdu v období výlučného použití, pak si přečtěte Odhad dole a odneste ho svému księgowému.
Daň z příjmů je zvlášť
U OSVČ ustawa o PIT art. 23 ust. 1 pkt 46 a 46a omezují odečitatelné náklady na 20 % u vlastního auta, které není obchodním majetkem, a na 75 % u služebního auta používaného i soukromě. Obrazovka DPH z auta daň z příjmů nepočítá.
Další pravidla Polska jsou na stránce Polsko.
Tato stránka uvádí, co říkají polské zákony o DPH a PIT, a jmenuje články, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého księgowého (účetního) – a vezměte s sebou evidenci.
Úplné pravidlo i s předpisy, ze kterých vychází: Polsko: požadavky na knihu jízd.