 DriveHub
Riigijuhend · Poola
Auto käibemaks Poolas — millal arvad maha 50%, millal 100% ja mis on sellega VAT-26 seos

Lühike vastus
Poolas on auto kuludelt sisendkäibemaks vaikimisi 50%. See on 100% ainult siis, kui autot kasutatakse ainult ettevõtluses. 50% tuleneb ustawa o VAT art. 86a ust. 1-st ja hõlmab kõiki ust. 2 loetletud auto kulusid: ostmine, liisimine või rentimine, kütus, remont ja kasutuskulud.
Art. 86a ust. 3 pkt 1 lit. a lülitab 50% välja autol, mis on „wykorzystywane wyłącznie do działalności gospodarczej podatnika“ (kasutatud üksnes maksukohustuslase majandustegevuses), ja ust. 4 pkt 1 ütleb, millal auto seda on: kui kasutusviis, „zwłaszcza określony w ustalonych przez niego zasadach ich używania“, ja autole peetav läbisõiduarvestus välistavad igasuguse kasutuse väljaspool ettevõtlust.
Praktikas vajab 100% kolme asja: kasutusreegleid, arvestust ja õigel ajal esitatud VAT-26 teadet.
Kolm tingimust 100% jaoks
1. Kasutusreeglid. Sa kehtestad need ise ja need peavad erakasutuse välistama. Seadus ei ettekirjuta vormi; kirjuta need ikkagi üles. Arvestus kinnitab reegleid; see ei asenda neid.
2. Arvestus. Art. 86a ust. 7 ewidencja przebiegu pojazdu, mida peetakse alates päevast, mil ainukasutus algab, kuni päevani, mil see lõpeb (ust. 6). Selle sisu on artiklis Poola kaks sõidukiregistrit; kui kaua seda säilitada, on artiklis säilita kuus aastat.
3. VAT-26. Art. 86a ust. 12 nõuab teadet oma maksuametile auto kohta, tähtajaga selle auto esimese kulu kuule järgneva kuu 25. päev ja hiljemalt päev, mil saadad selle perioodi JPK. Ust. 13 järgi hilinenud teade 100% ei tühista, kuid nihutab algust: auto loetakse ainukasutatavaks alles selle kuu esimesest päevast, mil esitad. Kui kasutus hiljem muutub, nõuab ust. 14 uuendatud VAT-26 muutuse kuu lõpuks.
Hilisem üleminek 50%-lt 100%-le
Kui ostsid auto 50% reegli all ja hakkad seda hiljem ainult ettevõtluses kasutama, lubab art. 90b ust. 1 pkt 2 korrigeerida ostul mahaarvatud käibemaksu 60 kuu jooksul, loetuna kuust, mil auto osteti, imporditi või kasutusele võeti. Korrektsioon tehakse muutuse perioodi deklaratsioonis, proportsionaalselt allesjäänud kuudega (ust. 4). Ust. 3 rakendab sama korrektsiooni, kui hilinenud VAT-26 lükkas ainukasutuse alguse ostust edasi. Auto puhul, mille algväärtus on kuni 15 000 zł, on aken 12 kuud (ust. 6). Vastupidises suunas on see kohustus: 100% mahaarvatud auto, mida hakatakse erasõiduks kasutama, vajab korrektsiooni pkt 1 järgi.
Sõidukid, mis 50%-st mööda lähevad
Konstruktsioon võib erakasutuse välistada: art. 86a ust. 9 pkt 1 ja 2 nõuetele vastavad kaubikud (ust. 10 lisakontrolli ja registreerimismärkega), loetletud erisõidukid ja kümnele või enamale inimesele (juht kaasa arvatud) ehitatud sõidukid (ust. 3 pkt 1 lit. b). Ükski neist ei vaja arvestust ega VAT-26. Art. 86a hõlmab ainult kuni 3,5 tonni sõidukeid (art. 2 pkt 34).
Mida DriveHub küsib ja arvutab
Auto käibemaksu ekraan on käibemaksukohustuslasest ettevõtte jaoks ja töötab täis kalendriaastatega, Poola puhul 2025 ja 2026. Sõiduauto või mootorratta puhul on põhiküsimus Kasutatud ainult ettevõtluses: Ei annab 50%; Jah avab Kirjalikud kasutusreeglid välistavad erakasutuse, ainukasutuse kuupäevad ja VAT-26 esitatud.
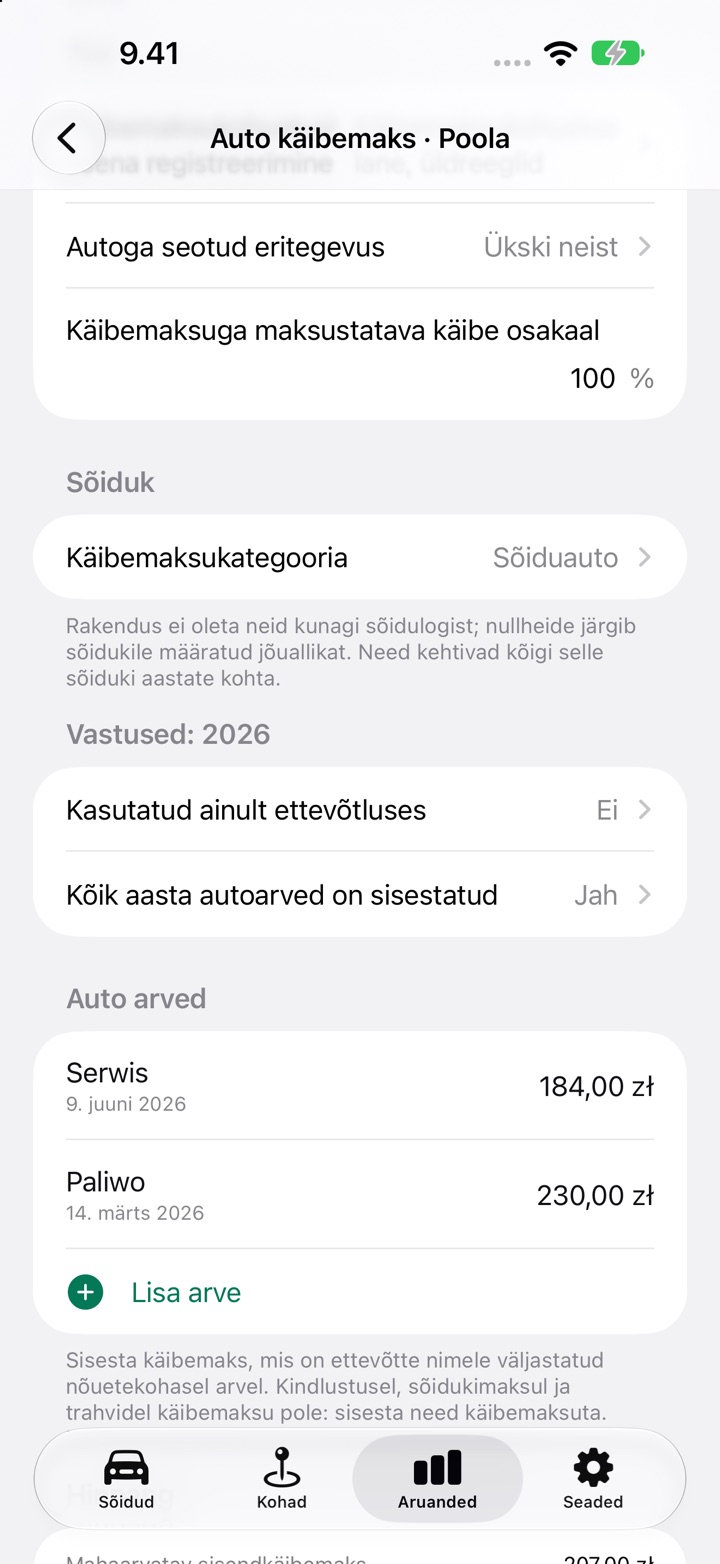
Seejärel arvutab ta mahaarvatava sisendkäibemaksu arve kaupa, kuuarvuga. Ainukasutuse perioodi sisse jäävad arved loetakse 100%, teised 50%. Kui VAT-26 kuupäev on tähtajast hilisem, nihutab ta alguse esitamiskuu esimesele päevale ja ütleb seda. Tähtaja jaoks võtab ta esimeseks kuluks varaseima sinu sisestatud autoarve, mis tahes aastast, seega sisesta see esimene arve, ka kui sellel ei ole käibemaksu.
Mida ta ei tee:
- Ta ei anna arvu ainult ettevõtluses kasutatud auto kohta, kui mõni ainukasutuse perioodi sõit on ülevaatamata või kui sinu isiklikuks märgitud sõit jääb sellesse. Töölesõidud seda ei peata, kuid märkus palub neid raamatupidajaga kontrollida.
- Ta ei anna arvu, kui ei kinnita, et kõik aasta arved on sisestatud, või kui sinu käive on maksustatud vaid osaliselt, sest art. 90 proportsiooni ei arvutata.
- Ta ei esita ega genereeri VAT-26. Ta usaldab sinu sisestatud kuupäeva.
- Ta ei oska hinnata, kas erakasutus oli võimalik. Seadus vaatab võimalust; rakendus näeb ainult salvestatud sõite.
- Art. 90b korrektsioon on ainult hinnang, näidatud kui Korrektsiooni hinnang (art. 90b), kui oled sisestanud ostuarve ja lülitud 60 kuu jooksul sellest 50%-lt 100%-le. Auto puhul, mis on ostetud kuni 15 000 zł netohinnaga, ütleb ta, et korrektsiooni ei arvutata.
- Ta ei loe odomeetrit iga arveldusperioodi lõpus. Selle näidu lisad arvestusse ise.
Kuidas seda DriveHubis teha
- Ava Aruanded, vali auto ja terve kalendriaasta ning puuduta kaardil Auto käibemaks Seadista auto käibemaks (kui aastal on kirje, on seal Muuda auto käibemaksu). Kaart on olemas ainult siis, kui päevikut peetakse ettevõtte jaoks, mitte töötajana.
- Määra rubriigis Töö Käibemaksukohustuslasena registreerimine, Autoga seotud eritegevus (tavaliselt Ükski neist) ja Käibemaksuga maksustatava käibe osakaal. Vali rubriigis Sõiduk Käibemaksukategooria.
- Määra rubriigis Vastused: 2026 Kasutatud ainult ettevõtluses. Kui jah, vasta Kirjalikud kasutusreeglid välistavad erakasutuse ja määra Ainult ettevõtluses kasutatud alates, Ainult ettevõtluses kasutatud kuni (jäta tühjaks, kui kasutus jätkub) ja VAT-26 esitatud.
- Puuduta rubriigis Auto arved Lisa arve iga autoarve kohta koos selle käibemaksuga, seejärel määra Kõik aasta autoarved on sisestatud väärtuseks Jah.
- Vaata üle iga ainukasutuse perioodi sõit, seejärel loe all olevat Hinnangut ja vii see oma księgowy'le.
Tulumaks on eraldi
Füüsilisest isikust ettevõtja puhul piiravad ustawa o PIT art. 23 ust. 1 pkt 46 ja 46a mahaarvatavaid kulusid 20%-ni oma auto puhul, mis ei ole ettevõtte vara, ja 75%-ni ettevõtte auto puhul, mida kasutatakse ka eraasjus. Auto käibemaksu ekraan tulumaksu ei arvuta.
Poola muud reeglid on Poola lehel.
See leht annab edasi selle, mida Poola käibemaksu- ja PIT-seadused ise ütlevad, ja nimetab artiklid, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma księgowy'lt — ja võta arvestus kaasa.
Kogu reegel koos allikatega: Poola: sõidupäeviku nõuded.