 DriveHub
Przewodnik po kraju · Polska
VAT od samochodu w Polsce — kiedy odliczasz 50%, kiedy 100% i co ma z tym wspólnego VAT-26

Krótka odpowiedź
W Polsce podatek naliczony od wydatków na samochód wynosi domyślnie 50%. Jest to 100% tylko wtedy, gdy samochód jest wykorzystywany wyłącznie do działalności gospodarczej. Połowa wynika z ustawy o VAT art. 86a ust. 1 i obejmuje każdy wydatek na samochód wymieniony w ust. 2: zakup, leasing lub najem, paliwo, naprawy i koszty eksploatacji.
Art. 86a ust. 3 pkt 1 lit. a wyłącza 50% dla samochodu „wykorzystywanego wyłącznie do działalności gospodarczej podatnika”, a ust. 4 pkt 1 mówi, kiedy samochód tak się traktuje: gdy sposób jego używania, „zwłaszcza określony w ustalonych przez niego zasadach ich używania”, oraz prowadzona dla samochodu ewidencja przebiegu wykluczają jakiekolwiek użycie poza działalnością.
W praktyce 100% wymaga trzech rzeczy: zasad używania, ewidencji i zgłoszenia VAT-26 złożonego w terminie.
Trzy warunki dla 100%
1. Zasady używania. Ustalasz je sam i muszą wykluczać użytek prywatny. Ustawa nie przewiduje formy; mimo to spisz je. Ewidencja potwierdza zasady, ale ich nie zastępuje.
2. Ewidencja. Ewidencja przebiegu pojazdu z art. 86a ust. 7, prowadzona od dnia rozpoczęcia wyłącznego użycia do dnia jego zakończenia (ust. 6). Jej zawartość jest opisana w artykule Którą ewidencję pojazdu prowadzić w Polsce, a o czasie przechowywania przeczytasz w Jak długo przechowywać ewidencję przebiegu.
3. VAT-26. Art. 86a ust. 12 wymaga zawiadomienia urzędu skarbowego o samochodzie, składanego do 25. dnia miesiąca następującego po miesiącu poniesienia pierwszego wydatku na ten samochód, najpóźniej w dniu złożenia JPK za ten okres. Według ust. 13 spóźnione zawiadomienie nie pozbawia 100%, ale przesuwa początek: samochód jest traktowany jako wykorzystywany wyłącznie w firmie dopiero od pierwszego dnia miesiąca, w którym złożysz zawiadomienie. Jeśli sposób użycia zmieni się później, ust. 14 wymaga zaktualizowanego VAT-26 do końca miesiąca zmiany.
Przejście z 50% na 100% później
Jeśli kupiłeś samochód według zasady 50%, a później zaczynasz używać go wyłącznie w firmie, art. 90b ust. 1 pkt 2 pozwala skorygować VAT odliczony przy zakupie w ciągu 60 miesięcy liczonych od miesiąca, w którym samochód kupiono, zaimportowano lub oddano do używania. Korekty dokonuje się w deklaracji za okres zmiany, proporcjonalnie do liczby pozostałych miesięcy (ust. 4). Ust. 3 stosuje tę samą korektę, gdy spóźniony VAT-26 przesunął początek wyłącznego użycia poza moment zakupu. Dla samochodu o wartości początkowej do 15 000 zł okres wynosi 12 miesięcy (ust. 6). W drugą stronę to obowiązek: samochód odliczony w 100%, który zaczyna być używany prywatnie, wymaga korekty według pkt 1.
Pojazdy, które omijają 50%
Konstrukcja może wykluczać użytek prywatny: samochody dostawcze spełniające art. 86a ust. 9 pkt 1 i 2 (z dodatkowym badaniem i adnotacją w dowodzie rejestracyjnym z ust. 10), wymienione pojazdy specjalnego przeznaczenia oraz pojazdy zbudowane dla dziesięciu lub więcej osób łącznie z kierowcą (ust. 3 pkt 1 lit. b). Żaden z nich nie potrzebuje ewidencji ani VAT-26. Art. 86a obejmuje tylko pojazdy do 3,5 tony (art. 2 pkt 34).
O co pyta DriveHub i co oblicza
Ekran VAT od samochodu jest przeznaczony dla firmy zarejestrowanej jako podatnik VAT i działa na pełnych latach kalendarzowych, w Polsce 2025 i 2026. Dla samochodu osobowego lub motocykla kluczowe pytanie to Używany wyłącznie służbowo: Nie daje 50%; Tak otwiera Pisemne zasady używania wykluczają użytek prywatny, daty wyłącznego użycia i VAT-26 złożony dnia.
Następnie oblicza VAT naliczony do odliczenia dla każdej faktury, z kwotą na każdy miesiąc. Faktury w okresie wyłącznego użycia liczą się w 100%, pozostałe w 50%. Jeśli data VAT-26 przekracza termin, przesuwa początek na pierwszy dzień miesiąca złożenia i mówi o tym. Dla terminu przyjmuje za pierwszy wydatek najwcześniejszą wprowadzoną fakturę za samochód, z dowolnego roku, więc wpisz tę pierwszą fakturę, nawet jeśli nie zawiera VAT.
Czego nie robi:
- Nie podaje kwoty dla samochodu używanego wyłącznie służbowo, jeśli któryś przejazd w okresie wyłącznego użycia jest niesprawdzony albo jeśli przejazd oznaczony jako prywatny wypada w tym okresie. Dojazdy do pracy nie wstrzymują obliczenia, ale uwaga prosi o sprawdzenie ich z księgowym.
- Nie podaje kwoty, jeśli nie potwierdzisz, że wprowadzono wszystkie faktury z roku, ani gdy twój obrót jest opodatkowany tylko częściowo, bo proporcja z art. 90 nie jest liczona.
- Nie składa i nie generuje VAT-26. Ufa wpisanej dacie.
- Nie potrafi ocenić, czy użytek prywatny był możliwy. Prawo patrzy na możliwość; aplikacja widzi tylko zapisane przejazdy.
- Korekta z art. 90b to tylko szacunek, pokazany jako Szacunek korekty (art. 90b), gdy wpisałeś fakturę zakupu i przechodzisz z 50% na 100% w ciągu 60 miesięcy od niej. Dla samochodu kupionego za nie więcej niż 15 000 zł netto mówi, że korekta nie jest obliczana.
- Nie odczytuje licznika na koniec każdego okresu rozliczeniowego. Ten odczyt dopisujesz do ewidencji samodzielnie.
Jak to zrobić w DriveHub
- Otwórz Raporty, wybierz samochód i pełny rok kalendarzowy, a na karcie VAT od samochodu dotknij Skonfiguruj VAT od samochodu (po założeniu zapisu za rok brzmi Edytuj VAT auta). Karta jest dostępna tylko wtedy, gdy ewidencja jest prowadzona dla firmy, a nie jako pracownik.
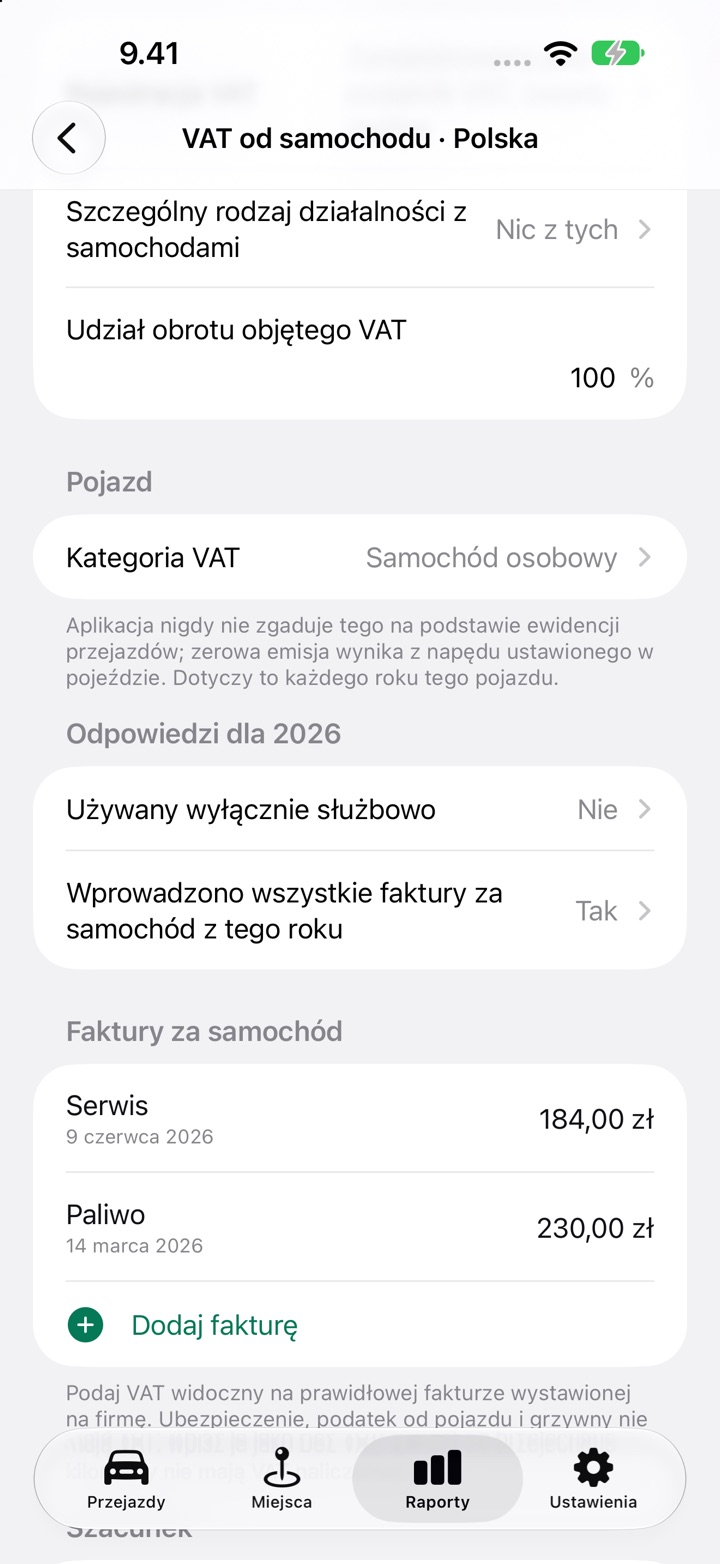
- W sekcji Służbowy ustaw Rejestracja VAT, Szczególny rodzaj działalności z samochodami (zwykle Nic z tych) i Udział obrotu objętego VAT. W sekcji Pojazd wybierz Kategoria VAT.
- W sekcji Odpowiedzi dla 2026 ustaw Używany wyłącznie służbowo. Jeśli tak, odpowiedz na Pisemne zasady używania wykluczają użytek prywatny i ustaw Wyłącznie służbowo od, Wyłącznie służbowo do (zostaw puste, jeśli użycie trwa nadal) oraz VAT-26 złożony dnia.
- W sekcji Faktury za samochód dotknij Dodaj fakturę dla każdej faktury za samochód z jej VAT, a potem ustaw Wprowadzono wszystkie faktury za samochód z tego roku na Tak.
- Sprawdź każdy przejazd w okresie wyłącznego użycia, potem przeczytaj Szacunek na dole i zanieś go do księgowego.
Podatek dochodowy to osobna sprawa
Dla jednoosobowego przedsiębiorcy ustawa o PIT art. 23 ust. 1 pkt 46 i 46a ogranicza koszty, które możesz odliczyć, do 20% dla własnego samochodu niebędącego środkiem trwałym firmy i do 75% dla samochodu firmowego używanego także prywatnie. Ekran VAT od samochodu nie oblicza podatku dochodowego.
Pozostałe polskie zasady są na stronie o Polsce.
Ta strona przedstawia to, co mówią same polskie ustawy o VAT i PIT, i wskazuje artykuły, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Polska: wymogi dotyczące ewidencji przebiegu.