 DriveHub
Guide pays · Pologne
La TVA sur une voiture en Pologne — quand déduire 50 %, quand déduire 100 %, et ce que vient faire le VAT-26

La réponse en bref
En Pologne, la TVA en amont sur les coûts d'une voiture est déductible à 50 % par défaut. Elle l'est à 100 % seulement si la voiture est utilisée exclusivement pour l'activité. Les 50 % découlent de l'ustawa o VAT art. 86a ust. 1 (loi sur la TVA, art. 86a, al. 1) et couvrent tous les coûts de la voiture énumérés à l'ust. 2 : achat, leasing ou location, carburant, réparations et frais courants.
L'art. 86a ust. 3 pkt 1 lit. a écarte les 50 % pour une voiture « wykorzystywane wyłącznie do działalności gospodarczej podatnika » (utilisée exclusivement pour l'activité économique de l'assujetti), et l'ust. 4 pkt 1 dit quand une voiture est considérée comme telle : lorsque la manière dont vous l'utilisez, « zwłaszcza określony w ustalonych przez niego zasadach ich używania » (notamment définie dans les règles d'utilisation qu'il a fixées), et un registre kilométrique tenu pour la voiture excluent tout usage en dehors de l'activité.
En pratique, les 100 % exigent trois choses : des règles d'utilisation, le registre, et un avis VAT-26 déposé à temps.
Les trois conditions des 100 %
1. Des règles d'utilisation. Vous les fixez vous-même, et elles doivent exclure l'usage privé. La loi ne prescrit aucune forme ; mettez-les tout de même par écrit. Le registre confirme les règles ; il ne les remplace pas.
2. Le registre. L'ewidencja przebiegu pojazdu (registre de kilométrage du véhicule) de l'art. 86a ust. 7, tenu du jour où commence l'usage exclusif jusqu'au jour où il prend fin (ust. 6). Son contenu est décrit dans Les deux registres de véhicule en Pologne ; la durée de conservation est dans conservez-le six ans.
3. Le VAT-26. L'art. 86a ust. 12 exige un avis à votre bureau des impôts concernant la voiture, à déposer au plus tard le 25e jour du mois suivant le mois de la première dépense sur cette voiture, et au plus tard le jour où vous envoyez le JPK de cette période. Selon l'ust. 13, un avis tardif n'annule pas les 100 %, mais il en décale le début : la voiture n'est considérée comme exclusive qu'à compter du premier jour du mois où vous le déposez. Si l'usage change ensuite, l'ust. 14 exige un VAT-26 actualisé avant la fin du mois du changement.
Passer ensuite de 50 % à 100 %
Si vous avez acheté la voiture sous la règle des 50 % et commencez ensuite à l'utiliser exclusivement, l'art. 90b ust. 1 pkt 2 vous permet de corriger la TVA déduite à l'achat, dans un délai de 60 mois à compter du mois où la voiture a été achetée, importée ou mise en service. La correction se fait dans la déclaration de la période du changement, au prorata des mois restants (ust. 4). L'ust. 3 applique la même correction lorsqu'un VAT-26 tardif a repoussé le début de l'usage exclusif au-delà de l'achat. Pour une voiture dont la valeur initiale ne dépasse pas 15 000 zł, le délai est de 12 mois (ust. 6). Dans l'autre sens, c'est une obligation : une voiture déduite à 100 % qui commence à servir à titre privé exige une correction au titre du pkt 1.
Les véhicules exemptés des 50 %
La construction peut exclure l'usage privé : les fourgons répondant à l'art. 86a ust. 9 pkt 1 et 2 (avec le contrôle supplémentaire et la mention d'immatriculation de l'ust. 10), les véhicules à usage spécial énumérés, et les véhicules conçus pour dix personnes ou plus, conducteur compris (ust. 3 pkt 1 lit. b). Aucun n'exige le registre ni de VAT-26. L'art. 86a ne couvre que les véhicules jusqu'à 3,5 tonnes (art. 2 pkt 34).
Ce que DriveHub demande et calcule
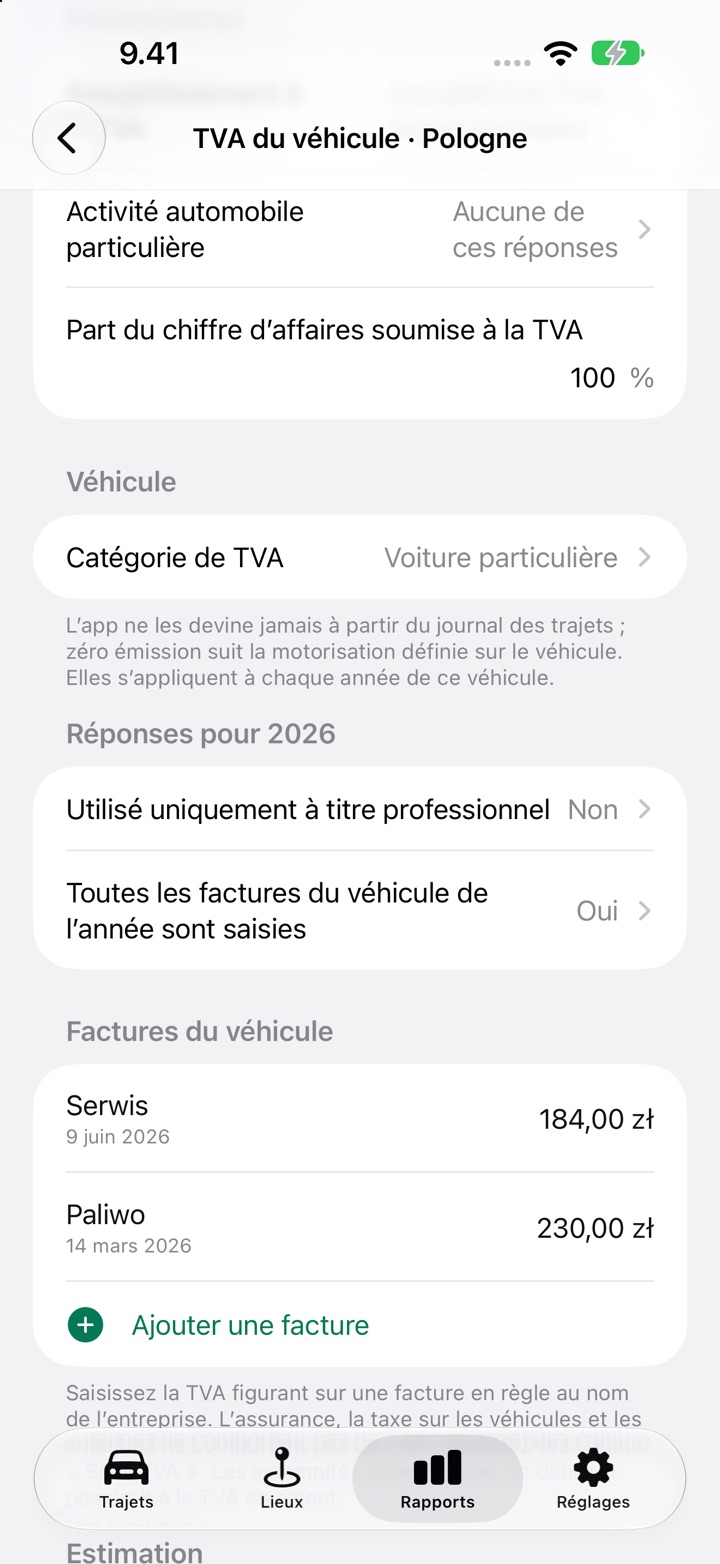
L'écran de TVA du véhicule s'adresse à une entreprise assujettie à la TVA et travaille par années civiles entières, 2025 et 2026 pour la Pologne. Pour une voiture particulière ou une moto, la question clé est Utilisé uniquement à titre professionnel : Non donne 50 % ; Oui ouvre Des règles d’utilisation écrites excluent l’usage privé, les dates d'usage exclusif et VAT-26 déposé le.
Il calcule ensuite la TVA en amont déductible par facture, avec un chiffre par mois. Les factures comprises dans la période d'usage exclusif comptent à 100 %, les autres à 50 %. Si la date du VAT-26 dépasse le délai, il décale le début au premier jour du mois du dépôt et le signale. Pour le délai, il retient comme première dépense la plus ancienne facture de voiture que vous avez saisie, toutes années confondues : saisissez donc cette première facture même si elle ne comporte pas de TVA.
Ce qu'il ne fait pas :
- Il ne donne aucun chiffre pour une voiture utilisée uniquement à titre professionnel si un trajet de la période d'usage exclusif n'a pas été vérifié, ou si un trajet que vous avez marqué privé s'y trouve. Les trajets domicile-travail ne le bloquent pas, mais une note vous demande de les vérifier avec votre comptable.
- Il ne donne aucun chiffre tant que vous ne confirmez pas que toutes les factures de l'année sont saisies, ni si votre chiffre d'affaires n'est que partiellement imposé, car le prorata de l'art. 90 n'est pas calculé.
- Il ne dépose ni ne génère le VAT-26. Il se fie à la date que vous saisissez.
- Il ne peut pas juger si un usage privé était possible. La loi regarde la possibilité ; l'application ne voit que les trajets enregistrés.
- La correction de l'art. 90b n'est qu'une estimation, affichée comme Estimation de la correction (art. 90b) lorsque vous avez saisi la facture d'achat et passez de 50 % à 100 % dans les 60 mois qui suivent. Pour une voiture achetée jusqu'à 15 000 zł net, il indique que la correction n'est pas calculée.
- Il ne relève pas le compteur à la fin de chaque période de décompte. Vous ajoutez vous-même ce relevé au registre.
Comment faire dans DriveHub
- Ouvrez Rapports, choisissez la voiture et une année civile complète, et touchez Configurer la TVA du véhicule sur la fiche TVA du véhicule (elle indique Modifier la TVA auto dès que l'année a un enregistrement). La fiche n'est présente que si le carnet est tenu pour une entreprise, et non en tant que salarié.
- Sous Professionnel, renseignez Assujettissement à la TVA, Activité automobile particulière (le plus souvent Aucune de ces réponses) et Part du chiffre d’affaires soumise à la TVA. Sous Véhicule, choisissez la Catégorie de TVA.
- Sous Réponses pour 2026, réglez Utilisé uniquement à titre professionnel. Si oui, répondez à Des règles d’utilisation écrites excluent l’usage privé et renseignez Usage exclusivement professionnel à partir du, Usage exclusivement professionnel jusqu’au (laissez vide si l'usage se poursuit) et VAT-26 déposé le.
- Sous Factures du véhicule, touchez Ajouter une facture pour chaque facture de la voiture avec sa TVA, puis réglez Toutes les factures du véhicule de l’année sont saisies sur Oui.
- Vérifiez chaque trajet de la période d'usage exclusif, puis lisez l'Estimation en bas et portez-la à votre księgowy (comptable).
L'impôt sur le revenu est distinct
Pour un entrepreneur individuel, l'ustawa o PIT art. 23 ust. 1 pkt 46 et 46a (loi sur l'impôt sur le revenu des personnes physiques) limite les coûts déductibles à 20 % pour votre propre voiture qui n'est pas un actif professionnel, et à 75 % pour une voiture professionnelle également utilisée à titre privé. L'écran de TVA du véhicule ne calcule pas l'impôt sur le revenu.
Les autres règles polonaises se trouvent sur la page de la Pologne.
Cette page expose ce que disent les lois polonaises sur la TVA et le PIT elles-mêmes, et cite les articles pour que vous puissiez vérifier. Elle ne constitue pas un conseil fiscal et ne peut pas tenir compte de votre situation. Dès qu'il y a de l'argent en jeu, consultez votre księgowy — et apportez le registre.
La règle complète, avec les textes dont elle découle : Pologne : exigences du journal kilométrique.