 DriveHub
Landeguide · Slovenien · 5 min.
En plugin-hybrid er ikke en elbil: dens boniteta er 1,5 % nu og efter 2030
Din arbejdsgiver har givet dig en plugin-hybrid som službeni avto, og nogen har sagt, at boniteta er nul, fordi den lades fra en stikkontakt. Det er den ikke. Nullet gælder kun rene elbiler. En hybrid betaler de almindelige 1,5 % af anskaffelsesværdien om måneden, og det eneste, der kan halvere det, er en måned med under 500 private kilometer.

Det korte svar
- Er boniteta på en hybrid firmabil nul i Slovenien? Nej. Nulværdien for skatteårene 2025 til 2029 dækker kun en bil med elektrisk drift. FURS siger, at lempelsen gælder "samo na električna osebna vozila … ne pa tudi na hibridna vozila".
- Hvad betaler en hybrid i stedet? Den generelle regel i ZDoh-2 43. člen (2): 1,5 % af bilens anskaffelsesværdi om måneden, lagt til dit skattegrundlag, uanset hvad du faktisk kørte privat.
- Ændrer det sig i 2030? Ikke for en hybrid. Satsen på 0,75 %, der begynder i 2030, gælder kun rene elbiler. En hybrid bliver på 1,5 %.
- Kan den blive lavere? Ja, på to måder, som samme stykke fastsætter. Værdien falder med bilens alder, og den halveres i enhver måned med under 500 private kilometer.
- Kan den blive højere? Ja. Den forhøjes med 25 %, hvor arbejdsgiveren også betaler brændstoffet. En måned, der både er halveret og med brændstof, giver 0,9375 %.
- Hvad skal du bruge til halveringen? En optegnelse over dine private kilometer, måned for måned, med kørslen mellem hjem og arbejde regnet som privat. Uden en står de fulde 1,5 % ved magt.
Nullet er skrevet for elbiler, og FURS siger det
Lempelsen kommer fra ændringsloven ZDoh-2AB, 22. člen:
"Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič."
Kriteriet er "na električni pogon" — elektrisk drift. FURS læser det snævert: Lempelsen "se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila". Kun elbiler, ikke hybrider. En plugin-hybrid lades fra elnettet og forbrænder også brændstof, så den hører sammen med benzin- og dieselbiler, når det gælder boniteta.
Fra skatteåret 2030 ophører elbilens nul. FURS: "Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič." ZDoh-2 43(9) værdiansætter derefter elbilen til 0,75 % af anskaffelsesværdien om måneden. Det stykke er skrevet for en bil "na električni pogon" og intet andet. 43(2), reglen om 1,5 %, gælder for enhver firmabil "razen vozila iz devetega odstavka tega člena", så kun elbilen forlader den. En plugin-hybrid betaler 1,5 % nu og betaler stadig 1,5 % fra 2030. Den lavere sats når den ikke.
Hvad en hybrid betaler: 1,5 % om måneden, uanset hvad du kørte
ZDoh-2 43. člen (2) værdiansætter den private brug af en firmabil sådan:
"se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — uanset den faktiske brug. Beløbet vokser ikke med privatkørslen. Det er en fast månedlig andel af bilens anskaffelsesværdi, og den lægges til dit skattegrundlag som indkomst. Tallet er ikke selve skatten; din skat beregnes af et grundlag, der omfatter det.
Samme stykke nedsætter anskaffelsesværdien, efterhånden som bilen bliver ældre, halverer den i enhver måned med under 500 private km og forhøjer resultatet med 25 %, hvor arbejdsgiveren stiller brændstoffet. Hvordan hver af dem virker for enhver firmabil, står i boniteta på en službeni avto i Slovenien. Det, der betyder noget for en hybrid, er, at de alle gælder for den gennem 43(2), og at to af dem kan mødes i samme måned.
Halvering og brændstof i samme måned
Både halveringen og brændstoftillægget gælder for en hybrid præcis som for en benzinbil: En måned under 500 private km med brændstof fra arbejdsgiveren er 0,9375 % af værdien, mod 1,875 % i en måned med brændstof og 500 km eller mere. Hvordan halveringen, brændstoftillægget og pendlingen spiller sammen, står i reglen om 500 km for en službeni avto.
Et regneeksempel
En plugin-hybrid med en anskaffelsesværdi på 50 000 € i sit første år, hvor arbejdsgiveren ikke betaler for privat brændstof:
| Måned | Grundlag | Boniteta lagt til dit skattegrundlag |
|---|---|---|
| 600 private km | 1,5 % × 50 000 € | 750 € |
| 420 private km | 1,5 % × 50 000 € ÷ 2 | 375 € |
Holder syv af årets måneder sig under 500 private km og fem ikke, lægger året 7 × 375 € + 5 × 750 € = 6 375 € til dit skattegrundlag, mod 12 × 750 € = 9 000 € uden halvering. Månederne under 500 km trækker 2 625 € fra.
Betaler arbejdsgiveren også for privat brændstof, er en fuld måned 750 € + 25 % = 937,50 €, og en måned under 500 private km er 375 € + 25 % = 468,75 € (0,9375 % × 50 000 €).
Samme bil i sit sjette år værdiansættes til 35 % af 50 000 €, altså 17 500 € (aldersskemaet står i den generelle artikel). Det giver 262,50 € om måneden, eller 131,25 € i en måned under 500 private km.
En ren elbil til samme pris lægger 0 € til i hver måned fra 2025 til 2029, uanset hvor langt den køres privat.
Det er ved halveringen, at en optegnelse kommer ind
For en hybridfører er det det eneste greb, loven giver, nu og efter 2030. En elbilfører har ingen grund til at tælle før 2030, hvor halveringen begynder at gælde for de 0,75 %. Hvad optegnelsen bør vise, og hvorfor pendlingen tæller som privat, står i reglen om 500 km for en službeni avto.
Før du regner med halveringen
- Tjek, hvad din bil er: rene elbiler ligger på nul for 2025 til 2029; plugin- og andre hybrider gør ikke.
- Kend bilens anskaffelsesværdi, og hvilket år i levetiden den er i.
- Vid, om din arbejdsgiver stiller brændstof til rådighed til privatkørsel.
- Før dine private kilometer pr. kalendermåned, pendlingen medregnet, og se, hvilke måneder der holdt sig under 500.
- Bruger du i stedet din egen bil til erhvervsture? Så er det kilometrina på en potni nalog — se kilometrina og potni nalog i Slovenien.
Sådan gør DriveHub det lettere
Halveringen afhænger af ét tal pr. måned: hvor langt bilen blev kørt privat.
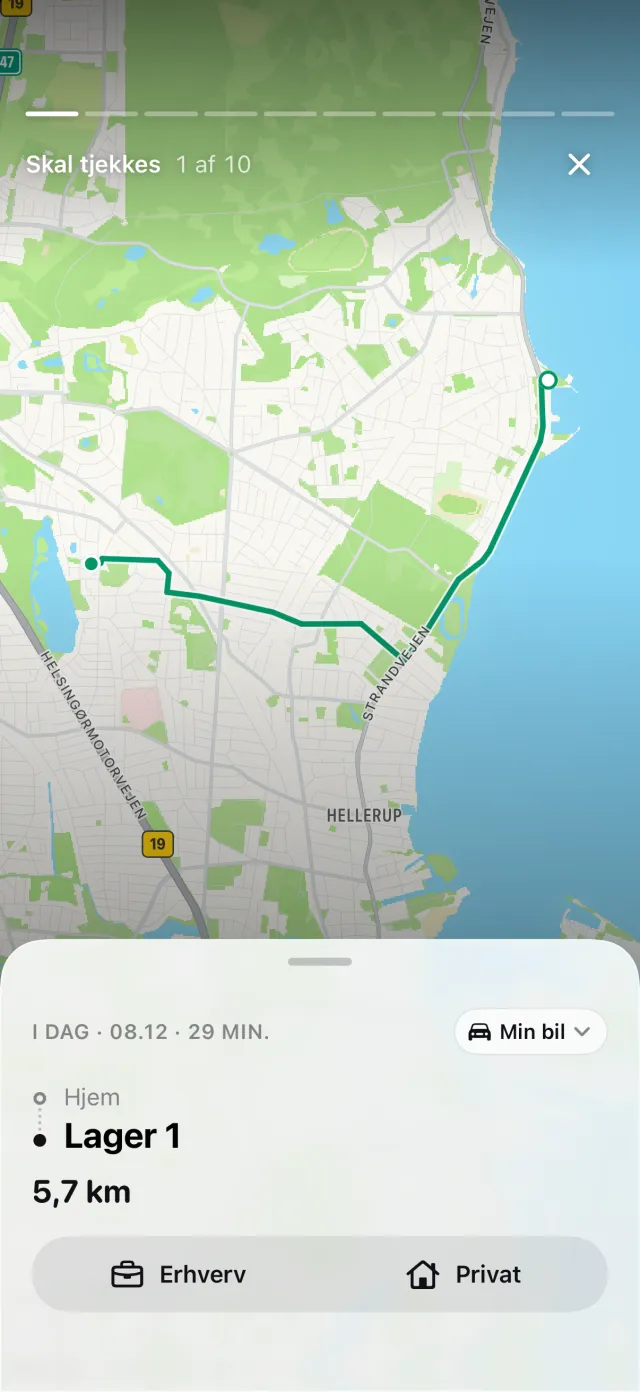
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Regler for steder, dine tidligere ture ad samme rute og din arbejdstid arkiverer mange ture som Erhverv eller Privat. Resten venter under Skal tjekkes, én tur ad gangen.
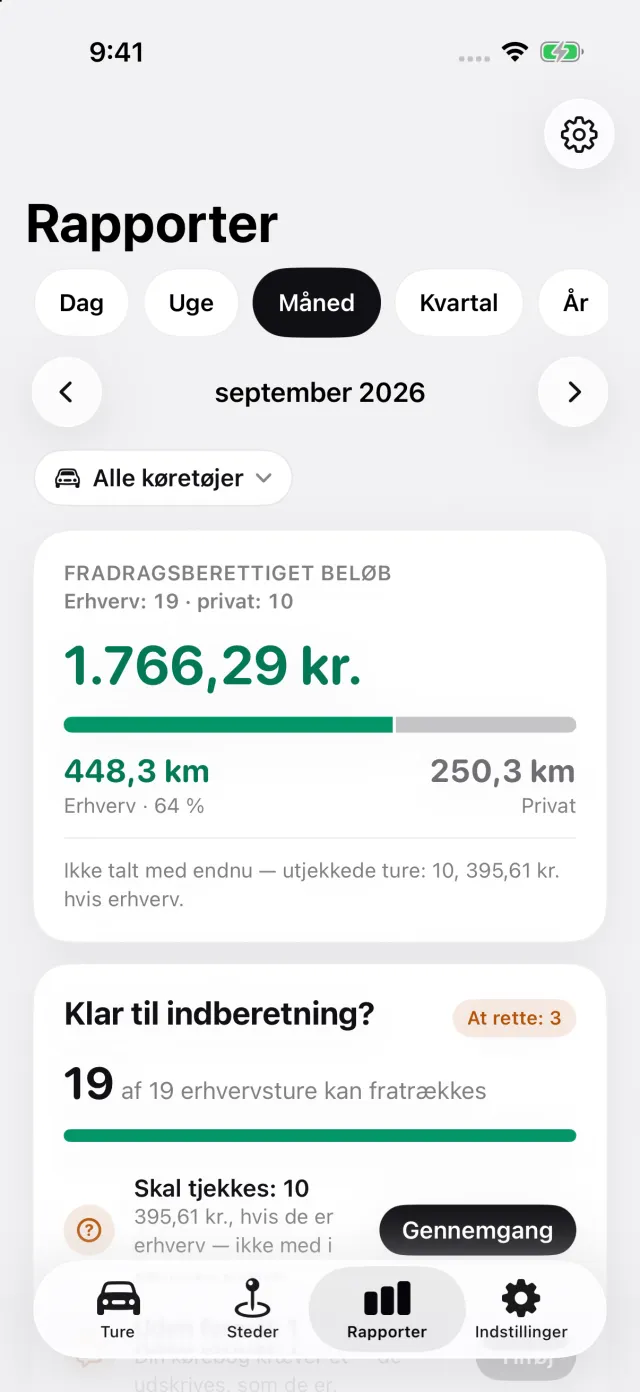
Rapporter viser erhvervs- og privatkilometer for enhver måned, for ét køretøj eller alle.
For en slovensk firmabil tilføjer den eksporterede rapport om netop den bil Privatkørsel pr. måned: den private afstand i hver kalendermåned, med de afsluttede måneder under 500 km markeret. En måned, der ikke er slut ved rapportens udgang, markeres ikke. For en ren elbil venter blokken til 2030, fordi der indtil da intet er at halvere.
Sådan får du den:
- I Indstillinger åbner du Køretøjer og derefter bilen. Under Hvis bil er det? vælger du Firmabil, jeg betaler brændstoffet eller Firmabil, brændstof inkluderet. Under Brændstof vælger du Plugin-hybrid, eller Benzin, diesel eller hybrid for en hybrid, der ikke kan sættes i stikkontakten.
- Hvor DriveHub spørger, svarer du Privat for en privat tur i bilen og Pendling for kørslen til arbejde; begge tæller som private. Er en privat tur arkiveret som Erhverv, så ret den. En tur, der stadig står under Skal tjekkes, er ikke afgjort og kan ligge på den forkerte side, så ryd dem, før du regner med en måneds tal.
- Åbn Rapporter, tryk på køretøjsfilteret, og vælg firmabilen: Blokken udskrives kun i en rapport om én bil. Eksportér rapporten; eksport kræver DriveHub Pro.
Hvor DriveHub stopper: Den spørger ikke om anskaffelsesværdien eller bilens alder, beregner ikke boniteta og ved ikke, om det brændstof, din arbejdsgiver stiller, dækker privatkørsel. Den sender intet til din arbejdsgiver.
DriveHub findes i App Store til iPhone. De slovenske regler står på Slovenien-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad ZDoh-2, ZDoh-2AB og FURS siger, og angiver artiklen, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din računovodja eller din arbejdsgivers lønafdeling, og tag de månedlige kilometer med.
Den fulde regel med de retsakter, den bygger på: Slovenien: krav til kørebogen.