 DriveHub
Landeguide · Slovenien · 7 min.
Boniteta på en službeni avto: 1,5 % om måneden, halveret i enhver måned under 500 private km
Din arbejdsgiver lader dig tage din službeni avto med hjem, og din lønseddel har nu en boniteta på 1,5 % af bilens værdi hver måned. Loven halverer den i enhver måned med under 500 private kilometer. Pendlingen tæller som privat, intet siger, hvilken form optegnelsen skal have, og uden en står de fulde 1,5 % ved magt.

Det korte svar
- Hvad er boniteta på en firmabil? ZDoh-2 43. člen (2) lægger 1,5 % af bilens anskaffelsesværdi om måneden til dit skattegrundlag, når din arbejdsgiver lader dig bruge bilen privat. Det gælder, uanset hvad du faktisk kørte.
- Hvornår halveres den? I enhver kalendermåned, hvor du kører færre end 500 kilometer privat i bilen.
- Tæller pendlingen? Ja. FURS regner kørslen mellem hjem og arbejdssted som privat brug, så den tæller med i de 500 km.
- Hvad hvis arbejdsgiveren betaler brændstoffet? Grundlaget stiger med 25 %. Begge regler kan gælde i samme måned: En halveret måned med brændstof er 0,9375 % af værdien, mod 1,875 % i en måned med brændstof og 500 km eller mere (og 1,5 % uden brændstof).
- Hvad beviser halveringen? En optegnelse over dine private kilometer, måned for måned. Ingen form er foreskrevet, og intet siger, hvem der fører den.
- Elbil? Nul for skatteårene 2025 til 2029. En hybrid er ikke en elbil — se boniteta på en hybrid službeni avto.
1,5 % af bilens værdi om måneden, uanset hvad du kørte
Reglen er ét stykke i indkomstskatteloven. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — uanset den faktiske brug. Der er intet element pr. kilometer. Bortset fra halveringen under 500 km nedenfor koster en måned med én weekendtur det samme som en måned med daglig privatkørsel. Beløbet lægges til dit skattegrundlag som indkomst. Det er ikke selve skatten.
FURS siger det på samme måde: Beløbet "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Et fast beløb, uden at spørge, om du brugte bilen hver dag.
Anskaffelsesværdien falder også med bilens alder. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| År i bilens levetid | Andel af anskaffelsesprisen, der bruges |
|---|---|
| 1. | 100 % |
| 2. | 85 % |
| 3. | 70 % |
| 4. | 55 % |
| 5. | 45 % |
| 6. | 35 % |
| 7. | 25 % |
| 8. | 15 % |
| 9. og senere | 10 % |
Hver påbegyndt måned tæller fuldt
Beløbet løber "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — for hver påbegyndt kalendermåned. En bil, du får den 25., beskattes for hele den måned, ikke forholdsmæssigt.
Har du ret til to biler i samme måned, for eksempel "tudi v primeru zamenjave vozila sredi meseca" (også når bilen skiftes midt i måneden), beregner FURS boniteta "za vsako vozilo posebej, in sicer v celotnem znesku" — for hver bil for sig, fuldt ud.
Testen med 500 km gælder også pr. kalendermåned. Om den gælder pr. bil i en måned med to biler, siger hverken loven eller FURS.
Halveringen under 500 private km
Samme stykke indeholder den ene nedsættelse, der afhænger af din kørsel. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Kører du færre end 500 km privat på en måned, halveres den værdi, der bruges i formlen. Hver måned står for sig. En måned over grænsen koster det fulde beløb og påvirker ikke månederne omkring den.
FURS gengiver reglen med en parentes, der betyder noget: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Det er vigtigt at føre ordentlige optegnelser. FURS siger også hvorfor, selv om beløbet er fast: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Oplysninger om den faktiske brug har betydning for en eventuel nedsættelse af grundlaget.
Din pendling tæller med i de 500 km
Det er her, de fleste førere tæller for lavt. FURS definerer den private brug, der udløser boniteta, som "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — private ture og også kørslen fra hjemmet til arbejdsstedet.
Kilometer mellem hjem og arbejde er altså private kilometer. De tæller med i de 500, ikke imod dem.
Regnestykket er hurtigt lavet. Bor du 12 km fra arbejdet og kører derind 20 dage, er pendlingen alene 12 × 2 × 20 = 480 km. Én tur på 60 km i weekenden bringer måneden op på 540 km, og halveringen er væk.
En firmabil har endnu en virkning på pendlingen. Stiller din arbejdsgiver også brændstof til rådighed til privat brug, beskattes enhver godtgørelse for transport til arbejde fuldt ud (Uredba 3. člen (5)). Selve godtgørelsen for transport til arbejde forklares i prevoz na delo i Slovenien.
Når arbejdsgiveren betaler brændstoffet: 0,9375 %
43(2) har også en sætning om brændstof: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
Halveringen og brændstoftillægget virker på forskellige ting. Halveringen nedsætter anskaffelsesværdien. Brændstofsætningen hæver skattegrundlaget. Ingen af dem udelukker den anden, og FURS beholder begge uden undtagelse. I én måned altså:
- 500 private km eller mere, med brændstof: 1,5 % × 125 % = 1,875 % af værdien.
- Under 500 private km, med brændstof: 1,5 % × 50 % × 125 % = 0,9375 % af værdien.
Rækkefølgen er ligegyldig, fordi begge trin er multiplikationer.
Et regneeksempel
En benzindrevet firmabil købt for 32 000 €, nu i sit tredje år, så den værdiansættes til 70 %: 22 400 €.
| Måned | Uden brændstof fra arbejdsgiveren | Med brændstof fra arbejdsgiveren |
|---|---|---|
| 500 private km eller mere | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Under 500 private km | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Kolonnen med brændstof svarer til procentsatserne ovenfor: 1,875 % af 22 400 € er 420 €, og 0,9375 % er 210 €.
Over et år uden brændstof fra arbejdsgiveren holder lad os sige otte måneder sig under 500 private km og fire ikke. Det lægger 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 € til dit skattegrundlag. Uden optegnelse for nogen måned ville det være 12 × 336 € = 4 032 €. Optegnelsen er 1 344 € skattegrundlag værd det år.
Hvad beviser halveringen
Loven gør halveringen afhængig af et faktum — færre end 500 private km — og kræver intet dokument. FURS siger, at optegnelser har betydning, men hverken ZDoh-2 eller FURS foreskriver en form eller opregner felter for optegnelsen over private kilometer.
Hvor FURS andre steder beskriver optegnelser for biler, kræver den "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", og for en fordeling af brændstof en, der er "pregledna in dokumentirana z verodostojnimi dokazili", med erhvervskilometer "dokumentirane s potnimi nalogi". Det, teksten understøtter, er altså en optegnelse over hver måneds private kilometer, ført i en form, som nogen kan holde op mod erhvervsturene på dine potni nalogi. Mere præcist står der ikke noget.
Der står heller ikke noget om, hvem der fører den. Boniteta beregnes på din lønseddel af din arbejdsgiver. Aftal med lønafdelingen, hvordan dine månedlige private kilometer når frem til dem, og behold din egen kopi.
Elbil, hybrid og din egen s.p.
- Ren elbil: Boniteta er nul for skatteårene 2025 til 2029 (ZDoh-2AB 22. člen). Fra 2030 er den 0,75 % om måneden, med samme aldersnedskrivning og samme halvering under 500 km og uden brændstoftillæg (43(9)).
- Hybrid, også plugin: ikke en elbil efter denne regel. Den betaler de 1,5 % nu og fra 2030. Detaljerne står i boniteta på en hybrid službeni avto.
- En bil i din egen s.p.: ingen boniteta på dig selv. En selvstændig er ikke sin egen lønmodtager, så privat brug håndteres i stedet ved, at den private andel af bilens udgifter ikke kan fradrages. Se en bil i din s.p..
Før du regner med halveringen
- Kend bilens anskaffelsesværdi, og hvilket år i levetiden den er i.
- Vid, om din arbejdsgiver stiller brændstof til rådighed til privatkørsel.
- Tæl din pendling som private kilometer.
- Før dine private kilometer pr. kalendermåned, og se, hvilke måneder der holdt sig under 500.
- Aftal med lønafdelingen, hvordan månedens tal når frem til dem.
Sådan gør DriveHub det lettere
Halveringen afhænger af ét tal pr. måned: hvor langt bilen blev kørt privat, pendlingen medregnet.
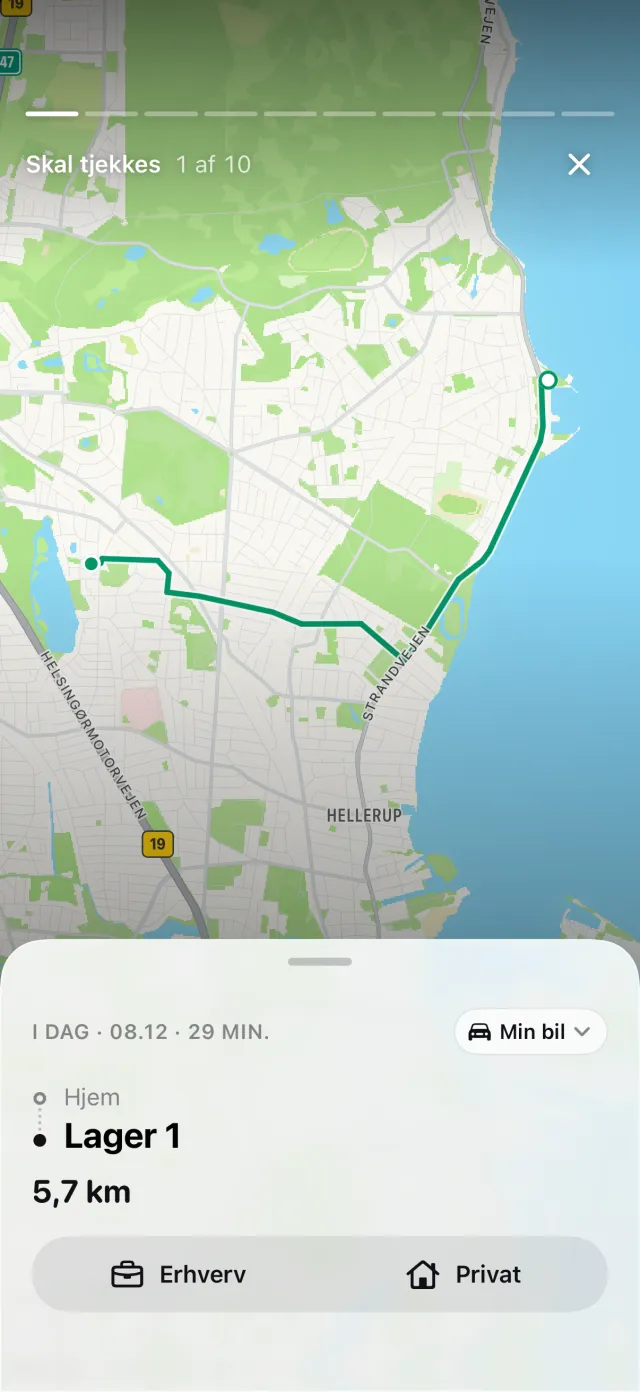
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Regler for steder, dine tidligere ture ad samme rute og din arbejdstid arkiverer mange ture som Erhverv eller Privat. Resten venter under Skal tjekkes, én tur ad gangen.
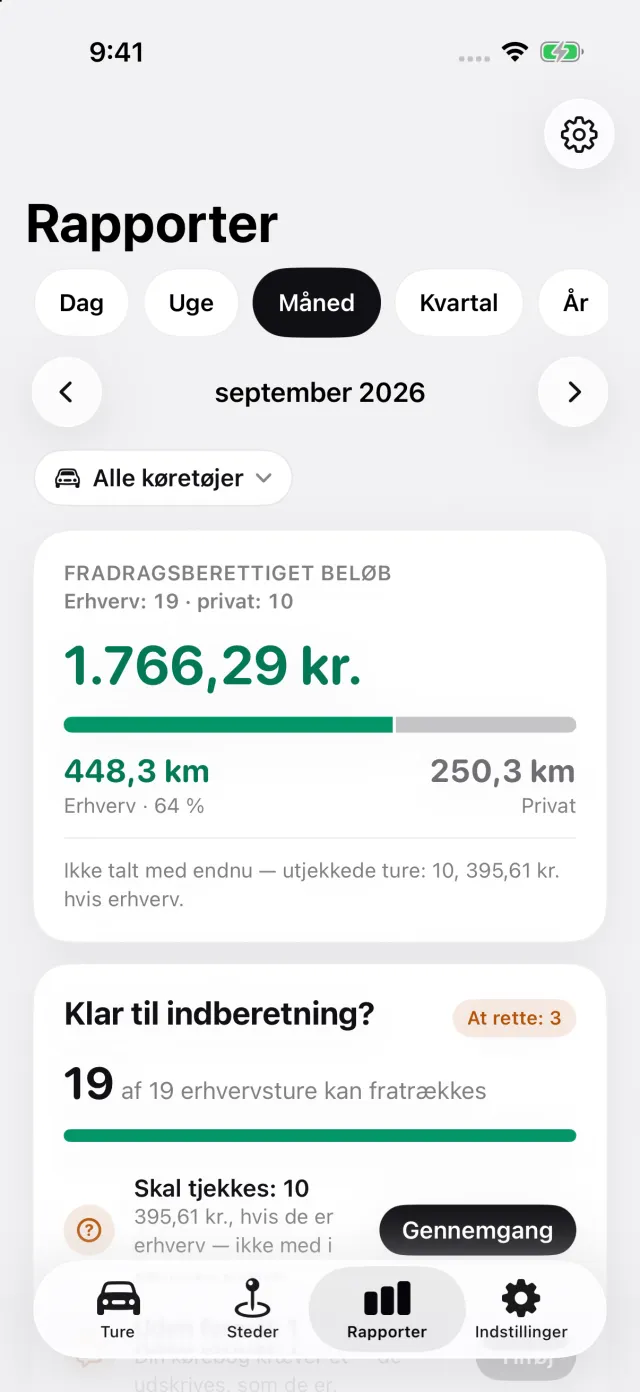
Rapporter viser erhvervs- og privatkilometer for enhver måned, for ét køretøj eller alle.
For en slovensk firmabil tilføjer den eksporterede rapport om netop den bil Privatkørsel pr. måned: den private afstand i hver kalendermåned, med de afsluttede måneder under 500 km markeret. En måned, der ikke er slut ved rapportens udgang, markeres ikke.
Sådan får du den:
- I Indstillinger åbner du Køretøjer og derefter bilen. Under Hvis bil er det? vælger du Firmabil, jeg betaler brændstoffet eller Firmabil, brændstof inkluderet. Under Brændstof vælger du, hvad bilen kører på. For en elbil vises blokken fra 2030, når boniteta ikke længere er nul.
- Hvor DriveHub spørger, svarer du Privat for en privat tur i bilen og Pendling for kørslen til arbejde; begge tæller som private. Er en privat tur arkiveret som Erhverv, så ret den. En tur, der stadig står under Skal tjekkes, er ikke afgjort og kan ligge på den forkerte side, så ryd dem, før du regner med en måneds tal.
- Åbn Rapporter, tryk på køretøjsfilteret, og vælg firmabilen: Blokken udskrives kun i en rapport om én bil. Eksportér rapporten; eksport kræver DriveHub Pro.
Hvor DriveHub stopper: Den spørger ikke om anskaffelsesværdien eller bilens alder, beregner ikke boniteta og sender intet til din arbejdsgiver.
DriveHub findes i App Store til iPhone. De slovenske regler står på Slovenien-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad ZDoh-2, ZDoh-2AB, Uredba og FURS siger, og angiver artiklen, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din računovodja eller din arbejdsgivers lønafdeling, og tag de månedlige kilometer med.
Den fulde regel med de retsakter, den bygger på: Slovenien: krav til kørebogen.