 DriveHub
Vodič za državu · Slovenija · 5 min
Plug-in hibrid nije električni: njegova boniteta iznosi 1,5 % sada i nakon 2030.
Poslodavac vam je kao službeni avto dao plug-in hibrid, a netko vam je rekao da je boniteta nula jer se puni iz utičnice. Nije. Nula vrijedi samo za potpuno električne automobile. Hibrid plaća uobičajenih 1,5 % nabavne vrijednosti mjesečno, a jedino što to može prepoloviti jest mjesec s manje od 500 privatnih kilometara.

Kratki odgovor
- Je li boniteta za hibridni službeni automobil u Sloveniji nula? Nije. Vrijednost nula za porezne godine od 2025. do 2029. obuhvaća samo automobil na električni pogon. FURS kaže da se olakšica primjenjuje „samo na električna osebna vozila … ne pa tudi na hibridna vozila“.
- Što hibrid plaća umjesto toga? Opće pravilo iz ZDoh-2 43. člen (2): 1,5 % nabavne vrijednosti automobila mjesečno, dodano vašoj poreznoj osnovici bez obzira na to koliko ste stvarno vozili privatno.
- Mijenja li se to 2030.? Za hibrid ne. Stopa od 0,75 % koja počinje 2030. vrijedi samo za potpuno električne automobile. Hibrid ostaje na 1,5 %.
- Može li biti niža? Može, na dva načina koja propisuje isti stavak. Vrijednost pada sa starošću automobila, a prepolovljuje se u svakom mjesecu s manje od 500 privatnih kilometara.
- Može li biti viša? Može. Povećava se za 25 % kad poslodavac osigurava i gorivo. Mjesec koji je i prepolovljen i s gorivom iznosi 0,9375 %.
- Što vam treba za prepolovljenje? Evidencija vaših privatnih kilometara, mjesec po mjesec, u kojoj se vožnja između kuće i posla računa kao privatna. Bez nje ostaje punih 1,5 %.
Nula je napisana za električne automobile, i FURS to kaže
Olakšica dolazi iz zakona o izmjenama, ZDoh-2AB, 22. člen:
„Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič.“
Mjerilo je „na električni pogon“ — električni pogon. FURS ga tumači usko: olakšica „se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila“. Samo električni, ne i hibridi. Plug-in hibrid puni se iz mreže, ali troši i gorivo, pa je za bonitetu u istoj skupini s automobilima na benzin i dizel.
Od porezne godine 2030. nula za električni automobil prestaje. FURS: „Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič.“ ZDoh-2 43(9) tada električni automobil vrednuje s 0,75 % nabavne vrijednosti mjesečno. Taj je stavak napisan za automobil „na električni pogon“ i ni za što drugo. 43(2), pravilo od 1,5 %, primjenjuje se na svaki službeni automobil „razen vozila iz devetega odstavka tega člena“, pa iz njega izlazi samo električni automobil. Plug-in hibrid plaća 1,5 % sada i plaćat će 1,5 % i od 2030. Niža stopa do njega ne dopire.
Što hibrid plaća: 1,5 % mjesečno, koliko god vozili
ZDoh-2 43. člen (2) privatnu uporabu službenog automobila vrednuje ovako:
„se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno“
Ne glede na dejansko uporabo — bez obzira na stvarnu uporabu. Iznos ne raste s privatnom vožnjom. To je paušalni mjesečni udio nabavne vrijednosti automobila i ulazi u vašu poreznu osnovicu kao dohodak. Taj iznos nije sam porez; vaš se porez izračunava na osnovici koja ga uključuje.
Isti stavak smanjuje nabavnu vrijednost kako automobil stari, prepolovljuje je u svakom mjesecu s manje od 500 privatnih km i povećava rezultat za 25 % kad poslodavac osigurava gorivo. Kako svako od toga djeluje za bilo koji službeni automobil, objašnjava članak boniteta za službeni avto u Sloveniji. Za hibrid je važno da se sve to na njega primjenjuje, kroz 43(2), i da se dvoje od toga može susresti u istom mjesecu.
Prepolovljenje i gorivo u istom mjesecu
I prepolovljenje i dodatak za gorivo primjenjuju se na hibrid točno kao na automobil na benzin: mjesec ispod 500 privatnih km s poslodavčevim gorivom iznosi 0,9375 % vrijednosti, prema 1,875 % u mjesecu s gorivom i 500 km ili više. Kako prepolovljenje, dodatak za gorivo i put na posao međusobno djeluju, objašnjava članak pravilo od 500 km za službeni avto.
Primjer izračuna
Plug-in hibrid nabavne vrijednosti 50 000 €, u prvoj godini, a poslodavac ne plaća gorivo za privatnu vožnju:
| Mjesec | Osnova | Boniteta dodana vašoj poreznoj osnovici |
|---|---|---|
| 600 privatnih km | 1,5 % × 50 000 € | 750 € |
| 420 privatnih km | 1,5 % × 50 000 € ÷ 2 | 375 € |
Ako sedam mjeseci u godini ostane ispod 500 privatnih km, a pet ne, godina vašoj poreznoj osnovici dodaje 7 × 375 € + 5 × 750 € = 6 375 €, prema 12 × 750 € = 9 000 € bez prepolovljenja. Mjeseci ispod 500 km od toga oduzimaju 2 625 €.
Ako poslodavac plaća i gorivo za privatnu vožnju, puni mjesec iznosi 750 € + 25 % = 937,50 €, a mjesec ispod 500 privatnih km 375 € + 25 % = 468,75 € (0,9375 % × 50 000 €).
Isti automobil u šestoj godini vrednuje se s 35 % od 50 000 €, odnosno 17 500 € (tablica starosti nalazi se u općem članku). To je 262,50 € mjesečno, odnosno 131,25 € u mjesecu ispod 500 privatnih km.
Potpuno električni automobil iste cijene dodaje 0 € u svakom mjesecu od 2025. do 2029., koliko god se privatno vozio.
Prepolovljenje je mjesto gdje ulazi evidencija
Za vozača hibrida to je jedina poluga koju zakon nudi, sada i nakon 2030. Vozač električnog automobila nema razloga brojiti do 2030., kad se prepolovljenje počne primjenjivati na 0,75 %. Što bi evidencija trebala pokazivati i zašto se put na posao računa kao privatan, objašnjava članak pravilo od 500 km za službeni avto.
Prije nego što se oslonite na prepolovljenje
- Provjerite kakav je vaš automobil: potpuno električni automobili za 2025. do 2029. imaju nulu; plug-in i drugi hibridi nemaju.
- Znajte nabavnu vrijednost automobila i u kojoj je godini starosti.
- Znajte osigurava li poslodavac gorivo za privatnu vožnju.
- Vodite svoje privatne kilometre po kalendarskom mjesecu, uključujući put na posao, i provjerite koji su mjeseci ostali ispod 500.
- Umjesto toga za poslovne vožnje koristite vlastiti automobil? To je kilometrina na potnom nalogu — vidi kilometrina i potni nalog u Sloveniji.
Kako DriveHub to olakšava
Prepolovljenje ovisi o jednoj brojci za svaki mjesec: koliko je automobil privatno vožen.
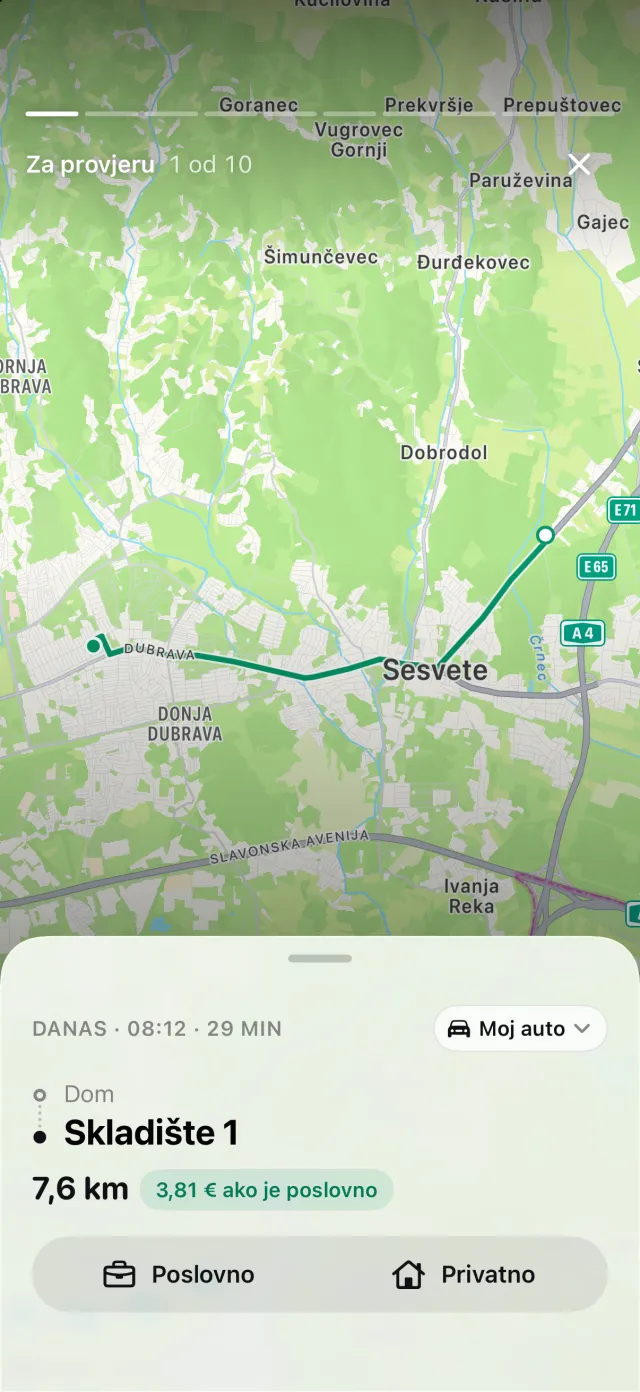
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Pravila za mjesta, vaše prijašnje vožnje istom rutom i vaše radno vrijeme razvrstavaju mnoge vožnje kao Poslovno ili Privatno. Ostale čekaju pod Za provjeru, vožnju po vožnju.
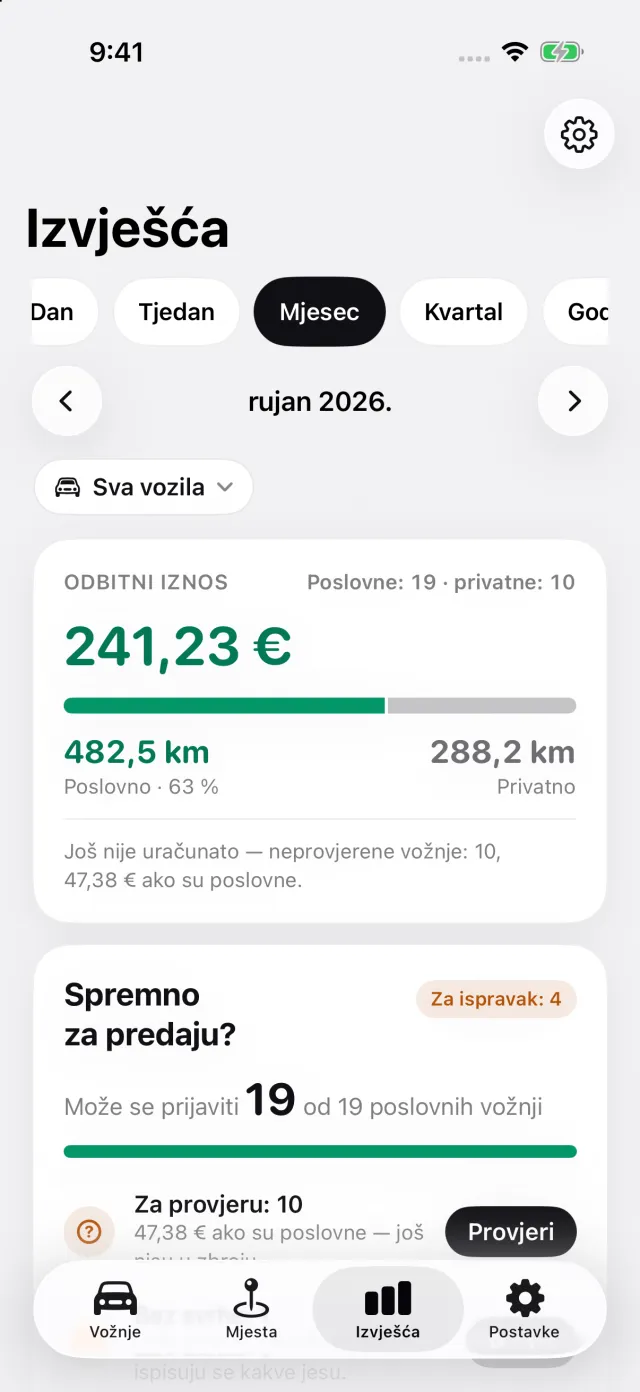
Izvješća prikazuju poslovne i privatne kilometre za bilo koji mjesec, za jedno vozilo ili sva.
Za slovenski službeni automobil izvezeno izvješće o tom jednom automobilu dodaje Privatna vožnja po mjesecima: privatnu udaljenost u svakom kalendarskom mjesecu, s označenim završenim mjesecima ispod 500 km. Mjesec koji do kraja izvješća još nije završio ne označuje se. Za potpuno električni automobil blok čeka 2030., jer do tada nema što prepoloviti.
Kako do toga doći:
- U Postavke otvorite Vozila, a zatim automobil. Pod Čiji je ovo auto? odaberite Službeni auto, gorivo plaćam sam ili Službeni auto, gorivo uključeno. Pod Gorivo odaberite Plug-in hibrid, ili Benzin, dizel ili hibrid za hibrid koji se ne može priključiti na struju.
- Kad DriveHub pita, za privatnu vožnju automobilom odgovorite Privatno, a za vožnju na posao Put na posao; obje se računaju kao privatne. Ako je privatna vožnja razvrstana kao Poslovno, promijenite je. Vožnja koja je još pod Za provjeru nije riješena i može biti na pogrešnoj strani, pa ih razriješite prije nego što se oslonite na mjesečni iznos.
- Otvorite Izvješća, dodirnite filtar vozila i odaberite službeni automobil: blok se ispisuje samo u izvješću o jednom automobilu. Izvezite izvješće; izvoz zahtijeva DriveHub Pro.
Gdje DriveHub staje: ne pita za nabavnu vrijednost ni starost automobila, ne izračunava bonitetu i ne zna pokriva li gorivo koje osigurava vaš poslodavac i privatnu vožnju. Ništa ne šalje vašem poslodavcu.
DriveHub je u App Storeu za iPhone. Slovenska pravila nalaze se na stranici o Sloveniji. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu ZDoh-2, ZDoh-2AB i FURS, i navodi članak kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog računovođu (računovodja) ili obračun plaća svog poslodavca — i ponesite mjesečne kilometre.
Cijelo pravilo s propisima iz kojih proizlazi: Slovenija: zahtjevi za evidenciju kilometraže.