 DriveHub
Guide pays · Slovénie · 5 min
Une hybride rechargeable n'est pas électrique : sa boniteta est de 1,5 % aujourd'hui et après 2030
Votre employeur vous a confié une hybride rechargeable comme službeni avto, et quelqu'un vous a dit que la boniteta était nulle puisqu'elle se recharge sur une prise. Ce n'est pas le cas. Le zéro ne vaut que pour les voitures entièrement électriques. Une hybride paie les 1,5 % ordinaires de sa valeur d'achat par mois, et la seule chose qui puisse les réduire de moitié est un mois comptant moins de 500 kilomètres privés.

La réponse courte
- La boniteta d'une voiture de fonction hybride est-elle nulle en Slovénie ? Non. La valeur nulle pour les années d'imposition 2025 à 2029 ne couvre qu'une voiture à propulsion électrique. FURS précise que l'allègement s'applique "samo na električna osebna vozila … ne pa tudi na hibridna vozila".
- Que paie une hybride à la place ? La règle générale du ZDoh-2, 43. člen (2) : 1,5 % de la valeur d'achat de la voiture par mois, ajoutés à votre base imposable quel que soit le kilométrage privé réellement parcouru.
- Cela change-t-il en 2030 ? Pas pour une hybride. Le taux de 0,75 % qui commence en 2030 ne vaut que pour les voitures entièrement électriques. Une hybride reste à 1,5 %.
- Peut-elle être plus basse ? Oui, de deux façons que fixe le même alinéa. La valeur diminue avec l'âge de la voiture, et elle est réduite de moitié tout mois comptant moins de 500 kilomètres privés.
- Peut-elle être plus élevée ? Oui. Elle est majorée de 25 % lorsque l'employeur fournit aussi le carburant. Un mois à la fois réduit de moitié et avec carburant revient à 0,9375 %.
- Que vous faut-il pour la réduction de moitié ? Un relevé de vos kilomètres privés, mois par mois, le trajet entre le domicile et le travail étant compté comme privé. Sans relevé, les 1,5 % s'appliquent en entier.
Le zéro est écrit pour les voitures électriques, et FURS le dit
L'allègement vient de la loi modificative ZDoh-2AB, 22. člen :
"Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič."
Le critère est "na električni pogon" — la propulsion électrique. FURS l'interprète strictement : l'allègement "se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila". Uniquement les électriques, pas les hybrides. Une hybride rechargeable se recharge sur le secteur mais brûle aussi du carburant : pour la boniteta, elle est rangée avec les voitures à essence et diesel.
À partir de l'année d'imposition 2030, le zéro de la voiture électrique prend fin. FURS : "Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič." Le ZDoh-2, 43(9), évalue alors la voiture électrique à 0,75 % de sa valeur d'achat par mois. Cet alinéa est écrit pour une voiture "na električni pogon" et rien d'autre. Le 43(2), la règle des 1,5 %, s'applique à toute voiture de fonction "razen vozila iz devetega odstavka tega člena" : seule la voiture électrique en sort donc. Une hybride rechargeable paie 1,5 % aujourd'hui et paie toujours 1,5 % à partir de 2030. Le taux réduit ne l'atteint pas.
Ce que paie une hybride : 1,5 % par mois, quel que soit le kilométrage
Le ZDoh-2, 43. člen (2), évalue ainsi l'usage privé d'une voiture de fonction :
"se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — indépendamment de l'usage réel. La charge n'augmente pas avec la conduite privée. C'est une part mensuelle forfaitaire de la valeur d'achat de la voiture, qui entre dans votre base imposable en tant que revenu. Ce montant n'est pas l'impôt lui-même ; votre impôt se calcule sur une base qui l'inclut.
Le même alinéa diminue la valeur d'achat à mesure que la voiture vieillit, la réduit de moitié tout mois comptant moins de 500 km privés, et majore le résultat de 25 % lorsque l'employeur fournit le carburant. Le fonctionnement de chacune de ces règles pour toute voiture de fonction est expliqué dans la boniteta d'un službeni avto en Slovénie. Ce qui compte pour une hybride, c'est qu'elles s'appliquent toutes à elle, par le 43(2), et que deux d'entre elles peuvent se cumuler dans un même mois.
Réduction de moitié et carburant dans le même mois
La réduction de moitié et la majoration pour carburant s'appliquent à une hybride exactement comme à une voiture à essence : un mois sous 500 km privés avec carburant de l'employeur représente 0,9375 % de la valeur, contre 1,875 % pour un mois avec carburant de 500 km ou plus. La façon dont la réduction de moitié, la majoration pour carburant et le trajet domicile-travail interagissent est expliquée dans la règle des 500 km pour un službeni avto.
Un exemple chiffré
Une hybride rechargeable d'une valeur d'achat de 50 000 €, dans sa première année, l'employeur ne payant pas le carburant privé :
| Mois | Base | Boniteta ajoutée à votre base imposable |
|---|---|---|
| 600 km privés | 1,5 % × 50 000 € | 750 € |
| 420 km privés | 1,5 % × 50 000 € ÷ 2 | 375 € |
Si sept mois de l'année restent sous 500 km privés et cinq non, l'année ajoute 7 × 375 € + 5 × 750 € = 6 375 € à votre base imposable, contre 12 × 750 € = 9 000 € sans réduction de moitié. Les mois sous 500 km en retirent 2 625 €.
Si l'employeur paie aussi le carburant privé, un mois plein fait 750 € + 25 % = 937,50 €, et un mois sous 500 km privés fait 375 € + 25 % = 468,75 € (0,9375 % × 50 000 €).
La même voiture dans sa sixième année est évaluée sur 35 % de 50 000 €, soit 17 500 € (le tableau des âges figure dans l'article général). Cela fait 262,50 € par mois, ou 131,25 € pour un mois sous 500 km privés.
Une voiture entièrement électrique du même prix ajoute 0 € chaque mois de 2025 à 2029, quelle que soit la distance parcourue à titre privé.
La réduction de moitié, c'est là qu'intervient le relevé
Pour le conducteur d'une hybride, c'est le seul levier que la loi offre, aujourd'hui comme après 2030. Le conducteur d'une électrique n'a aucune raison de compter avant 2030, quand la réduction de moitié commence à s'appliquer aux 0,75 %. Ce que le relevé doit montrer, et pourquoi le trajet domicile-travail compte comme privé, est expliqué dans la règle des 500 km pour un službeni avto.
Avant de compter sur la réduction de moitié
- Vérifiez ce qu'est votre voiture : les voitures entièrement électriques sont à zéro pour 2025 à 2029 ; les hybrides rechargeables et autres hybrides, non.
- Connaissez la valeur d'achat de la voiture et l'année de vie dans laquelle elle se trouve.
- Sachez si votre employeur fournit le carburant pour la conduite privée.
- Tenez vos kilomètres privés par mois civil, trajet domicile-travail compris, et voyez quels mois sont restés sous 500.
- Vous utilisez plutôt votre propre voiture pour des déplacements professionnels ? C'est la kilometrina sur un potni nalog — voir kilometrina et potni nalog en Slovénie.
Comment DriveHub vous facilite la tâche
La réduction de moitié tient à un seul chiffre par mois : la distance parcourue à titre privé avec la voiture.
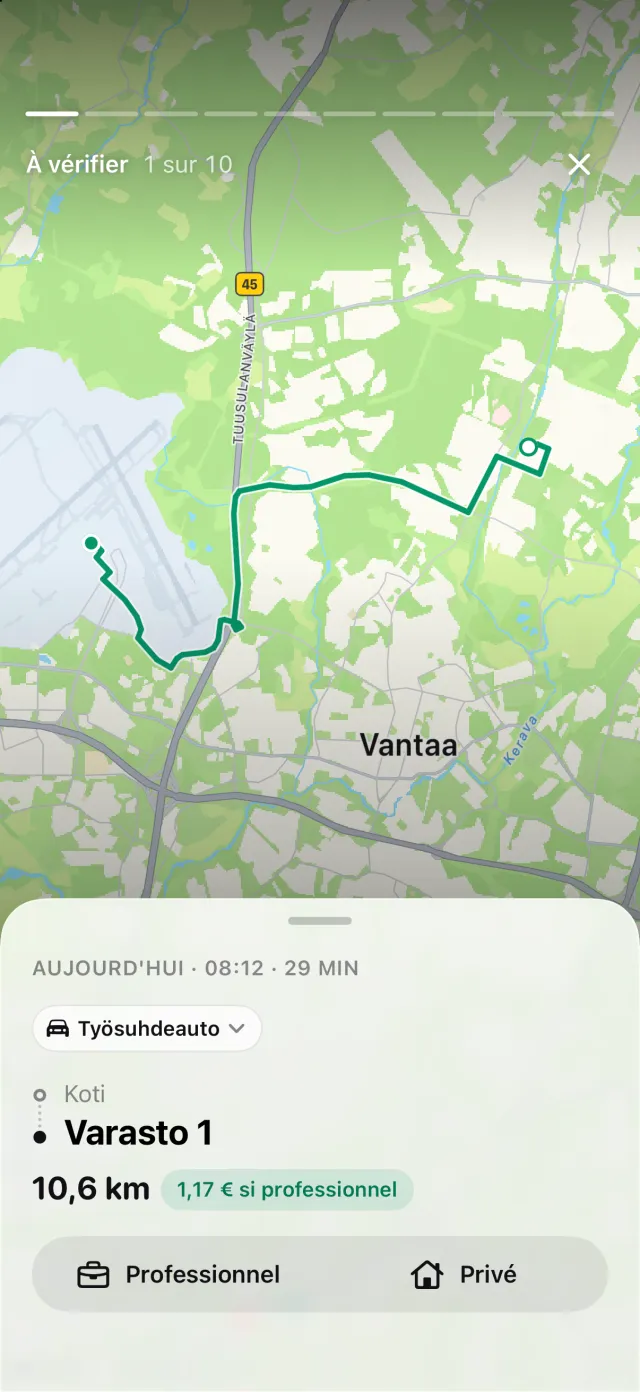
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Les règles de vos lieux, vos trajets précédents sur le même itinéraire et vos horaires de travail classent de nombreux trajets en Professionnel ou Privé. Les autres attendent sous À vérifier, un trajet à la fois.
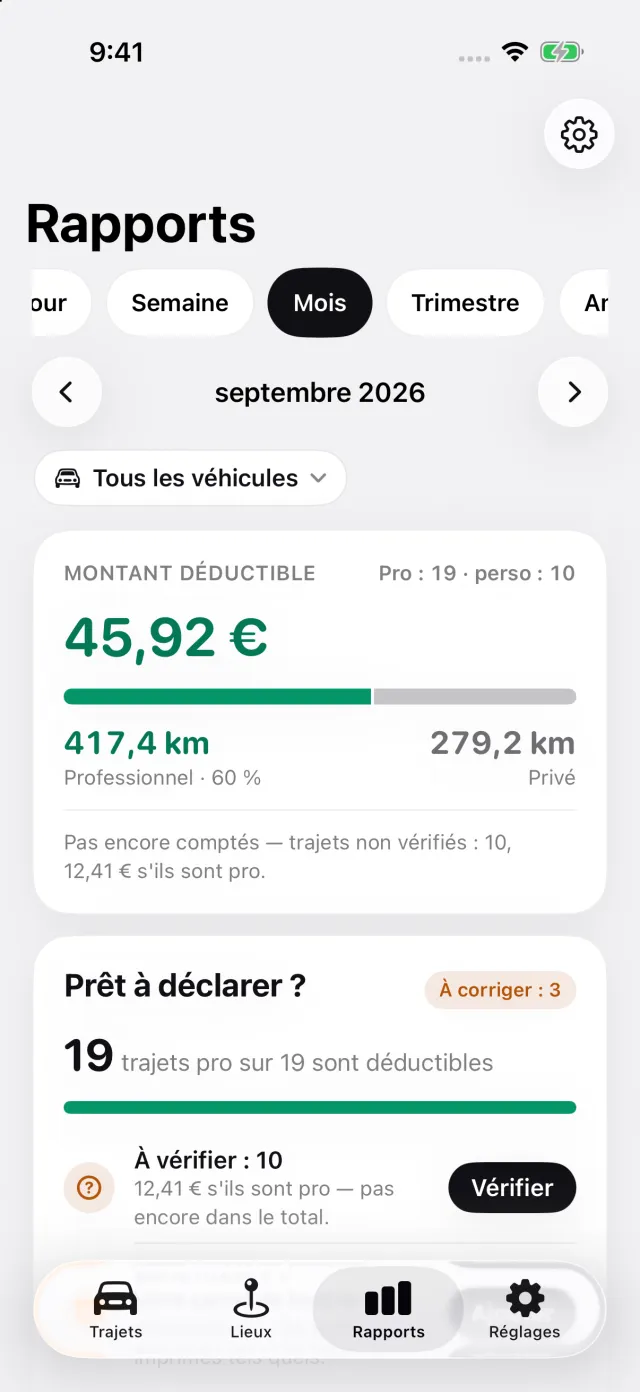
Rapports affiche les kilomètres professionnels et privés pour n'importe quel mois, pour un véhicule ou pour tous.
Pour une voiture de fonction slovène, le rapport exporté portant sur cette seule voiture ajoute Trajets privés par mois : la distance privée de chaque mois civil, les mois terminés sous 500 km étant marqués. Un mois qui n'est pas terminé à la fin du rapport n'est pas marqué. Pour une voiture entièrement électrique, le bloc attend 2030, car avant cette date il n'y a rien à réduire de moitié.
Pour l'obtenir :
- Dans Réglages, ouvrez Véhicules, puis la voiture. Sous À qui appartient cette voiture ?, choisissez Voiture de fonction, je paie le carburant ou Voiture de fonction, carburant compris. Sous Carburant, choisissez Hybride rechargeable, ou Essence, diesel ou hybride pour une hybride qui ne se branche pas.
- Quand DriveHub vous le demande, répondez Privé pour un trajet privé avec la voiture et Domicile-travail pour le trajet vers le travail ; les deux comptent comme privés. Si un trajet privé a été classé Professionnel, changez-le. Un trajet encore sous À vérifier n'est pas réglé et peut se trouver du mauvais côté : videz donc cette liste avant de vous fier au chiffre d'un mois.
- Ouvrez Rapports, touchez le filtre de véhicule et choisissez la voiture de fonction : le bloc n'est imprimé que pour un rapport portant sur une seule voiture. Exportez le rapport ; l'export nécessite DriveHub Pro.
Là où DriveHub s'arrête : il ne demande ni la valeur d'achat ni l'âge de la voiture, ne calcule pas la boniteta et ne sait pas si le carburant fourni par votre employeur couvre la conduite privée. Il n'envoie rien à votre employeur.
DriveHub est sur l'App Store pour iPhone. Les règles slovènes figurent sur la page Slovénie. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent le ZDoh-2, le ZDoh-2AB et FURS, et nomme l'article pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre računovodja ou le service de paie de votre employeur — et apportez les kilomètres mensuels.
La règle complète, avec les textes dont elle découle : Slovénie : exigences du journal kilométrique.
Pour aller plus loin
- Voiture sur votre s.p. : seule la part professionnelle compte — et c'est le relevé qui la montre
- Boniteta sur un službeni avto : 1,5 % par mois, réduite de moitié tout mois sous 500 km privés
- Le document slovène s'établit avant le trajet — et la plupart des entrepreneurs individuels ne peuvent pas prétendre aux 0,43 €