 DriveHub
Landsguide · Slovenien · 5 min
En laddhybrid är ingen elbil: dess boniteta är 1,5 % nu och efter 2030
Din arbetsgivare har gett dig en laddhybrid som službeni avto, och någon har sagt att boniteta är noll eftersom den laddas från ett eluttag. Det är den inte. Nollan gäller bara rena elbilar. En hybrid betalar de vanliga 1,5 % av anskaffningsvärdet i månaden, och det enda som kan halvera det är en månad med under 500 privata kilometer.

Det korta svaret
- Är boniteta på en tjänstebil som är hybrid noll i Slovenien? Nej. Nollvärdet för beskattningsåren 2025 till 2029 gäller bara en bil med elektrisk drift. FURS, den slovenska skatteförvaltningen, säger att lättnaden gäller "samo na električna osebna vozila … ne pa tudi na hibridna vozila".
- Vad betalar en hybrid i stället? Huvudregeln i ZDoh-2 43. člen (2): 1,5 % av bilens anskaffningsvärde i månaden, som läggs till ditt skatteunderlag oavsett hur mycket du faktiskt körde privat.
- Ändras det 2030? Inte för en hybrid. Satsen på 0,75 % som börjar 2030 gäller bara rena elbilar. En hybrid ligger kvar på 1,5 %.
- Kan det bli lägre? Ja, på två sätt som samma stycke anger. Värdet sjunker med bilens ålder, och det halveras varje månad med under 500 privata kilometer.
- Kan det bli högre? Ja. Det höjs med 25 % när arbetsgivaren också tillhandahåller bränslet. En månad som både är halverad och har bränsle blir 0,9375 %.
- Vad behöver du för halveringen? En redovisning av dina privata kilometer, månad för månad, med resan mellan hem och arbete räknad som privat. Utan den står hela 1,5 % kvar.
Nollan är skriven för elbilar, och FURS säger det
Lättnaden kommer från ändringslagen ZDoh-2AB, 22. člen:
"Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič."
Kriteriet är "na električni pogon" — elektrisk drift. FURS läser det snävt: lättnaden "se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila". Bara elbilar, inte hybrider. En laddhybrid laddas från elnätet och förbränner också bränsle, så den hör ihop med bensin- och dieselbilar när det gäller boniteta.
Från beskattningsåret 2030 upphör elbilens nolla. FURS: "Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič." ZDoh-2 43(9) värderar då elbilen till 0,75 % av anskaffningsvärdet i månaden. Det stycket är skrivet för en bil "na električni pogon" och inget annat. 43(2), regeln om 1,5 %, gäller varje tjänstebil "razen vozila iz devetega odstavka tega člena", så det är bara elbilen som lämnar den. En laddhybrid betalar 1,5 % nu och betalar fortfarande 1,5 % från 2030. Den lägre satsen når den inte.
Vad en hybrid betalar: 1,5 % i månaden, vad du än körde
ZDoh-2 43. člen (2) värderar privat användning av en tjänstebil så här:
"se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — oavsett faktisk användning. Beloppet växer inte med den privata körningen. Det är en fast månatlig andel av bilens anskaffningsvärde, och den läggs till ditt skatteunderlag som inkomst. Beloppet är inte själva skatten; din skatt räknas ut på ett underlag som innehåller det.
Samma stycke sänker anskaffningsvärdet när bilen blir äldre, halverar det varje månad med under 500 privata km och höjer resultatet med 25 % när arbetsgivaren tillhandahåller bränslet. Hur var och en av dessa fungerar för vilken tjänstebil som helst finns i boniteta för en službeni avto i Slovenien. Det som spelar roll för en hybrid är att alla gäller den, genom 43(2), och att två av dem kan mötas under samma månad.
Halvering och bränsle samma månad
Både halveringen och bränslepåslaget gäller en hybrid precis som en bensinbil: en månad under 500 privata km med bränsle från arbetsgivaren är 0,9375 % av värdet, mot 1,875 % för en månad med bränsle och 500 km eller mer. Hur halveringen, bränslepåslaget och resan till jobbet samverkar finns i regeln om 500 km för en službeni avto.
Ett räkneexempel
En laddhybrid med ett anskaffningsvärde på 50 000 €, på sitt första år, där arbetsgivaren inte betalar för privat bränsle:
| Månad | Underlag | Boniteta som läggs till ditt skatteunderlag |
|---|---|---|
| 600 privata km | 1,5 % × 50 000 € | 750 € |
| 420 privata km | 1,5 % × 50 000 € ÷ 2 | 375 € |
Håller sig sju av årets månader under 500 privata km och fem inte gör det lägger året till 7 × 375 € + 5 × 750 € = 6 375 € till ditt skatteunderlag, mot 12 × 750 € = 9 000 € utan halvering. Månaderna under 500 km drar av 2 625 € från det.
Betalar arbetsgivaren också för privat bränsle blir en hel månad 750 € + 25 % = 937,50 €, och en månad under 500 privata km 375 € + 25 % = 468,75 € (0,9375 % × 50 000 €).
Samma bil på sitt sjätte år värderas till 35 % av 50 000 €, alltså 17 500 € (åldertabellen finns i den allmänna artikeln). Det blir 262,50 € i månaden, eller 131,25 € en månad under 500 privata km.
En ren elbil med samma pris lägger till 0 € varje månad 2025 till 2029, hur långt den än körs privat.
Det är vid halveringen som en redovisning kommer in
För den som kör hybrid är det här den enda hävstång lagen erbjuder, nu och efter 2030. Den som kör elbil har inget skäl att räkna förrän 2030, då halveringen börjar gälla de 0,75 %. Vad redovisningen ska visa, och varför resan till jobbet räknas som privat, finns i regeln om 500 km för en službeni avto.
Innan du förlitar dig på halveringen
- Kontrollera vad din bil är: rena elbilar ligger på noll för 2025 till 2029; laddhybrider och andra hybrider gör det inte.
- Känn till bilens anskaffningsvärde och vilket år den är inne på.
- Ta reda på om din arbetsgivare tillhandahåller bränsle för privat körning.
- För dina privata kilometer per kalendermånad, resan till jobbet inräknad, och se vilka månader som stannade under 500.
- Använder du i stället din egen bil för tjänsteresor? Det är kilometrina på ett potni nalog — se kilometrina och potni nalog i Slovenien.
Hur DriveHub gör det enklare
Halveringen hänger på en siffra per månad: hur långt bilen kördes privat.
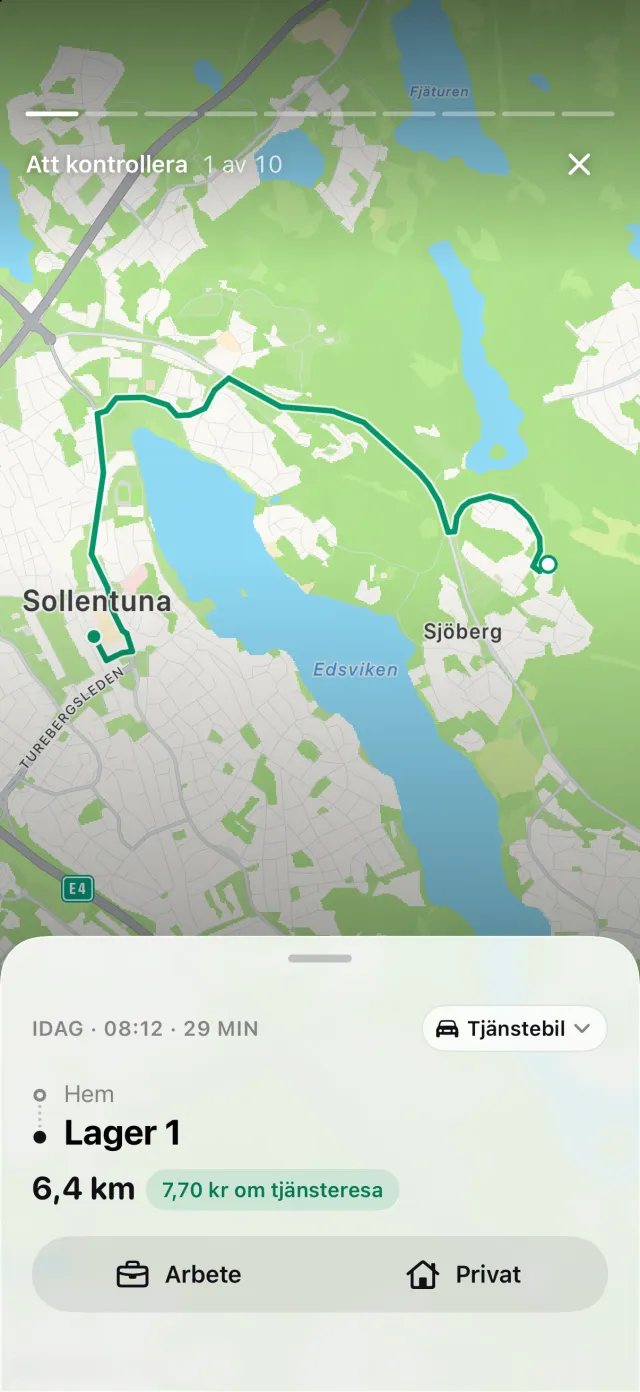
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Regler för platser, dina tidigare körningar på samma rutt och dina arbetstider sorterar många resor som Arbete eller Privat. Resten väntar under Att kontrollera, en resa i taget.
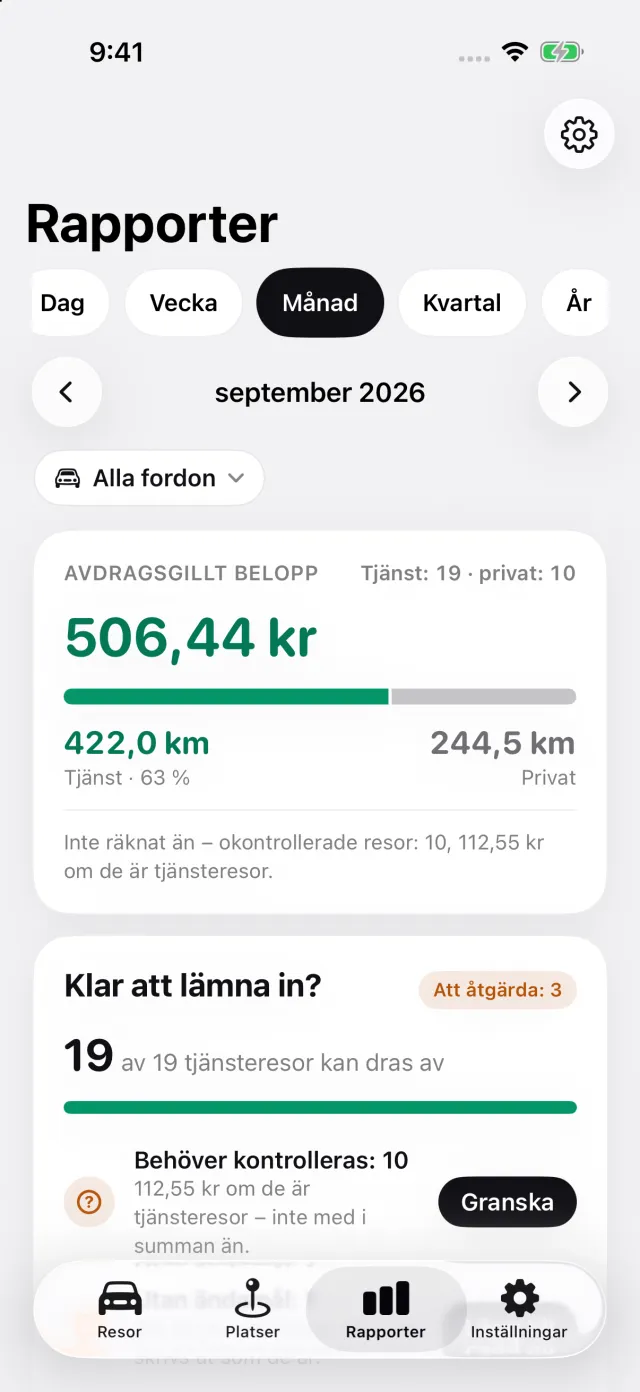
Rapporter visar kilometer i arbetet och privat för valfri månad, för ett fordon eller alla.
För en slovensk tjänstebil lägger den exporterade rapporten om just den bilen till Privatkörning per månad: den privata sträckan varje kalendermånad, med de avslutade månaderna under 500 km markerade. En månad som inte är slut när rapporten slutar markeras inte. För en ren elbil väntar blocket till 2030, eftersom det inte finns något att halvera dessförinnan.
Så här får du fram den:
- Öppna Fordon i Inställningar och sedan bilen. Under Vems bil är detta? väljer du Tjänstebil, jag betalar bränslet eller Tjänstebil, bränsle ingår. Under Drivmedel väljer du Laddhybrid, eller Bensin, diesel eller hybrid för en hybrid som inte kan laddas från uttag.
- Där DriveHub frågar svarar du Privat för en privat resa med bilen och Arbetsresa för resan till jobbet; båda räknas som privata. Har en privat resa sorterats som Arbete, ändra den. En resa som fortfarande ligger under Att kontrollera är inte avgjord och kan hamna på fel sida, så gå igenom dem innan du förlitar dig på en månads siffra.
- Öppna Rapporter, tryck på fordonsfiltret och välj tjänstebilen: blocket skrivs bara ut i en rapport om en enda bil. Exportera rapporten; export kräver DriveHub Pro.
Där DriveHub slutar: den frågar inte efter anskaffningsvärdet eller bilens ålder, räknar inte ut boniteta och vet inte om bränslet som din arbetsgivare tillhandahåller täcker privat körning. Den skickar ingenting till din arbetsgivare.
DriveHub finns på App Store för iPhone. De slovenska reglerna finns på sidan om Slovenien. Att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad ZDoh-2, ZDoh-2AB och FURS säger, och anger artikeln så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din računovodja (redovisningskonsult) eller arbetsgivarens lönekontor, och ta med kilometerna per månad.
Hela regeln och källorna den bygger på: Slovenien: krav på körjournalen.