 DriveHub
Guía por país · Eslovenia · 5 min
Un híbrido enchufable no es eléctrico: su boniteta es del 1,5 % ahora y después de 2030
Tu empleador te ha dado un híbrido enchufable como službeni avto, y alguien te ha dicho que la boniteta es cero porque se carga en un enchufe. No lo es. El cero es solo para los coches totalmente eléctricos. Un híbrido paga el 1,5 % ordinario de su valor de compra al mes, y lo único que puede reducirlo a la mitad es un mes con menos de 500 kilómetros privados.

La respuesta corta
- ¿Es cero la boniteta de un coche de empresa híbrido en Eslovenia? No. El valor cero de los ejercicios 2025 a 2029 cubre solo un coche de propulsión eléctrica. La FURS dice que la exención se aplica "samo na električna osebna vozila … ne pa tudi na hibridna vozila".
- ¿Qué paga un híbrido en su lugar? La regla general del ZDoh-2 43. člen (2): el 1,5 % del valor de compra del coche al mes, sumado a tu base imponible sea lo que sea lo que hayas conducido de verdad para fines privados.
- ¿Cambia eso en 2030? No para un híbrido. El tipo del 0,75 % que empieza en 2030 es solo para los coches totalmente eléctricos. Un híbrido se queda en el 1,5 %.
- ¿Puede ser menor? Sí, de dos maneras que fija el mismo apartado. El valor baja con la antigüedad del coche, y se reduce a la mitad en cualquier mes con menos de 500 kilómetros privados.
- ¿Puede ser mayor? Sí. Sube un 25 % cuando el empleador pone también el combustible. Un mes reducido a la mitad y con combustible queda en el 0,9375 %.
- ¿Qué necesitas para la reducción? Un registro de tus kilómetros privados, mes a mes, con el trayecto entre casa y el trabajo contado como privado. Sin él, se mantiene el 1,5 % completo.
El cero está escrito para los coches eléctricos, y la FURS lo dice
La exención viene de la ley de modificación, el ZDoh-2AB, 22. člen:
"Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič."
La prueba es "na električni pogon": propulsión eléctrica. La FURS lo interpreta de forma estricta: la exención "se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila". Solo eléctricos, no híbridos. Un híbrido enchufable se carga en la red y también quema combustible, así que, para la boniteta, va con los coches de gasolina y diésel.
Desde el ejercicio 2030, el cero del coche eléctrico se acaba. La FURS: "Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič." El ZDoh-2 43(9) valora entonces el coche eléctrico en el 0,75 % de su valor de compra al mes. Ese apartado está escrito para un coche "na električni pogon" y para nada más. El 43(2), la regla del 1,5 %, se aplica a todo coche de empresa "razen vozila iz devetega odstavka tega člena", así que solo el coche eléctrico sale de él. Un híbrido enchufable paga el 1,5 % ahora y sigue pagando el 1,5 % desde 2030. El tipo más bajo no le llega.
Lo que paga un híbrido: 1,5 % al mes, condujeras lo que condujeras
El ZDoh-2 43. člen (2) valora así el uso privado de un coche de empresa:
"se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo: con independencia del uso real. El cargo no crece con la conducción privada. Es una parte fija mensual del valor de compra del coche, y entra en tu base imponible como renta. La cifra no es el impuesto en sí; tu impuesto se calcula sobre una base que la incluye.
El mismo apartado rebaja el valor de compra a medida que el coche envejece, lo reduce a la mitad en cualquier mes con menos de 500 km privados y sube el resultado un 25 % cuando el empleador pone el combustible. Cómo funciona cada una de estas reglas para cualquier coche de empresa está en la boniteta de un službeni avto en Eslovenia. Lo que importa para un híbrido es que todas se le aplican, a través del 43(2), y que dos de ellas pueden coincidir en el mismo mes.
Reducción a la mitad y combustible en el mismo mes
La reducción a la mitad y el recargo por combustible se aplican a un híbrido exactamente igual que a un coche de gasolina: un mes con menos de 500 km privados y combustible del empleador es el 0,9375 % del valor, frente al 1,875 % en un mes con combustible de 500 km o más. Cómo interactúan la reducción, el recargo por combustible y el trayecto al trabajo está en la regla de los 500 km para un službeni avto.
Un ejemplo
Un híbrido enchufable con un valor de compra de 50 000 €, en su primer año, sin que el empleador pague el combustible privado:
| Mes | Base | Boniteta sumada a tu base imponible |
|---|---|---|
| 600 km privados | 1,5 % × 50 000 € | 750 € |
| 420 km privados | 1,5 % × 50 000 € ÷ 2 | 375 € |
Si siete meses del año quedan por debajo de 500 km privados y cinco no, el año suma 7 × 375 € + 5 × 750 € = 6 375 € a tu base imponible, frente a 12 × 750 € = 9 000 € sin reducción. Los meses por debajo de 500 km le restan 2 625 €.
Si el empleador paga también el combustible privado, un mes completo son 750 € + 25 % = 937,50 €, y un mes con menos de 500 km privados, 375 € + 25 % = 468,75 € (0,9375 % × 50 000 €).
El mismo coche en su sexto año se valora sobre el 35 % de 50 000 €, es decir, 17 500 € (la tabla de antigüedad está en el artículo general). Eso da 262,50 € al mes, o 131,25 € en un mes con menos de 500 km privados.
Un coche totalmente eléctrico del mismo precio suma 0 € en todos los meses de 2025 a 2029, por mucho que se conduzca para fines privados.
La reducción es donde entra el registro
Para quien conduce un híbrido, esta es la única palanca que ofrece la ley, ahora y después de 2030. Quien conduce un eléctrico no tiene motivo para contar hasta 2030, cuando la reducción a la mitad empieza a aplicarse al 0,75 %. Qué debe mostrar el registro, y por qué el trayecto al trabajo cuenta como privado, está en la regla de los 500 km para un službeni avto.
Antes de contar con la reducción
- Comprueba qué coche tienes: los totalmente eléctricos están a cero de 2025 a 2029; los híbridos enchufables y demás híbridos, no.
- Conoce el valor de compra del coche y en qué año de vida está.
- Ten claro si tu empleador pone el combustible para la conducción privada.
- Lleva tus kilómetros privados por mes natural, trayecto al trabajo incluido, y mira qué meses quedaron por debajo de 500.
- ¿Usas en cambio tu propio coche para viajes de trabajo? Eso es kilometrina con un potni nalog: mira la kilometrina y el potni nalog en Eslovenia.
Cómo te lo pone más fácil DriveHub
La reducción depende de una cifra por mes: cuánto se condujo el coche para fines privados.
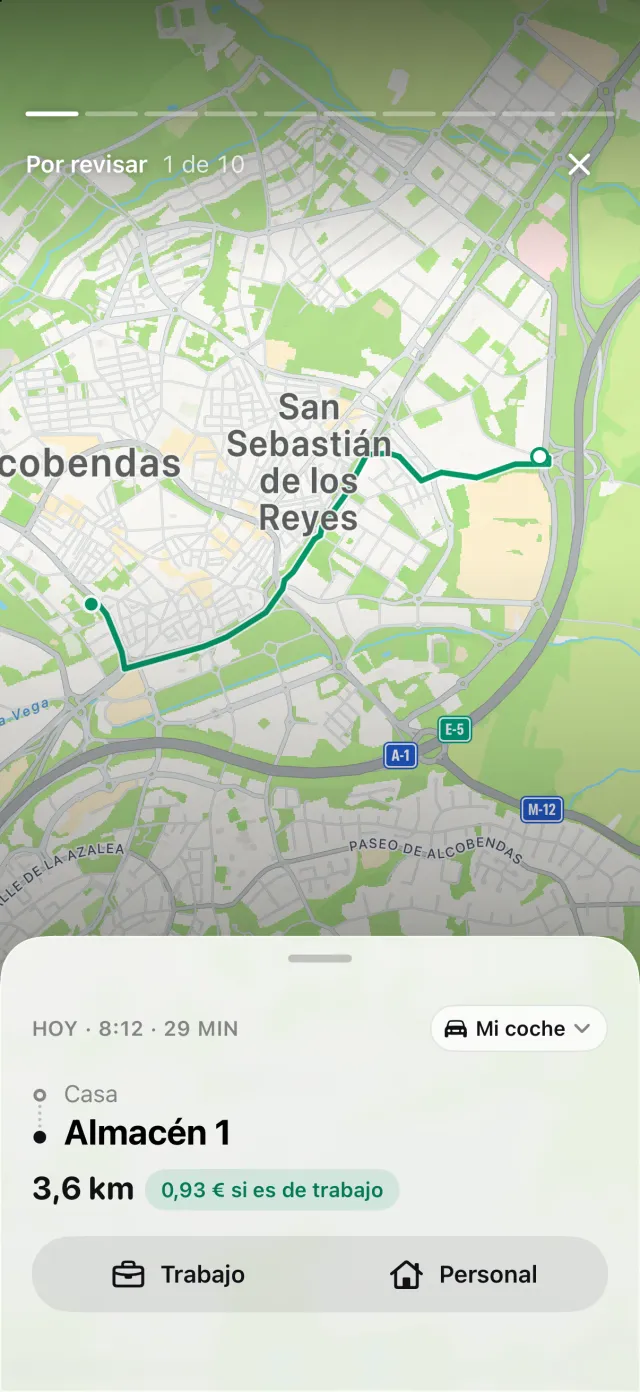
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Las reglas de los lugares, tus trayectos anteriores por la misma ruta y tu horario laboral clasifican muchos trayectos como Trabajo o Personal. El resto espera en Por revisar, de uno en uno.
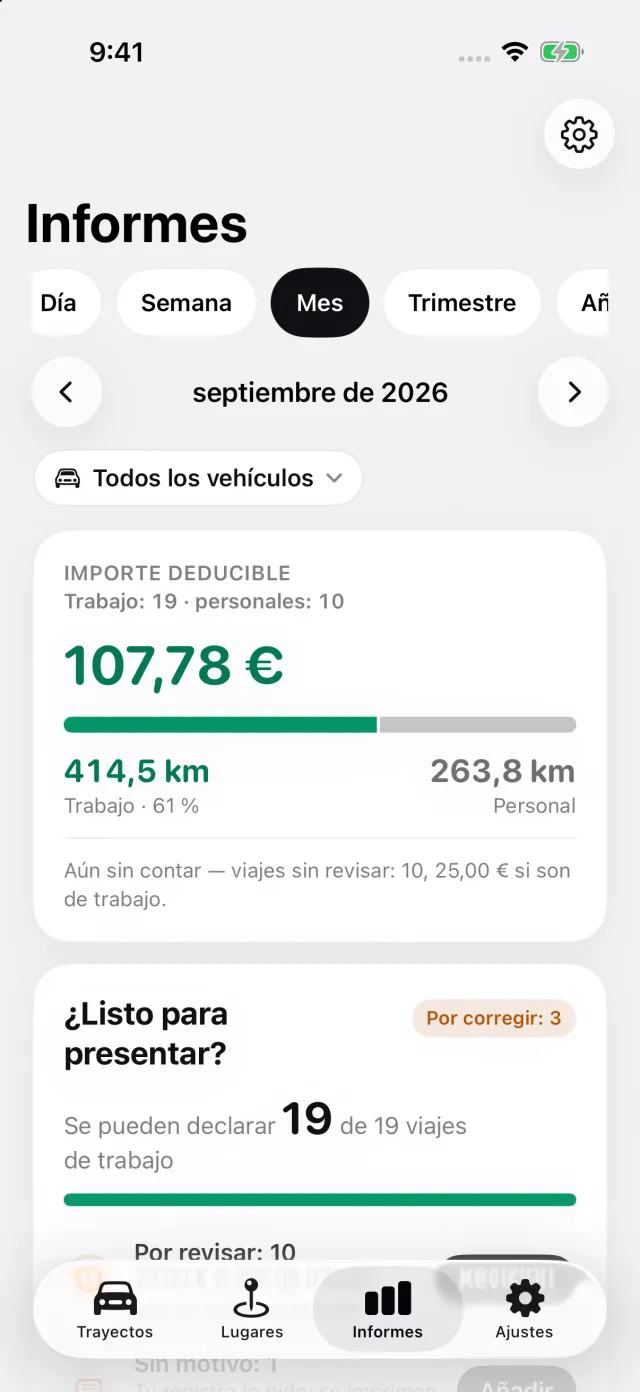
Informes muestra los kilómetros de trabajo y personales de cualquier mes, de un vehículo o de todos.
Para un coche de empresa esloveno, el informe exportado de ese único coche añade Conducción privada por meses: la distancia privada de cada mes natural, con los meses terminados por debajo de 500 km marcados. Un mes que no ha terminado al final del informe no se marca. Para un coche totalmente eléctrico, el bloque espera hasta 2030, porque antes no hay nada que reducir a la mitad.
Para obtenerlo:
- En Ajustes, abre Vehículos y después el coche. En ¿De quién es este coche?, elige Coche de empresa, el combustible lo pago yo o Coche de empresa, combustible incluido. En Combustible, elige Híbrido enchufable, o Gasolina, diésel o híbrido para un híbrido que no se puede enchufar.
- Cuando DriveHub te pregunte, responde Personal para un trayecto privado con el coche y Trayecto al trabajo para el desplazamiento al trabajo; los dos cuentan como privados. Si un trayecto privado se clasificó como Trabajo, cámbialo. Un trayecto que sigue en Por revisar no está resuelto y puede quedar en el lado equivocado, así que resuélvelos antes de fiarte de la cifra de un mes.
- Abre Informes, toca el filtro de vehículos y elige el coche de empresa: el bloque solo se imprime en un informe de un único coche. Exporta el informe; exportar requiere DriveHub Pro.
Dónde se detiene DriveHub: no pregunta el valor de compra ni la antigüedad del coche, no calcula la boniteta y no sabe si el combustible que pone tu empleador cubre la conducción privada. No envía nada a tu empleador.
DriveHub está en el App Store para iPhone. Las reglas eslovenas están en la página de Eslovenia. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen el ZDoh-2, el ZDoh-2AB y la FURS, y nombra el artículo para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu računovodja o al departamento de nóminas de tu empleador — y lleva los kilómetros de cada mes.
La norma completa, con los textos de los que procede: Eslovenia: requisitos del registro de kilometraje.