 DriveHub
Guia por país · Eslovénia · 5 min
Um híbrido plug-in não é elétrico: a sua boniteta é de 1,5 % agora e depois de 2030
A sua entidade patronal deu-lhe um híbrido plug-in como službeni avto, e alguém lhe disse que a boniteta é zero porque carrega numa tomada. Não é. O zero é só para carros totalmente elétricos. Um híbrido paga o 1,5 % normal do seu valor de compra por mês, e a única coisa que o pode reduzir a metade é um mês com menos de 500 quilómetros particulares.

A resposta curta
- A boniteta de um carro da empresa híbrido é zero na Eslovénia? Não. O valor zero nos anos fiscais de 2025 a 2029 abrange só um carro com propulsão elétrica. A FURS diz que o benefício se aplica "samo na električna osebna vozila … ne pa tudi na hibridna vozila".
- O que paga então um híbrido? A regra geral do ZDoh-2 43. člen (2): 1,5 % do valor de compra do carro por mês, somado à sua base tributável seja o que for que tenha realmente conduzido em privado.
- Isso muda em 2030? Não para um híbrido. A taxa de 0,75 % que começa em 2030 é só para carros totalmente elétricos. Um híbrido fica nos 1,5 %.
- Pode ser mais baixa? Sim, de duas formas que o mesmo parágrafo prevê. O valor desce com a idade do carro, e é reduzido a metade em qualquer mês com menos de 500 quilómetros particulares.
- Pode ser mais alta? Sim. Sobe 25 % quando a entidade patronal fornece também o combustível. Um mês reduzido a metade e com combustível dá 0,9375 %.
- De que precisa para a redução a metade? De um registo dos seus quilómetros particulares, mês a mês, com o trajeto entre casa e o trabalho contado como particular. Sem ele, mantém-se o 1,5 % por inteiro.
O zero está escrito para carros elétricos, e a FURS di-lo
O benefício vem da lei de alteração, o ZDoh-2AB, 22. člen:
"Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič."
O critério é "na električni pogon" — propulsão elétrica. A FURS lê-o de forma restrita: o benefício "se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila". Só elétricos, não híbridos. Um híbrido plug-in carrega na rede e também queima combustível, por isso fica, para a boniteta, ao lado dos carros a gasolina e a gasóleo.
A partir do ano fiscal de 2030, o zero do carro elétrico acaba. A FURS: "Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič." O ZDoh-2 43(9) avalia então o carro elétrico a 0,75 % do seu valor de compra por mês. Esse parágrafo está escrito para um carro "na električni pogon" e para mais nada. O 43(2), a regra do 1,5 %, aplica-se a todos os carros da empresa "razen vozila iz devetega odstavka tega člena", por isso só o carro elétrico sai dela. Um híbrido plug-in paga 1,5 % agora e continua a pagar 1,5 % a partir de 2030. A taxa mais baixa não lhe chega.
O que um híbrido paga: 1,5 % por mês, seja o que for que conduziu
O ZDoh-2 43. člen (2) avalia assim o uso particular de um carro da empresa:
"se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — independentemente do uso efetivo. O encargo não cresce com a condução particular. É uma parte mensal fixa do valor de compra do carro, e entra na sua base tributável como rendimento. O valor não é o imposto em si; o seu imposto calcula-se sobre uma base que o inclui.
O mesmo parágrafo reduz o valor de compra à medida que o carro envelhece, reduz-o a metade em qualquer mês com menos de 500 km particulares, e aumenta o resultado em 25 % quando a entidade patronal fornece o combustível. Como cada um destes funciona para qualquer carro da empresa está em boniteta de um službeni avto na Eslovénia. O que importa para um híbrido é que todos se lhe aplicam, através do 43(2), e que dois deles se podem cruzar no mesmo mês.
Redução a metade e combustível no mesmo mês
Tanto a redução a metade como o agravamento pelo combustível se aplicam a um híbrido exatamente como a um carro a gasolina: um mês abaixo de 500 km particulares com combustível da entidade patronal dá 0,9375 % do valor, contra 1,875 % num mês com combustível de 500 km ou mais. Como a redução a metade, o agravamento pelo combustível e a ida para o trabalho se combinam está em a regra dos 500 km para um službeni avto.
Um exemplo
Um híbrido plug-in com um valor de compra de 50 000 €, no primeiro ano, sem a entidade patronal pagar o combustível particular:
| Mês | Base | Boniteta somada à sua base tributável |
|---|---|---|
| 600 km particulares | 1,5 % × 50 000 € | 750 € |
| 420 km particulares | 1,5 % × 50 000 € ÷ 2 | 375 € |
Se sete meses do ano ficarem abaixo dos 500 km particulares e cinco não, o ano soma 7 × 375 € + 5 × 750 € = 6 375 € à sua base tributável, contra 12 × 750 € = 9 000 € sem redução a metade. Os meses abaixo de 500 km tiram-lhe 2 625 €.
Se a entidade patronal pagar também o combustível particular, um mês completo dá 750 € + 25 % = 937,50 €, e um mês abaixo de 500 km particulares dá 375 € + 25 % = 468,75 € (0,9375 % × 50 000 €).
O mesmo carro no sexto ano é avaliado em 35 % de 50 000 €, ou seja, 17 500 € (a tabela de idades está no artigo geral). Isso dá 262,50 € por mês, ou 131,25 € num mês abaixo de 500 km particulares.
Um carro totalmente elétrico com o mesmo preço soma 0 € em todos os meses de 2025 a 2029, por muito que seja conduzido em privado.
A redução a metade é onde entra um registo
Para quem conduz um híbrido, esta é a única alavanca que a lei oferece, agora e depois de 2030. Quem conduz um elétrico não tem razão para contar até 2030, quando a redução a metade passa a aplicar-se aos 0,75 %. O que o registo deve mostrar, e porque é que a ida para o trabalho conta como particular, está em a regra dos 500 km para um službeni avto.
Antes de contar com a redução a metade
- Verifique o que é o seu carro: os carros totalmente elétricos estão a zero de 2025 a 2029; os híbridos plug-in e outros híbridos não.
- Saiba o valor de compra do carro e em que ano de vida está.
- Saiba se a entidade patronal fornece combustível para a condução particular.
- Mantenha os seus quilómetros particulares por mês civil, com a ida para o trabalho incluída, e veja que meses ficaram abaixo dos 500.
- Usa antes o seu próprio carro em deslocações profissionais? Isso é kilometrina com potni nalog — veja kilometrina e o potni nalog na Eslovénia.
Como o DriveHub facilita isto
A redução a metade depende de um único valor por mês: quanto o carro foi conduzido em privado.
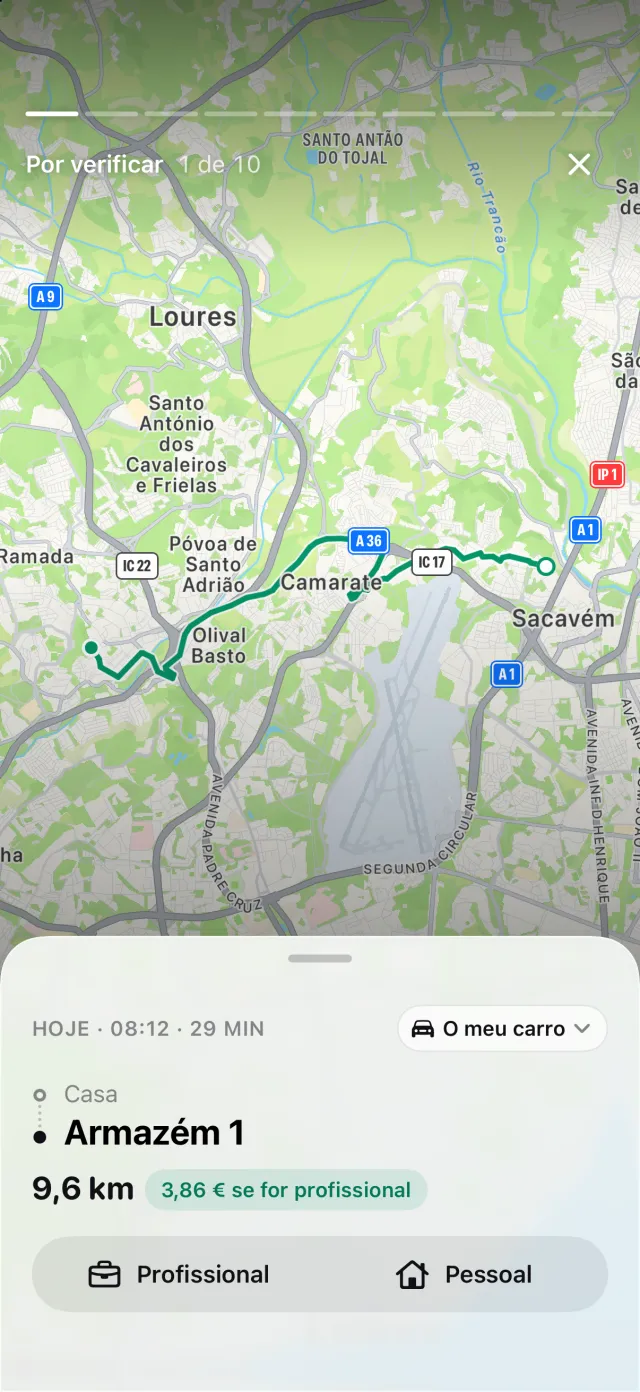
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Regras sobre os locais, as suas viagens anteriores no mesmo percurso e o seu horário de trabalho classificam muitas viagens como Profissional ou Pessoal. As restantes ficam à espera em Por verificar, uma viagem de cada vez.
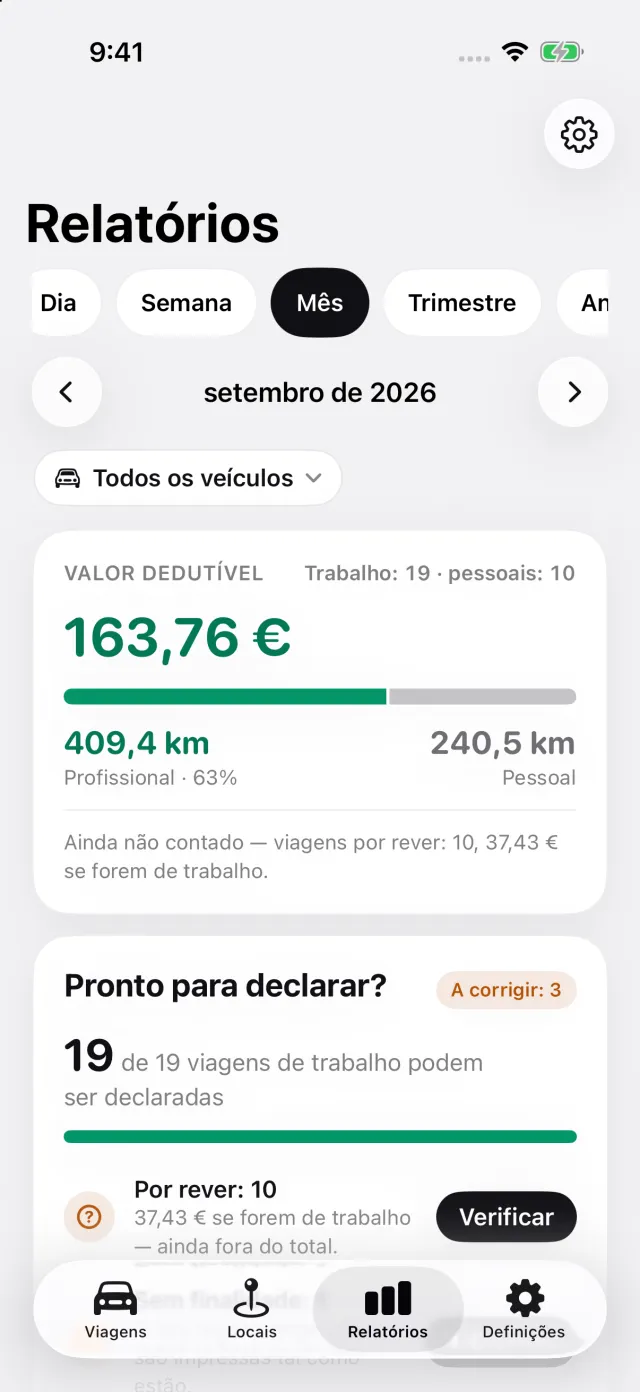
Os Relatórios mostram os quilómetros profissionais e pessoais de qualquer mês, para um veículo ou para todos.
Para um carro da empresa esloveno, o relatório exportado sobre esse carro acrescenta Utilização particular por mês: a distância particular de cada mês civil, com os meses terminados abaixo de 500 km assinalados. Um mês que ainda não terminou no fim do relatório não é assinalado. Para um carro totalmente elétrico, o bloco espera por 2030, porque até lá não há nada para reduzir a metade.
Para o obter:
- Nas Definições, abra Veículos e depois o carro. Em De quem é este carro?, escolha Carro da empresa, pago o combustível ou Carro da empresa, combustível incluído. Em Combustível, escolha Híbrido plug-in, ou Gasolina, gasóleo ou híbrido para um híbrido que não se liga à tomada.
- Quando o DriveHub perguntar, responda Pessoal para uma viagem particular no carro e Deslocação casa-trabalho para o trajeto até ao trabalho; ambas contam como particulares. Se uma viagem particular foi classificada como Profissional, altere-a. Uma viagem ainda em Por verificar não está resolvida e pode estar do lado errado, por isso resolva-as antes de contar com o valor de um mês.
- Abra os Relatórios, toque no filtro de veículos e escolha o carro da empresa: o bloco só é impresso num relatório sobre um único carro. Exporte o relatório; exportar exige o DriveHub Pro.
Onde o DriveHub para: não pede o valor de compra nem a idade do carro, não calcula a boniteta, e não sabe se o combustível que a entidade patronal fornece cobre a condução particular. Não envia nada à sua entidade patronal.
O DriveHub está na App Store para iPhone. As regras eslovenas estão na página da Eslovénia. Configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o ZDoh-2, o ZDoh-2AB e a FURS, e indica o artigo para poder verificar. Não é aconselhamento fiscal. Não consegue ter em conta a sua situação. Quando está dinheiro em causa, pergunte ao seu računovodja ou aos recursos humanos da sua entidade patronal — e leve os quilómetros mensais.
A regra completa, com os diplomas de onde vem: Eslovénia: requisitos do registo de quilómetros.
Leituras mais longas
- Carro no seu s.p.: só conta a parte profissional — e é o registo que a mostra
- Boniteta de um službeni avto: 1,5 % por mês, reduzida a metade em qualquer mês abaixo de 500 km particulares
- O documento esloveno emite-se antes de conduzir — e a maioria dos empresários em nome individual nem sequer pode pedir os 0,43 €