 DriveHub
Vodnik po državi · Slovenija · 5 min
Priključni hibrid ni električni avto: njegova boniteta je 1,5 % zdaj in po letu 2030
Delodajalec vam je kot službeni avto dal priključni hibrid, nekdo pa vam je rekel, da je boniteta nič, ker se polni iz vtičnice. Ni. Nič velja samo za povsem električne avte. Hibrid plača običajnih 1,5 % nabavne vrednosti na mesec, edino, kar jo lahko razpolovi, pa je mesec z manj kot 500 zasebnimi kilometri.

Kratek odgovor
- Je boniteta za hibridni službeni avto v Sloveniji nič? Ne. Vrednost nič za davčna leta od 2025 do 2029 velja samo za avto na električni pogon. FURS pravi, da se olajšava nanaša "samo na električna osebna vozila … ne pa tudi na hibridna vozila".
- Kaj plača hibrid? Splošno pravilo iz ZDoh-2 43. člena (2): 1,5 % nabavne vrednosti avta na mesec, prišteto k vaši davčni osnovi ne glede na to, koliko ste dejansko prevozili zasebno.
- Se to leta 2030 spremeni? Za hibrid ne. Stopnja 0,75 %, ki začne veljati leta 2030, je samo za povsem električne avte. Hibrid ostane pri 1,5 %.
- Je lahko nižja? Da, na dva načina, ki ju določa isti odstavek. Vrednost se s starostjo avta znižuje, v vsakem mesecu z manj kot 500 zasebnimi kilometri pa se razpolovi.
- Je lahko višja? Da. Poveča se za 25 %, kadar delodajalec zagotovi tudi gorivo. Mesec, ki je hkrati razpolovljen in z gorivom, znese 0,9375 %.
- Kaj potrebujete za razpolovitev? Evidenco zasebnih kilometrov po mesecih, pri čemer se vožnja med domom in delom šteje kot zasebna. Brez nje ostane celotnih 1,5 %.
Nič je zapisana za električne avte, in FURS to pove
Olajšava izhaja iz spremembe zakona, ZDoh-2AB, 22. člena:
"Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič."
Merilo je "na električni pogon". FURS ga bere ozko: olajšava "se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila". Samo električni, ne hibridi. Priključni hibrid se polni iz omrežja in porablja tudi gorivo, zato je pri boniteti v isti skupini kot avti na bencin in dizel.
Od davčnega leta 2030 nič za električni avto preneha. FURS: "Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič." ZDoh-2 43(9) takrat električni avto vrednoti z 0,75 % nabavne vrednosti na mesec. Ta odstavek je napisan za avto "na električni pogon" in za nič drugega. 43(2), pravilo 1,5 %, velja za vsak službeni avto "razen vozila iz devetega odstavka tega člena", zato iz njega izstopi samo električni avto. Priključni hibrid plača 1,5 % zdaj in plača 1,5 % tudi od leta 2030. Nižja stopnja ga ne doseže.
Kaj plača hibrid: 1,5 % na mesec, ne glede na prevožene kilometre
ZDoh-2 43. člen (2) zasebno uporabo službenega avta vrednoti tako:
"se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo. Boniteta z zasebno vožnjo ne raste. Je pavšalni mesečni delež nabavne vrednosti avta in se kot dohodek všteje v vašo davčno osnovo. Znesek ni sam davek; davek se izračuna od osnove, ki ga vključuje.
Isti odstavek nabavno vrednost s starostjo avta znižuje, v vsakem mesecu z manj kot 500 zasebnimi km jo razpolovi, rezultat pa poveča za 25 %, kadar gorivo zagotovi delodajalec. Kako vse to deluje za katerikoli službeni avto, je v članku boniteta za službeni avto v Sloveniji. Za hibrid je pomembno, da zanj prek 43(2) veljajo vsa ta pravila in da se dve lahko srečata v istem mesecu.
Razpolovitev in gorivo v istem mesecu
Razpolovitev in povečanje zaradi goriva veljata za hibrid natanko tako kot za avto na bencin: mesec pod 500 zasebnimi km z gorivom delodajalca je 0,9375 % vrednosti, mesec z gorivom in 500 km ali več pa 1,875 %. Kako se razpolovitev, povečanje zaradi goriva in prevoz na delo prepletajo, je v članku pravilo 500 km za službeni avto.
Primer s številkami
Priključni hibrid z nabavno vrednostjo 50 000 €, v prvem letu, delodajalec zasebnega goriva ne plača:
| Mesec | Osnova | Boniteta, prišteta k davčni osnovi |
|---|---|---|
| 600 zasebnih km | 1,5 % × 50 000 € | 750 € |
| 420 zasebnih km | 1,5 % × 50 000 € ÷ 2 | 375 € |
Če sedem mesecev v letu ostane pod 500 zasebnimi km, pet pa ne, leto davčni osnovi doda 7 × 375 € + 5 × 750 € = 6 375 €, brez razpolovitve pa 12 × 750 € = 9 000 €. Meseci pod 500 km od tega odvzamejo 2 625 €.
Če delodajalec plača tudi zasebno gorivo, je poln mesec 750 € + 25 % = 937,50 €, mesec pod 500 zasebnimi km pa 375 € + 25 % = 468,75 € (0,9375 % × 50 000 €).
Isti avto v šestem letu se vrednoti s 35 % od 50 000 €, torej 17 500 € (tabela po starosti je v splošnem članku). To je 262,50 € na mesec ali 131,25 € v mesecu pod 500 zasebnimi km.
Povsem električni avto enake cene doda 0 € v vsakem mesecu od 2025 do 2029, ne glede na to, koliko se z njim vozi zasebno.
Pri razpolovitvi pride na vrsto evidenca
Za voznika hibrida je to edini vzvod, ki ga zakon ponuja, zdaj in po letu 2030. Voznik električnega avta nima razloga šteti do leta 2030, ko se razpolovitev začne uporabljati za 0,75 %. Kaj naj evidenca izkazuje in zakaj prevoz na delo šteje kot zasebna vožnja, je v članku pravilo 500 km za službeni avto.
Preden se zanesete na razpolovitev
- Preverite, kakšen avto imate: povsem električni avti so za leta od 2025 do 2029 pri nič; priključni in drugi hibridi niso.
- Poznajte nabavno vrednost avta in v katerem letu starosti je.
- Vedite, ali vam delodajalec zagotavlja gorivo za zasebno vožnjo.
- Vodite zasebne kilometre po koledarskih mesecih, skupaj s prevozom na delo, in preverite, kateri meseci so ostali pod 500.
- Za službene poti uporabljate lastni avto? To je kilometrina na potnem nalogu — glejte kilometrina in potni nalog v Sloveniji.
Kako DriveHub to olajša
Razpolovitev je odvisna od enega podatka na mesec: koliko je bil avto prevožen zasebno.
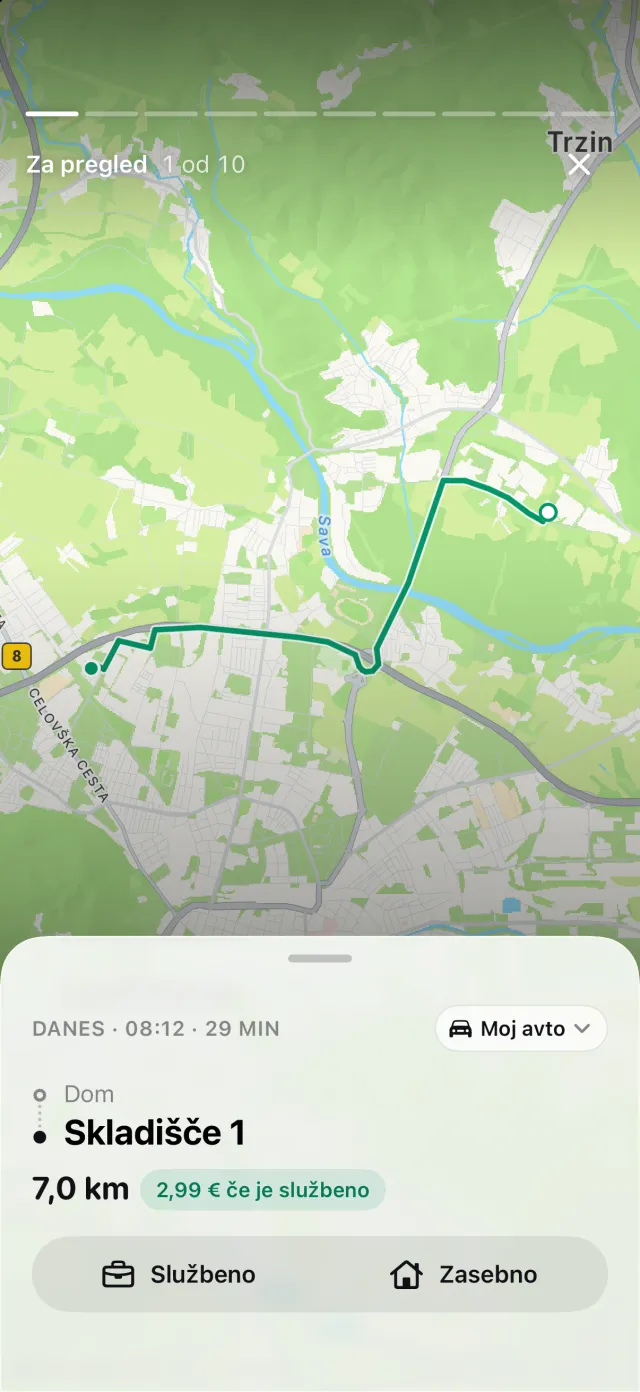
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Pravila za kraje, vaše pretekle vožnje po isti poti in vaš delovni čas veliko voženj razvrstijo kot Službeno ali Zasebno. Preostale čakajo pod Za pregled, ena za drugo.
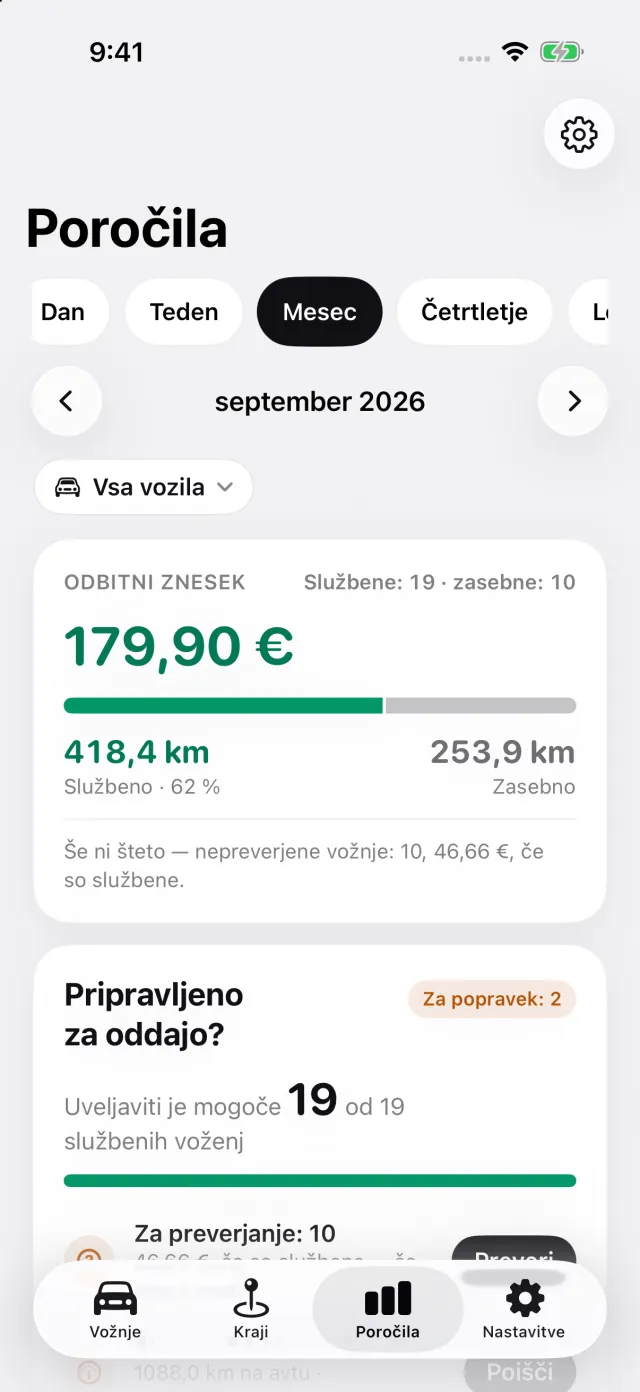
Poročila prikažejo službene in zasebne kilometre za katerikoli mesec, za eno vozilo ali za vsa.
Za slovenski službeni avto izvoženo poročilo o tem enem avtu doda Zasebna vožnja po mesecih: zasebno razdaljo v vsakem koledarskem mesecu, z označenimi zaključenimi meseci pod 500 km. Mesec, ki se do konca poročila še ni končal, ni označen. Za povsem električni avto blok počaka do leta 2030, ker do takrat ni ničesar za razpolovitev.
Kako do tega:
- V Nastavitvah odprite Vozila in nato avto. Pod Čigav je ta avto? izberite Službeni avto, gorivo plačam sam ali Službeni avto, gorivo vključeno. Pod Gorivo izberite Priključni hibrid ali, za hibrid, ki ga ni mogoče priključiti, Bencin, dizel ali hibrid.
- Kjer DriveHub vpraša, za zasebno vožnjo z avtom odgovorite Zasebno, za vožnjo v službo pa Prevoz na delo; obe štejeta kot zasebni. Če je bila zasebna vožnja razvrščena kot Službeno, jo spremenite. Vožnja, ki je še pod Za pregled, ni urejena in je lahko na napačni strani, zato jih uredite, preden se zanesete na podatek za mesec.
- Odprite Poročila, tapnite filter vozil in izberite službeni avto: blok se natisne samo v poročilu o enem avtu. Izvozite poročilo; za izvoz potrebujete DriveHub Pro.
Kje se DriveHub ustavi: ne vpraša za nabavno vrednost ali starost avta, bonitete ne izračuna in ne ve, ali gorivo, ki ga zagotavlja delodajalec, pokriva tudi zasebno vožnjo. Delodajalcu ne pošlje ničesar.
DriveHub je v App Storu za iPhone. Slovenska pravila so na strani za Slovenijo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo ZDoh-2, ZDoh-2AB in FURS, in navaja člen, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo ali obračun plač pri delodajalcu — in vzemite mesečne kilometre s seboj.
Celotno pravilo z viri, iz katerih izhaja: Slovenija: zahteve za evidenco voženj.