 DriveHub
Landengids · Slovenië · 5 min
Een plug-in hybride is niet elektrisch: de boniteta is 1,5 %, nu en na 2030
Je werkgever gaf je een plug-in hybride als službeni avto, en iemand zei dat de boniteta nul is omdat hij aan het stopcontact laadt. Dat klopt niet. De nul geldt alleen voor volledig elektrische auto's. Een hybride betaalt de gewone 1,5 % van de aanschafwaarde per maand, en het enige wat dat kan halveren, is een maand met minder dan 500 privékilometers.

Het korte antwoord
- Is de boniteta van een hybride auto van de zaak in Slovenië nul? Nee. De waarde nul voor de belastingjaren 2025 tot en met 2029 geldt alleen voor een auto met elektrische aandrijving. FURS zegt dat de vrijstelling geldt "samo na električna osebna vozila … ne pa tudi na hibridna vozila".
- Wat betaalt een hybride dan? De algemene regel van ZDoh-2 43. člen (2): 1,5 % van de aanschafwaarde van de auto per maand, opgeteld bij je belastinggrondslag, hoeveel je ook werkelijk privé reed.
- Verandert dat in 2030? Niet voor een hybride. Het tarief van 0,75 % dat in 2030 ingaat, is alleen voor volledig elektrische auto's. Een hybride blijft op 1,5 %.
- Kan het lager? Ja, op twee manieren die hetzelfde lid noemt. De waarde daalt met de leeftijd van de auto, en wordt gehalveerd in elke maand met minder dan 500 privékilometers.
- Kan het hoger? Ja. Het wordt met 25 % verhoogd als de werkgever ook de brandstof betaalt. Een maand die zowel gehalveerd is als brandstof heeft, komt uit op 0,9375 %.
- Wat heb je nodig voor de halvering? Een registratie van je privékilometers, maand voor maand, waarin de rit tussen huis en werk als privé meetelt. Zonder registratie blijft de volle 1,5 % staan.
De nul is geschreven voor elektrische auto's, en FURS zegt het ook
De vrijstelling komt uit de wijzigingswet ZDoh-2AB, 22. člen:
"Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič."
De toets is "na električni pogon" — elektrische aandrijving. FURS leest het eng: de vrijstelling "se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila". Alleen elektrisch, geen hybrides. Een plug-in hybride laadt aan het net en verbrandt ook brandstof, en hoort voor de boniteta dus bij de benzine- en dieselauto's.
Vanaf het belastingjaar 2030 vervalt de nul voor de elektrische auto. FURS: "Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič." ZDoh-2 43(9) waardeert de elektrische auto dan op 0,75 % van de aanschafwaarde per maand. Dat lid is geschreven voor een auto "na električni pogon" en niets anders. 43(2), de regel van 1,5 %, geldt voor elke auto van de zaak "razen vozila iz devetega odstavka tega člena", dus alleen de elektrische auto valt erbuiten. Een plug-in hybride betaalt nu 1,5 % en betaalt vanaf 2030 nog steeds 1,5 %. Het lagere tarief bereikt hem niet.
Wat een hybride betaalt: 1,5 % per maand, wat je ook reed
ZDoh-2 43. člen (2) waardeert het privégebruik van een auto van de zaak zo:
"se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — ongeacht het werkelijke gebruik. Het bedrag groeit niet mee met privéritten. Het is een vast maandelijks deel van de aanschafwaarde van de auto, en het komt als inkomen in je belastinggrondslag. Het bedrag is niet de belasting zelf; je belasting wordt berekend over een grondslag waarin het is opgenomen.
Hetzelfde lid verlaagt de aanschafwaarde naarmate de auto ouder wordt, halveert die in elke maand met minder dan 500 privé-km, en verhoogt de uitkomst met 25 % als de werkgever de brandstof betaalt. Hoe elk daarvan voor elke auto van de zaak werkt, lees je in boniteta op een službeni avto in Slovenië. Voor een hybride telt dat ze allemaal gelden, via 43(2), en dat er twee in één maand kunnen samenvallen.
Halvering en brandstof in dezelfde maand
Zowel de halvering als de verhoging voor brandstof gelden voor een hybride precies zoals voor een benzineauto: een maand onder 500 privé-km met brandstof van de werkgever is 0,9375 % van de waarde, tegenover 1,875 % in een maand met brandstof en 500 km of meer. Hoe de halvering, de verhoging voor brandstof en het woon-werkverkeer op elkaar inwerken, lees je in de 500-km-regel voor een službeni avto.
Een rekenvoorbeeld
Een plug-in hybride met een aanschafwaarde van € 50 000, in zijn eerste jaar, waarbij de werkgever geen brandstof voor privéritten betaalt:
| Maand | Grondslag | Boniteta opgeteld bij je belastinggrondslag |
|---|---|---|
| 600 privé-km | 1,5 % × € 50 000 | € 750 |
| 420 privé-km | 1,5 % × € 50 000 ÷ 2 | € 375 |
Blijven zeven maanden van het jaar onder 500 privé-km en vijf niet, dan voegt het jaar 7 × € 375 + 5 × € 750 = € 6 375 aan je belastinggrondslag toe, tegenover 12 × € 750 = € 9 000 zonder halvering. De maanden onder 500 km halen er € 2 625 af.
Betaalt de werkgever ook brandstof voor privéritten, dan is een volle maand € 750 + 25 % = € 937,50, en een maand onder 500 privé-km € 375 + 25 % = € 468,75 (0,9375 % × € 50 000).
Dezelfde auto in zijn zesde jaar wordt gewaardeerd op 35 % van € 50 000, ofwel € 17 500 (de leeftijdstabel staat in het algemene artikel). Dat geeft € 262,50 per maand, of € 131,25 in een maand onder 500 privé-km.
Een volledig elektrische auto met dezelfde prijs voegt in elke maand van 2025 tot en met 2029 € 0 toe, hoe ver hij ook privé wordt gereden.
Bij de halvering komt de registratie in beeld
Voor wie een hybride rijdt, is dit de enige hefboom die de wet biedt, nu en na 2030. Wie elektrisch rijdt, hoeft tot 2030 niet te tellen; dan gaat de halvering gelden voor de 0,75 %. Wat de registratie moet laten zien, en waarom het woon-werkverkeer als privé telt, lees je in de 500-km-regel voor een službeni avto.
Voordat je op de halvering rekent
- Controleer wat je auto is: volledig elektrische auto's staan op nul voor 2025 tot en met 2029; plug-in en andere hybrides niet.
- Ken de aanschafwaarde van de auto en in welk jaar van zijn leven hij is.
- Weet of je werkgever brandstof voor privéritten betaalt.
- Houd je privékilometers per kalendermaand bij, woon-werkverkeer inbegrepen, en kijk welke maanden onder 500 bleven.
- Gebruik je in plaats daarvan je eigen auto voor zakelijke ritten? Dan gaat het om kilometrina op een potni nalog — zie kilometrina en de potni nalog in Slovenië.
Hoe DriveHub dit makkelijker maakt
De halvering draait om één getal per maand: hoe ver de auto privé is gereden.
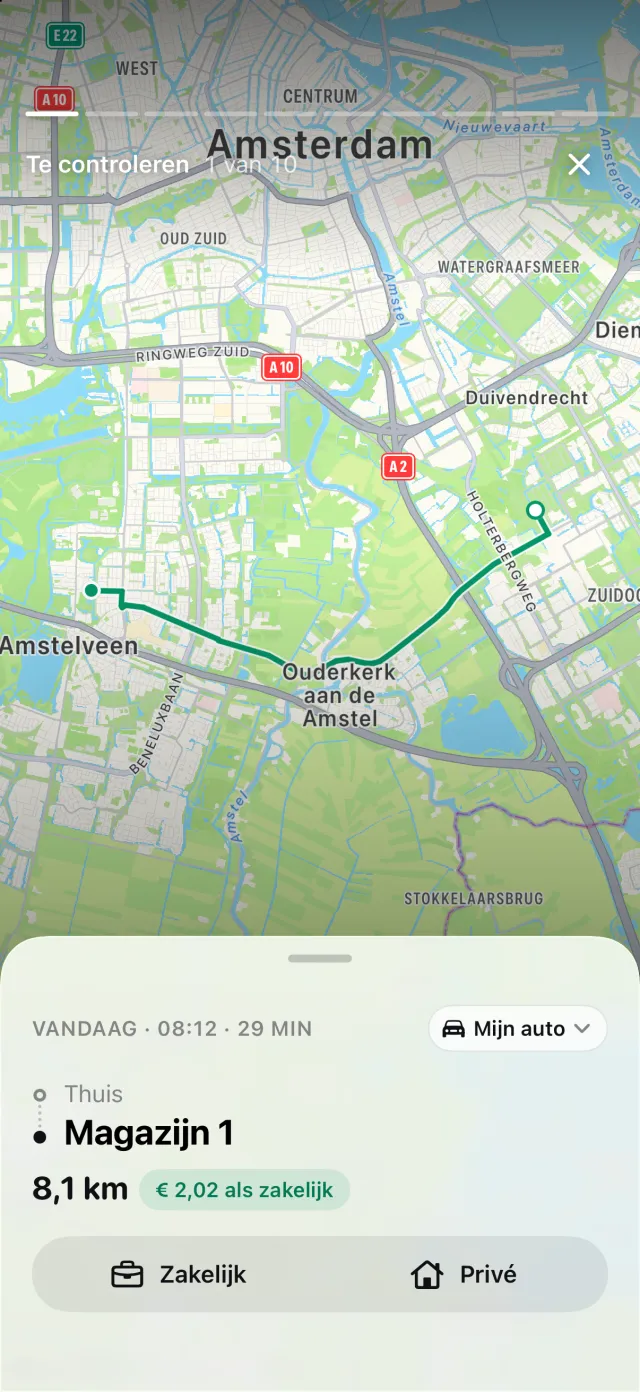
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Regels voor locaties, je eerdere ritten over dezelfde route en je werktijden delen veel ritten in als Zakelijk of Privé. De rest wacht onder Te controleren, rit voor rit.
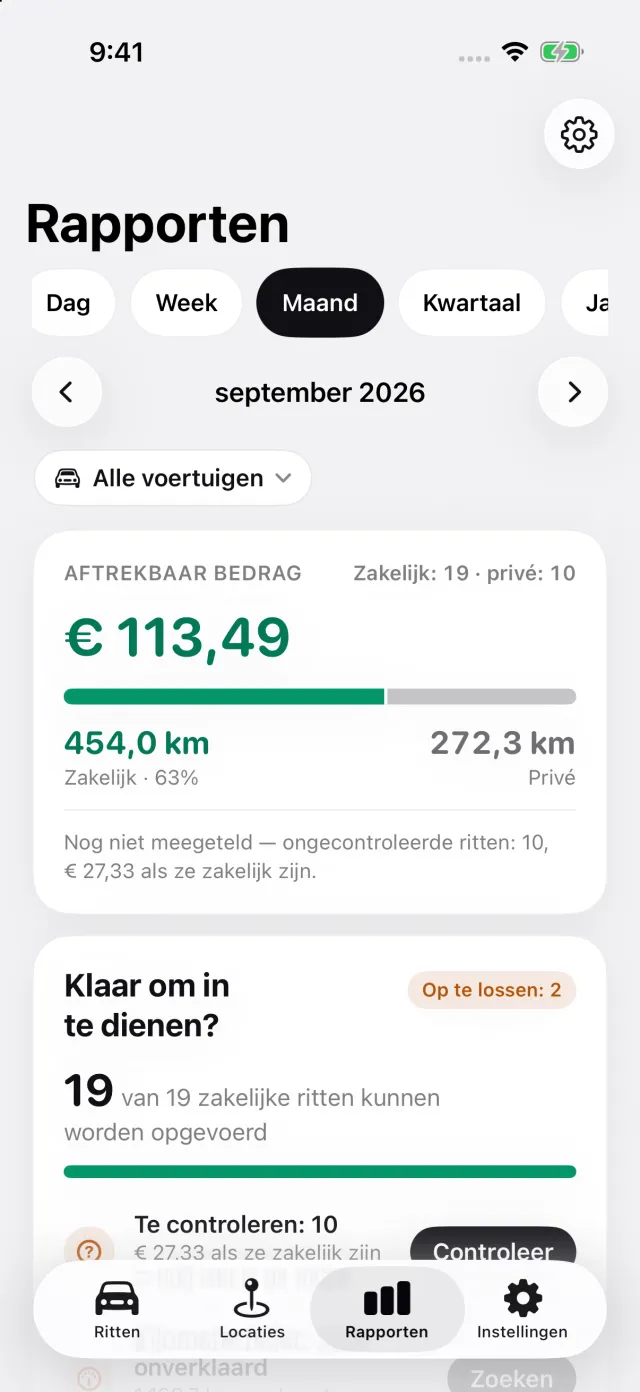
Rapporten toont zakelijke en privékilometers voor elke maand, voor één voertuig of allemaal.
Voor een Sloveense auto van de zaak voegt het geëxporteerde rapport over die ene auto Privéritten per maand toe: de privéafstand in elke kalendermaand, met de afgesloten maanden onder 500 km gemarkeerd. Een maand die aan het einde van het rapport nog niet voorbij is, wordt niet gemarkeerd. Voor een volledig elektrische auto wacht het blok tot 2030, want daarvoor valt er niets te halveren.
Zo krijg je het:
- Open in Instellingen de optie Voertuigen en dan de auto. Kies onder Van wie is deze auto? voor Auto van de zaak, ik betaal de brandstof of Auto van de zaak, brandstof inbegrepen. Kies onder Brandstof voor Plug-in hybride, of Benzine, diesel of hybride voor een hybride die je niet aan de stekker kunt hangen.
- Waar DriveHub het vraagt, antwoord je Privé voor een privérit in de auto en Woon-werk voor de rit naar je werk; beide tellen als privé. Is een privérit als Zakelijk ingedeeld, verander dat dan. Een rit die nog onder Te controleren staat, is niet afgehandeld en kan aan de verkeerde kant staan, dus werk die af voordat je op het getal van een maand vertrouwt.
- Open Rapporten, tik op het voertuigfilter en kies de auto van de zaak: het blok wordt alleen afgedrukt op een rapport over één auto. Exporteer het rapport; exporteren vereist DriveHub Pro.
Waar DriveHub ophoudt: het vraagt niet naar de aanschafwaarde of de leeftijd van de auto, berekent de boniteta niet en weet niet of de brandstof die je werkgever betaalt ook privéritten dekt. Het stuurt niets naar je werkgever.
DriveHub staat in de App Store voor de iPhone. De Sloveense regels staan op de pagina Slovenië. Automatische registratie instellen kost een paar minuten, eenmalig.
Deze pagina geeft weer wat ZDoh-2, ZDoh-2AB en FURS zeggen, en noemt het artikel zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je računovodja of de salarisadministratie van je werkgever — en neem de maandelijkse kilometers mee.
De volledige regel, met de bronnen waarop die berust: Slovenië: eisen aan de rittenregistratie.