 DriveHub
Landveiledning · Slovenia · 5 min
En ladbar hybrid er ikke en elbil: boniteta er 1,5 % nå og etter 2030
Arbeidsgiveren ga deg en ladbar hybrid som službeni avto, og noen sa at boniteta er null fordi den lades fra en stikkontakt. Det er den ikke. Nullen gjelder bare rene elbiler. En hybrid betaler de vanlige 1,5 % av anskaffelsesverdien i måneden, og det eneste som kan halvere det, er en måned med under 500 private kilometer.

Det korte svaret
- Er boniteta for en hybrid firmabil null i Slovenia? Nei. Nullverdien for skatteårene 2025 til 2029 dekker bare en bil med elektrisk drift. FURS sier at lettelsen gjelder "samo na električna osebna vozila … ne pa tudi na hibridna vozila".
- Hva betaler en hybrid i stedet? Hovedregelen i ZDoh-2 43. člen (2): 1,5 % av bilens anskaffelsesverdi i måneden, lagt til skattegrunnlaget ditt uansett hvor mye du faktisk kjørte privat.
- Endres det i 2030? Ikke for en hybrid. Satsen på 0,75 % som begynner i 2030, gjelder bare rene elbiler. En hybrid blir værende på 1,5 %.
- Kan den bli lavere? Ja, på to måter som det samme leddet fastsetter. Verdien synker med bilens alder, og den halveres i hver måned med under 500 private kilometer.
- Kan den bli høyere? Ja. Den økes med 25 % der arbeidsgiveren også betaler drivstoffet. En måned som både er halvert og har drivstoff, blir 0,9375 %.
- Hva trenger du for halveringen? En oversikt over de private kilometerne dine, måned for måned, med kjøringen mellom hjem og jobb regnet som privat. Uten en står hele 1,5 % ved lag.
Nullen er skrevet for elbiler, og FURS sier det
Lettelsen kommer fra endringsloven ZDoh-2AB, 22. člen:
"Ne glede na novi deveti odstavek 43. člena zakona je vrednost bonitete, če delodajalec zagotovi osebno motorno vozilo na električni pogon za privatne namene, za davčna leta 2025 do 2029 enaka nič."
Kriteriet er "na električni pogon" — elektrisk drift. FURS leser det snevert: lettelsen "se nanaša samo na električna osebna vozila … ne pa tudi na hibridna vozila". Bare elbiler, ikke hybrider. En ladbar hybrid lades fra strømnettet og bruker også drivstoff, så den hører sammen med bensin- og dieselbiler når det gjelder boniteta.
Fra skatteåret 2030 tar elbilens null slutt. FURS: "Za davčna leta 2030 in naprej pa se odpravlja vrednost bonitete nič." ZDoh-2 43(9) verdsetter da elbilen til 0,75 % av anskaffelsesverdien i måneden. Det leddet er skrevet for en bil "na električni pogon" og ingenting annet. 43(2), regelen om 1,5 %, gjelder enhver firmabil "razen vozila iz devetega odstavka tega člena", så det er bare elbilen som faller utenfor. En ladbar hybrid betaler 1,5 % nå og betaler fortsatt 1,5 % fra 2030. Den lavere satsen når den ikke.
Hva en hybrid betaler: 1,5 % i måneden, uansett hva du kjørte
ZDoh-2 43. člen (2) verdsetter privat bruk av en firmabil slik:
"se ne glede na dejansko uporabo vozila za privatne namene … v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — uavhengig av faktisk bruk. Beløpet øker ikke med privat kjøring. Det er en fast månedlig andel av bilens anskaffelsesverdi, og det går inn i skattegrunnlaget ditt som inntekt. Tallet er ikke selve skatten; skatten din beregnes av et grunnlag som inkluderer det.
Det samme leddet reduserer anskaffelsesverdien etter hvert som bilen blir eldre, halverer den i hver måned med under 500 private km, og øker resultatet med 25 % der arbeidsgiveren betaler drivstoffet. Hvordan hver av disse virker for enhver firmabil, står i boniteta for en službeni avto i Slovenia. Det som betyr noe for en hybrid, er at alle gjelder den, gjennom 43(2), og at to av dem kan møtes i samme måned.
Halvering og drivstoff i samme måned
Både halveringen og drivstofftillegget gjelder en hybrid akkurat som en bensinbil: en måned under 500 private km med drivstoff fra arbeidsgiveren er 0,9375 % av verdien, mot 1,875 % i en måned med drivstoff og 500 km eller mer. Hvordan halveringen, drivstofftillegget og arbeidsreisen virker sammen, står i 500 km-regelen for en službeni avto.
Et regneeksempel
En ladbar hybrid med en anskaffelsesverdi på 50 000 €, i sitt første år, uten at arbeidsgiveren betaler for privat drivstoff:
| Måned | Grunnlag | Boniteta lagt til skattegrunnlaget ditt |
|---|---|---|
| 600 private km | 1,5 % × 50 000 € | 750 € |
| 420 private km | 1,5 % × 50 000 € ÷ 2 | 375 € |
Holder sju måneder av året seg under 500 private km og fem ikke, legger året 7 × 375 € + 5 × 750 € = 6 375 € til skattegrunnlaget ditt, mot 12 × 750 € = 9 000 € uten halvering. Månedene under 500 km trekker 2 625 € fra det.
Betaler arbeidsgiveren også privat drivstoff, blir en full måned 750 € + 25 % = 937,50 €, og en måned under 500 private km 375 € + 25 % = 468,75 € (0,9375 % × 50 000 €).
Den samme bilen i sitt sjette år verdsettes til 35 % av 50 000 €, altså 17 500 € (alderstabellen står i hovedartikkelen). Det gir 262,50 € i måneden, eller 131,25 € i en måned under 500 private km.
En ren elbil til samme pris legger til 0 € i hver måned fra 2025 til 2029, uansett hvor langt den kjøres privat.
Det er i halveringen at en oversikt kommer inn
For en som kjører hybrid, er dette den eneste spaken loven gir, nå og etter 2030. En som kjører elbil, har ingen grunn til å telle før 2030, når halveringen begynner å gjelde for de 0,75 %. Hva oversikten bør vise, og hvorfor arbeidsreisen regnes som privat, står i 500 km-regelen for en službeni avto.
Før du regner med halveringen
- Sjekk hva bilen din er: rene elbiler har null for 2025 til 2029; ladbare og andre hybrider har ikke det.
- Kjenn bilens anskaffelsesverdi og hvilket år av levetiden den er i.
- Vit om arbeidsgiveren gir deg drivstoff til privat kjøring.
- Før de private kilometerne per kalendermåned, arbeidsreisen medregnet, og se hvilke måneder som holdt seg under 500.
- Bruker du i stedet din egen bil på tjenestereiser? Det er kilometrina på en potni nalog — se kilometrina og potni nalog i Slovenia.
Hvordan DriveHub gjør dette enklere
Halveringen avhenger av ett tall per måned: hvor langt bilen ble kjørt privat.
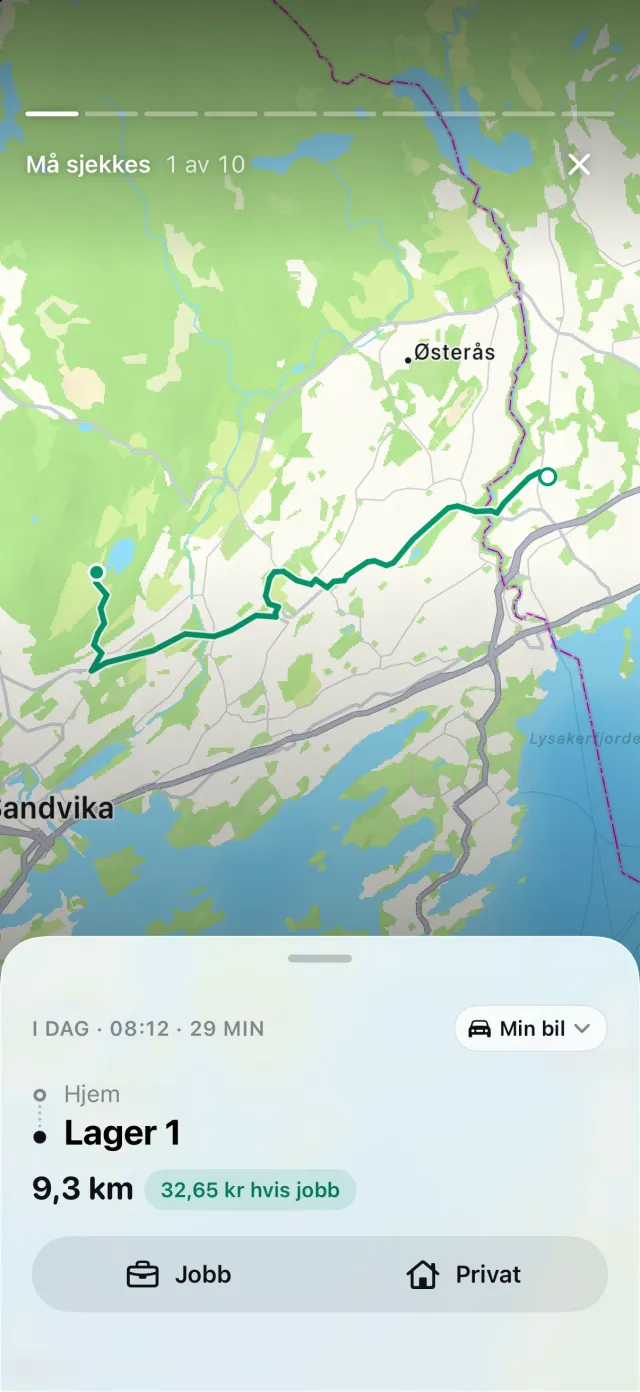
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Regler for steder, dine tidligere kjøringer på samme rute og arbeidstiden din sorterer mange turer som Jobb eller Privat. Resten venter under Må sjekkes, én tur om gangen.
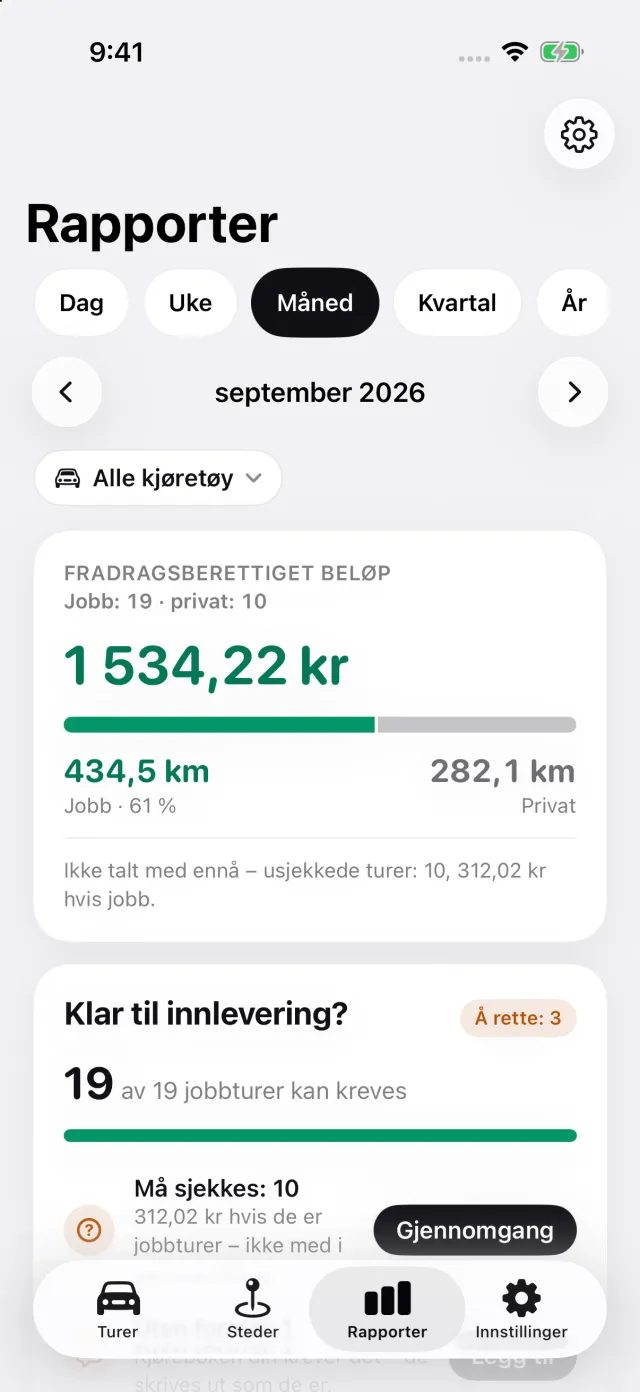
Rapporter viser kilometer i jobb og privat for en hvilken som helst måned, for ett kjøretøy eller alle.
For en slovensk firmabil får den eksporterte rapporten for den ene bilen en egen del, Privatkjøring per måned: den private distansen i hver kalendermåned, med de avsluttede månedene under 500 km markert. En måned som ikke er over ved slutten av rapporten, markeres ikke. For en ren elbil venter delen til 2030, fordi det før da ikke er noe å halvere.
Slik får du den:
- Åpne Kjøretøy under Innstillinger, og deretter bilen. Under Hvem sin bil er dette? velger du Firmabil, jeg betaler drivstoffet eller Firmabil, drivstoff inkludert. Under Drivstoff velger du Ladbar hybrid, eller Bensin, diesel eller hybrid for en hybrid som ikke kan lades fra kontakt.
- Når DriveHub spør, svarer du Privat for en privat tur i bilen og Arbeidsreise for kjøringen til jobben; begge teller som private. Er en privat tur sortert som Jobb, endrer du den. En tur som fortsatt står under Må sjekkes, er ikke avgjort og kan havne på feil side, så gå gjennom dem før du stoler på en måneds tall.
- Åpne Rapporter, trykk på kjøretøyfilteret og velg firmabilen: delen skrives bare ut for en rapport om én bil. Eksporter rapporten; eksport krever DriveHub Pro.
Der DriveHub stopper: den spør ikke om anskaffelsesverdien eller bilens alder, beregner ikke boniteta og vet ikke om drivstoffet arbeidsgiveren gir deg, dekker privat kjøring. Den sender ingenting til arbeidsgiveren din.
DriveHub finnes i App Store for iPhone. De slovenske reglene står på Slovenia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva ZDoh-2, ZDoh-2AB og FURS sier, og oppgir artikkelen slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din računovodja eller arbeidsgiverens lønningsavdeling, og ta med de månedlige kilometerne.
Hele regelen med kildene den bygger på: Slovenia: krav til kjøreboken.