 DriveHub
Guia por país · Eslovênia · 7 min
Boniteta sobre o službeni avto: 1,5 % por mês, pela metade em qualquer mês com menos de 500 km particulares
O seu empregador deixa você levar o službeni avto para casa, e o seu holerite agora traz uma boniteta de 1,5 % do valor do carro todo mês. A lei a reduz à metade em qualquer mês com menos de 500 quilômetros particulares. O trajeto ao trabalho conta como particular, nada diz que forma o registro deve ter, e sem ele os 1,5 % ficam inteiros.

A resposta curta
- O que é a boniteta sobre um carro da empresa? O ZDoh-2 43. člen (2) soma 1,5 % do valor de compra do carro por mês à sua base de cálculo quando o empregador deixa você usar o carro em particular. Ela vale independentemente de quanto você rodou de fato.
- Quando ela cai pela metade? Em qualquer mês civil em que você rode com o carro menos de 500 quilômetros em particular.
- O trajeto ao trabalho conta? Conta. A FURS considera o trajeto entre casa e local de trabalho uso particular, então ele conta para os 500 km.
- E se o empregador paga o combustível? A base sobe 25 %. As duas regras podem valer no mesmo mês: um mês pela metade com combustível dá 0,9375 % do valor, contra 1,875 % num mês com combustível de 500 km ou mais (e 1,5 % sem combustível).
- O que comprova a redução pela metade? Um registro dos seus quilômetros particulares, mês a mês. Não há formulário prescrito, e nada diz quem o mantém.
- Carro elétrico? Zero nos anos fiscais de 2025 a 2029. Um híbrido não é elétrico — veja boniteta sobre um službeni avto híbrido.
1,5 % do valor do carro por mês, não importa quanto você rodou
A regra é um parágrafo da lei do imposto de renda. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — independentemente do uso efetivo. Não há componente por quilômetro. Fora a redução pela metade abaixo dos 500 km, explicada a seguir, um mês com uma única viagem de fim de semana custa o mesmo que um mês de uso particular diário. O valor entra na sua base de cálculo como rendimento. Não é o imposto em si.
A FURS diz o mesmo: o valor "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Um valor fixo, sem perguntar se você usou o carro todos os dias.
O valor de compra também cai com a idade do carro. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Ano de vida do carro | Parcela do preço de compra usada |
|---|---|
| 1º | 100 % |
| 2º | 85 % |
| 3º | 70 % |
| 4º | 55 % |
| 5º | 45 % |
| 6º | 35 % |
| 7º | 25 % |
| 8º | 15 % |
| 9º em diante | 10 % |
Todo mês iniciado conta inteiro
O valor corre "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — por mês civil iniciado. Um carro que você recebe no dia 25 é cobrado pelo mês inteiro, não proporcionalmente.
Se você tem direito a dois carros no mesmo mês, por exemplo "tudi v primeru zamenjave vozila sredi meseca" (também quando o carro é trocado no meio do mês), a FURS cobra a boniteta "za vsako vozilo posebej, in sicer v celotnem znesku" — por carro, separadamente, e inteira.
O teste dos 500 km também corre por mês civil. Se ele corre por carro num mês com dois carros, nem a lei nem a FURS dizem.
A redução pela metade abaixo de 500 km particulares
O mesmo parágrafo traz a única redução que depende do seu uso. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Se você roda menos de 500 km em particular num mês, o valor usado na fórmula cai pela metade. Cada mês vale por si. Um mês acima da linha custa o valor inteiro e não afeta os meses ao redor.
A FURS repete a regra com um parêntese que importa: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Manter registros adequados é importante. A FURS também diz por quê, mesmo sendo o valor fixo: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Os dados sobre o uso efetivo importam para uma possível redução da base.
O seu trajeto ao trabalho conta para os 500 km
É aqui que a maioria dos motoristas conta a menos. A FURS define o uso particular que gera a boniteta como "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — viagens particulares e também o trajeto de casa até o local de trabalho.
Então os quilômetros de casa ao trabalho são quilômetros particulares. Eles contam para os 500, e não contra eles.
A conta é rápida. Morando a 12 km do trabalho e indo de carro em 20 dias, só o trajeto dá 12 × 2 × 20 = 480 km. Uma viagem de 60 km no fim de semana leva o mês a 540 km, e a redução pela metade se vai.
Um carro da empresa traz mais um efeito sobre o trajeto. Se o seu empregador também fornece combustível para uso particular, qualquer reembolso do deslocamento ao trabalho é tributado por inteiro (Uredba 3. člen (5)). O auxílio-transporte em si é explicado em prevoz na delo na Eslovênia.
Quando o empregador paga o combustível: 0,9375 %
O 43(2) também tem uma frase sobre combustível: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
A redução pela metade e o acréscimo pelo combustível agem sobre coisas diferentes. A redução diminui o valor de compra. A frase do combustível aumenta a base de cálculo. Uma não exclui a outra, e a FURS mantém as duas sem exceção. Então, num mesmo mês:
- 500 km particulares ou mais, com combustível: 1,5 % × 125 % = 1,875 % do valor.
- Menos de 500 km particulares, com combustível: 1,5 % × 50 % × 125 % = 0,9375 % do valor.
A ordem não importa, porque os dois passos são multiplicações.
Um exemplo calculado
Um carro da empresa a gasolina comprado por € 32 000, agora no terceiro ano, então avaliado em 70 %: € 22 400.
| Mês | Sem combustível do empregador | Com combustível do empregador |
|---|---|---|
| 500 km particulares ou mais | 1,5 % × € 22 400 = € 336 | € 336 × 1,25 = € 420 |
| Menos de 500 km particulares | € 336 ÷ 2 = € 168 | € 168 × 1,25 = € 210 |
A coluna do combustível bate com os percentuais acima: 1,875 % de € 22 400 é € 420, e 0,9375 % é € 210.
Num ano sem combustível do empregador, digamos que oito meses fiquem abaixo de 500 km particulares e quatro não. Isso soma 8 × € 168 + 4 × € 336 = € 1 344 + € 1 344 = € 2 688 à sua base de cálculo. Sem registro de mês nenhum, seriam 12 × € 336 = € 4 032. O registro vale € 1 344 de base de cálculo naquele ano.
O que comprova a redução pela metade
A lei faz a redução depender de um fato — menos de 500 km particulares — e não pede documento nenhum. A FURS diz que os registros importam, mas nem o ZDoh-2 nem a FURS prescrevem um formulário ou listam campos para o registro dos quilômetros particulares.
Quando a FURS descreve registros de carro em outros pontos, ela pede "verodostojno izkazovanje stroškov v zvezi s službenim vozilom" e, para uma divisão do combustível, uma que seja "pregledna in dokumentirana z verodostojnimi dokazili", com os quilômetros a trabalho "dokumentirane s potnimi nalogi". Então o que o texto sustenta é um registro dos quilômetros particulares de cada mês, mantido numa forma que alguém possa conferir contra as viagens a trabalho dos seus potni nalogi. Nada mais específico está escrito.
Tampouco algo diz quem o mantém. A boniteta é lançada no seu holerite pelo seu empregador. Combine com o departamento pessoal como os seus quilômetros particulares mensais chegam até eles, e guarde a sua própria cópia.
Elétrico, híbrido e o seu próprio s.p.
- Totalmente elétrico: a boniteta é zero nos anos fiscais de 2025 a 2029 (ZDoh-2AB 22. člen). A partir de 2030, é de 0,75 % por mês, com a mesma queda pela idade e a mesma redução pela metade abaixo de 500 km, e sem acréscimo pelo combustível (43(9)).
- Híbrido, inclusive plug-in: não é elétrico para essa regra. Paga os 1,5 % agora e a partir de 2030. Os detalhes estão em boniteta sobre um službeni avto híbrido.
- Um carro no seu próprio s.p.: não há boniteta sobre você mesmo. O empresário individual não é empregado de si mesmo, então o uso particular é tratado de outro jeito: não se deduz a parcela particular dos custos do carro. Veja um carro no seu s.p..
Antes de contar com a redução pela metade
- Saiba o valor de compra do carro e em que ano de vida ele está.
- Saiba se o seu empregador fornece combustível para uso particular.
- Conte o seu trajeto ao trabalho como quilômetros particulares.
- Mantenha os seus quilômetros particulares por mês civil e veja quais meses ficaram abaixo de 500.
- Combine com o departamento pessoal como o número mensal chega até eles.
Como o DriveHub facilita isso
A redução pela metade depende de um número por mês: quanto o carro rodou em particular, trajeto ao trabalho incluído.
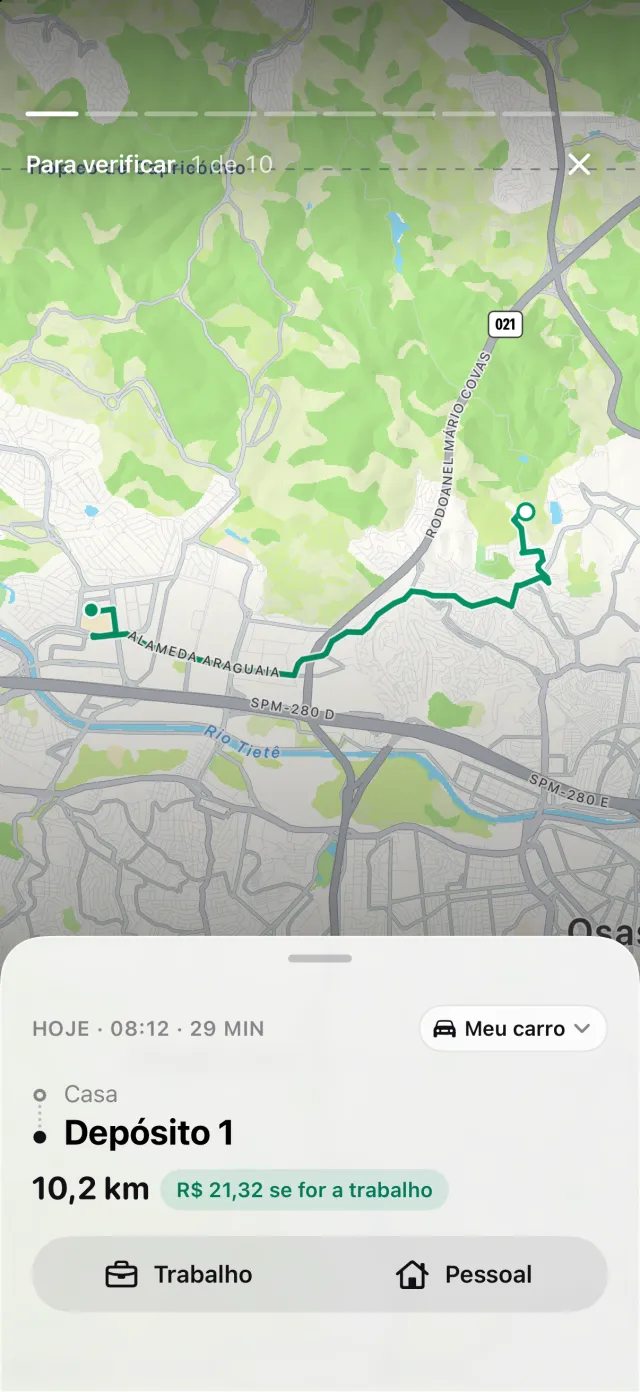
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Regras sobre os locais, as suas viagens anteriores na mesma rota e o seu horário de trabalho classificam muitas viagens como Trabalho ou Pessoal. O resto espera em Para verificar, uma viagem de cada vez.
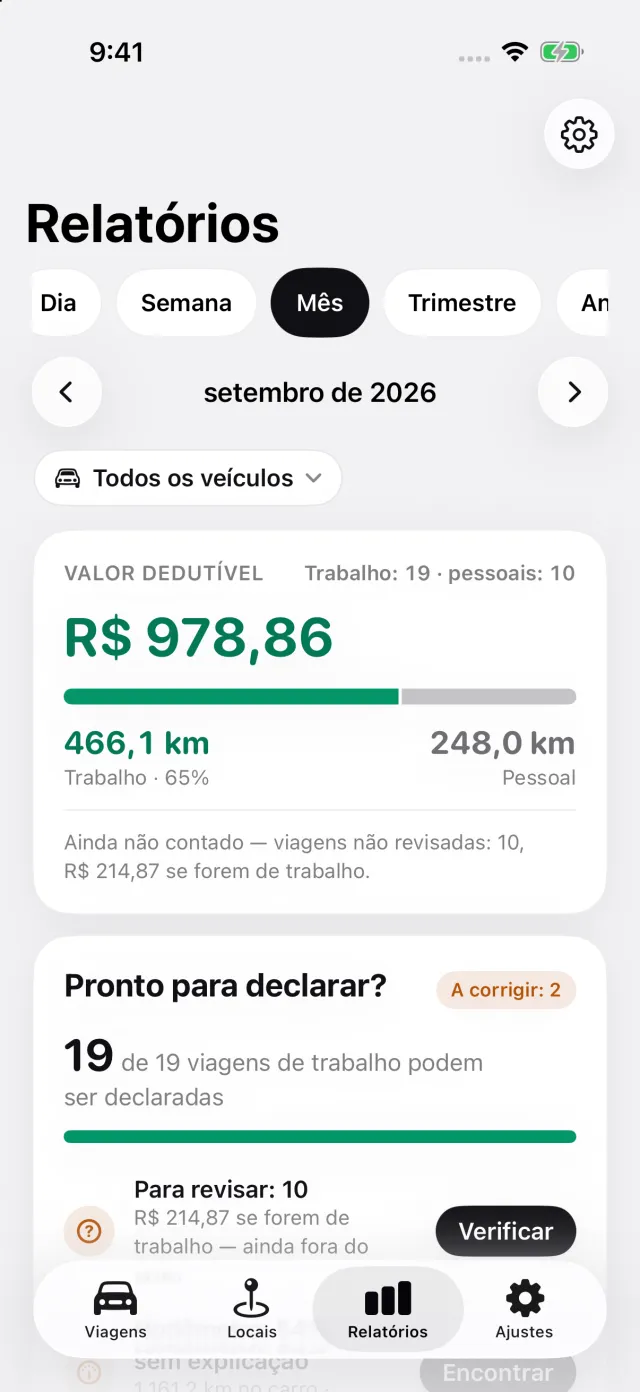
Relatórios mostra os quilômetros a trabalho e pessoais de qualquer mês, para um veículo ou para todos.
Para um carro da empresa esloveno, o relatório exportado sobre esse único carro acrescenta Uso particular por mês: a distância particular em cada mês civil, com os meses encerrados abaixo de 500 km marcados. Um mês que ainda não terminou na data final do relatório não é marcado.
Para obtê-lo:
- Em Ajustes, abra Veículos e depois o carro. Em De quem é este carro?, escolha Carro da empresa, eu pago o combustível ou Carro da empresa, combustível incluído. Em Combustível, escolha com o que o carro anda. Para um carro elétrico, o bloco aparece a partir de 2030, quando a boniteta deixa de ser zero.
- Quando o DriveHub perguntar, responda Pessoal para uma viagem particular no carro e Trajeto ao trabalho para o trajeto até o trabalho; os dois contam como particulares. Se uma viagem particular foi classificada como Trabalho, mude-a. Uma viagem ainda em Para verificar não está resolvida e pode estar do lado errado, então resolva-as antes de confiar no número de um mês.
- Abra Relatórios, toque no filtro de veículo e escolha o carro da empresa: o bloco só é impresso num relatório sobre um único carro. Exporte o relatório; exportar exige o DriveHub Pro.
Onde o DriveHub para: ele não pede o valor de compra nem a idade do carro, não calcula a boniteta e não envia nada ao seu empregador.
O DriveHub está na App Store para iPhone. As regras eslovenas estão na página da Eslovênia. Configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem o ZDoh-2, o ZDoh-2AB, a Uredba e a FURS, e indica o artigo para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu računovodja ou o departamento pessoal do seu empregador — e leve os quilômetros mensais.
A regra completa, com as normas de onde ela vem: Eslovênia: requisitos do registro de quilometragem.