 DriveHub
Przewodnik po kraju · Słowenia · 7 min
Boniteta za službeni avto: 1,5 % miesięcznie, o połowę mniej w każdym miesiącu poniżej 500 prywatnych km
Pracodawca pozwala ci zabierać službeni avto do domu, a na twoim pasku wypłaty pojawia się teraz co miesiąc boniteta w wysokości 1,5 % wartości samochodu. Ustawa obniża ją o połowę w każdym miesiącu, w którym przejedziesz prywatnie mniej niż 500 kilometrów. Dojazd do pracy liczy się jako prywatny, nic nie mówi, jaką formę ma mieć ewidencja, a bez niej zostaje pełne 1,5 %.

Krótka odpowiedź
- Czym jest boniteta za samochód służbowy? ZDoh-2 43. člen (2) dolicza do twojej podstawy opodatkowania 1,5 % wartości zakupu samochodu miesięcznie, gdy pracodawca pozwala ci używać samochodu prywatnie. Obowiązuje niezależnie od tego, ile faktycznie przejechałeś.
- Kiedy spada o połowę? W każdym miesiącu kalendarzowym, w którym przejedziesz samochodem prywatnie mniej niż 500 kilometrów.
- Czy dojazd do pracy się liczy? Tak. FURS uznaje jazdę między domem a miejscem pracy za użytek prywatny, więc wlicza się ona do 500 km.
- A jeśli pracodawca płaci za paliwo? Podstawa rośnie o 25 %. Obie reguły mogą działać w tym samym miesiącu: miesiąc z połową i z paliwem to 0,9375 % wartości, wobec 1,875 % w miesiącu z paliwem i z 500 km lub więcej (i 1,5 % bez paliwa).
- Czym udowodnić obniżkę o połowę? Ewidencją prywatnych kilometrów, miesiąc po miesiącu. Żadna forma nie jest przepisana i nic nie mówi, kto ją prowadzi.
- Samochód elektryczny? Zero za lata podatkowe 2025–2029. Hybryda nie jest elektryczna — zob. boniteta za hybrydowy službeni avto.
1,5 % wartości samochodu miesięcznie, niezależnie od przebiegu
Reguła to jeden ustęp ustawy o podatku dochodowym. ZDoh-2 43. člen (2):
„se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno”
Ne glede na dejansko uporabo — niezależnie od faktycznego użycia. Nie ma tu żadnego składnika od kilometra. Poza opisaną niżej obniżką przy 500 km miesiąc z jednym weekendowym wyjazdem kosztuje tyle samo co miesiąc codziennej prywatnej jazdy. Kwota trafia do twojej podstawy opodatkowania jako dochód. Nie jest samym podatkiem.
FURS ujmuje to tak samo: kwotę „se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil.” Ryczałt, bez pytania, czy używałeś samochodu codziennie.
Wartość zakupu maleje też z wiekiem samochodu. 43(2):
„Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%.”
| Rok życia samochodu | Przyjmowana część ceny zakupu |
|---|---|
| 1. | 100 % |
| 2. | 85 % |
| 3. | 70 % |
| 4. | 55 % |
| 5. | 45 % |
| 6. | 35 % |
| 7. | 25 % |
| 8. | 15 % |
| 9. i kolejne | 10 % |
Każdy rozpoczęty miesiąc liczy się w całości
Kwotę nalicza się „za vsak začeti koledarski mesec uporabe vozila” (43(2)) — za każdy rozpoczęty miesiąc kalendarzowy. Samochód, który dostajesz 25. dnia miesiąca, obciąża cały ten miesiąc, nie proporcjonalnie.
Jeśli w jednym miesiącu masz prawo do dwóch samochodów, na przykład „tudi v primeru zamenjave vozila sredi meseca” (także przy wymianie samochodu w połowie miesiąca), FURS nalicza bonitetę „za vsako vozilo posebej, in sicer v celotnem znesku” — za każdy samochód osobno, w pełnej wysokości.
Test 500 km również biegnie według miesięcy kalendarzowych. Czy w miesiącu z dwoma samochodami stosuje się go do każdego samochodu osobno, nie mówi ani ustawa, ani FURS.
Połowa poniżej 500 prywatnych km
Ten sam ustęp zawiera jedyną obniżkę zależną od twojej jazdy. 43(2):
„Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%.”
Jeśli w miesiącu przejedziesz prywatnie mniej niż 500 km, wartość przyjmowana we wzorze spada o połowę. Każdy miesiąc liczy się osobno. Miesiąc powyżej progu kosztuje pełną kwotę i nie wpływa na sąsiednie miesiące.
FURS powtarza regułę z nawiasem, który ma znaczenie: „Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc).” Ważne jest prowadzenie odpowiedniej ewidencji. FURS mówi też dlaczego, choć kwota jest ryczałtowa: „Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove.” Dane o faktycznym użyciu mają znaczenie dla ewentualnego obniżenia podstawy.
Twój dojazd do pracy wlicza się do 500 km
Tu większość kierowców liczy za mało. FURS określa prywatny użytek, który uruchamia bonitetę, jako „zasebne poti, prav tako prevoz od doma do mesta opravljanja dela” — przejazdy prywatne, a także jazdę z domu do miejsca pracy.
Kilometry z domu do pracy są więc kilometrami prywatnymi. Wliczają się do 500, a nie są od nich odejmowane.
Rachunek jest szybki. Mieszkasz 12 km od pracy i dojeżdżasz przez 20 dni — sam dojazd to 12 × 2 × 20 = 480 km. Jeden 60-kilometrowy wyjazd w weekend daje w miesiącu 540 km i obniżki już nie ma.
Samochód służbowy ma jeszcze jeden skutek dla dojazdów. Jeśli pracodawca zapewnia też paliwo do użytku prywatnego, każdy zwrot za dojazd do pracy jest opodatkowany w całości (Uredba 3. člen (5)). Sam zwrot za dojazd do pracy wyjaśnia prevoz na delo w Słowenii.
Gdy pracodawca płaci za paliwo: 0,9375 %
43(2) ma też zdanie o paliwie: „Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%.”
Obniżka o połowę i dopłata za paliwo działają na różne rzeczy. Obniżka zmniejsza wartość zakupu. Zdanie o paliwie podnosi podstawę opodatkowania. Żadne nie wyklucza drugiego, a FURS utrzymuje oba bez wyjątku. W jednym miesiącu wychodzi więc:
- 500 prywatnych km lub więcej, z paliwem: 1,5 % × 125 % = 1,875 % wartości.
- Poniżej 500 prywatnych km, z paliwem: 1,5 % × 50 % × 125 % = 0,9375 % wartości.
Kolejność nie ma znaczenia, bo oba kroki są mnożeniem.
Przykład wyliczenia
Benzynowy samochód służbowy kupiony za 32 000 €, teraz w trzecim roku, więc wyceniany na 70 %: 22 400 €.
| Miesiąc | Bez paliwa od pracodawcy | Z paliwem od pracodawcy |
|---|---|---|
| 500 prywatnych km lub więcej | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Poniżej 500 prywatnych km | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Kolumna z paliwem zgadza się z procentami powyżej: 1,875 % z 22 400 € to 420 €, a 0,9375 % to 210 €.
Załóżmy, że w roku bez paliwa od pracodawcy osiem miesięcy zostaje poniżej 500 prywatnych km, a cztery nie. Do twojej podstawy opodatkowania trafia wtedy 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 €. Bez ewidencji za którykolwiek miesiąc byłoby to 12 × 336 € = 4 032 €. Ewidencja jest w tym roku warta 1 344 € podstawy opodatkowania.
Czym udowodnić obniżkę
Ustawa uzależnia obniżkę od faktu — mniej niż 500 prywatnych km — i nie wymaga żadnego dokumentu. FURS mówi, że ewidencja ma znaczenie, ale ani ZDoh-2, ani FURS nie przepisują formy ani nie wymieniają pól ewidencji prywatnych kilometrów.
Tam, gdzie FURS opisuje gdzie indziej dokumentację samochodu, wymaga „verodostojno izkazovanje stroškov v zvezi s službenim vozilom”, a przy podziale paliwa — takiego, który jest „pregledna in dokumentirana z verodostojnimi dokazili”, z kilometrami służbowymi „dokumentirane s potnimi nalogi”. Tekst wspiera więc ewidencję prywatnych kilometrów z każdego miesiąca, prowadzoną w formie, którą ktoś może porównać z przejazdami służbowymi z twoich potni nalogi. Nic bardziej konkretnego nie zostało zapisane.
Nic też nie mówi, kto ją prowadzi. Bonitetę nalicza na twoim pasku wypłaty pracodawca. Uzgodnij z działem płac, jak twoje miesięczne prywatne kilometry mają do nich trafiać, i zachowaj własną kopię.
Elektryczny, hybryda i twoje własne s.p.
- W pełni elektryczny: boniteta wynosi zero za lata podatkowe 2025–2029 (ZDoh-2AB 22. člen). Od 2030 roku wynosi 0,75 % miesięcznie, z tym samym spadkiem wartości z wiekiem i tą samą obniżką poniżej 500 km, bez dopłaty za paliwo (43(9)).
- Hybryda, także plug-in: w tej regule nie jest elektryczna. Płaci 1,5 % teraz i od 2030 roku. Szczegóły w boniteta za hybrydowy službeni avto.
- Samochód w twoim własnym s.p.: żadnej bonitety od samego siebie. Jednoosobowy przedsiębiorca nie jest własnym pracownikiem, więc prywatny użytek rozlicza się przez nieuznanie prywatnej części kosztów samochodu. Zob. samochód w s.p..
Zanim zaczniesz liczyć na obniżkę
- Znaj wartość zakupu samochodu i to, w którym roku życia jest.
- Wiedz, czy pracodawca zapewnia paliwo do jazd prywatnych.
- Licz dojazd do pracy jako prywatne kilometry.
- Zapisuj prywatne kilometry według miesięcy kalendarzowych i sprawdzaj, które miesiące zostały poniżej 500.
- Uzgodnij z działem płac, jak miesięczna liczba ma do nich trafiać.
Jak DriveHub to ułatwia
Obniżka zależy od jednej liczby na miesiąc: ile prywatnie przejechano samochodem, łącznie z dojazdami.
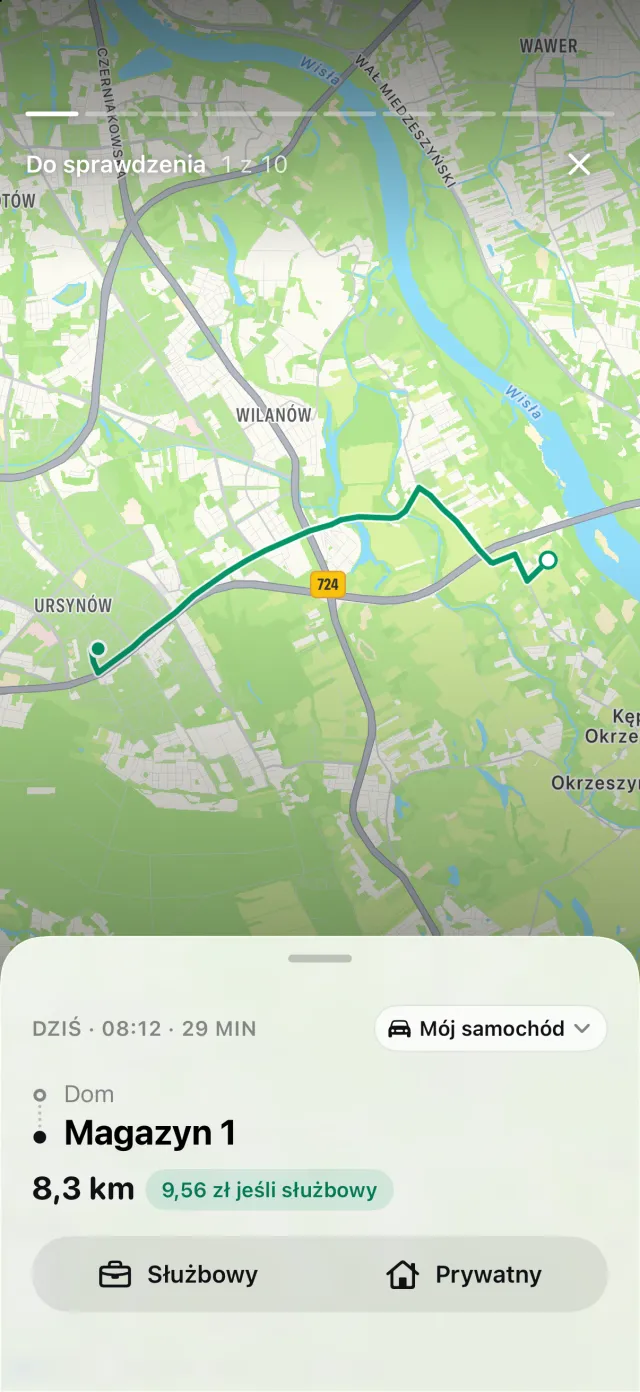
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Reguły dla miejsc, twoje wcześniejsze przejazdy tą samą trasą i godziny pracy przypisują wiele przejazdów jako Służbowy albo Prywatny. Reszta czeka w Do sprawdzenia, przejazd po przejeździe.
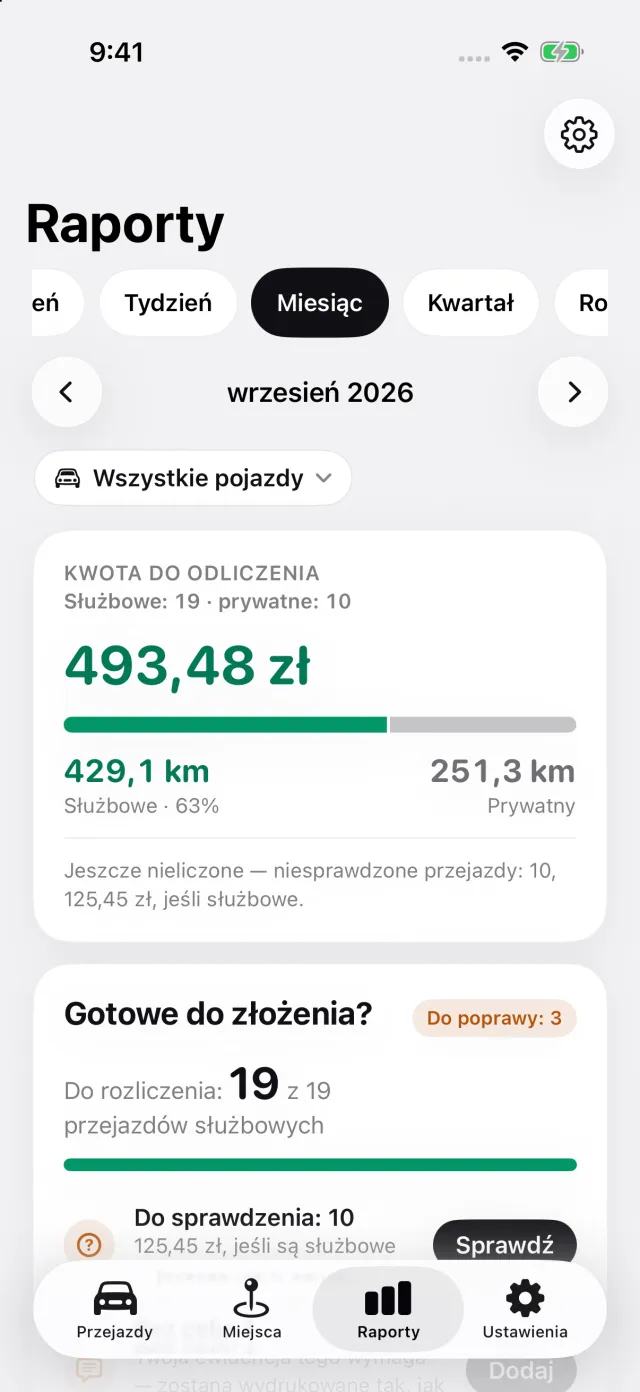
Raporty pokazują kilometry służbowe i prywatne za dowolny miesiąc, dla jednego pojazdu albo wszystkich.
Dla słoweńskiego samochodu służbowego wyeksportowany raport o tym jednym samochodzie zawiera dodatkowo Jazdy prywatne według miesięcy: prywatny dystans w każdym miesiącu kalendarzowym, z oznaczonymi zakończonymi miesiącami poniżej 500 km. Miesiąc, który nie skończył się do końca okresu raportu, nie jest oznaczany.
Jak to uzyskać:
- W Ustawieniach otwórz Pojazdy, a potem samochód. W Czyj to samochód? wybierz Samochód służbowy, paliwo płacę sam albo Samochód służbowy, paliwo w cenie. W Paliwo wybierz, na czym jeździ samochód. Dla samochodu elektrycznego blok pojawia się od 2030 roku, gdy boniteta przestaje być zerowa.
- Gdy DriveHub pyta, odpowiedz Prywatny dla prywatnego przejazdu tym samochodem i Dojazd do pracy dla jazdy do pracy; oba liczą się jako prywatne. Jeśli prywatny przejazd został przypisany jako Służbowy, zmień to. Przejazd wciąż czekający w Do sprawdzenia nie jest rozstrzygnięty i może być po złej stronie, więc rozstrzygnij je, zanim zaczniesz polegać na liczbie za miesiąc.
- Otwórz Raporty, stuknij filtr pojazdów i wybierz samochód służbowy: blok drukuje się tylko w raporcie o jednym samochodzie. Wyeksportuj raport; eksport wymaga DriveHub Pro.
Gdzie DriveHub się zatrzymuje: nie pyta o wartość zakupu ani o wiek samochodu, nie wylicza bonitety i niczego nie wysyła pracodawcy.
DriveHub jest w App Store na iPhone'a. Słoweńskie zasady są na stronie o Słowenii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią ZDoh-2, ZDoh-2AB, Uredba i FURS, i wskazuje przepis, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego računovodję albo dział płac pracodawcy — i przynieś miesięczne kilometry.
Pełna reguła wraz z przepisami, z których pochodzi: Słowenia: wymogi dotyczące ewidencji przebiegu.