 DriveHub
Landsguide · Slovenien · 7 min
Boniteta på en službeni avto: 1,5 % i månaden, halverad varje månad under 500 privata km
Din arbetsgivare låter dig ta hem din službeni avto, och på lönebeskedet står nu en boniteta på 1,5 % av bilens värde varje månad. Lagen halverar den varje månad med under 500 privata kilometer. Resan till jobbet räknas som privat, inget anger vilken form underlaget ska ha, och utan underlag står hela 1,5 % kvar.

Det korta svaret
- Vad är boniteta på en tjänstebil? ZDoh-2 43. člen (2) lägger 1,5 % av bilens anskaffningsvärde i månaden till ditt skatteunderlag när din arbetsgivare låter dig använda bilen privat. Det gäller oavsett hur mycket du faktiskt körde.
- När halveras den? Varje kalendermånad då du kör bilen mindre än 500 kilometer privat.
- Räknas resan till jobbet? Ja. FURS, den slovenska skatteförvaltningen, räknar resan mellan hemmet och arbetsplatsen som privat användning, så den räknas in i de 500 km.
- Om arbetsgivaren betalar bränslet? Underlaget ökar med 25 %. Båda reglerna kan gälla samma månad: en halverad månad med bränsle är 0,9375 % av värdet, mot 1,875 % för en månad med bränsle och 500 km eller mer (och 1,5 % utan bränsle).
- Vad styrker halveringen? En redovisning av dina privata kilometer, månad för månad. Ingen form är föreskriven, och inget säger vem som ska föra den.
- Elbil? Noll för beskattningsåren 2025 till 2029. En hybrid är inte en elbil — se boniteta på en službeni avto som är hybrid.
1,5 % av bilens värde i månaden, vad du än körde
Regeln är ett enda stycke i inkomstskattelagen. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — oavsett faktisk användning. Det finns inget inslag per kilometer. Bortsett från halveringen under 500 km nedan kostar en månad med en helgresa lika mycket som en månad med privat körning varje dag. Beloppet läggs till ditt skatteunderlag som inkomst. Det är inte själva skatten.
FURS uttrycker det likadant: beloppet "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Ett schablonbelopp, utan att man frågar om du använde bilen varje dag.
Anskaffningsvärdet sjunker också med bilens ålder. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Bilens år | Andel av anskaffningspriset som används |
|---|---|
| 1:a | 100 % |
| 2:a | 85 % |
| 3:e | 70 % |
| 4:e | 55 % |
| 5:e | 45 % |
| 6:e | 35 % |
| 7:e | 25 % |
| 8:e | 15 % |
| 9:e och senare | 10 % |
Varje påbörjad månad räknas fullt ut
Beloppet tas ut "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — för varje påbörjad kalendermånad. En bil du får den 25:e belastas för hela den månaden, inte proportionellt.
Har du rätt till två bilar under samma månad, till exempel "tudi v primeru zamenjave vozila sredi meseca" (även när bilen byts mitt i månaden), tar FURS ut boniteta "za vsako vozilo posebej, in sicer v celotnem znesku" — för varje bil för sig, fullt ut.
Testet med 500 km gäller också per kalendermånad. Om det gäller per bil i en månad med två bilar säger varken lagen eller FURS.
Halveringen under 500 privata km
Samma stycke innehåller den enda nedsättning som beror på din körning. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Kör du mindre än 500 km privat under en månad halveras värdet som används i formeln. Varje månad står för sig. En månad över gränsen kostar fullt belopp och påverkar inte månaderna runt omkring.
FURS återger regeln med en parentes som spelar roll: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Att föra ordentliga anteckningar är viktigt. FURS säger också varför, trots att beloppet är en schablon: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Uppgifter om faktisk användning spelar roll för en eventuell nedsättning av underlaget.
Resan till jobbet räknas in i de 500 km
Här räknar de flesta förare för lågt. FURS definierar den privata användning som utlöser boniteta som "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — privata resor, och även resan från hemmet till arbetsplatsen.
Kilometer mellan hem och arbete är alltså privata kilometer. De räknas in i de 500, inte bort från dem.
Räkningen går snabbt. Bor du 12 km från jobbet och kör dit 20 dagar blir resorna till jobbet ensamma 12 × 2 × 20 = 480 km. En resa på 60 km i helgen tar månaden till 540 km, och halveringen är borta.
En tjänstebil får ytterligare en effekt på resan till jobbet. Tillhandahåller din arbetsgivare också bränsle för privat bruk beskattas all ersättning för resor till arbetet fullt ut (Uredba 3. člen (5)). Själva ersättningen för resor till arbetet förklaras i prevoz na delo i Slovenien.
När arbetsgivaren betalar bränslet: 0,9375 %
43(2) har också en mening om bränsle: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
Halveringen och bränslepåslaget verkar på olika saker. Halveringen sänker anskaffningsvärdet. Meningen om bränsle höjer skatteunderlaget. Ingen av dem utesluter den andra, och FURS behåller båda utan undantag. Under en och samma månad blir det alltså:
- 500 privata km eller mer, med bränsle: 1,5 % × 125 % = 1,875 % av värdet.
- Under 500 privata km, med bränsle: 1,5 % × 50 % × 125 % = 0,9375 % av värdet.
Ordningen spelar ingen roll, eftersom båda stegen är multiplikationer.
Ett räkneexempel
En bensindriven tjänstebil köpt för 32 000 €, nu på sitt tredje år, så den värderas till 70 %: 22 400 €.
| Månad | Utan bränsle från arbetsgivaren | Med bränsle från arbetsgivaren |
|---|---|---|
| 500 privata km eller mer | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Under 500 privata km | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Kolumnen med bränsle stämmer med procentsatserna ovan: 1,875 % av 22 400 € är 420 €, och 0,9375 % är 210 €.
Säg att åtta månader under ett år utan bränsle från arbetsgivaren håller sig under 500 privata km och fyra inte gör det. Det lägger 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 € till ditt skatteunderlag. Utan underlag för någon månad skulle det vara 12 × 336 € = 4 032 €. Underlaget är värt 1 344 € i skatteunderlag det året.
Vad som styrker halveringen
Lagen låter halveringen bero på ett faktum — mindre än 500 privata km — och kräver inget dokument. FURS säger att anteckningar spelar roll, men varken ZDoh-2 eller FURS föreskriver en form eller räknar upp fält för redovisningen av privata km.
Där FURS på andra ställen beskriver underlag för bilar kräver den "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", och för en uppdelning av bränslet en som är "pregledna in dokumentirana z verodostojnimi dokazili", med kilometer i arbetet "dokumentirane s potnimi nalogi". Det texten alltså stöder är en redovisning av varje månads privata kilometer, förd i en form som någon kan kontrollera mot tjänsteresorna på dina potni nalogi. Något mer specifikt finns inte nedskrivet.
Inte heller säger något vem som ska föra den. Boniteta tas upp på ditt lönebesked av din arbetsgivare. Kom överens med lönekontoret om hur dina privata kilometer per månad når dem, och spara en egen kopia.
Elbil, hybrid och ditt eget s.p.
- Ren elbil: boniteta är noll för beskattningsåren 2025 till 2029 (ZDoh-2AB 22. člen). Från 2030 är den 0,75 % i månaden, med samma åldersnedsättning och samma halvering under 500 km, och utan bränslepåslag (43(9)).
- Hybrid, laddhybrid inräknad: räknas inte som elbil enligt den här regeln. Den betalar 1,5 % nu och från 2030. Detaljerna finns i boniteta på en službeni avto som är hybrid.
- En bil i ditt eget s.p.: ingen boniteta på dig själv. En enskild näringsidkare (s.p.) är inte sin egen anställd, så privat användning hanteras i stället genom att den privata andelen av bilens kostnader inte får dras av. Se en bil i ditt s.p..
Innan du förlitar dig på halveringen
- Känn till bilens anskaffningsvärde och vilket år den är inne på.
- Ta reda på om din arbetsgivare tillhandahåller bränsle för privat körning.
- Räkna resan till jobbet som privata kilometer.
- För dina privata kilometer per kalendermånad, och se vilka månader som stannade under 500.
- Kom överens med lönekontoret om hur månadens siffra når dem.
Hur DriveHub gör det enklare
Halveringen hänger på en siffra per månad: hur långt bilen kördes privat, resan till jobbet inräknad.
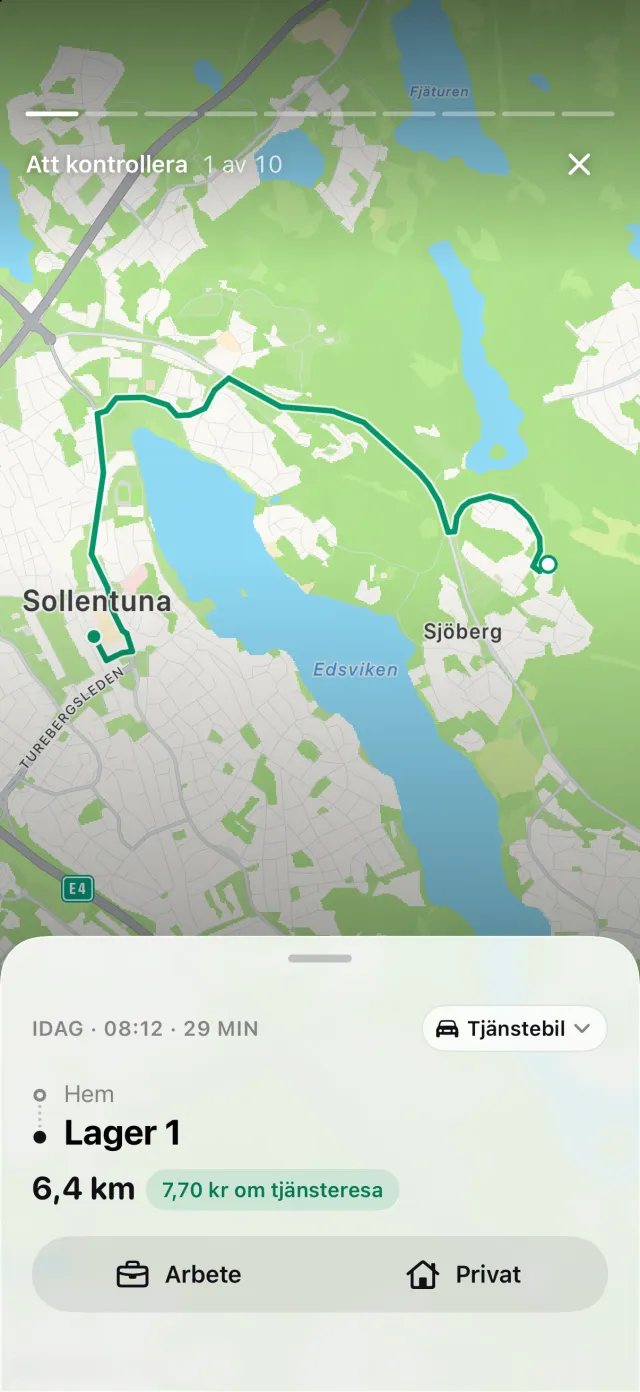
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Regler för platser, dina tidigare körningar på samma rutt och dina arbetstider sorterar många resor som Arbete eller Privat. Resten väntar under Att kontrollera, en resa i taget.
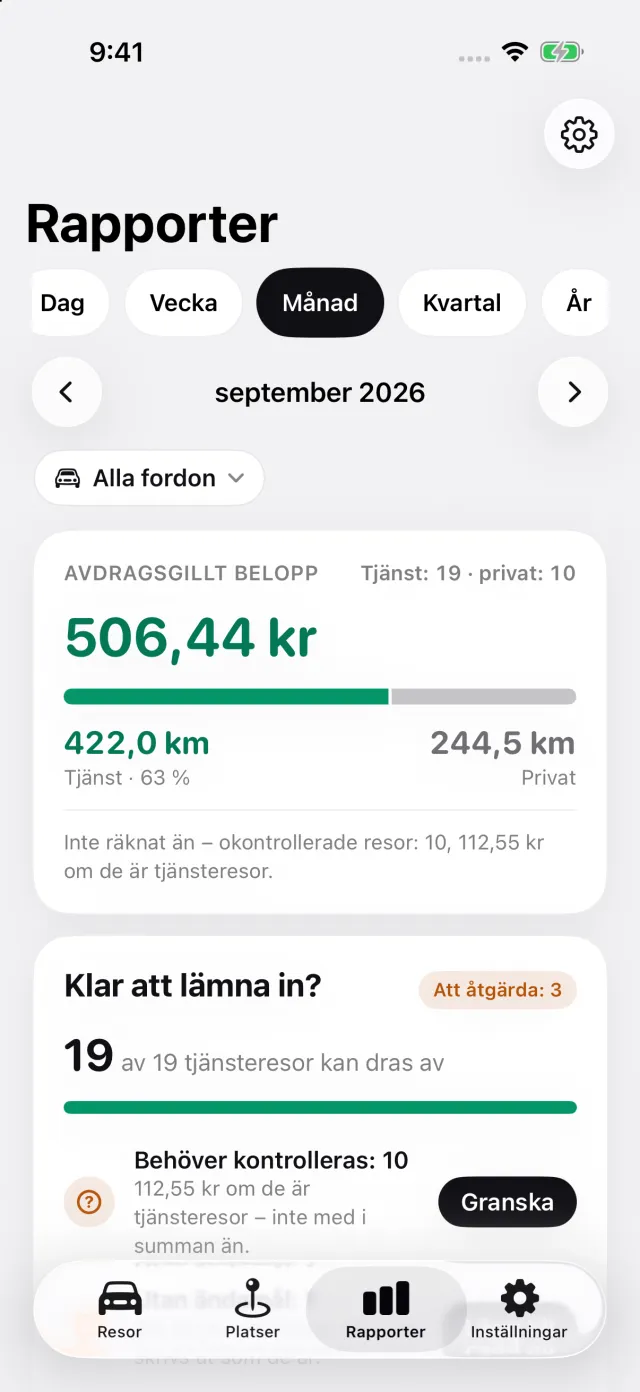
Rapporter visar kilometer i arbetet och privat för valfri månad, för ett fordon eller alla.
För en slovensk tjänstebil lägger den exporterade rapporten om just den bilen till Privatkörning per månad: den privata sträckan varje kalendermånad, med de avslutade månaderna under 500 km markerade. En månad som inte är slut när rapporten slutar markeras inte.
Så här får du fram den:
- Öppna Fordon i Inställningar och sedan bilen. Under Vems bil är detta? väljer du Tjänstebil, jag betalar bränslet eller Tjänstebil, bränsle ingår. Under Drivmedel väljer du vad bilen går på. För en elbil visas blocket från 2030, när boniteta inte längre är noll.
- Där DriveHub frågar svarar du Privat för en privat resa med bilen och Arbetsresa för resan till jobbet; båda räknas som privata. Har en privat resa sorterats som Arbete, ändra den. En resa som fortfarande ligger under Att kontrollera är inte avgjord och kan hamna på fel sida, så gå igenom dem innan du förlitar dig på en månads siffra.
- Öppna Rapporter, tryck på fordonsfiltret och välj tjänstebilen: blocket skrivs bara ut i en rapport om en enda bil. Exportera rapporten; export kräver DriveHub Pro.
Där DriveHub slutar: den frågar inte efter anskaffningsvärdet eller bilens ålder, räknar inte ut boniteta och skickar ingenting till din arbetsgivare.
DriveHub finns på App Store för iPhone. De slovenska reglerna finns på sidan om Slovenien. Att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad ZDoh-2, ZDoh-2AB, Uredba och FURS säger, och anger artikeln så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din računovodja (redovisningskonsult) eller arbetsgivarens lönekontor, och ta med kilometerna per månad.
Hela regeln och källorna den bygger på: Slovenien: krav på körjournalen.