 DriveHub
Landveiledning · Slovenia · 7 min
Boniteta på en službeni avto: 1,5 % i måneden, halvert i hver måned under 500 private km
Arbeidsgiveren lar deg ta med službeni avto hjem, og lønnsslippen din har nå en boniteta på 1,5 % av bilens verdi hver måned. Loven halverer den i hver måned med under 500 private kilometer. Arbeidsreisen regnes som privat, ingenting sier hvilken form oversikten skal ha, og uten en står hele 1,5 % ved lag.

Det korte svaret
- Hva er boniteta på en firmabil? ZDoh-2 43. člen (2) legger 1,5 % av bilens anskaffelsesverdi i måneden til skattegrunnlaget ditt når arbeidsgiveren lar deg bruke bilen privat. Det gjelder uansett hvor mye du faktisk kjørte.
- Når halveres den? I hver kalendermåned der du kjører bilen færre enn 500 kilometer privat.
- Teller arbeidsreisen? Ja. FURS regner kjøringen mellom hjemmet og arbeidsstedet som privat bruk, så den teller med i de 500 km.
- Hva om arbeidsgiveren betaler drivstoffet? Grunnlaget øker med 25 %. Begge reglene kan gjelde i samme måned: en halvert måned med drivstoff er 0,9375 % av verdien, mot 1,875 % i en måned med drivstoff og 500 km eller mer (og 1,5 % uten drivstoff).
- Hva dokumenterer halveringen? En oversikt over de private kilometerne dine, måned for måned. Ingen form er foreskrevet, og ingenting sier hvem som fører den.
- Elbil? Null for skatteårene 2025 til 2029. En hybrid er ikke en elbil — se boniteta på en hybrid službeni avto.
1,5 % av bilens verdi i måneden, uansett hva du kjørte
Regelen er ett ledd i inntektsskatteloven. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — uavhengig av faktisk bruk. Det finnes ikke noe element per kilometer. Bortsett fra halveringen ved 500 km nedenfor koster en måned med én helgetur det samme som en måned med privat kjøring hver dag. Beløpet går inn i skattegrunnlaget ditt som inntekt. Det er ikke selve skatten.
FURS sier det på samme måte: beløpet "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Et fast beløp, uten å spørre om du brukte bilen hver dag.
Anskaffelsesverdien synker også med bilens alder. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Bilens leveår | Andel av kjøpesummen som brukes |
|---|---|
| 1. | 100 % |
| 2. | 85 % |
| 3. | 70 % |
| 4. | 55 % |
| 5. | 45 % |
| 6. | 35 % |
| 7. | 25 % |
| 8. | 15 % |
| 9. og senere | 10 % |
Hver påbegynte måned teller fullt
Beløpet beregnes "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — for hver påbegynte kalendermåned. En bil du får den 25., belastes for hele den måneden, ikke forholdsmessig.
Har du rett til to biler i samme måned, for eksempel "tudi v primeru zamenjave vozila sredi meseca" (også når bilen byttes midt i måneden), beregner FURS boniteta "za vsako vozilo posebej, in sicer v celotnem znesku" — for hver bil for seg, fullt ut.
500 km-testen gjelder også per kalendermåned. Om den gjelder per bil i en måned med to biler, sier verken loven eller FURS.
Halveringen under 500 private km
Det samme leddet inneholder den ene reduksjonen som avhenger av kjøringen din. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Kjører du færre enn 500 km privat i en måned, halveres verdien som brukes i formelen. Hver måned står for seg. En måned over grensen koster hele beløpet og påvirker ikke månedene rundt.
FURS gjengir regelen med en parentes som betyr noe: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Det er viktig å føre ordentlig oversikt. FURS sier også hvorfor, selv om beløpet er fast: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Opplysninger om faktisk bruk betyr noe for en mulig reduksjon av grunnlaget.
Arbeidsreisen teller med i de 500 km
Det er her de fleste sjåfører teller for lite. FURS definerer den private bruken som utløser boniteta, som "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — private turer, og også kjøringen fra hjemmet til arbeidsstedet.
Kilometerne mellom hjem og jobb er altså private kilometer. De teller med i de 500, ikke mot dem.
Regnestykket er raskt gjort. Bor du 12 km fra jobben og kjører inn 20 dager, er arbeidsreisen alene 12 × 2 × 20 = 480 km. Én tur på 60 km i helgen tar måneden til 540 km, og halveringen er borte.
En firmabil har én virkning til på arbeidsreisen. Gir arbeidsgiveren deg også drivstoff til privat bruk, beskattes enhver refusjon for reisen til jobben fullt ut (Uredba 3. člen (5)). Selve godtgjørelsen for arbeidsreisen forklares i prevoz na delo i Slovenia.
Når arbeidsgiveren betaler drivstoffet: 0,9375 %
43(2) har også en setning om drivstoff: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
Halveringen og drivstofftillegget virker på forskjellige ting. Halveringen reduserer anskaffelsesverdien. Drivstoffsetningen øker skattegrunnlaget. Ingen av dem utelukker den andre, og FURS beholder begge uten unntak. I én måned blir det altså:
- 500 private km eller mer, med drivstoff: 1,5 % × 125 % = 1,875 % av verdien.
- Under 500 private km, med drivstoff: 1,5 % × 50 % × 125 % = 0,9375 % av verdien.
Rekkefølgen spiller ingen rolle, fordi begge trinnene er multiplikasjoner.
Et regneeksempel
En firmabil på bensin kjøpt for 32 000 €, nå i sitt tredje år, og derfor verdsatt til 70 %: 22 400 €.
| Måned | Uten drivstoff fra arbeidsgiveren | Med drivstoff fra arbeidsgiveren |
|---|---|---|
| 500 private km eller mer | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Under 500 private km | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Kolonnen med drivstoff stemmer med prosentene over: 1,875 % av 22 400 € er 420 €, og 0,9375 % er 210 €.
Over et år uten drivstoff fra arbeidsgiveren, si at åtte måneder holder seg under 500 private km og fire ikke gjør det. Det legger 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 € til skattegrunnlaget ditt. Uten oversikt over noen måned ville det vært 12 × 336 € = 4 032 €. Oversikten er verdt 1 344 € i skattegrunnlag det året.
Hva som dokumenterer halveringen
Loven gjør halveringen avhengig av et faktum — færre enn 500 private km — og krever ikke noe dokument. FURS sier at oversikt betyr noe, men verken ZDoh-2 eller FURS foreskriver en form eller lister opp felt for oversikten over private km.
Der FURS beskriver dokumentasjon for biler andre steder, krever den "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", og for en fordeling av drivstoff en som er "pregledna in dokumentirana z verodostojnimi dokazili", med jobbkilometer "dokumentirane s potnimi nalogi". Det teksten støtter, er altså en oversikt over hver måneds private kilometer, ført i en form noen kan sammenholde med jobbturene på dine potni nalogi. Noe mer konkret står ikke skrevet.
Ingenting sier heller hvem som fører den. Boniteta beregnes på lønnsslippen din av arbeidsgiveren. Avtal med lønningsavdelingen hvordan de månedlige private kilometerne dine når fram til dem, og ta vare på din egen kopi.
Elbil, hybrid og ditt eget s.p.
- Ren elbil: boniteta er null for skatteårene 2025 til 2029 (ZDoh-2AB 22. člen). Fra 2030 er den 0,75 % i måneden, med den samme nedgangen etter alder og den samme halveringen under 500 km, og uten drivstofftillegg (43(9)).
- Hybrid, også ladbar: regnes ikke som elbil etter denne regelen. Den betaler 1,5 % nå og fra 2030. Detaljene står i boniteta på en hybrid službeni avto.
- En bil i ditt eget s.p.: ingen boniteta på deg selv. En selvstendig næringsdrivende er ikke sin egen ansatt, så privat bruk håndteres i stedet ved at den private andelen av bilkostnadene ikke godkjennes. Se en bil i ditt s.p..
Før du regner med halveringen
- Kjenn bilens anskaffelsesverdi og hvilket år av levetiden den er i.
- Vit om arbeidsgiveren gir deg drivstoff til privat kjøring.
- Tell arbeidsreisen som private kilometer.
- Før de private kilometerne per kalendermåned, og se hvilke måneder som holdt seg under 500.
- Avtal med lønningsavdelingen hvordan månedstallet når fram til dem.
Hvordan DriveHub gjør dette enklere
Halveringen avhenger av ett tall per måned: hvor langt bilen ble kjørt privat, arbeidsreisen medregnet.
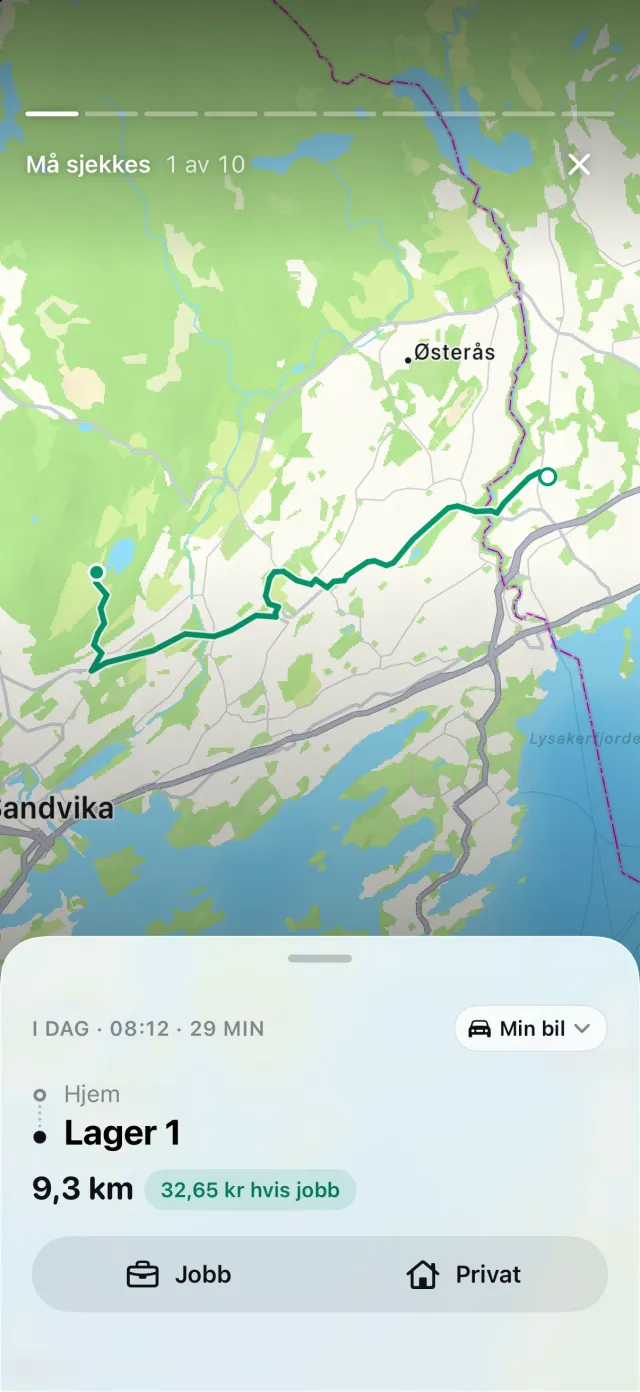
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Regler for steder, dine tidligere kjøringer på samme rute og arbeidstiden din sorterer mange turer som Jobb eller Privat. Resten venter under Må sjekkes, én tur om gangen.
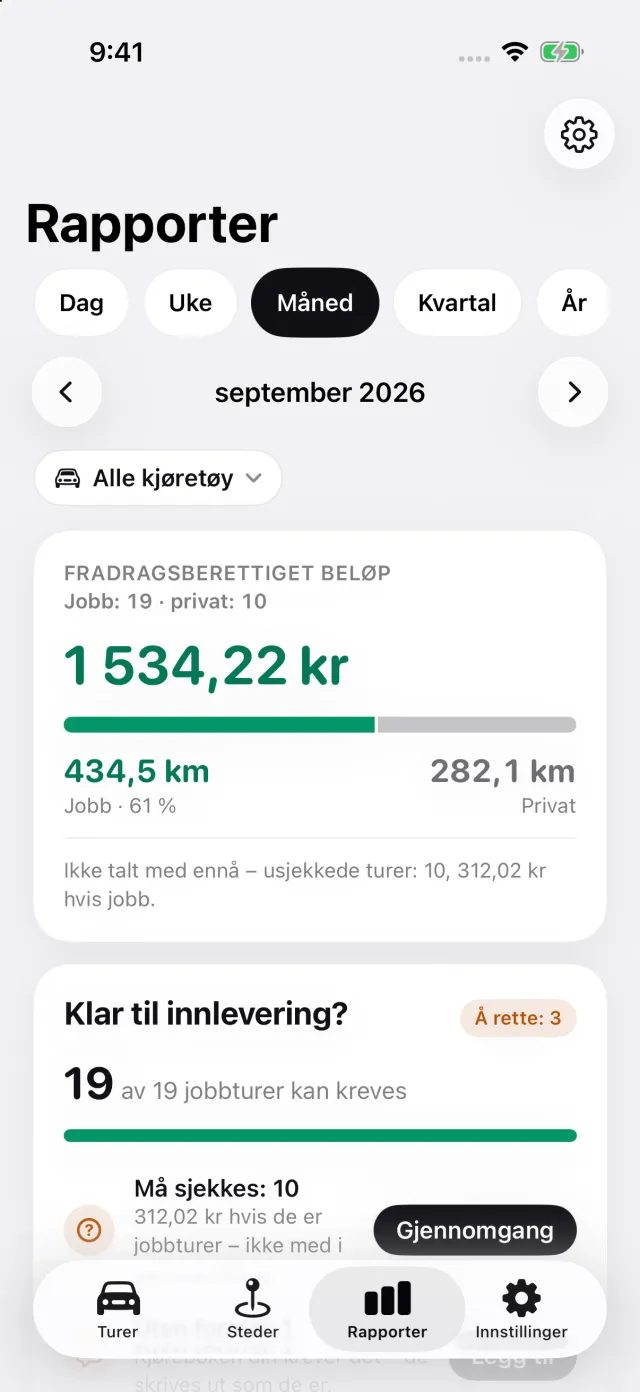
Rapporter viser kilometer i jobb og privat for en hvilken som helst måned, for ett kjøretøy eller alle.
For en slovensk firmabil får den eksporterte rapporten for den ene bilen en egen del, Privatkjøring per måned: den private distansen i hver kalendermåned, med de avsluttede månedene under 500 km markert. En måned som ikke er over ved slutten av rapporten, markeres ikke.
Slik får du den:
- Åpne Kjøretøy under Innstillinger, og deretter bilen. Under Hvem sin bil er dette? velger du Firmabil, jeg betaler drivstoffet eller Firmabil, drivstoff inkludert. Under Drivstoff velger du hva bilen går på. For en elbil vises delen fra 2030, når boniteta ikke lenger er null.
- Når DriveHub spør, svarer du Privat for en privat tur i bilen og Arbeidsreise for kjøringen til jobben; begge teller som private. Er en privat tur sortert som Jobb, endrer du den. En tur som fortsatt står under Må sjekkes, er ikke avgjort og kan havne på feil side, så gå gjennom dem før du stoler på en måneds tall.
- Åpne Rapporter, trykk på kjøretøyfilteret og velg firmabilen: delen skrives bare ut for en rapport om én bil. Eksporter rapporten; eksport krever DriveHub Pro.
Der DriveHub stopper: den spør ikke om anskaffelsesverdien eller bilens alder, beregner ikke boniteta og sender ingenting til arbeidsgiveren din.
DriveHub finnes i App Store for iPhone. De slovenske reglene står på Slovenia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva ZDoh-2, ZDoh-2AB, Uredba og FURS sier, og oppgir artikkelen slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din računovodja eller arbeidsgiverens lønningsavdeling, og ta med de månedlige kilometerne.
Hele regelen med kildene den bygger på: Slovenia: krav til kjøreboken.