 DriveHub
Vodnik po državi · Slovenija · 7 min
Boniteta za službeni avto: 1,5 % na mesec, polovica v vsakem mesecu z manj kot 500 zasebnimi km
Delodajalec vam dovoli, da službeni avto vzamete domov, na plačilni listi pa je zdaj vsak mesec boniteta v višini 1,5 % vrednosti avta. Zakon jo razpolovi v vsakem mesecu z manj kot 500 zasebnimi kilometri. Prevoz na delo šteje kot zasebna vožnja, nikjer ni zapisano, kakšna mora biti evidenca, brez nje pa ostane celotnih 1,5 %.

Kratek odgovor
- Kaj je boniteta za službeni avto? ZDoh-2 43. člen (2) vam k davčni osnovi prišteje 1,5 % nabavne vrednosti avta na mesec, kadar vam delodajalec dovoli zasebno uporabo. Velja ne glede na to, koliko ste dejansko prevozili.
- Kdaj se razpolovi? V vsakem koledarskem mesecu, v katerem z avtom zasebno prevozite manj kot 500 kilometrov.
- Ali šteje prevoz na delo? Da. FURS vožnjo med domom in delovnim mestom šteje za zasebno uporabo, zato se prišteje k 500 km.
- Kaj, če gorivo plača delodajalec? Osnova se poveča za 25 %. V enem mesecu lahko veljata obe pravili: razpolovljeni mesec z gorivom je 0,9375 % vrednosti, mesec z gorivom in 500 km ali več pa 1,875 % (brez goriva 1,5 %).
- S čim dokažete razpolovitev? Z evidenco zasebnih kilometrov po mesecih. Obrazec ni predpisan in nikjer ni zapisano, kdo jo vodi.
- Električni avto? Nič za davčna leta od 2025 do 2029. Hibrid ni električni avto — glejte boniteta za hibridni službeni avto.
1,5 % vrednosti avta na mesec, ne glede na prevožene kilometre
Pravilo je en odstavek zakona o dohodnini. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo. Dela, ki bi bil odvisen od kilometrov, ni. Če odštejemo razpolovitev pod 500 km, opisano spodaj, mesec z enim samim izletom ob koncu tedna stane toliko kot mesec vsakodnevne zasebne vožnje. Znesek se kot dohodek všteje v vašo davčno osnovo. To ni sam davek.
FURS to pove enako: boniteta "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Pavšalni znesek, brez vprašanja, ali ste avto uporabljali vsak dan.
Nabavna vrednost se s starostjo avta tudi znižuje. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Leto starosti avta | Upoštevani delež nabavne cene |
|---|---|
| 1. | 100 % |
| 2. | 85 % |
| 3. | 70 % |
| 4. | 55 % |
| 5. | 45 % |
| 6. | 35 % |
| 7. | 25 % |
| 8. | 15 % |
| 9. in pozneje | 10 % |
Vsak začeti mesec šteje v celoti
Boniteta se obračuna "za vsak začeti koledarski mesec uporabe vozila" (43(2)). Za avto, ki ga dobite 25. v mesecu, se obračuna ves mesec, ne sorazmerni del.
Če imate v enem mesecu pravico do dveh avtov, na primer "tudi v primeru zamenjave vozila sredi meseca", FURS boniteto obračuna "za vsako vozilo posebej, in sicer v celotnem znesku".
Tudi preizkus 500 km teče po koledarskih mesecih. Ali v mesecu z dvema avtoma teče za vsak avto posebej, ne pove ne zakon ne FURS.
Razpolovitev pod 500 zasebnimi km
Isti odstavek vsebuje edino znižanje, ki je odvisno od vaše vožnje. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Če v mesecu zasebno prevozite manj kot 500 km, se vrednost v formuli razpolovi. Vsak mesec stoji sam zase. Mesec nad mejo stane polni znesek in ne vpliva na mesece pred njim ali za njim.
FURS pravilo ponovi z oklepajem, ki je pomemben: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." FURS tudi pove, zakaj, čeprav je boniteta pavšalna: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove."
Prevoz na delo se šteje v 500 km
Tu večina voznikov premalo prešteje. FURS zasebno uporabo, ki sproži boniteto, opredeli kot "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela".
Kilometri od doma do dela so torej zasebni kilometri. Štejejo se v 500 km, ne odštejejo se od njih.
Račun je hiter. Če živite 12 km od dela in se v službo pripeljete 20 dni, je samo prevoz na delo 12 × 2 × 20 = 480 km. En izlet ob koncu tedna, dolg 60 km, mesec dvigne na 540 km in razpolovitve ni več.
Službeni avto ima pri prevozu na delo še en učinek. Če vam delodajalec zagotovi tudi gorivo za zasebno uporabo, je vsako povračilo stroškov prevoza na delo v celoti obdavčeno (Uredba 3. člen (5)). Samo povračilo za prevoz na delo je razloženo v članku prevoz na delo v Sloveniji.
Ko gorivo plača delodajalec: 0,9375 %
43(2) ima tudi stavek o gorivu: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
Razpolovitev in povečanje zaradi goriva delujeta na različni stvari. Razpolovitev zmanjša nabavno vrednost. Stavek o gorivu poveča davčno osnovo. Nobeden ne izključuje drugega in FURS brez izjeme ohrani oba. V enem mesecu torej:
- 500 zasebnih km ali več, z gorivom: 1,5 % × 125 % = 1,875 % vrednosti.
- Manj kot 500 zasebnih km, z gorivom: 1,5 % × 50 % × 125 % = 0,9375 % vrednosti.
Vrstni red ni pomemben, ker sta oba koraka množenje.
Primer s številkami
Službeni avto na bencin, kupljen za 32 000 €, je zdaj v tretjem letu, zato se upošteva 70 %: 22 400 €.
| Mesec | Brez goriva delodajalca | Z gorivom delodajalca |
|---|---|---|
| 500 zasebnih km ali več | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Manj kot 500 zasebnih km | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Stolpec z gorivom se ujema z odstotki zgoraj: 1,875 % od 22 400 € je 420 €, 0,9375 % pa 210 €.
Recimo, da v letu brez goriva delodajalca osem mesecev ostane pod 500 zasebnimi km, štirje pa ne. To vaši davčni osnovi doda 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 €. Brez evidence za katerikoli mesec bi bilo 12 × 336 € = 4 032 €. Evidenca je tisto leto vredna 1 344 € davčne osnove.
S čim dokažete razpolovitev
Zakon razpolovitev veže na dejstvo — manj kot 500 zasebnih km — in ne zahteva nobenega dokumenta. FURS pravi, da je evidenca pomembna, a ne ZDoh-2 ne FURS ne predpisujeta obrazca in ne naštevata podatkov za evidenco zasebnih kilometrov.
Kjer FURS drugje opisuje evidence o avtu, zahteva "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", za delitev goriva pa takšno, ki je "pregledna in dokumentirana z verodostojnimi dokazili", službene vožnje pa "dokumentirane s potnimi nalogi". Besedilo torej podpira evidenco zasebnih kilometrov za vsak mesec, vodeno tako, da jo lahko kdo preveri glede na službene vožnje na vaših potnih nalogih. Nič bolj natančnega ni zapisano.
Prav tako nič ne pove, kdo jo vodi. Boniteto vam na plačilni listi obračuna delodajalec. S kadrovsko službo oziroma obračunom plač se dogovorite, kako jim sporočate mesečne zasebne kilometre, in obdržite svojo kopijo.
Električni avto, hibrid in vaš s.p.
- Povsem električni avto: boniteta je nič za davčna leta od 2025 do 2029 (ZDoh-2AB 22. člen). Od leta 2030 znaša 0,75 % na mesec, z enakim zniževanjem po starosti in enako razpolovitvijo pod 500 km, brez povečanja zaradi goriva (43(9)).
- Hibrid, tudi priključni: po tem pravilu ni električni avto. Zdaj in od leta 2030 plača 1,5 %. Podrobnosti so v članku boniteta za hibridni službeni avto.
- Avto v vašem s.p.: bonitete sami sebi ne obračunate. Samostojni podjetnik ni svoj lastni delojemalec, zato se zasebna uporaba uredi tako, da se zasebni del stroškov avta ne prizna. Glejte avto na s.p..
Preden se zanesete na razpolovitev
- Poznajte nabavno vrednost avta in v katerem letu starosti je.
- Vedite, ali vam delodajalec zagotavlja gorivo za zasebno vožnjo.
- Prevoz na delo štejte med zasebne kilometre.
- Vodite zasebne kilometre po koledarskih mesecih in preverite, kateri meseci so ostali pod 500.
- Z obračunom plač se dogovorite, kako jim sporočate mesečni podatek.
Kako DriveHub to olajša
Razpolovitev je odvisna od enega podatka na mesec: koliko je bil avto prevožen zasebno, skupaj s prevozom na delo.
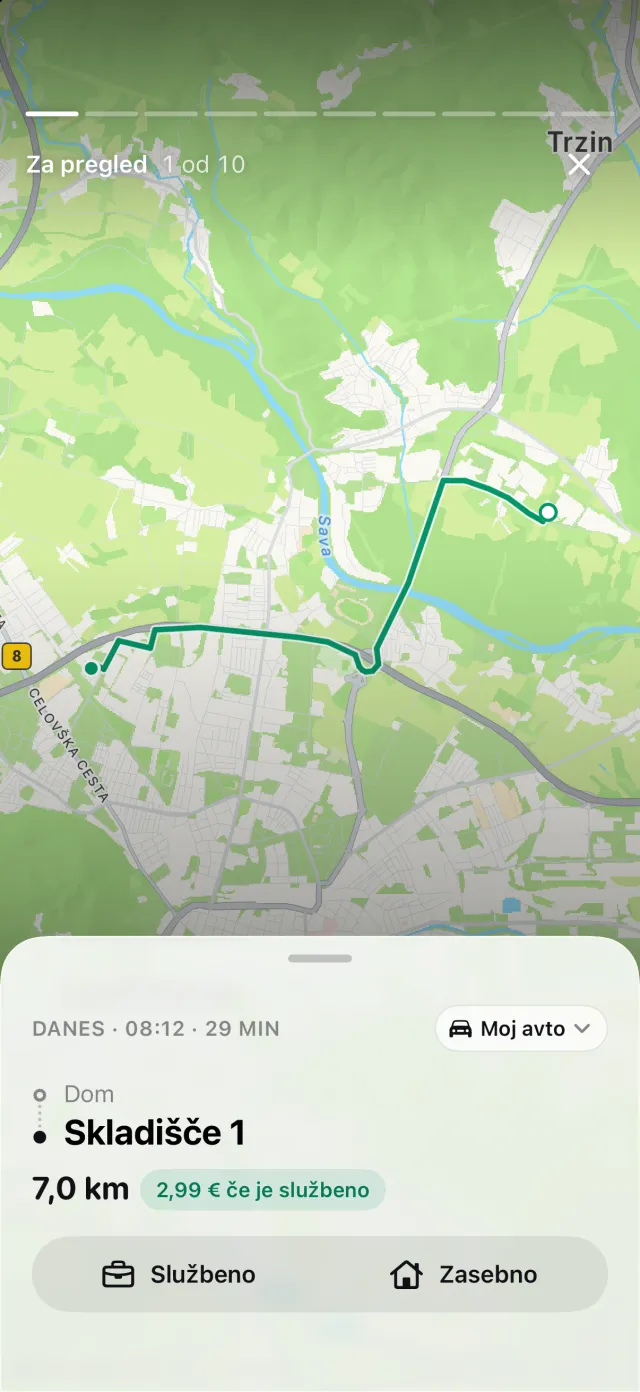
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Pravila za kraje, vaše pretekle vožnje po isti poti in vaš delovni čas veliko voženj razvrstijo kot Službeno ali Zasebno. Preostale čakajo pod Za pregled, ena za drugo.
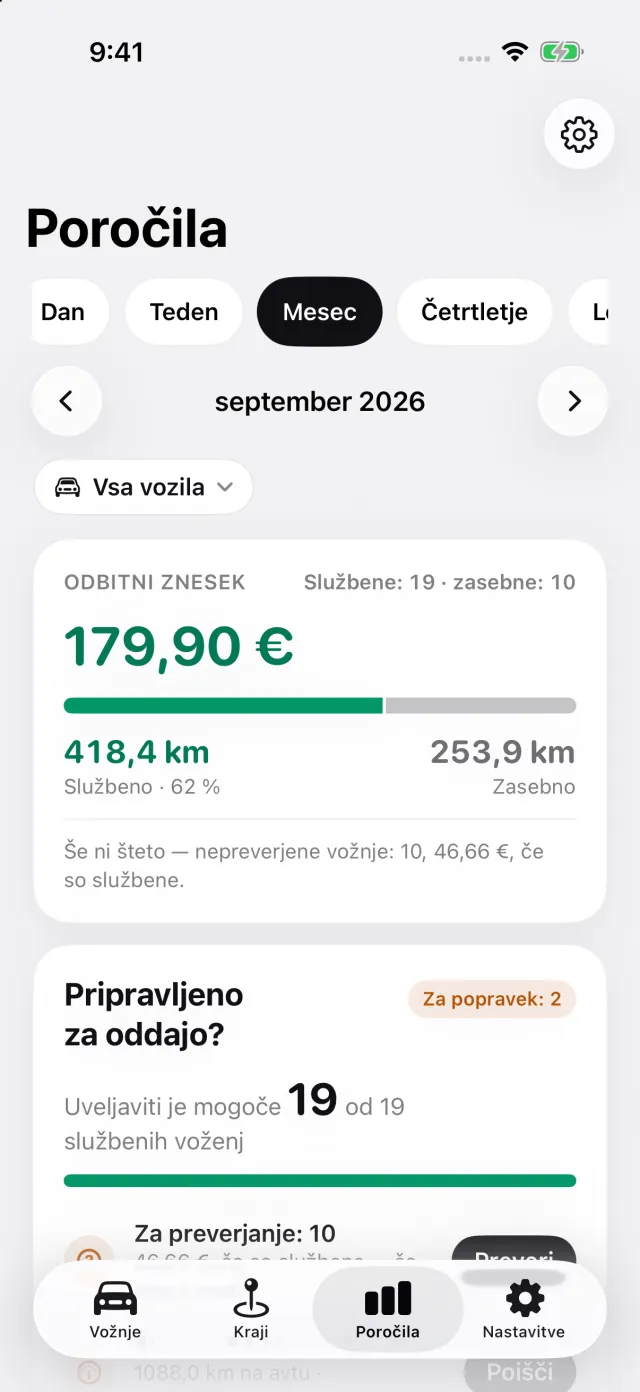
Poročila prikažejo službene in zasebne kilometre za katerikoli mesec, za eno vozilo ali za vsa.
Za slovenski službeni avto izvoženo poročilo o tem enem avtu doda Zasebna vožnja po mesecih: zasebno razdaljo v vsakem koledarskem mesecu, z označenimi zaključenimi meseci pod 500 km. Mesec, ki se do konca poročila še ni končal, ni označen.
Kako do tega:
- V Nastavitvah odprite Vozila in nato avto. Pod Čigav je ta avto? izberite Službeni avto, gorivo plačam sam ali Službeni avto, gorivo vključeno. Pod Gorivo izberite, na kaj avto vozi. Za električni avto se blok pojavi od leta 2030, ko boniteta ni več nič.
- Kjer DriveHub vpraša, za zasebno vožnjo z avtom odgovorite Zasebno, za vožnjo v službo pa Prevoz na delo; obe štejeta kot zasebni. Če je bila zasebna vožnja razvrščena kot Službeno, jo spremenite. Vožnja, ki je še pod Za pregled, ni urejena in je lahko na napačni strani, zato jih uredite, preden se zanesete na podatek za mesec.
- Odprite Poročila, tapnite filter vozil in izberite službeni avto: blok se natisne samo v poročilu o enem avtu. Izvozite poročilo; za izvoz potrebujete DriveHub Pro.
Kje se DriveHub ustavi: ne vpraša za nabavno vrednost ali starost avta, bonitete ne izračuna in delodajalcu ne pošlje ničesar.
DriveHub je v App Storu za iPhone. Slovenska pravila so na strani za Slovenijo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo ZDoh-2, ZDoh-2AB, Uredba in FURS, in navaja člen, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo ali obračun plač pri delodajalcu — in vzemite mesečne kilometre s seboj.
Celotno pravilo z viri, iz katerih izhaja: Slovenija: zahteve za evidenco voženj.