 DriveHub
Maaopas · Slovenia · 7 min
Službeni avton boniteta: 1,5 % kuukaudessa, puolitettuna jokaisena kuukautena, jona yksityisajoa on alle 500 km
Työnantajasi antaa sinun viedä službeni avton eli työsuhdeauton kotiin, ja palkkalaskelmassasi on nyt joka kuukausi boniteta eli luontoisetu, 1,5 % auton arvosta. Laki puolittaa sen jokaisena kuukautena, jona yksityiskilometrejä on alle 500. Työmatka lasketaan yksityiseksi, mikään ei kerro, missä muodossa kirjanpito on pidettävä, ja ilman sitä täysi 1,5 % jää voimaan.

Lyhyt vastaus
- Mikä on työsuhdeauton boniteta? ZDoh-2 43. člen (2) lisää veron perusteeseesi 1,5 % auton hankinta-arvosta kuukaudessa, kun työnantaja antaa sinun käyttää autoa yksityisesti. Se pätee riippumatta siitä, paljonko todella ajoit.
- Milloin se puolitetaan? Jokaisena kalenterikuukautena, jona ajat autolla alle 500 kilometriä yksityisesti.
- Lasketaanko työmatka? Kyllä. FURS eli Slovenian verohallinto laskee kodin ja työpaikan välisen ajon yksityiskäytöksi, joten se lasketaan mukaan 500 kilometriin.
- Entä jos työnantaja maksaa polttoaineen? Peruste nousee 25 %. Molemmat säännöt voivat koskea samaa kuukautta: puolitettu kuukausi polttoaineen kanssa on 0,9375 % arvosta, kun polttoaineellinen kuukausi, jona ajoa on 500 km tai enemmän, on 1,875 % (ja ilman polttoainetta 1,5 %).
- Mikä todistaa puolituksen? Kirjanpito yksityiskilometreistäsi kuukausi kuukaudelta. Muotoa ei ole säädetty, eikä mikään kerro, kuka sitä pitää.
- Sähköauto? Nolla verovuosina 2025–2029. Hybridi ei ole sähköauto — katso hybridityösuhdeauton boniteta.
1,5 % auton arvosta kuukaudessa, ajoitpa mitä tahansa
Sääntö on yksi tuloverolain momentti. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — todellisesta käytöstä riippumatta. Kilometriperusteista osaa ei ole. Alla kuvattua 500 km:n puolitusta lukuun ottamatta kuukausi, jona teit yhden viikonloppumatkan, maksaa saman kuin kuukausi päivittäistä yksityisajoa. Summa lisätään veron perusteeseesi tulona. Se ei ole itse vero.
FURS sanoo saman: maksu "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Kiinteä summa, kysymättä, käytitkö autoa joka päivä.
Hankinta-arvo myös laskee auton iän myötä. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Auton ikävuosi | Käytettävä osuus hankintahinnasta |
|---|---|
| 1. | 100 % |
| 2. | 85 % |
| 3. | 70 % |
| 4. | 55 % |
| 5. | 45 % |
| 6. | 35 % |
| 7. | 25 % |
| 8. | 15 % |
| 9. ja myöhemmät | 10 % |
Jokainen alkanut kuukausi lasketaan kokonaan
Maksu peritään "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — jokaiselta alkaneelta kalenterikuukaudelta. Auto, jonka saat 25. päivänä, maksaa koko kuukauden, ei suhteutettuna.
Jos sinulla on oikeus kahteen autoon samana kuukautena, esimerkiksi "tudi v primeru zamenjave vozila sredi meseca" (myös kun auto vaihdetaan kesken kuukauden), FURS perii bonitetan "za vsako vozilo posebej, in sicer v celotnem znesku" — kummastakin autosta erikseen, täysimääräisenä.
Myös 500 km:n testi tehdään kalenterikuukausittain. Tehdäänkö se autokohtaisesti kuukautena, jona autoja on kaksi, sitä eivät kerro laki eikä FURS.
Puolitus alle 500 yksityiskilometrillä
Samassa momentissa on ainoa ajamisestasi riippuva alennus. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Jos ajat kuukaudessa alle 500 km yksityisesti, kaavassa käytettävä arvo puolitetaan. Jokainen kuukausi on oma kokonaisuutensa. Rajan ylittävä kuukausi maksaa täyden summan eikä vaikuta ympäröiviin kuukausiin.
FURS toistaa säännön sulkeilla, joilla on merkitystä: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Asianmukaisen kirjanpidon pitäminen on tärkeää. FURS kertoo myös miksi, vaikka maksu on kiinteä: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Tieto todellisesta käytöstä on tärkeä perusteen mahdollisen alentamisen kannalta.
Työmatkasi lasketaan mukaan 500 kilometriin
Tässä useimmat kuljettajat laskevat liian vähän. FURS määrittelee bonitetan laukaisevan yksityiskäytön näin: "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — yksityiset matkat ja myös ajo kotoa työpaikalle.
Kodin ja työpaikan väliset kilometrit ovat siis yksityiskilometrejä. Ne lasketaan 500 kilometriin mukaan, eivät siitä pois.
Laskutoimitus on nopea. Asut 12 km:n päässä työpaikalta ja ajat töihin 20 päivänä, ja pelkkä työmatka on 12 × 2 × 20 = 480 km. Yksi 60 km:n viikonloppumatka nostaa kuukauden 540 kilometriin, ja puolitus on poissa.
Työsuhdeautolla on työmatkaan vielä yksi vaikutus. Jos työnantajasi antaa myös polttoaineen yksityiskäyttöön, kaikki työmatkakorvaus verotetaan kokonaan (Uredba 3. člen (5)). Itse työmatkakorvaus selitetään artikkelissa prevoz na delo Sloveniassa.
Kun työnantaja maksaa polttoaineen: 0,9375 %
43(2):ssa on myös polttoainevirke: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
Puolitus ja polttoainekorotus kohdistuvat eri asioihin. Puolitus pienentää hankinta-arvoa. Polttoainevirke korottaa veron perustetta. Kumpikaan ei sulje toista pois, ja FURS pitää molemmat voimassa ilman poikkeusta. Yhtenä kuukautena siis:
- 500 yksityiskilometriä tai enemmän, polttoaineen kanssa: 1,5 % × 125 % = 1,875 % arvosta.
- Alle 500 yksityiskilometriä, polttoaineen kanssa: 1,5 % × 50 % × 125 % = 0,9375 % arvosta.
Järjestyksellä ei ole väliä, koska molemmat vaiheet ovat kertolaskuja.
Laskuesimerkki
Bensiinikäyttöinen työsuhdeauto, ostettu 32 000 eurolla, nyt kolmannella ikävuodellaan, joten sen arvo on 70 %: 22 400 €.
| Kuukausi | Ilman työnantajan polttoainetta | Työnantajan polttoaineen kanssa |
|---|---|---|
| 500 yksityiskilometriä tai enemmän | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Alle 500 yksityiskilometriä | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Polttoainesarake vastaa yllä olevia prosentteja: 1,875 % 22 400 eurosta on 420 €, ja 0,9375 % on 210 €.
Oletetaan, että vuoden aikana ilman työnantajan polttoainetta kahdeksan kuukautta jää alle 500 yksityiskilometrin ja neljä ei. Se lisää veron perusteeseesi 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 €. Ilman kirjanpitoa yhdestäkään kuukaudesta se olisi 12 × 336 € = 4 032 €. Kirjanpito on sinä vuonna 1 344 euron arvoinen veron perusteessa.
Mikä todistaa puolituksen
Laki tekee puolituksen riippuvaiseksi tosiasiasta — alle 500 yksityiskilometriä — eikä vaadi asiakirjaa. FURS sanoo kirjanpidon olevan tärkeää, mutta kumpikaan, ZDoh-2 tai FURS, ei määrää yksityiskilometrien kirjanpidolle muotoa eikä luettele kenttiä.
Kun FURS muualla kuvaa auton kirjanpitoa, se edellyttää "verodostojno izkazovanje stroškov v zvezi s službenim vozilom" ja polttoaineen jaolta, että se on "pregledna in dokumentirana z verodostojnimi dokazili", työkilometrit "dokumentirane s potnimi nalogi". Teksti tukee siis kirjanpitoa kunkin kuukauden yksityiskilometreistä sellaisessa muodossa, että joku voi verrata sitä potni nalogeissa oleviin työmatkoihin. Mitään tarkempaa ei ole kirjattu.
Eikä mikään kerro, kuka sitä pitää. Työnantaja perii bonitetan palkkalaskelmallasi. Sovi palkanlaskennan kanssa, miten kuukausittaiset yksityiskilometrisi päätyvät heille, ja pidä itselläsi oma kopio.
Sähköauto, hybridi ja oma s.p.
- Täyssähköauto: boniteta on nolla verovuosina 2025–2029 (ZDoh-2AB 22. člen). Vuodesta 2030 se on 0,75 % kuukaudessa samalla ikäalennuksella ja samalla puolituksella alle 500 km:llä, ilman polttoainekorotusta (43(9)).
- Hybridi, myös ladattava: ei ole tässä säännössä sähköauto. Se maksaa 1,5 % nyt ja vuodesta 2030. Yksityiskohdat ovat artikkelissa hybridityösuhdeauton boniteta.
- Auto omassa s.p.:ssäsi eli toiminimessäsi: itsellesi ei synny bonitetaa. Yksityinen elinkeinonharjoittaja ei ole oma työntekijänsä, joten yksityiskäyttö hoidetaan sen sijaan jättämällä auton kulujen yksityinen osuus vähentämättä. Katso auto s.p.:ssä.
Ennen kuin luotat puolitukseen
- Tiedä auton hankinta-arvo ja millä ikävuodella se on.
- Tiedä, antaako työnantajasi polttoaineen yksityisajoon.
- Laske työmatkasi yksityisiksi kilometreiksi.
- Pidä yksityiskilometrisi kalenterikuukausittain ja katso, mitkä kuukaudet jäivät alle 500:n.
- Sovi palkanlaskennan kanssa, miten kuukausiluku päätyy heille.
Miten DriveHub helpottaa tätä
Puolitus riippuu yhdestä luvusta kuukaudessa: kuinka paljon autolla ajettiin yksityisesti, työmatka mukaan lukien.
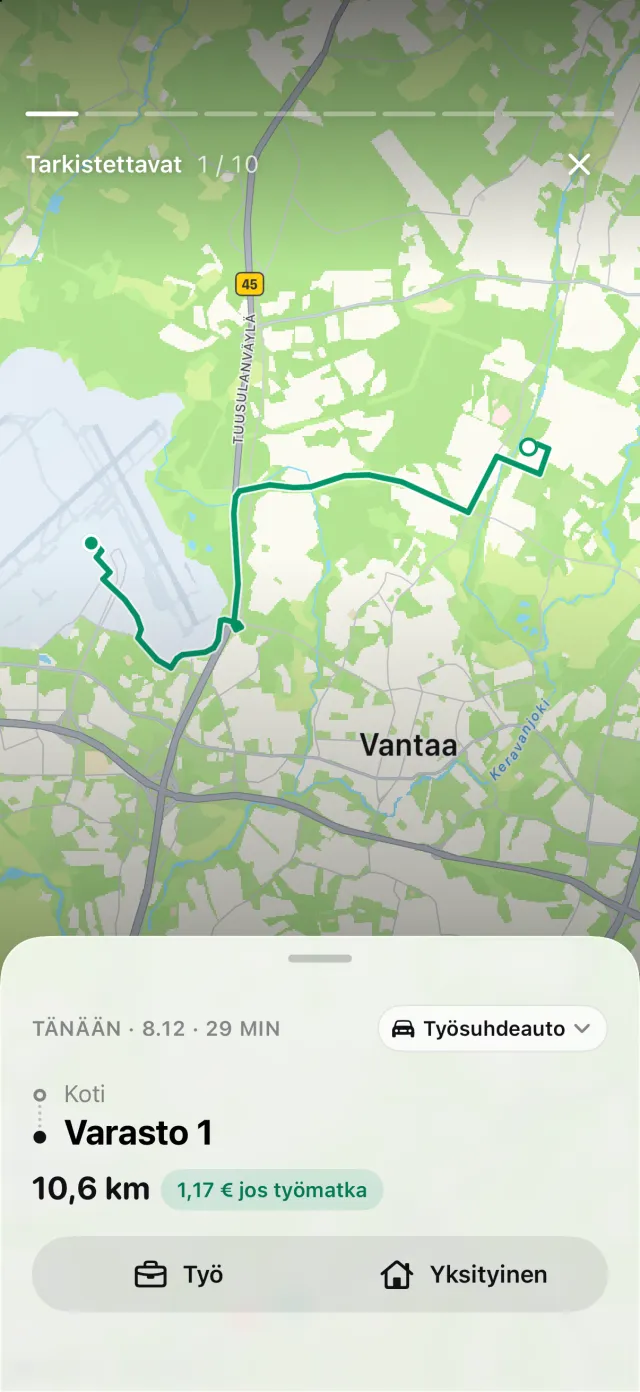
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Paikkojen säännöt, aiemmat ajosi samalla reitillä ja työaikasi merkitsevät monet matkat Työ- tai Yksityinen-ajoiksi. Loput odottavat kohdassa Tarkistettavat, yksi matka kerrallaan.
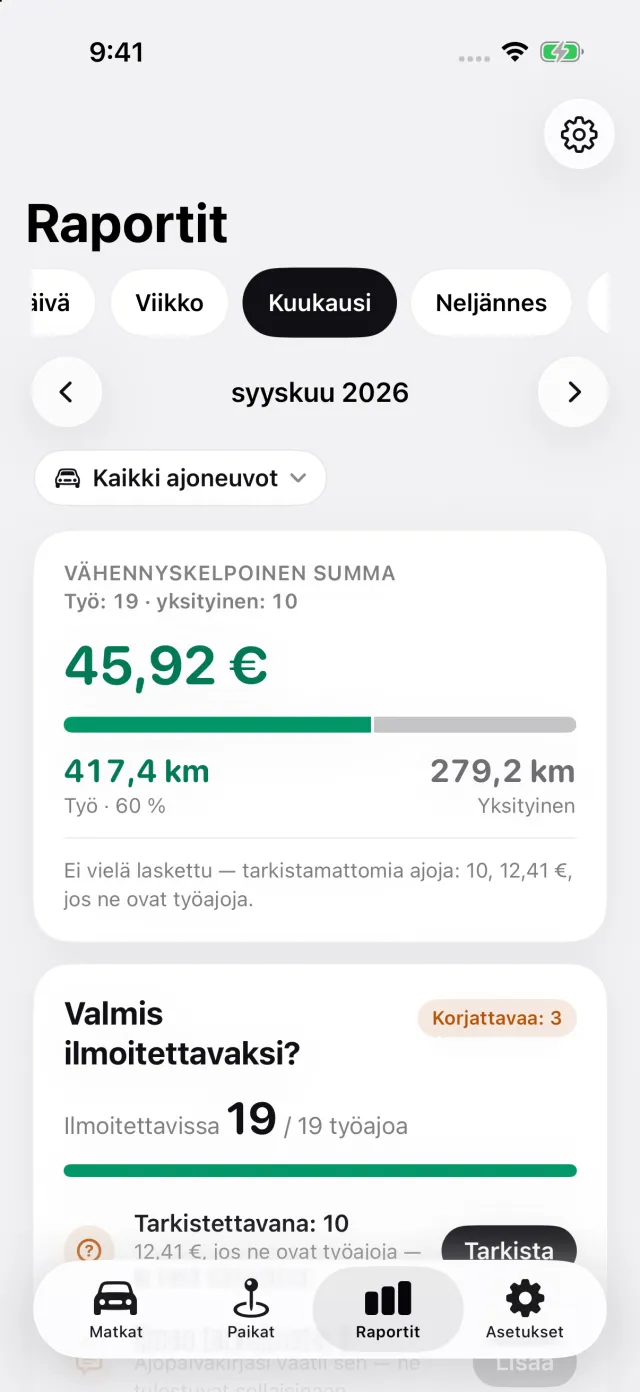
Raportit näyttää työ- ja yksityiskilometrit mille tahansa kuukaudelle, yhdelle ajoneuvolle tai kaikille.
Slovenialaiselle työsuhdeautolle tuon yhden auton viety raportti lisää lohkon Yksityisajo kuukausittain: yksityisajon määrän kunakin kalenterikuukautena, ja päättyneet alle 500 km:n kuukaudet merkittyinä. Kuukautta, joka ei ole päättynyt raportin loppuun mennessä, ei merkitä.
Näin saat sen:
- Avaa Asetukset, sitten Ajoneuvot ja sitten auto. Valitse kohdassa Kenen auto tämä on? joko Työsuhdeauto, maksan polttoaineen tai Työsuhdeauto, polttoaine sisältyy. Valitse kohdassa Käyttövoima, millä auto kulkee. Sähköautolle lohko ilmestyy vuodesta 2030, kun boniteta lakkaa olemasta nolla.
- Kun DriveHub kysyy, vastaa Yksityinen yksityismatkasta autolla ja Työmatka ajosta töihin; molemmat lasketaan yksityisiksi. Jos yksityismatka on merkitty Työ-ajoksi, muuta se. Matka, joka on vielä kohdassa Tarkistettavat, ei ole ratkaistu ja voi olla väärällä puolella, joten käy ne läpi ennen kuin luotat kuukauden lukuun.
- Avaa Raportit, napauta ajoneuvosuodatinta ja valitse työsuhdeauto: lohko tulostuu vain yhtä autoa koskevaan raporttiin. Vie raportti; vienti edellyttää DriveHub Prota.
Mihin DriveHub ei ulotu: se ei kysy hankinta-arvoa eikä auton ikää, ei laske bonitetaa eikä lähetä mitään työnantajallesi.
DriveHub on App Storessa iPhonelle. Slovenian säännöt ovat Slovenian sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä ZDoh-2, ZDoh-2AB, Uredba ja FURS sanovat, ja pykälät mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy računovodjaltasi eli kirjanpitäjältäsi tai työnantajasi palkanlaskennasta — ja ota kuukausittaiset kilometrit mukaan.
Koko sääntö lähteineen: Slovenia: ajopäiväkirjan vaatimukset.