 DriveHub
Guida per Paese · Slovenia · 7 min
Boniteta sul službeni avto: 1,5 % al mese, dimezzata in ogni mese sotto i 500 km privati
Il datore di lavoro ti lascia portare a casa il službeni avto (l’auto aziendale), e la tua busta paga riporta ora una boniteta (il fringe benefit) dell’1,5 % del valore dell’auto ogni mese. La legge la dimezza in ogni mese con meno di 500 chilometri privati. Il tragitto casa-lavoro conta come privato, nessuna norma dice che forma debba avere il registro, e senza registro resta l’1,5 % pieno.

La risposta breve
- Che cos’è la boniteta su un’auto aziendale? Lo ZDoh-2 43. člen (2) aggiunge alla tua base imponibile l’1,5 % del valore d’acquisto dell’auto al mese quando il datore di lavoro ti lascia usare l’auto privatamente. Vale qualunque cosa tu abbia guidato davvero.
- Quando si dimezza? In ogni mese di calendario in cui guidi l’auto per meno di 500 chilometri privati.
- Il tragitto casa-lavoro conta? Sì. La FURS considera uso privato il tragitto tra casa e luogo di lavoro, quindi conta verso i 500 km.
- E se il datore di lavoro paga il carburante? La base aumenta del 25 %. Le due regole possono valere nello stesso mese: un mese dimezzato con carburante è lo 0,9375 % del valore, contro l’1,875 % in un mese con carburante di 500 km o più (e l’1,5 % senza carburante).
- Che cosa prova il dimezzamento? Un registro dei tuoi chilometri privati, mese per mese. Nessuna forma è prescritta, e nessuna norma dice chi lo tiene.
- Auto elettrica? Zero per gli anni fiscali dal 2025 al 2029. Un’ibrida non è elettrica — vedi la boniteta su un službeni avto ibrido.
L’1,5 % del valore dell’auto al mese, qualunque cosa tu abbia guidato
La regola è un solo comma della legge sull’imposta sul reddito. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — indipendentemente dall’uso effettivo. Non c’è alcuna componente per chilometro. A parte il dimezzamento sotto i 500 km descritto più sotto, un mese con una sola gita nel fine settimana costa quanto un mese di guida privata quotidiana. L’importo entra nella tua base imponibile come reddito. Non è l’imposta stessa.
La FURS lo dice allo stesso modo: l’importo "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Una somma forfettaria, senza chiedersi se hai usato l’auto ogni giorno.
Il valore d’acquisto scende anche con l’età dell’auto. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Anno di vita dell’auto | Quota del prezzo d’acquisto usata |
|---|---|
| 1° | 100 % |
| 2° | 85 % |
| 3° | 70 % |
| 4° | 55 % |
| 5° | 45 % |
| 6° | 35 % |
| 7° | 25 % |
| 8° | 15 % |
| 9° e successivi | 10 % |
Ogni mese iniziato conta per intero
L’importo si applica "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — per ogni mese di calendario iniziato. Un’auto che ricevi il 25 si paga per tutto quel mese, non in proporzione.
Se in un mese hai diritto a due auto, per esempio "tudi v primeru zamenjave vozila sredi meseca" (anche quando l’auto viene sostituita a metà mese), la FURS applica la boniteta "za vsako vozilo posebej, in sicer v celotnem znesku" — per ciascuna auto separatamente, per intero.
Anche la prova dei 500 km si fa per mese di calendario. Se in un mese con due auto si faccia per ciascuna auto, né la legge né la FURS lo dicono.
Il dimezzamento sotto i 500 km privati
Lo stesso comma contiene l’unica riduzione che dipende da come guidi. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Se in un mese guidi meno di 500 km privati, il valore usato nella formula si dimezza. Ogni mese fa storia a sé. Un mese oltre la soglia costa l’importo pieno e non tocca i mesi vicini.
La FURS riprende la regola con una parentesi che conta: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Tenere un registro adeguato è importante. La FURS dice anche perché, pur essendo l’importo forfettario: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." I dati sull’uso effettivo contano per un’eventuale riduzione della base.
Il tragitto casa-lavoro conta verso i 500 km
È qui che la maggior parte dei conducenti conta male. La FURS definisce l’uso privato che fa scattare la boniteta come "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — i viaggi privati, e anche il tragitto da casa al luogo di lavoro.
Quindi i chilometri casa-lavoro sono chilometri privati. Contano verso i 500, non in sottrazione.
Il conto si fa in fretta. Abiti a 12 km dal lavoro e ci vai in auto per 20 giorni, e il solo tragitto casa-lavoro fa 12 × 2 × 20 = 480 km. Una gita di 60 km nel fine settimana porta il mese a 540 km, e il dimezzamento non c’è più.
Un’auto aziendale ha un altro effetto sul tragitto casa-lavoro. Se il datore di lavoro fornisce anche il carburante per l’uso privato, qualunque rimborso per il viaggio verso il lavoro è tassato per intero (Uredba 3. člen (5)). Il rimborso per il tragitto è spiegato in prevoz na delo in Slovenia.
Quando il datore di lavoro paga il carburante: 0,9375 %
Il 43(2) ha anche una frase sul carburante: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
Il dimezzamento e la maggiorazione per il carburante agiscono su cose diverse. Il dimezzamento riduce il valore d’acquisto. La frase sul carburante aumenta la base imponibile. Nessuna esclude l’altra, e la FURS le mantiene entrambe senza eccezioni. Quindi in un mese:
- 500 km privati o più, con carburante: 1,5 % × 125 % = 1,875 % del valore.
- Meno di 500 km privati, con carburante: 1,5 % × 50 % × 125 % = 0,9375 % del valore.
L’ordine non conta, perché entrambi i passaggi sono moltiplicazioni.
Un esempio di calcolo
Un’auto aziendale a benzina comprata per 32 000 €, ora al terzo anno, quindi valutata al 70 %: 22 400 €.
| Mese | Senza carburante del datore di lavoro | Con carburante del datore di lavoro |
|---|---|---|
| 500 km privati o più | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Meno di 500 km privati | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
La colonna con il carburante corrisponde alle percentuali sopra: l’1,875 % di 22 400 € è 420 €, e lo 0,9375 % è 210 €.
In un anno senza carburante del datore di lavoro, poniamo che otto mesi restino sotto i 500 km privati e quattro no. Questo aggiunge alla tua base imponibile 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 €. Senza registro per nessun mese, sarebbero 12 × 336 € = 4 032 €. Quell’anno il registro vale 1 344 € di base imponibile.
Che cosa prova il dimezzamento
La legge fa dipendere il dimezzamento da un fatto — meno di 500 km privati — e non chiede alcun documento. La FURS dice che il registro conta, ma né lo ZDoh-2 né la FURS prescrivono una forma o elencano i campi del registro dei km privati.
Dove la FURS descrive altrove la documentazione dell’auto, chiede un "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", e per una ripartizione del carburante, una che sia "pregledna in dokumentirana z verodostojnimi dokazili", con i chilometri di lavoro "dokumentirane s potnimi nalogi". Quindi ciò che il testo sostiene è un registro dei chilometri privati di ogni mese, tenuto in una forma che qualcuno possa confrontare con i viaggi di lavoro sui tuoi potni nalogi. Niente di più specifico è scritto.
E nessuna norma dice chi lo tiene. La boniteta la applica il datore di lavoro sulla tua busta paga. Concorda con l’ufficio paghe come arrivano loro i tuoi chilometri privati mensili, e tieni una copia tua.
Elettrica, ibrida, e il tuo s.p.
- Completamente elettrica: la boniteta è zero per gli anni fiscali dal 2025 al 2029 (ZDoh-2AB 22. člen). Dal 2030 è lo 0,75 % al mese, con la stessa riduzione per età e lo stesso dimezzamento sotto i 500 km, e senza maggiorazione per il carburante (43(9)).
- Ibrida, plug-in compresa: non è elettrica ai fini di questa regola. Paga l’1,5 % ora e dal 2030. I dettagli sono in la boniteta su un službeni avto ibrido.
- Un’auto nel tuo s.p.: nessuna boniteta su te stesso. Un imprenditore individuale non è dipendente di sé stesso, quindi l’uso privato si gestisce invece escludendo la quota privata dei costi dell’auto. Vedi un’auto nel tuo s.p..
Prima di contare sul dimezzamento
- Conosci il valore d’acquisto dell’auto e in quale anno di vita si trova.
- Sappi se il datore di lavoro fornisce il carburante per la guida privata.
- Conta il tragitto casa-lavoro come chilometri privati.
- Tieni i tuoi chilometri privati per mese di calendario, e guarda quali mesi sono rimasti sotto i 500.
- Concorda con l’ufficio paghe come arriva loro la cifra mensile.
Come DriveHub rende tutto più semplice
Il dimezzamento dipende da una cifra al mese: quanta strada privata ha fatto l’auto, tragitto casa-lavoro compreso.
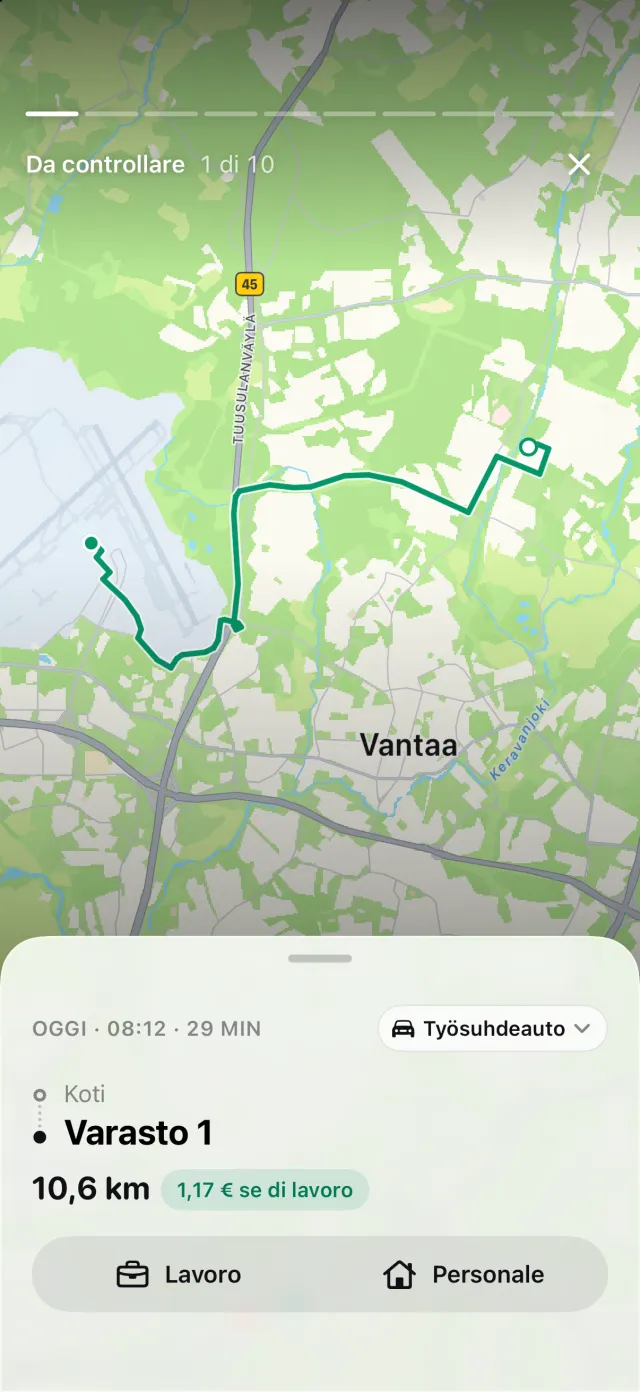
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Le regole sui luoghi, i tuoi viaggi passati sullo stesso percorso e il tuo orario di lavoro archiviano molti viaggi come Lavoro o Personale. Gli altri aspettano in Da controllare, un viaggio alla volta.
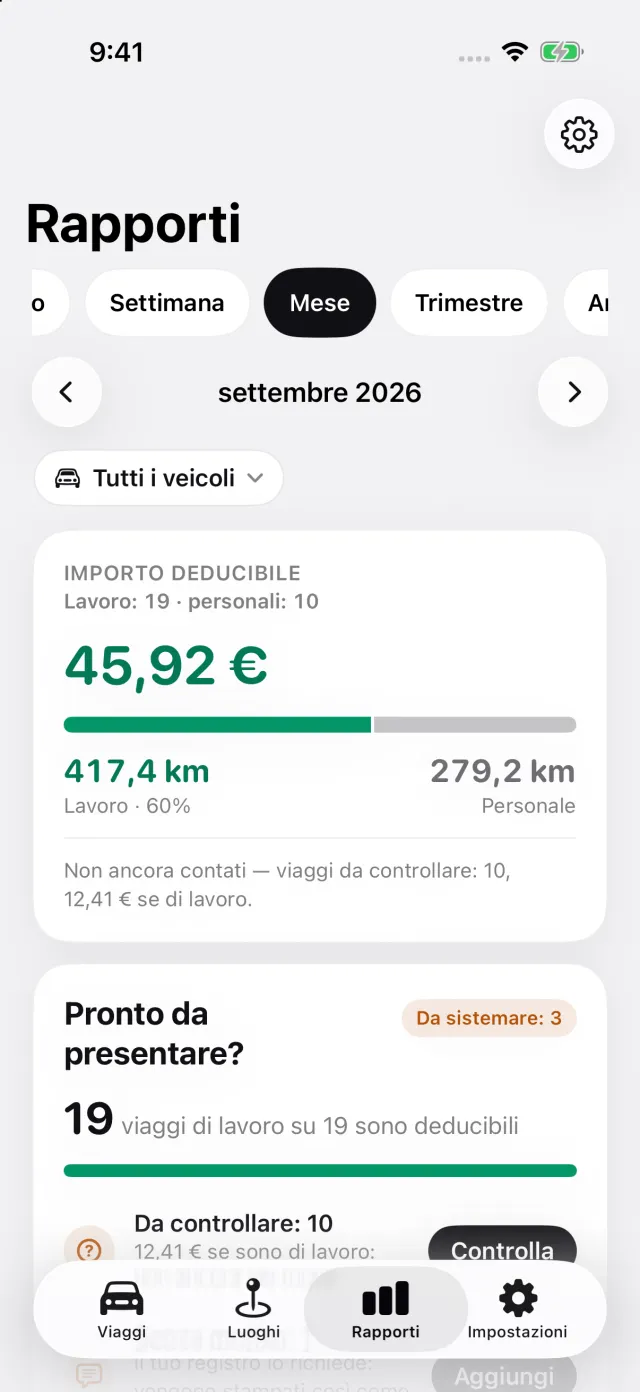
Rapporti mostra i chilometri di lavoro e personali per qualunque mese, per un veicolo o per tutti.
Per un’auto aziendale slovena, il report esportato di quella sola auto aggiunge Guida privata per mese: la distanza privata in ogni mese di calendario, con i mesi conclusi sotto i 500 km segnati. Un mese non ancora finito alla fine del report non è segnato.
Per ottenerlo:
- In Impostazioni, apri Veicoli e poi l’auto. In Di chi è quest’auto?, scegli Auto aziendale, il carburante lo pago io o Auto aziendale, carburante incluso. In Alimentazione, scegli con che cosa va l’auto. Per un’auto elettrica il blocco compare dal 2030, quando la boniteta smette di essere zero.
- Quando DriveHub chiede, rispondi Personale per un viaggio privato con l’auto e Pendolarismo per il tragitto verso il lavoro; entrambi contano come privati. Se un viaggio privato è stato archiviato come Lavoro, cambialo. Un viaggio ancora in Da controllare non è definito e può stare dalla parte sbagliata, quindi svuota la coda prima di contare sulla cifra di un mese.
- Apri Rapporti, tocca il filtro dei veicoli e scegli l’auto aziendale: il blocco si stampa solo nel report di una sola auto. Esporta il report; l’esportazione richiede DriveHub Pro.
Dove DriveHub si ferma: non chiede il valore d’acquisto né l’età dell’auto, non calcola la boniteta e non invia nulla al datore di lavoro.
DriveHub è sull’App Store per iPhone. Le regole slovene sono nella pagina della Slovenia. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono lo ZDoh-2, lo ZDoh-2AB, la Uredba e la FURS, e indica l’articolo perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo računovodja o all’ufficio paghe del datore di lavoro — e porta i chilometri mensili.
La regola completa, con le norme da cui deriva: Slovenia: requisiti del registro chilometri.