 DriveHub
Landeguide · Slovenien · 6 min.
Prevoz na delo i Slovenien: 0,21 €/km, en bund på 140 €, og hvornår det beskattes
Du kører i din egen bil til arbejde, og din lønseddel har en linje for prevoz na delo. Én artikel i én Uredba fastsætter, hvor meget der holdes uden for skat: 0,21 € pr. hel kilometer, frem og tilbage, pr. dag på arbejdet, og mindst 140 € i enhver måned, du har arbejdet. Alt, hvad din arbejdsgiver betaler ud over det, beskattes.

Det korte svar
- Hvad er skattefrit? Op til 0,21 € pr. hel kilometer af afstanden mellem hjem og arbejde, for hver dag, du var til stede på arbejdet. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Er det én vej eller begge? Begge. FURS beregner et hjem 3 km væk som "6 km x 20 dni x 0,21 eur".
- Er der et minimum? Ja. Er det beregnede beløb for en måned under 140 €, er 140 € i stedet skattefrit, forudsat at du var på arbejde mindst én dag den måned og bor mindst 1 km væk (3. člen (1)–(2), som FURS læser dem).
- Hvornår beskattes det? Kun den del, din arbejdsgiver betaler ud over det største af de to beløb. Et hjem under 1 km væk: Hele udbetalingen beskattes.
- Firmabil med brændstof betalt af arbejdsgiveren? Så beskattes hele udbetalingen for transport til arbejde, ikke kun et overskud (3. člen (5)).
- Skal du bevise, at der ikke går en bus? Ikke skattemæssigt. Uredba har ingen betingelse om offentlig transport.
Reglen: 0,21 € for hver hel kilometer, hver dag du er der
Uredba 3. člen (1) fritager godtgørelsen for transport til arbejde "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Tre ting i den sætning afgør beløbet:
- Hele kilometer. Satsen gælder pr. polni kilometer af afstanden.
- Dage til stede. Den tæller dan prisotnosti na delu, de dage, du faktisk var på arbejde, ikke dagene i måneden.
- Mindst 1 km. Under det er intet skattefrit: FURS siger, at godtgørelsen "se delojemalcu … v celoti všteva v davčno osnovo", den beskattes fuldt ud.
FURS regner afstanden frem og tilbage. Dens eksempel for et hjem 3 km væk er "6 km x 20 dni x 0,21 eur", og et hjem 50 km væk er "100 km x 20 dni".
Bunden på 140 €, selv for én dag på arbejdet
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS tilføjer, at de 140 € gælder "ne glede na število dni prisotnosti na delu", uanset hvor mange dage du var på arbejde. Den stiller kun to betingelser: "da je delavec na delu prisoten vsaj en dan v mesecu", og at hjemmet ligger mindst 1 km fra arbejdet.
Den gælder også "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Uanset om din arbejdsgiver betaler dig pr. kilometer, en busbillet eller et kort, er bunden den samme.
Hvilket hjem og hvilken vej
Det hjem, der ligger nærmest arbejdet. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Et andet hjem tæller kun, "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": mindst fire gange om ugen.
Den korteste sædvanlige vej, ikke den hurtigste. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: Det, der tæller, er "dolžina v kilometrih in ne čas". En kortere lokal vej fastsætter afstanden, "četudi zaposleni koristi avtocestno povezavo", selv om du tager motorvejen.
Din arbejdsgiver fastsætter den. FURS siger, at fastsættelse og kontrol af afstanden "je v prvi vrsti v pristojnosti delodajalca", for eksempel ud fra "izjave delojemalca s podatki o razdalji": din erklæring om afstanden.
Hvornår udbetalingen beskattes
Det skattefri beløb hver måned er det største af det beregnede beløb med 0,21 € og bunden på 140 €. Alt, hvad der udbetales derudover, lægges til dit skattegrundlag. Hver måned opgøres for sig.
FURS' eget eksempel: et hjem 50 km væk, altså 100 km om dagen frem og tilbage, og 6 dage på arbejdet. 100 × 6 × 0,21 = 126 €, under bunden, så 140 € er skattefrit. Af en udbetaling på 179 € "razlika … (39 eur) pa bi se vštela v davčno osnovo": 39 € beskattes.
Samme pendling over 9 dage giver 100 × 9 × 0,21 = 189 €. Nu er det skattefri beløb 189 €, og udbetalingen på 179 € er helt skattefri.
Et regneeksempel
To førere, hver med hjem og arbejde målt ad den korteste sædvanlige vej:
| Fører A | Fører B | |
|---|---|---|
| Afstand, én vej | 12 km | 30 km |
| Frem og tilbage | 24 km | 60 km |
| Dage på arbejdet denne måned | 18 | 20 |
| 0,21 € × km × dage | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Skattefrit denne måned | 140,00 € (bunden) | 252,00 € |
| Arbejdsgiveren betaler 160 € | 20,00 € beskattes | intet beskattes |
| Arbejdsgiveren betaler 280 € | 140,00 € beskattes | 28,00 € beskattes |
Fører A ligger under bunden, så 140 € er grænsen i enhver måned med op til 27 dage på arbejdet (ved 28 dage er 24 × 28 × 0,21 = 141,12 €). Fører B ligger over, så hver ekstra dag på arbejdet hæver det skattefri beløb med 60 × 0,21 = 12,60 €.
Undtagelsen for firmabil
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Her beskattes hele udbetalingen for transport til arbejde, ikke kun den del, der ligger over grænsen. Udløseren er begge dele sammen: en firmabil, du må bruge privat, og brændstof, som arbejdsgiveren stiller til rådighed til den brug.
En firmabil har også sin egen boniteta, og pendlingen tæller dér som privat brug. FURS definerer privat brug som "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Kørslen til arbejde lægges altså til de 500 private kilometer, der afgør, om boniteta halveres. Det er beskrevet i firmabilen og reglen om 500 km.
Hvad Uredba ikke afgør
Om du overhovedet får noget. Uredba fastsætter et skattemæssigt loft, ikke et krav. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Hvad din arbejdsgiver skal betale, følger af arbejdsretten, din overenskomst eller din kontrakt.
Om der går en bus. Der er ingen betingelse om offentlig transport i Uredba, så de 0,21 € afhænger ikke af det. Hvor en sådan betingelse gælder, kommer den fra arbejdsretten.
Pendling eller tjenesterejse: 0,21 € eller 0,43 €
En kørsel mellem to af dine arbejdssteder samme dag er stadig pendling efter 3. člen. En kørsel på en potni nalog, for eksempel til et møde, er en tjenesterejse, der godtgøres skattefrit i din egen bil med op til 0,43 €/km (FURS §1.2.3). Den regel og den ordre, den kræver, står i kilometrina og potni nalog i Slovenien.
To satser, to slags kørsel, og en optegnelse over hver kørsel er det, der holder dem adskilt.
Hvis du er selvstændig
En selvstændig når frem til samme regel via en henvisning. ZDoh-2 57. člen nr. 3 nævner "stroški prevoza na delo in z dela", anerkendt på Uredbas betingelser. Som med kilometrina har kun den, der fradrager faktiske udgifter, nogen gavn af det. En normiranec på den faste lovbestemte procentdel har ingen linje til det.
Før din næste lønseddel
- Mål afstanden fra hjem til arbejde ad den korteste sædvanlige vej, fra det hjem, der ligger nærmest arbejdet.
- Fordobl den for vejen tilbage.
- Tæl de dage, du var på arbejde, denne måned.
- Gang med 0,21 €. Er resultatet under 140 €, var du på arbejde mindst én dag, og ligger hjemmet mindst 1 km væk, er grænsen 140 €. Under 1 km er intet skattefrit.
- Sammenlign med det, din arbejdsgiver betaler. Kun det overskydende beskattes, medmindre du har en firmabil med brændstof betalt af arbejdsgiveren.
- Hold erhvervsture på en potni nalog adskilt fra pendlingen.
Hvordan DriveHub hjælper, og hvor den stopper
Godtgørelsen for transport til arbejde beregnes ud fra en fast afstand og et antal dage, ikke ud fra en kørebog. Det meste af den er derfor mellem dig og lønafdelingen, og DriveHub beregner den ikke. Den kender ikke afstanden ad den korteste vej, som Uredba bruger; en registreret kørsel følger den vej, du faktisk tog. Den ved ikke, hvilke dage du var på arbejde, kun hvilke dage du kørte.
Hvor den hjælper, er grænsen mellem pendling og erhverv. Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes, én tur ad gangen. Dér kan du også svare Pendling. Om en kørsel er pendling, er op til dig og din lønafdeling at afgøre, ikke DriveHub.
Hvor DriveHub spørger, svarer du Pendling for kørslen hjemmefra til arbejde og Erhverv for turen til kunden. Er en pendlertur arkiveret som Erhverv på grund af din arbejdstid, så ret den. Rapporter viser så hver måneds erhvervs- og privatkilometer hver for sig, med pendlerture på den private side, så pendlingen holdes uden for den erhvervstotal, et krav efter en potni nalog opgøres ud fra.
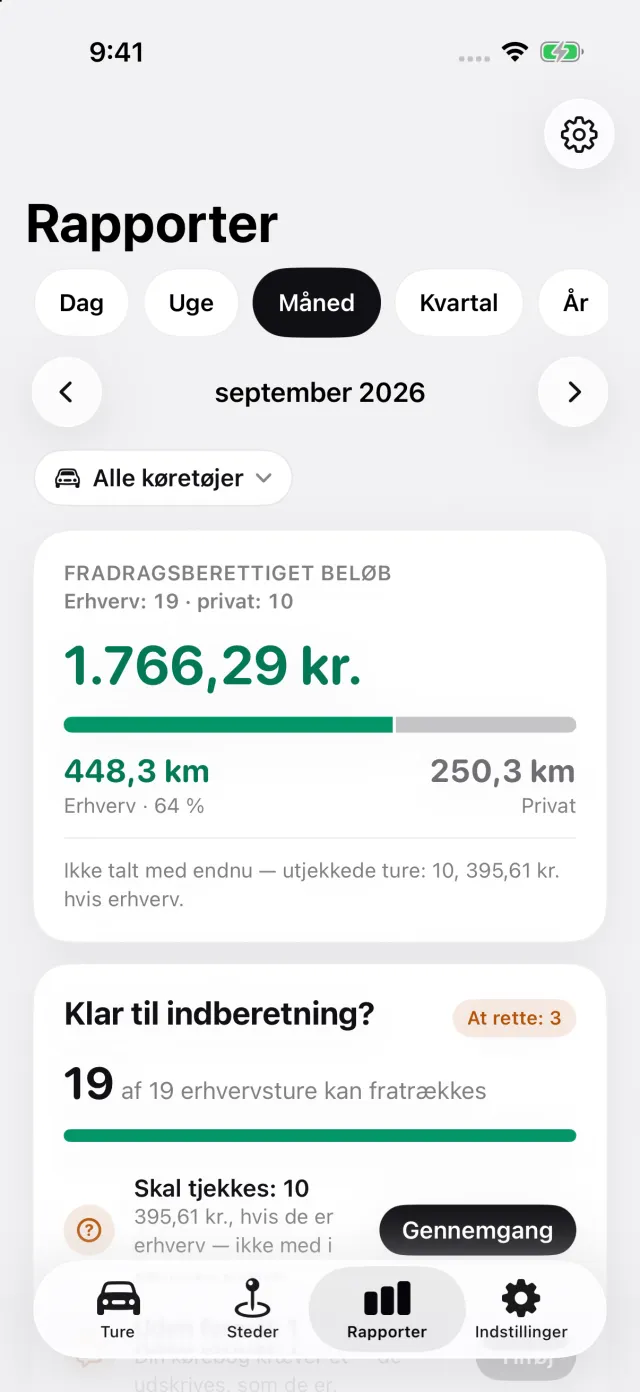
For en firmabil er det de samme svar, Privat og Pendling, der tæller med i dens 500 private kilometer om måneden.
DriveHub findes i App Store til iPhone. De slovenske regler står på Slovenien-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad Uredba, ZDoh-2 og FURS siger, og angiver artiklen, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din računovodja eller din arbejdsgivers lønafdeling, og tag afstanden og dagene med.
Den fulde regel med de retsakter, den bygger på: Slovenien: krav til kørebogen.