 DriveHub
Länderratgeber · Slowenien · 7 Min.
Boniteta für einen službeni avto: 1,5 % im Monat, halbiert in jedem Monat unter 500 privaten km
Ihr Arbeitgeber lässt Sie den službeni avto mit nach Hause nehmen, und auf Ihrer Lohnabrechnung steht jetzt jeden Monat eine boniteta von 1,5 % des Fahrzeugwerts. Das Gesetz halbiert sie in jedem Monat mit weniger als 500 privaten Kilometern. Der Arbeitsweg zählt als privat, nirgends steht, welche Form die Aufzeichnung haben muss, und ohne sie bleibt es bei den vollen 1,5 %.

Die kurze Antwort
- Was ist die boniteta für einen Firmenwagen? ZDoh-2 43. člen (2) rechnet 1,5 % des Anschaffungswerts des Autos im Monat zu Ihrer Steuerbemessungsgrundlage hinzu, wenn Ihr Arbeitgeber Ihnen die private Nutzung erlaubt. Das gilt unabhängig davon, wie viel Sie tatsächlich gefahren sind.
- Wann wird sie halbiert? In jedem Kalendermonat, in dem Sie das Auto weniger als 500 Kilometer privat fahren.
- Zählt der Arbeitsweg? Ja. Die FURS rechnet die Fahrt zwischen Wohnung und Arbeitsplatz zur privaten Nutzung, also zählt sie zu den 500 km.
- Und wenn der Arbeitgeber den Kraftstoff zahlt? Die Bemessungsgrundlage steigt um 25 %. Beide Regeln können im selben Monat gelten: Ein halbierter Monat mit Kraftstoff ergibt 0,9375 % des Werts, gegenüber 1,875 % in einem Monat mit Kraftstoff und 500 km oder mehr (und 1,5 % ohne Kraftstoff).
- Was belegt die Halbierung? Eine Aufzeichnung Ihrer privaten Kilometer, Monat für Monat. Eine Form ist nicht vorgeschrieben, und nirgends steht, wer sie führt.
- Elektroauto? Null für die Steuerjahre 2025 bis 2029. Ein Hybrid ist kein Elektroauto — siehe boniteta für einen Hybrid als službeni avto.
1,5 % des Fahrzeugwerts im Monat, egal wie viel Sie gefahren sind
Die Regel ist ein einziger Absatz des Einkommensteuergesetzes. ZDoh-2 43. člen (2):
„se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno“
Ne glede na dejansko uporabo — unabhängig von der tatsächlichen Nutzung. Ein Element je Kilometer gibt es nicht. Abgesehen von der Halbierung unter 500 km (unten) kostet ein Monat mit einem einzigen Wochenendausflug so viel wie ein Monat mit täglichen Privatfahrten. Der Betrag geht als Einkommen in Ihre Bemessungsgrundlage ein. Er ist nicht die Steuer selbst.
Die FURS sagt es genauso: Der Betrag „se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil.“ Eine Pauschale, ohne Frage danach, ob Sie das Auto jeden Tag genutzt haben.
Der Anschaffungswert sinkt außerdem mit dem Alter des Autos. 43(2):
„Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%.“
| Jahr im Leben des Autos | Angesetzter Anteil des Kaufpreises |
|---|---|
| 1. | 100 % |
| 2. | 85 % |
| 3. | 70 % |
| 4. | 55 % |
| 5. | 45 % |
| 6. | 35 % |
| 7. | 25 % |
| 8. | 15 % |
| 9. und später | 10 % |
Jeder angefangene Monat zählt voll
Der Betrag läuft „za vsak začeti koledarski mesec uporabe vozila“ (43(2)) — für jeden angefangenen Kalendermonat. Ein Auto, das Sie am 25. bekommen, wird für den ganzen Monat angesetzt, nicht anteilig.
Haben Sie in einem Monat Anspruch auf zwei Autos, zum Beispiel „tudi v primeru zamenjave vozila sredi meseca“ (auch bei einem Fahrzeugwechsel mitten im Monat), setzt die FURS die boniteta „za vsako vozilo posebej, in sicer v celotnem znesku“ an — für jedes Auto einzeln, in voller Höhe.
Auch der 500-km-Test läuft je Kalendermonat. Ob er in einem Monat mit zwei Autos je Auto läuft, sagen weder das Gesetz noch die FURS.
Die Halbierung unter 500 privaten km
Derselbe Absatz enthält die einzige Minderung, die von Ihrem Fahren abhängt. 43(2):
„Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%.“
Fahren Sie in einem Monat weniger als 500 km privat, wird der in der Formel verwendete Wert halbiert. Jeder Monat steht für sich. Ein Monat über der Grenze kostet den vollen Betrag und wirkt sich nicht auf die Monate davor und danach aus.
Die FURS gibt die Regel mit einer Klammer wieder, auf die es ankommt: „Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc).“ Ordentliche Aufzeichnungen zu führen ist wichtig. Die FURS sagt auch, warum, obwohl der Betrag pauschal ist: „Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove.“ Angaben zur tatsächlichen Nutzung zählen für eine mögliche Minderung der Bemessungsgrundlage.
Ihr Arbeitsweg zählt zu den 500 km
Hier zählen die meisten Fahrer zu wenig. Die FURS bestimmt die private Nutzung, die die boniteta auslöst, als „zasebne poti, prav tako prevoz od doma do mesta opravljanja dela“ — private Fahrten und auch die Fahrt von zu Hause zum Arbeitsplatz.
Kilometer zwischen Wohnung und Arbeit sind also private Kilometer. Sie zählen zu den 500, nicht dagegen.
Die Rechnung ist schnell gemacht. Wohnen Sie 12 km von der Arbeit entfernt und fahren an 20 Tagen hin, sind allein die Arbeitswege 12 × 2 × 20 = 480 km. Ein Ausflug von 60 km am Wochenende bringt den Monat auf 540 km, und die Halbierung ist weg.
Ein Firmenwagen hat noch eine Wirkung auf den Arbeitsweg. Stellt Ihr Arbeitgeber auch Kraftstoff für die private Nutzung, wird jede Erstattung für die Fahrt zur Arbeit voll besteuert (Uredba 3. člen (5)). Die Fahrtkostenerstattung selbst erklärt prevoz na delo in Slowenien.
Wenn der Arbeitgeber den Kraftstoff zahlt: 0,9375 %
43(2) hat auch einen Satz zum Kraftstoff: „Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%.“
Die Halbierung und der Kraftstoffzuschlag wirken auf verschiedene Größen. Die Halbierung mindert den Anschaffungswert. Der Kraftstoffsatz erhöht die Bemessungsgrundlage. Keine schließt die andere aus, und die FURS behält beide ohne Ausnahme bei. In einem Monat also:
- 500 private km oder mehr, mit Kraftstoff: 1,5 % × 125 % = 1,875 % des Werts.
- Unter 500 privaten km, mit Kraftstoff: 1,5 % × 50 % × 125 % = 0,9375 % des Werts.
Die Reihenfolge spielt keine Rolle, weil beide Schritte Multiplikationen sind.
Ein Rechenbeispiel
Ein Firmenwagen mit Benzinmotor, gekauft für 32 000 €, jetzt im dritten Jahr, also mit 70 % bewertet: 22 400 €.
| Monat | Ohne Kraftstoff vom Arbeitgeber | Mit Kraftstoff vom Arbeitgeber |
|---|---|---|
| 500 private km oder mehr | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Unter 500 privaten km | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Die Spalte mit Kraftstoff entspricht den Prozentsätzen oben: 1,875 % von 22 400 € sind 420 €, 0,9375 % sind 210 €.
Angenommen, über ein Jahr ohne Kraftstoff vom Arbeitgeber bleiben acht Monate unter 500 privaten km und vier nicht. Das rechnet 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 € zu Ihrer Bemessungsgrundlage hinzu. Ohne Aufzeichnung für irgendeinen Monat wären es 12 × 336 € = 4 032 €. Die Aufzeichnung ist in diesem Jahr 1 344 € Bemessungsgrundlage wert.
Was die Halbierung belegt
Das Gesetz knüpft die Halbierung an eine Tatsache — weniger als 500 private km — und verlangt kein Dokument. Die FURS sagt, dass Aufzeichnungen wichtig sind, aber weder ZDoh-2 noch die FURS schreibt eine Form vor oder nennt Felder für die Aufzeichnung der privaten Kilometer.
Wo die FURS an anderer Stelle Aufzeichnungen zum Auto beschreibt, verlangt sie „verodostojno izkazovanje stroškov v zvezi s službenim vozilom“ und für eine Aufteilung des Kraftstoffs eine, die „pregledna in dokumentirana z verodostojnimi dokazili“ ist, mit geschäftlichen Kilometern, die „dokumentirane s potnimi nalogi“ sind. Was der Text trägt, ist also eine Aufzeichnung der privaten Kilometer jedes Monats, in einer Form, die jemand mit den Dienstfahrten auf Ihren potni nalogi abgleichen kann. Genaueres steht nirgends.
Ebenso wenig steht irgendwo, wer sie führt. Die boniteta wird von Ihrem Arbeitgeber auf Ihrer Lohnabrechnung angesetzt. Vereinbaren Sie mit der Lohnbuchhaltung, wie Ihre monatlichen privaten Kilometer dorthin gelangen, und behalten Sie eine eigene Kopie.
Elektroauto, Hybrid und Ihr eigenes s.p.
- Reines Elektroauto: Die boniteta ist null für die Steuerjahre 2025 bis 2029 (ZDoh-2AB 22. člen). Ab 2030 beträgt sie 0,75 % im Monat, mit demselben Altersabschlag und derselben Halbierung unter 500 km und ohne Kraftstoffzuschlag (43(9)).
- Hybrid, auch Plug-in: für diese Regel kein Elektroauto. Er zahlt die 1,5 % jetzt und ab 2030. Die Einzelheiten stehen in boniteta für einen Hybrid als službeni avto.
- Ein Auto in Ihrem eigenen s.p.: keine boniteta auf Sie selbst. Ein Einzelunternehmer ist nicht sein eigener Arbeitnehmer, deshalb wird die private Nutzung stattdessen dadurch berücksichtigt, dass der private Anteil der Autokosten nicht abziehbar ist. Siehe ein Auto im s.p..
Bevor Sie sich auf die Halbierung verlassen
- Kennen Sie den Anschaffungswert des Autos und das Jahr seines Lebens, in dem es ist.
- Wissen Sie, ob Ihr Arbeitgeber Kraftstoff für private Fahrten stellt.
- Zählen Sie Ihren Arbeitsweg als private Kilometer.
- Führen Sie Ihre privaten Kilometer nach Kalendermonat und sehen Sie, welche Monate unter 500 blieben.
- Vereinbaren Sie mit der Lohnbuchhaltung, wie die Monatszahl dorthin gelangt.
Wie DriveHub das einfacher macht
Die Halbierung hängt an einer Zahl pro Monat: wie weit das Auto privat gefahren wurde, Arbeitsweg eingeschlossen.
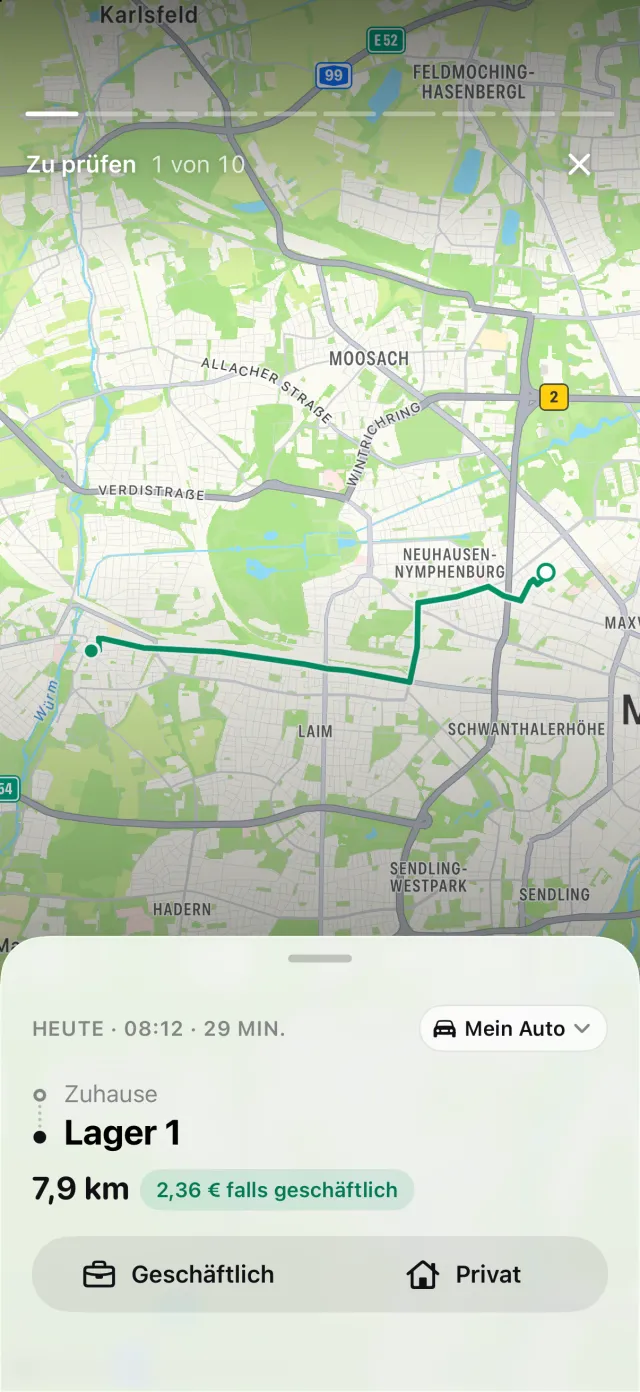
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Regeln zu Orten, Ihre früheren Fahrten auf derselben Strecke und Ihre Arbeitszeiten ordnen viele Fahrten als Geschäftlich oder Privat ein. Der Rest wartet unter Zu prüfen, eine Fahrt nach der anderen.
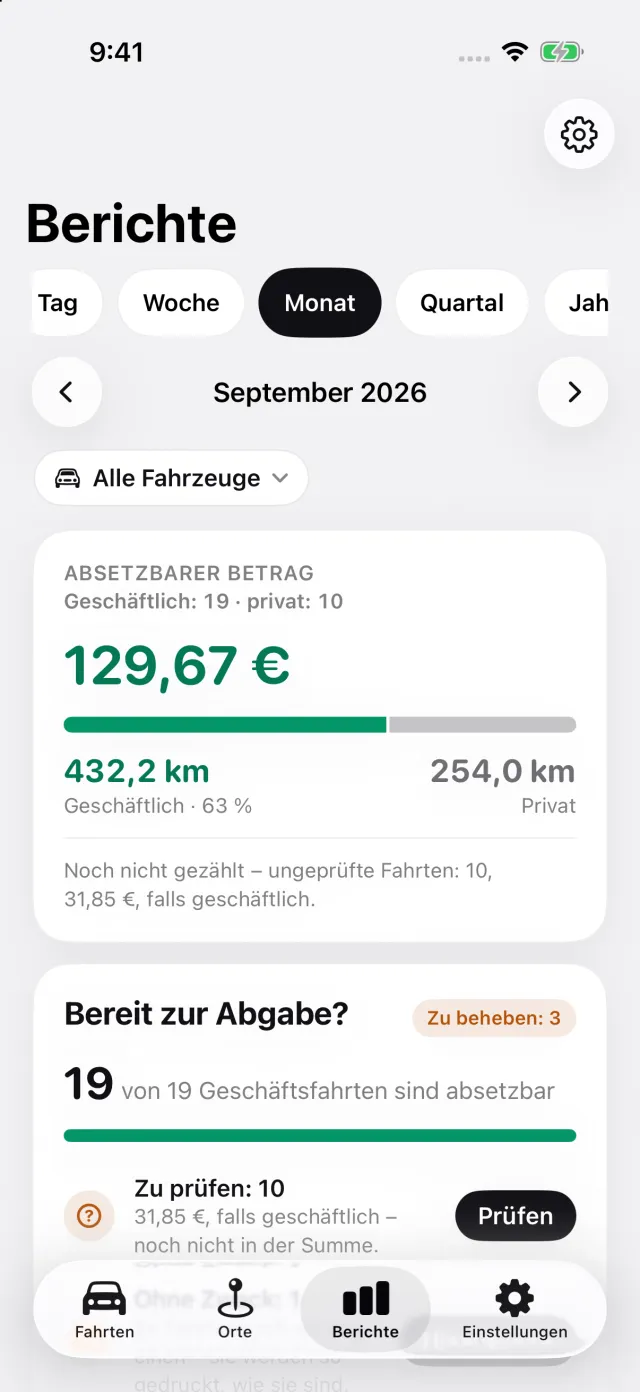
Berichte zeigt geschäftliche und private Kilometer für jeden Monat, für ein Fahrzeug oder alle.
Für einen slowenischen Firmenwagen fügt der exportierte Bericht über dieses eine Auto Privatfahrten nach Monaten hinzu: die private Strecke in jedem Kalendermonat, wobei abgeschlossene Monate unter 500 km markiert sind. Ein Monat, der am Ende des Berichts noch nicht vorbei ist, wird nicht markiert.
So erhalten Sie ihn:
- Öffnen Sie in Einstellungen die Fahrzeuge und dann das Auto. Wählen Sie unter Wessen Auto ist das? Firmenwagen, Kraftstoff zahle ich oder Firmenwagen, Kraftstoff inklusive. Wählen Sie unter Kraftstoff, womit das Auto fährt. Bei einem Elektroauto erscheint der Block ab 2030, wenn die boniteta nicht mehr null ist.
- Wo DriveHub fragt, antworten Sie bei einer privaten Fahrt im Auto mit Privat und bei der Fahrt zur Arbeit mit Arbeitsweg; beide zählen als privat. Wurde eine private Fahrt als Geschäftlich eingeordnet, ändern Sie das. Eine Fahrt, die noch unter Zu prüfen steht, ist nicht entschieden und kann auf der falschen Seite liegen; klären Sie diese also, bevor Sie sich auf die Zahl eines Monats verlassen.
- Öffnen Sie Berichte, tippen Sie auf den Fahrzeugfilter und wählen Sie den Firmenwagen: Der Block wird nur in einem Bericht über ein Auto gedruckt. Exportieren Sie den Bericht; der Export erfordert DriveHub Pro.
Wo DriveHub aufhört: Es fragt weder nach dem Anschaffungswert noch nach dem Alter des Autos, berechnet nicht die boniteta und schickt nichts an Ihren Arbeitgeber.
DriveHub gibt es im App Store für das iPhone. Die slowenischen Regeln stehen auf der Slowenien-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was ZDoh-2, ZDoh-2AB, die Uredba und die FURS sagen, und nennt den Artikel, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren računovodja oder die Lohnbuchhaltung Ihres Arbeitgebers — und bringen Sie die monatlichen Kilometer mit.
Die vollständige Regel mit ihren Rechtsquellen: Slowenien: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Auto im s.p.: Nur der betriebliche Anteil zählt — und das Fahrtenbuch zeigt ihn
- Ein Plug-in-Hybrid ist kein Elektroauto: Seine boniteta beträgt 1,5 %, jetzt und nach 2030
- Sloweniens Dokument wird vor der Fahrt ausgestellt — und die meisten Einzelunternehmer können die 0,43 € überhaupt nicht geltend machen