 DriveHub
Landengids · Slovenië · 7 min
Boniteta op een službeni avto: 1,5 % per maand, gehalveerd in elke maand onder 500 privékilometers
Je werkgever laat je de službeni avto mee naar huis nemen, en op je loonstrook staat nu elke maand een boniteta van 1,5 % van de waarde van de auto. De wet halveert die in elke maand met minder dan 500 privékilometers. Het woon-werkverkeer telt als privé, nergens staat welke vorm de registratie moet hebben, en zonder registratie blijft de volle 1,5 % staan.

Het korte antwoord
- Wat is de boniteta op een auto van de zaak? ZDoh-2 43. člen (2) telt 1,5 % van de aanschafwaarde van de auto per maand bij je belastinggrondslag op als je werkgever je de auto privé laat gebruiken. Dat geldt wat je ook werkelijk reed.
- Wanneer wordt die gehalveerd? In elke kalendermaand waarin je minder dan 500 kilometer privé met de auto rijdt.
- Telt het woon-werkverkeer mee? Ja. FURS rekent de rit tussen huis en werkplek tot privégebruik, dus die telt mee voor de 500 km.
- En als de werkgever de brandstof betaalt? Dan stijgt de grondslag met 25 %. Beide regels kunnen in één maand gelden: een gehalveerde maand met brandstof is 0,9375 % van de waarde, tegenover 1,875 % in een maand met brandstof en 500 km of meer (en 1,5 % zonder brandstof).
- Wat bewijst de halvering? Een registratie van je privékilometers, maand voor maand. Er is geen vorm voorgeschreven, en nergens staat wie die bijhoudt.
- Elektrische auto? Nul voor de belastingjaren 2025 tot en met 2029. Een hybride is niet elektrisch — zie boniteta op een hybride službeni avto.
1,5 % van de waarde van de auto per maand, wat je ook reed
De regel is één lid van de inkomstenbelastingwet. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — ongeacht het werkelijke gebruik. Er zit geen element per kilometer in. Afgezien van de halvering onder 500 km hieronder kost een maand met één weekendrit evenveel als een maand waarin je elke dag privé rijdt. Het bedrag komt als inkomen in je belastinggrondslag. Het is niet de belasting zelf.
FURS zegt het op dezelfde manier: het bedrag "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Een vast bedrag, zonder te vragen of je de auto elke dag gebruikte.
De aanschafwaarde daalt ook met de leeftijd van de auto. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Levensjaar van de auto | Deel van de aankoopprijs dat telt |
|---|---|
| 1e | 100 % |
| 2e | 85 % |
| 3e | 70 % |
| 4e | 55 % |
| 5e | 45 % |
| 6e | 35 % |
| 7e | 25 % |
| 8e | 15 % |
| 9e en later | 10 % |
Elke begonnen maand telt volledig
Het bedrag geldt "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — voor elke begonnen kalendermaand. Een auto die je op de 25e krijgt, wordt voor die hele maand belast, niet naar rato.
Heb je in één maand recht op twee auto's, bijvoorbeeld "tudi v primeru zamenjave vozila sredi meseca" (ook als de auto halverwege de maand wordt gewisseld), dan rekent FURS de boniteta "za vsako vozilo posebej, in sicer v celotnem znesku" — voor elke auto apart, volledig.
De 500-km-toets geldt ook per kalendermaand. Of die per auto geldt in een maand met twee auto's, zeggen noch de wet noch FURS.
De halvering onder 500 privékilometers
Hetzelfde lid bevat de enige verlaging die van je rijden afhangt. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Rijd je in een maand minder dan 500 km privé, dan wordt de waarde in de formule gehalveerd. Elke maand staat op zichzelf. Een maand boven de grens kost het volle bedrag en heeft geen invloed op de maanden ervoor en erna.
FURS herhaalt de regel met een toevoeging tussen haakjes die ertoe doet: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Een goede registratie bijhouden is belangrijk. FURS zegt ook waarom, hoewel het bedrag vast is: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Gegevens over het werkelijke gebruik zijn van belang voor een mogelijke verlaging van de grondslag.
Je woon-werkverkeer telt mee voor de 500 km
Hier tellen de meeste bestuurders te weinig. FURS omschrijft het privégebruik dat de boniteta veroorzaakt als "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — privéritten, en ook de rit van huis naar de werkplek.
Kilometers tussen huis en werk zijn dus privékilometers. Ze tellen mee voor de 500, niet ertegen.
De rekensom is snel gemaakt. Woon je 12 km van je werk en rijd je er op 20 dagen heen, dan is het woon-werkverkeer alleen al 12 × 2 × 20 = 480 km. Eén rit van 60 km in het weekend brengt de maand op 540 km, en de halvering is weg.
Een auto van de zaak heeft nog een gevolg voor het woon-werkverkeer. Stelt je werkgever ook brandstof voor privégebruik ter beschikking, dan wordt elke vergoeding voor het reizen naar het werk volledig belast (Uredba 3. člen (5)). De vergoeding voor woon-werkverkeer zelf wordt uitgelegd in prevoz na delo in Slovenië.
Als de werkgever de brandstof betaalt: 0,9375 %
43(2) heeft ook een zin over brandstof: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
De halvering en de verhoging voor brandstof werken op verschillende dingen. De halvering verlaagt de aanschafwaarde. De zin over brandstof verhoogt de belastinggrondslag. Geen van beide sluit de andere uit, en FURS houdt beide aan zonder uitzondering. In één maand dus:
- 500 privé-km of meer, met brandstof: 1,5 % × 125 % = 1,875 % van de waarde.
- Minder dan 500 privé-km, met brandstof: 1,5 % × 50 % × 125 % = 0,9375 % van de waarde.
De volgorde maakt niet uit, want beide stappen zijn vermenigvuldigingen.
Een rekenvoorbeeld
Een benzineauto van de zaak, gekocht voor € 32 000, nu in zijn derde jaar, en dus gewaardeerd op 70 %: € 22 400.
| Maand | Zonder brandstof van de werkgever | Met brandstof van de werkgever |
|---|---|---|
| 500 privé-km of meer | 1,5 % × € 22 400 = € 336 | € 336 × 1,25 = € 420 |
| Minder dan 500 privé-km | € 336 ÷ 2 = € 168 | € 168 × 1,25 = € 210 |
De kolom met brandstof klopt met de percentages hierboven: 1,875 % van € 22 400 is € 420, en 0,9375 % is € 210.
Stel dat over een jaar zonder brandstof van de werkgever acht maanden onder 500 privé-km blijven en vier niet. Dan komt er 8 × € 168 + 4 × € 336 = € 1 344 + € 1 344 = € 2 688 bij je belastinggrondslag. Zonder registratie van welke maand dan ook zou het 12 × € 336 = € 4 032 zijn. De registratie is dat jaar € 1 344 aan belastinggrondslag waard.
Wat de halvering bewijst
De wet laat de halvering afhangen van een feit — minder dan 500 privékilometers — en vraagt om geen document. FURS zegt dat registratie belangrijk is, maar noch ZDoh-2 noch FURS schrijft een vorm voor of somt velden op voor de registratie van privékilometers.
Waar FURS elders een registratie van de auto beschrijft, vraagt het om "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", en om een verdeling van de brandstof die "pregledna in dokumentirana z verodostojnimi dokazili" is, met zakelijke kilometers "dokumentirane s potnimi nalogi". Wat de tekst dus ondersteunt, is een registratie van de privékilometers van elke maand, bijgehouden in een vorm die iemand kan vergelijken met de zakelijke ritten op je potni nalogi. Iets specifiekers staat nergens.
Er staat ook nergens wie die bijhoudt. De boniteta wordt door je werkgever op je loonstrook verrekend. Spreek met de salarisadministratie af hoe je maandelijkse privékilometers bij hen komen, en houd zelf een kopie.
Elektrisch, hybride, en je eigen s.p.
- Volledig elektrisch: de boniteta is nul voor de belastingjaren 2025 tot en met 2029 (ZDoh-2AB 22. člen). Vanaf 2030 is die 0,75 % per maand, met dezelfde daling naar leeftijd en dezelfde halvering onder 500 km, en zonder verhoging voor brandstof (43(9)).
- Hybride, ook plug-in: voor deze regel niet elektrisch. Die betaalt de 1,5 %, nu en vanaf 2030. De details staan in boniteta op een hybride službeni avto.
- Een auto in je eigen s.p.: geen boniteta op jezelf. Een eenmanszaak is niet zijn eigen werknemer, dus privégebruik wordt in plaats daarvan geregeld door het privédeel van de autokosten niet aftrekbaar te maken. Zie een auto op je s.p..
Voordat je op de halvering rekent
- Ken de aanschafwaarde van de auto en in welk jaar van zijn leven hij is.
- Weet of je werkgever brandstof voor privéritten betaalt.
- Tel je woon-werkverkeer als privékilometers.
- Houd je privékilometers per kalendermaand bij, en kijk welke maanden onder 500 bleven.
- Spreek met de salarisadministratie af hoe het maandelijkse getal bij hen komt.
Hoe DriveHub dit makkelijker maakt
De halvering draait om één getal per maand: hoe ver de auto privé is gereden, woon-werkverkeer inbegrepen.
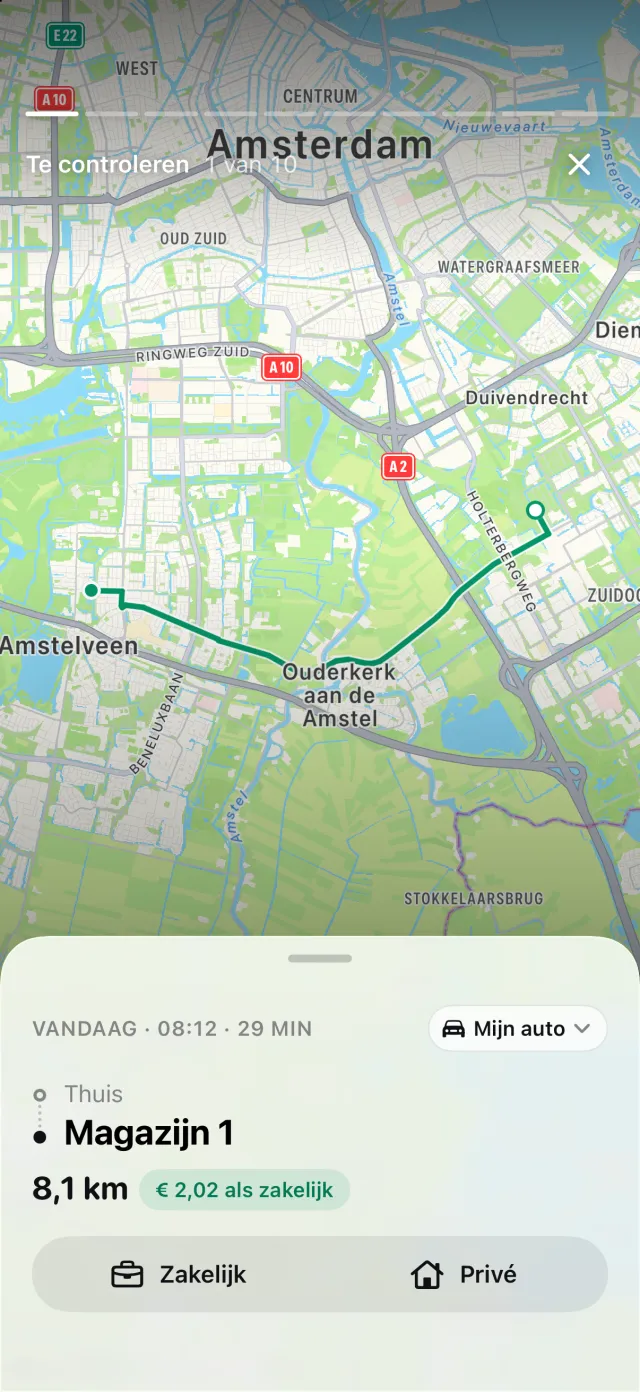
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Regels voor locaties, je eerdere ritten over dezelfde route en je werktijden delen veel ritten in als Zakelijk of Privé. De rest wacht onder Te controleren, rit voor rit.
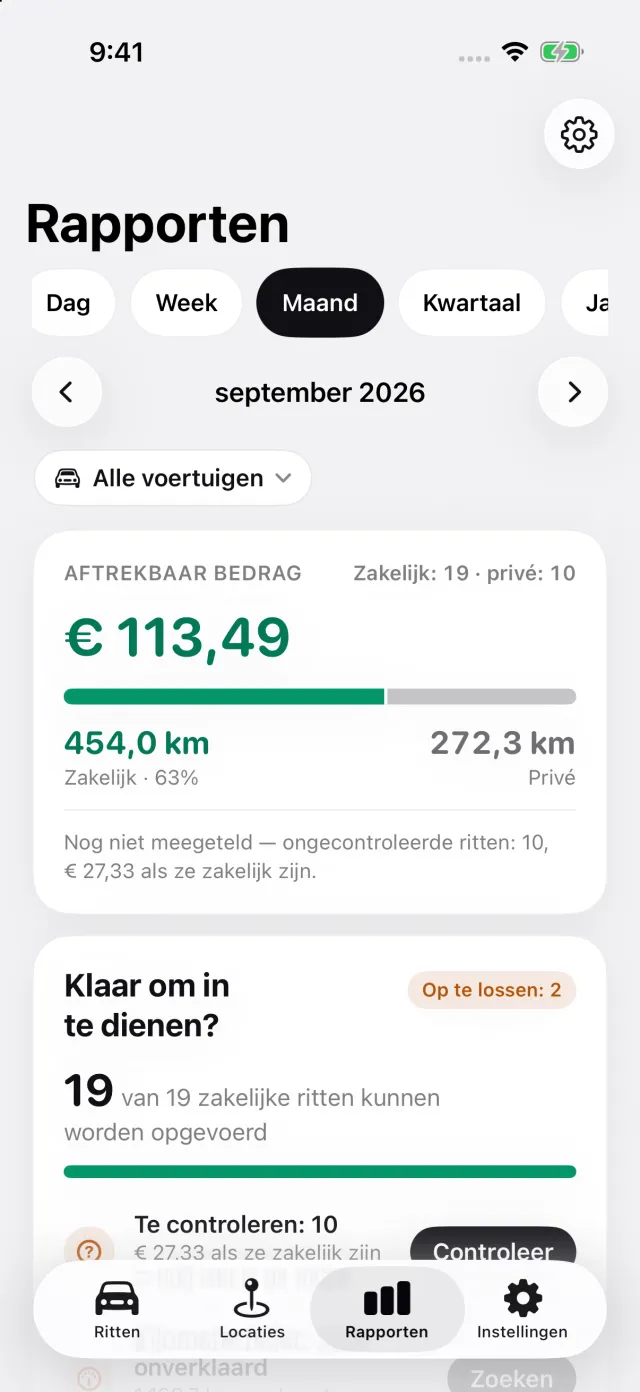
Rapporten toont zakelijke en privékilometers voor elke maand, voor één voertuig of allemaal.
Voor een Sloveense auto van de zaak voegt het geëxporteerde rapport over die ene auto Privéritten per maand toe: de privéafstand in elke kalendermaand, met de afgesloten maanden onder 500 km gemarkeerd. Een maand die aan het einde van het rapport nog niet voorbij is, wordt niet gemarkeerd.
Zo krijg je het:
- Open in Instellingen de optie Voertuigen en dan de auto. Kies onder Van wie is deze auto? voor Auto van de zaak, ik betaal de brandstof of Auto van de zaak, brandstof inbegrepen. Kies onder Brandstof waarop de auto rijdt. Voor een elektrische auto verschijnt het blok vanaf 2030, wanneer de boniteta niet langer nul is.
- Waar DriveHub het vraagt, antwoord je Privé voor een privérit in de auto en Woon-werk voor de rit naar je werk; beide tellen als privé. Is een privérit als Zakelijk ingedeeld, verander dat dan. Een rit die nog onder Te controleren staat, is niet afgehandeld en kan aan de verkeerde kant staan, dus werk die af voordat je op het getal van een maand vertrouwt.
- Open Rapporten, tik op het voertuigfilter en kies de auto van de zaak: het blok wordt alleen afgedrukt op een rapport over één auto. Exporteer het rapport; exporteren vereist DriveHub Pro.
Waar DriveHub ophoudt: het vraagt niet naar de aanschafwaarde of de leeftijd van de auto, berekent de boniteta niet en stuurt niets naar je werkgever.
DriveHub staat in de App Store voor de iPhone. De Sloveense regels staan op de pagina Slovenië. Automatische registratie instellen kost een paar minuten, eenmalig.
Deze pagina geeft weer wat ZDoh-2, ZDoh-2AB, de Uredba en FURS zeggen, en noemt het artikel zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je računovodja of de salarisadministratie van je werkgever — en neem de maandelijkse kilometers mee.
De volledige regel, met de bronnen waarop die berust: Slovenië: eisen aan de rittenregistratie.