 DriveHub
Гид по стране · Словения · 7 мин
Boniteta за službeni avto: 1,5 % в месяц, вдвое меньше в любой месяц до 500 личных км
Работодатель разрешает вам забирать službeni avto — служебную машину — домой, и в вашем расчётном листке теперь каждый месяц стоит boniteta, облагаемая льгота, в размере 1,5 % стоимости машины. Закон уменьшает её вдвое в любой месяц, в котором личных километров меньше 500. Дорога на работу считается личной, о форме записей не сказано ничего, а без них остаются полные 1,5 %.

Коротко
- Что такое boniteta за служебную машину? ZDoh-2 43. člen (2) добавляет к вашей налоговой базе 1,5 % стоимости приобретения машины в месяц, если работодатель разрешает вам пользоваться ею в личных целях. Сколько вы на самом деле проехали, не важно.
- Когда она уменьшается вдвое? В любой календарный месяц, в котором вы проезжаете на машине меньше 500 километров в личных целях.
- Считается ли дорога на работу? Да. FURS, налоговая служба, относит дорогу между домом и местом работы к личному использованию, так что она идёт в счёт 500 км.
- А если топливо оплачивает работодатель? База растёт на 25 %. В одном месяце могут действовать оба правила: уменьшенный вдвое месяц с топливом — это 0,9375 % стоимости, против 1,875 % в месяц с топливом и пробегом от 500 км (и 1,5 % без топлива).
- Что подтверждает уменьшение вдвое? Учёт ваших личных километров по месяцам. Форма не предписана, и нигде не сказано, кто его ведёт.
- Электромобиль? Ноль за налоговые годы с 2025 по 2029. Гибрид — не электромобиль: см. boniteta за гибридный službeni avto.
1,5 % стоимости машины в месяц, сколько бы вы ни проехали
Правило — один абзац закона о подоходном налоге. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — независимо от фактического использования. Составляющей за километр нет. Если не считать уменьшения вдвое до 500 км, о котором ниже, месяц с одной поездкой на выходных стоит столько же, сколько месяц ежедневной личной езды. Сумма входит в вашу налоговую базу как доход. Это не сам налог.
FURS говорит то же: начисление "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Фиксированная сумма, без выяснения, пользовались ли вы машиной каждый день.
Стоимость приобретения к тому же снижается с возрастом машины. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Год жизни машины | Какая доля цены покупки берётся |
|---|---|
| 1-й | 100 % |
| 2-й | 85 % |
| 3-й | 70 % |
| 4-й | 55 % |
| 5-й | 45 % |
| 6-й | 35 % |
| 7-й | 25 % |
| 8-й | 15 % |
| 9-й и далее | 10 % |
Каждый начатый месяц считается полностью
Начисление идёт "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — за каждый начатый календарный месяц. За машину, полученную 25-го числа, начисляют весь этот месяц, а не пропорционально.
Если в одном месяце у вас есть право на две машины, например "tudi v primeru zamenjave vozila sredi meseca" (в том числе при замене машины в середине месяца), FURS начисляет boniteta "za vsako vozilo posebej, in sicer v celotnem znesku" — за каждую машину отдельно и в полном размере.
Проверка на 500 км тоже идёт по календарным месяцам. Применяется ли она к каждой машине отдельно в месяц с двумя машинами, не говорят ни закон, ни FURS.
Уменьшение вдвое до 500 личных км
В том же абзаце есть единственное снижение, которое зависит от вашей езды. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Если за месяц вы проехали в личных целях меньше 500 км, стоимость, которая идёт в формулу, уменьшается вдвое. Каждый месяц стоит сам по себе. Месяц сверх границы стоит полную сумму и на соседние месяцы не влияет.
FURS пересказывает правило с важной припиской в скобках: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Важно вести надлежащий учёт. FURS объясняет и почему, хотя начисление фиксированное: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Данные о фактическом использовании важны для возможного уменьшения базы.
Дорога на работу идёт в счёт 500 км
Именно здесь большинство водителей недосчитывают. FURS определяет личное использование, из-за которого возникает boniteta, как "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — личные поездки, а также дорогу из дома до места работы.
Значит, километры из дома на работу — это личные километры. Они идут в счёт 500, а не против них.
Посчитать это быстро. Если вы живёте в 12 км от работы и ездите туда 20 дней, одна только дорога на работу даёт 12 × 2 × 20 = 480 км. Одна поездка на 60 км в выходные доводит месяц до 540 км, и уменьшения вдвое больше нет.
Служебная машина влияет на дорогу на работу ещё в одном. Если работодатель к тому же предоставляет топливо для личного использования, любое возмещение за проезд на работу облагается полностью (Uredba 3. člen (5)). О самом возмещении за дорогу на работу — в статье prevoz na delo в Словении.
Когда топливо оплачивает работодатель: 0,9375 %
В 43(2) есть и фраза о топливе: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
Уменьшение вдвое и надбавка за топливо действуют на разное. Уменьшение снижает стоимость приобретения. Фраза о топливе повышает налоговую базу. Одно не исключает другого, и FURS сохраняет оба без исключений. Так что в одном месяце:
- 500 личных км и больше, с топливом: 1,5 % × 125 % = 1,875 % стоимости.
- Меньше 500 личных км, с топливом: 1,5 % × 50 % × 125 % = 0,9375 % стоимости.
Порядок не важен, потому что оба шага — умножения.
Пример расчёта
Бензиновая служебная машина куплена за 32 000 € и сейчас на третьем году жизни, так что берётся 70 %: 22 400 €.
| Месяц | Без топлива от работодателя | С топливом от работодателя |
|---|---|---|
| 500 личных км и больше | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Меньше 500 личных км | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Столбец с топливом совпадает с процентами выше: 1,875 % от 22 400 € — это 420 €, а 0,9375 % — 210 €.
Допустим, за год без топлива от работодателя восемь месяцев остаются ниже 500 личных км, а четыре — нет. Это добавляет к вашей налоговой базе 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 €. Если ни за один месяц нет учёта, было бы 12 × 336 € = 4 032 €. В этом году учёт стоит 1 344 € налоговой базы.
Что подтверждает уменьшение вдвое
Закон ставит уменьшение вдвое в зависимость от факта — меньше 500 личных км — и не требует никакого документа. FURS говорит, что учёт важен, но ни ZDoh-2, ни FURS не предписывают форму и не перечисляют графы учёта личных километров.
Там, где FURS описывает учёт по машине в других случаях, он требует "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", а для разделения топлива — такого, которое "pregledna in dokumentirana z verodostojnimi dokazili", с рабочими километрами, "dokumentirane s potnimi nalogi". Так что текст поддерживает учёт личных километров за каждый месяц, который ведётся в такой форме, чтобы его можно было сверить с рабочими поездками по вашим potni nalogi — путевым распоряжениям. Ничего конкретнее не написано.
Не сказано и кто его ведёт. Boniteta начисляет в вашем расчётном листке работодатель. Договоритесь с бухгалтерией по зарплате, как к ним попадают ваши личные километры за месяц, и храните у себя копию.
Электромобиль, гибрид и ваш собственный s.p.
- Полностью электрическая машина: boniteta равна нулю за налоговые годы с 2025 по 2029 (ZDoh-2AB 22. člen). С 2030 года — 0,75 % в месяц, с тем же снижением по возрасту и тем же уменьшением вдвое до 500 км, без надбавки за топливо (43(9)).
- Гибрид, включая подключаемый: для этого правила не электромобиль. Он платит 1,5 % и сейчас, и с 2030 года. Подробности — в статье boniteta за гибридный službeni avto.
- Машина в вашем собственном s.p.: boniteta на самого себя нет. Индивидуальный предприниматель (s.p.) не является собственным работником, поэтому личное использование учитывается иначе — личная доля расходов на машину не признаётся. См. машина на s.p..
Прежде чем рассчитывать на уменьшение вдвое
- Знайте стоимость приобретения машины и на каком году жизни она находится.
- Знайте, предоставляет ли работодатель топливо для личных поездок.
- Считайте дорогу на работу личными километрами.
- Ведите личные километры по календарным месяцам и смотрите, какие месяцы остались ниже 500.
- Договоритесь с бухгалтерией по зарплате, как к ним попадает цифра за месяц.
Как DriveHub упрощает дело
Уменьшение вдвое зависит от одной цифры в месяц: сколько машина проехала в личных целях, включая дорогу на работу.
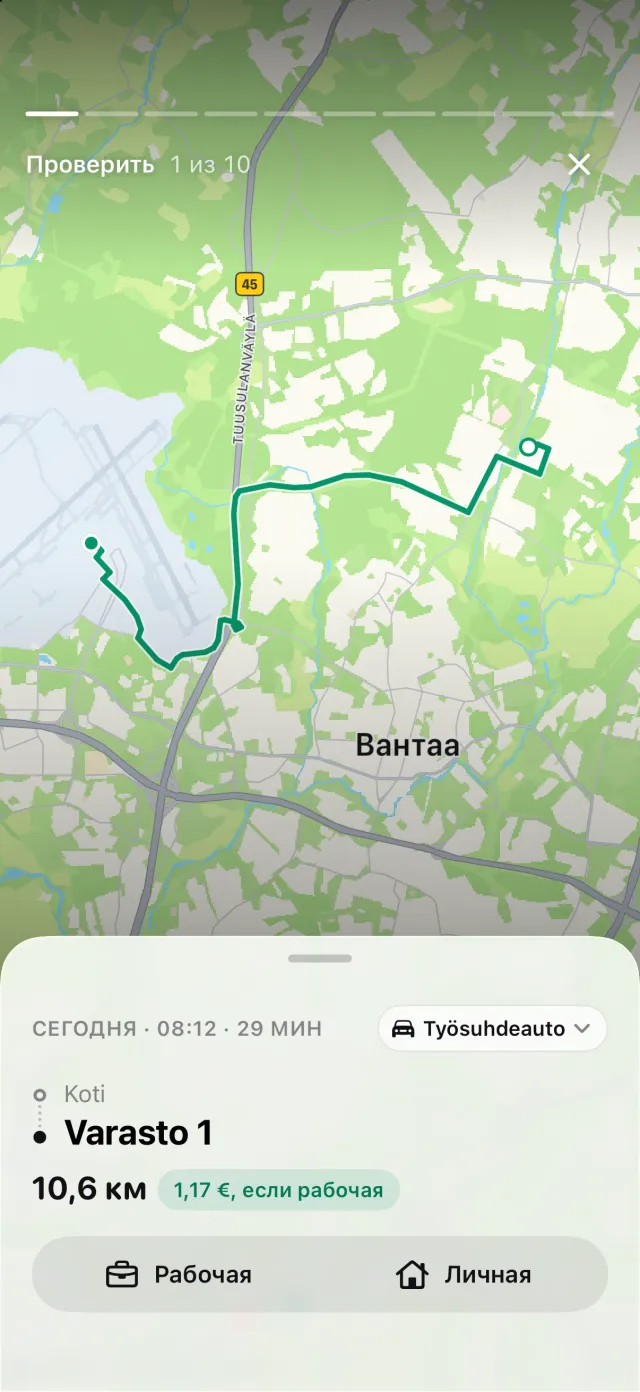
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Правила для мест, ваши прошлые поездки по тому же маршруту и ваши рабочие часы относят многие поездки к Рабочая или Личная. Остальные ждут в разделе Проверить, по одной поездке за раз.
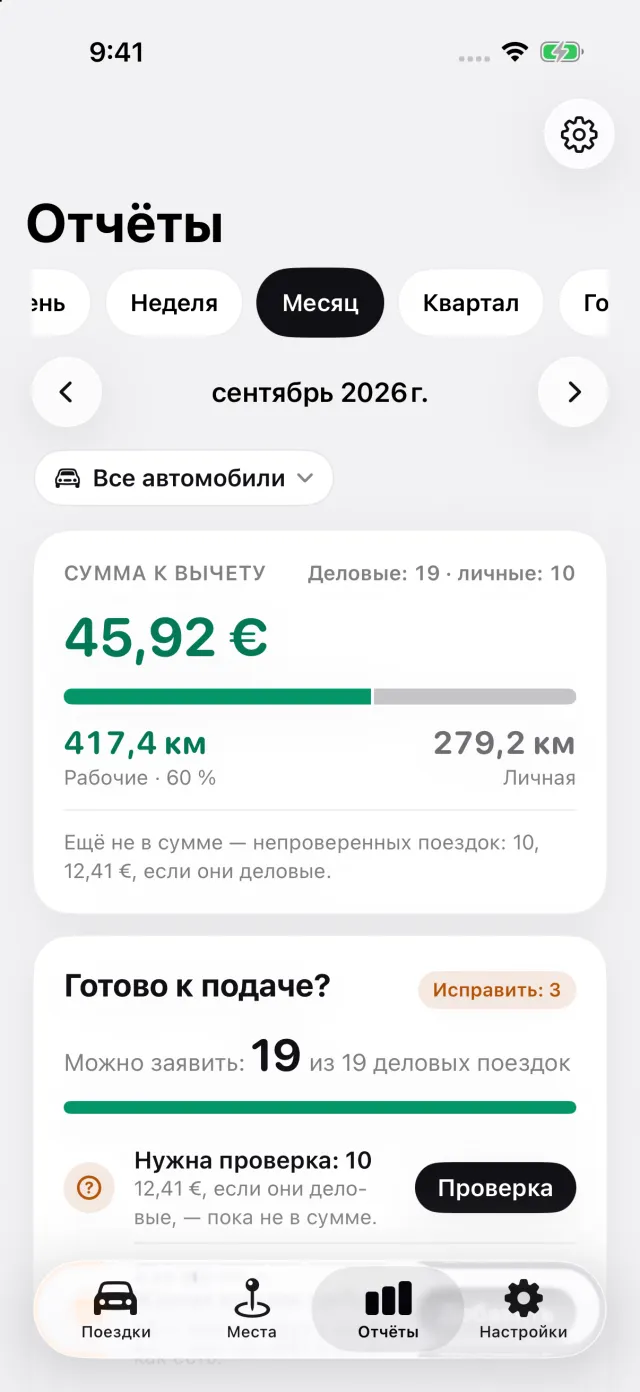
Отчёты показывают рабочие и личные километры за любой месяц, по одной машине или по всем.
Для словенской служебной машины выгруженный отчёт по этой одной машине добавляет блок Личные поездки по месяцам: личное расстояние за каждый календарный месяц, с отметкой у завершённых месяцев до 500 км. Месяц, который к концу отчёта ещё не закончился, не отмечается.
Чтобы его получить:
- В Настройках откройте Автомобили, а затем машину. В пункте Чья это машина? выберите Служебная, топливо оплачиваю я или Служебная, топливо включено. В пункте Топливо выберите, на чём ездит машина. Для электромобиля блок появляется с 2030 года, когда boniteta перестаёт быть нулевой.
- Когда DriveHub спрашивает, отвечайте Личная для личной поездки на этой машине и Дорога на работу для поездки на работу; обе считаются личными. Если личная поездка попала в Рабочая, измените её. Поездка, которая ещё в разделе Проверить, не решена и может оказаться не на той стороне, так что разберите их, прежде чем полагаться на цифру за месяц.
- Откройте Отчёты, нажмите фильтр машин и выберите служебную машину: блок печатается только в отчёте по одной машине. Выгрузите отчёт; для экспорта нужен DriveHub Pro.
Где DriveHub останавливается: он не спрашивает стоимость приобретения или возраст машины, не рассчитывает boniteta и ничего не отправляет вашему работодателю.
DriveHub есть в App Store для iPhone. Словенские правила — на странице о Словении. Настройка автоматической записи занимает несколько минут, один раз.
Эта страница излагает то, что говорят ZDoh-2, ZDoh-2AB, Uredba и FURS, и называет статью, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему računovodja — бухгалтеру — или в бухгалтерию работодателя по зарплате и возьмите с собой километры по месяцам.
Полное правило со ссылками на нормативные акты: Словения: требования к журналу пробега.