 DriveHub
Guía por país · Eslovenia · 7 min
Boniteta de un službeni avto: 1,5 % al mes, la mitad en cualquier mes con menos de 500 km privados
Tu empleador te deja llevarte el službeni avto a casa, y tu nómina refleja ahora una boniteta del 1,5 % del valor del coche cada mes. La ley la reduce a la mitad en cualquier mes con menos de 500 kilómetros privados. El trayecto al trabajo cuenta como privado, nada dice qué forma debe tener el registro, y sin él se mantiene el 1,5 % completo.

La respuesta corta
- ¿Qué es la boniteta de un coche de empresa? El ZDoh-2 43. člen (2) suma a tu base imponible el 1,5 % del valor de compra del coche cada mes cuando tu empleador te deja usar el coche para fines privados. Se aplica sea lo que sea lo que hayas conducido de verdad.
- ¿Cuándo se reduce a la mitad? En cualquier mes natural en que conduzcas el coche menos de 500 kilómetros para fines privados.
- ¿Cuenta el trayecto al trabajo? Sí. La FURS considera uso privado el trayecto entre casa y el lugar de trabajo, así que suma para los 500 km.
- ¿Y si el empleador paga el combustible? La base sube un 25 %. Las dos reglas pueden aplicarse en el mismo mes: un mes reducido a la mitad con combustible es el 0,9375 % del valor, frente al 1,875 % en un mes con combustible de 500 km o más (y el 1,5 % sin combustible).
- ¿Qué demuestra la reducción? Un registro de tus kilómetros privados, mes a mes. No hay ningún formulario prescrito, y nada dice quién lo lleva.
- ¿Coche eléctrico? Cero en los ejercicios 2025 a 2029. Un híbrido no es eléctrico: mira la boniteta de un službeni avto híbrido.
El 1,5 % del valor del coche al mes, condujeras lo que condujeras
La regla es un solo apartado de la ley del impuesto sobre la renta. ZDoh-2 43. člen (2):
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo: con independencia del uso real. No hay ningún componente por kilómetro. Salvo la reducción de los 500 km que se explica abajo, un mes con una sola escapada de fin de semana cuesta lo mismo que un mes de conducción privada diaria. El importe entra en tu base imponible como renta. No es el impuesto en sí.
La FURS lo dice igual: el cargo "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Una cantidad fija, sin preguntar si usaste el coche todos los días.
El valor de compra también baja con la antigüedad del coche. 43(2):
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Año de vida del coche | Parte del precio de compra que se usa |
|---|---|
| 1.º | 100 % |
| 2.º | 85 % |
| 3.º | 70 % |
| 4.º | 55 % |
| 5.º | 45 % |
| 6.º | 35 % |
| 7.º | 25 % |
| 8.º | 15 % |
| 9.º y siguientes | 10 % |
Cada mes empezado cuenta entero
El cargo se aplica "za vsak začeti koledarski mesec uporabe vozila" (43(2)): por cada mes natural empezado. Un coche que recibes el día 25 se carga por todo ese mes, no a prorrata.
Si tienes derecho a dos coches en el mismo mes, por ejemplo "tudi v primeru zamenjave vozila sredi meseca" (también cuando se cambia de coche a mitad de mes), la FURS carga la boniteta "za vsako vozilo posebej, in sicer v celotnem znesku": por cada coche por separado, entera.
La prueba de los 500 km también se hace por mes natural. Si se hace por coche en un mes con dos coches, ni la ley ni la FURS lo dicen.
La reducción a la mitad con menos de 500 km privados
El mismo apartado contiene la única reducción que depende de cómo conduces. 43(2):
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Si conduces menos de 500 km privados en un mes, el valor que se usa en la fórmula se reduce a la mitad. Cada mes va por su cuenta. Un mes que pasa del límite cuesta el importe completo y no afecta a los meses de alrededor.
La FURS reformula la regla con un paréntesis que importa: "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Llevar registros adecuados es importante. La FURS también dice por qué, aunque el cargo sea fijo: "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Los datos del uso real importan para una posible reducción de la base.
El trayecto al trabajo suma para los 500 km
Aquí es donde la mayoría de los conductores se quedan cortos al contar. La FURS define el uso privado que activa la boniteta como "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela": trayectos privados, y también el trayecto de casa al lugar de trabajo.
Así que los kilómetros de casa al trabajo son kilómetros privados. Suman para los 500, no restan.
La cuenta se hace rápido. Vive a 12 km del trabajo y ve en coche 20 días, y solo el trayecto al trabajo son 12 × 2 × 20 = 480 km. Una escapada de 60 km el fin de semana lleva el mes a 540 km, y la reducción desaparece.
Un coche de empresa tiene un efecto más sobre el trayecto al trabajo. Si tu empleador pone también el combustible para el uso privado, cualquier reembolso por el desplazamiento al trabajo tributa entero (Uredba 3. člen (5)). La compensación del desplazamiento en sí se explica en prevoz na delo en Eslovenia.
Cuando el empleador paga el combustible: 0,9375 %
El 43(2) tiene también una frase sobre el combustible: "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
La reducción a la mitad y el recargo por combustible actúan sobre cosas distintas. La reducción rebaja el valor de compra. La frase del combustible sube la base imponible. Ninguna excluye a la otra, y la FURS mantiene las dos sin excepción. Así que, en un mismo mes:
- 500 km privados o más, con combustible: 1,5 % × 125 % = 1,875 % del valor.
- Menos de 500 km privados, con combustible: 1,5 % × 50 % × 125 % = 0,9375 % del valor.
El orden no importa, porque los dos pasos son multiplicaciones.
Un ejemplo
Un coche de empresa de gasolina comprado por 32 000 €, ahora en su tercer año, así que se valora al 70 %: 22 400 €.
| Mes | Sin combustible del empleador | Con combustible del empleador |
|---|---|---|
| 500 km privados o más | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Menos de 500 km privados | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
La columna del combustible cuadra con los porcentajes de arriba: el 1,875 % de 22 400 € son 420 €, y el 0,9375 %, 210 €.
En un año sin combustible del empleador, supón que ocho meses quedan por debajo de 500 km privados y cuatro no. Eso suma 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 € a tu base imponible. Sin registro de ningún mes, serían 12 × 336 € = 4 032 €. El registro vale 1 344 € de base imponible ese año.
Qué demuestra la reducción
La ley hace depender la reducción de un hecho —menos de 500 km privados— y no pide ningún documento. La FURS dice que los registros importan, pero ni el ZDoh-2 ni la FURS prescriben un formulario ni enumeran campos para el registro de kilómetros privados.
Cuando la FURS describe registros del coche en otros contextos, pide "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", y para un reparto del combustible, uno que sea "pregledna in dokumentirana z verodostojnimi dokazili", con los kilómetros de trabajo "dokumentirane s potnimi nalogi". Así que lo que el texto respalda es un registro de los kilómetros privados de cada mes, llevado de forma que alguien pueda contrastarlo con los trayectos de trabajo de tus potni nalogi. No hay nada más concreto por escrito.
Tampoco dice nada quién lo lleva. La boniteta la carga tu empleador en tu nómina. Acuerda con nóminas cómo les llegan tus kilómetros privados de cada mes, y guarda tu propia copia.
Eléctrico, híbrido y tu propio s.p.
- Totalmente eléctrico: la boniteta es cero en los ejercicios 2025 a 2029 (ZDoh-2AB 22. člen). Desde 2030 es del 0,75 % al mes, con la misma depreciación por antigüedad y la misma reducción a la mitad por debajo de 500 km, y sin recargo por combustible (43(9)).
- Híbrido, también el enchufable: no es eléctrico a efectos de esta regla. Paga el 1,5 % ahora y desde 2030. Los detalles están en la boniteta de un službeni avto híbrido.
- Un coche en tu propio s.p.: no hay boniteta sobre ti mismo. Un autónomo no es su propio empleado, así que el uso privado se trata excluyendo la parte privada de los gastos del coche. Mira un coche en tu s.p..
Antes de contar con la reducción
- Conoce el valor de compra del coche y en qué año de vida está.
- Ten claro si tu empleador pone el combustible para la conducción privada.
- Cuenta tu trayecto al trabajo como kilómetros privados.
- Lleva tus kilómetros privados por mes natural, y mira qué meses quedaron por debajo de 500.
- Acuerda con nóminas cómo les llega la cifra mensual.
Cómo te lo pone más fácil DriveHub
La reducción depende de una cifra por mes: cuánto se condujo el coche para fines privados, trayecto al trabajo incluido.
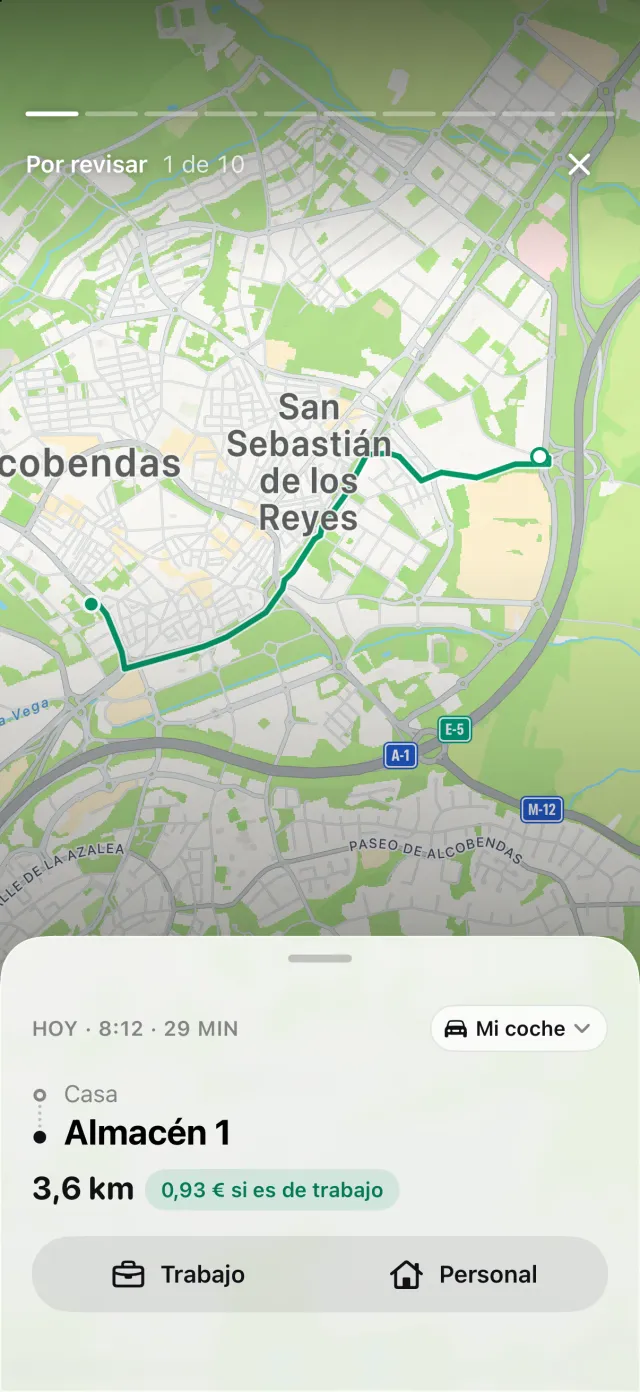
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Las reglas de los lugares, tus trayectos anteriores por la misma ruta y tu horario laboral clasifican muchos trayectos como Trabajo o Personal. El resto espera en Por revisar, de uno en uno.
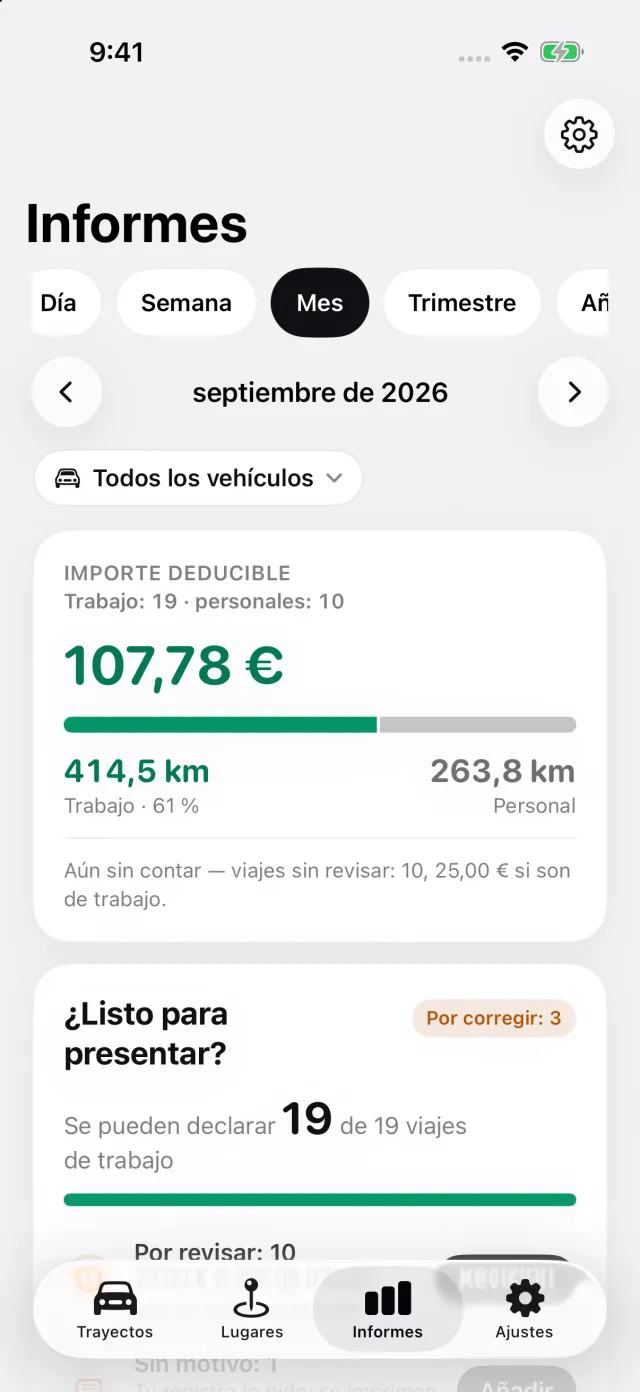
Informes muestra los kilómetros de trabajo y personales de cualquier mes, de un vehículo o de todos.
Para un coche de empresa esloveno, el informe exportado de ese único coche añade Conducción privada por meses: la distancia privada de cada mes natural, con los meses terminados por debajo de 500 km marcados. Un mes que no ha terminado al final del informe no se marca.
Para obtenerlo:
- En Ajustes, abre Vehículos y después el coche. En ¿De quién es este coche?, elige Coche de empresa, el combustible lo pago yo o Coche de empresa, combustible incluido. En Combustible, elige con qué funciona el coche. Para un coche eléctrico, el bloque aparece a partir de 2030, cuando la boniteta deja de ser cero.
- Cuando DriveHub te pregunte, responde Personal para un trayecto privado con el coche y Trayecto al trabajo para el desplazamiento al trabajo; los dos cuentan como privados. Si un trayecto privado se clasificó como Trabajo, cámbialo. Un trayecto que sigue en Por revisar no está resuelto y puede quedar en el lado equivocado, así que resuélvelos antes de fiarte de la cifra de un mes.
- Abre Informes, toca el filtro de vehículos y elige el coche de empresa: el bloque solo se imprime en un informe de un único coche. Exporta el informe; exportar requiere DriveHub Pro.
Dónde se detiene DriveHub: no pregunta el valor de compra ni la antigüedad del coche, no calcula la boniteta y no envía nada a tu empleador.
DriveHub está en el App Store para iPhone. Las reglas eslovenas están en la página de Eslovenia. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen el ZDoh-2, el ZDoh-2AB, la Uredba y la FURS, y nombra el artículo para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu računovodja o al departamento de nóminas de tu empleador — y lleva los kilómetros de cada mes.
La norma completa, con los textos de los que procede: Eslovenia: requisitos del registro de kilometraje.