 DriveHub
Vodič za državu · Slovenija · 7 min
Boniteta za službeni avto: 1,5 % mjesečno, upola manje u svakom mjesecu ispod 500 privatnih km
Poslodavac vam dopušta da službeni avto vozite kući, a na vašoj se platnoj listi sada svaki mjesec pojavljuje boniteta od 1,5 % vrijednosti automobila. Zakon je prepolovljuje u svakom mjesecu s manje od 500 privatnih kilometara. Put na posao računa se kao privatan, nigdje ne piše kakvog oblika evidencija mora biti, a bez nje ostaje punih 1,5 %.

Kratki odgovor
- Što je boniteta za službeni automobil? ZDoh-2 43. člen (2) vašoj poreznoj osnovici dodaje 1,5 % nabavne vrijednosti automobila mjesečno kad vam poslodavac dopušta privatnu uporabu automobila. Primjenjuje se bez obzira na to koliko ste stvarno vozili.
- Kad se prepolovljuje? U svakom kalendarskom mjesecu u kojem automobilom privatno prijeđete manje od 500 kilometara.
- Računa li se put na posao? Da. FURS vožnju između kuće i mjesta rada smatra privatnom uporabom, pa se ona ubraja u 500 km.
- Što ako gorivo plaća poslodavac? Osnovica se povećava za 25 %. U istom mjesecu mogu se primijeniti oba pravila: prepolovljeni mjesec s gorivom iznosi 0,9375 % vrijednosti, prema 1,875 % u mjesecu s gorivom i 500 km ili više (i 1,5 % bez goriva).
- Što dokazuje prepolovljenje? Evidencija vaših privatnih kilometara, mjesec po mjesec. Nikakav obrazac nije propisan i nigdje ne piše tko je vodi.
- Električni automobil? Nula za porezne godine od 2025. do 2029. Hibrid nije električni — vidi boniteta za hibridni službeni avto.
1,5 % vrijednosti automobila mjesečno, koliko god vozili
Pravilo je jedan stavak zakona o porezu na dohodak. ZDoh-2 43. člen (2):
„se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno“
Ne glede na dejansko uporabo — bez obzira na stvarnu uporabu. Nema nikakvog dijela po kilometru. Osim prepolovljenja ispod 500 km opisanog niže, mjesec s jednim vikend-izletom stoji jednako kao mjesec svakodnevne privatne vožnje. Iznos ulazi u vašu poreznu osnovicu kao dohodak. Nije sam porez.
FURS to kaže na isti način: iznos „se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil.“ Paušalni iznos, bez pitanja jeste li automobil koristili svaki dan.
Nabavna vrijednost pada i sa starošću automobila. 43(2):
„Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%.“
| Godina starosti automobila | Udio nabavne cijene koji se uzima |
|---|---|
| 1. | 100 % |
| 2. | 85 % |
| 3. | 70 % |
| 4. | 55 % |
| 5. | 45 % |
| 6. | 35 % |
| 7. | 25 % |
| 8. | 15 % |
| 9. i kasnije | 10 % |
Svaki započeti mjesec računa se u cijelosti
Iznos se obračunava „za vsak začeti koledarski mesec uporabe vozila“ (43(2)) — za svaki započeti kalendarski mjesec. Za automobil koji dobijete 25. u mjesecu obračunava se cijeli taj mjesec, a ne razmjerni dio.
Ako u jednom mjesecu imate pravo na dva automobila, primjerice „tudi v primeru zamenjave vozila sredi meseca“ (i kad se automobil zamijeni usred mjeseca), FURS bonitetu obračunava „za vsako vozilo posebej, in sicer v celotnem znesku“ — za svaki automobil zasebno, u punom iznosu.
I provjera od 500 km provodi se po kalendarskom mjesecu. Provodi li se po automobilu u mjesecu s dva automobila, ne kažu ni zakon ni FURS.
Prepolovljenje ispod 500 privatnih km
Isti stavak sadrži jedino umanjenje koje ovisi o vašoj vožnji. 43(2):
„Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%.“
Ako u mjesecu privatno prijeđete manje od 500 km, vrijednost koja se uzima u formuli prepolovljuje se. Svaki mjesec stoji za sebe. Mjesec iznad granice stoji puni iznos i ne utječe na susjedne mjesece.
FURS ponavlja pravilo uz zagradu koja je važna: „Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc).“ Vođenje odgovarajuće evidencije je važno. FURS kaže i zašto, iako je iznos paušalan: „Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove.“ Podatak o stvarnoj uporabi važan je za moguće umanjenje osnovice.
Vaš put na posao ubraja se u 500 km
Ovdje većina vozača podbroji. FURS privatnu uporabu koja pokreće bonitetu definira kao „zasebne poti, prav tako prevoz od doma do mesta opravljanja dela“ — privatne vožnje, kao i vožnju od kuće do mjesta rada.
Kilometri od kuće do posla, dakle, privatni su kilometri. Ubrajaju se u 500, a ne oduzimaju od njih.
Račun je brz. Živite li 12 km od posla i vozite se onamo 20 dana, samo put na posao iznosi 12 × 2 × 20 = 480 km. Jedan izlet od 60 km za vikend diže mjesec na 540 km i prepolovljenja više nema.
Službeni automobil donosi još jedan učinak na put na posao. Ako vam poslodavac osigurava i gorivo za privatnu uporabu, svaka naknada za prijevoz na posao oporezuje se u cijelosti (Uredba 3. člen (5)). Sama naknada za put na posao objašnjena je u članku prevoz na delo u Sloveniji.
Kad gorivo plaća poslodavac: 0,9375 %
43(2) ima i rečenicu o gorivu: „Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%.“
Prepolovljenje i dodatak za gorivo djeluju na različite stvari. Prepolovljenje smanjuje nabavnu vrijednost. Rečenica o gorivu povećava poreznu osnovicu. Nijedno ne isključuje drugo, a FURS zadržava oboje bez iznimke. U istom mjesecu, dakle:
- 500 privatnih km ili više, s gorivom: 1,5 % × 125 % = 1,875 % vrijednosti.
- Manje od 500 privatnih km, s gorivom: 1,5 % × 50 % × 125 % = 0,9375 % vrijednosti.
Redoslijed nije važan, jer su oba koraka množenja.
Primjer izračuna
Službeni automobil na benzin kupljen za 32 000 €, sada u trećoj godini, pa se vrednuje sa 70 %: 22 400 €.
| Mjesec | Bez poslodavčeva goriva | S poslodavčevim gorivom |
|---|---|---|
| 500 privatnih km ili više | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Manje od 500 privatnih km | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
Stupac s gorivom odgovara gornjim postocima: 1,875 % od 22 400 € iznosi 420 €, a 0,9375 % iznosi 210 €.
Recimo da tijekom godine bez poslodavčeva goriva osam mjeseci ostane ispod 500 privatnih km, a četiri ne. To vašoj poreznoj osnovici dodaje 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 €. Bez evidencije za bilo koji mjesec bilo bi 12 × 336 € = 4 032 €. Evidencija te godine vrijedi 1 344 € porezne osnovice.
Što dokazuje prepolovljenje
Zakon prepolovljenje veže uz činjenicu — manje od 500 privatnih km — i ne traži nikakvu ispravu. FURS kaže da je evidencija važna, ali ni ZDoh-2 ni FURS ne propisuju obrazac niti navode polja za evidenciju privatnih km.
Gdje FURS na drugom mjestu opisuje evidenciju o automobilu, traži „verodostojno izkazovanje stroškov v zvezi s službenim vozilom“, a za raspodjelu goriva onu koja je „pregledna in dokumentirana z verodostojnimi dokazili“, s poslovnim kilometrima „dokumentirane s potnimi nalogi“. Ono što tekst podržava jest, dakle, evidencija privatnih kilometara za svaki mjesec, vođena u obliku koji netko može usporediti s poslovnim vožnjama na vašim potnim nalogima. Ništa konkretnije nije zapisano.
Ni nigdje ne piše tko je vodi. Bonitetu na vašoj platnoj listi obračunava poslodavac. Dogovorite s obračunom plaća kako do njih stižu vaši mjesečni privatni kilometri i zadržite vlastiti primjerak.
Električni, hibridni i vaš vlastiti s.p.
- Potpuno električni: boniteta je nula za porezne godine od 2025. do 2029. (ZDoh-2AB 22. člen). Od 2030. iznosi 0,75 % mjesečno, s istim padom zbog starosti i istim prepolovljenjem ispod 500 km, a bez dodatka za gorivo (43(9)).
- Hibrid, uključujući plug-in: za ovo pravilo nije električni. Plaća 1,5 % sada i od 2030. Pojedinosti su u članku boniteta za hibridni službeni avto.
- Automobil u vašem vlastitom s.p.-u: nema bonitete na samog sebe. Samostalni poduzetnik nije sam sebi zaposlenik, pa se privatna uporaba umjesto toga rješava nepriznavanjem privatnog dijela troškova automobila. Vidi automobil na s.p.-u.
Prije nego što se oslonite na prepolovljenje
- Znajte nabavnu vrijednost automobila i u kojoj je godini starosti.
- Znajte osigurava li poslodavac gorivo za privatnu vožnju.
- Put na posao računajte kao privatne kilometre.
- Vodite svoje privatne kilometre po kalendarskom mjesecu i provjerite koji su mjeseci ostali ispod 500.
- Dogovorite s obračunom plaća kako do njih stiže mjesečni iznos.
Kako DriveHub to olakšava
Prepolovljenje ovisi o jednoj brojci za svaki mjesec: koliko je automobil privatno vožen, uključujući put na posao.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Pravila za mjesta, vaše prijašnje vožnje istom rutom i vaše radno vrijeme razvrstavaju mnoge vožnje kao Poslovno ili Privatno. Ostale čekaju pod Za provjeru, vožnju po vožnju.
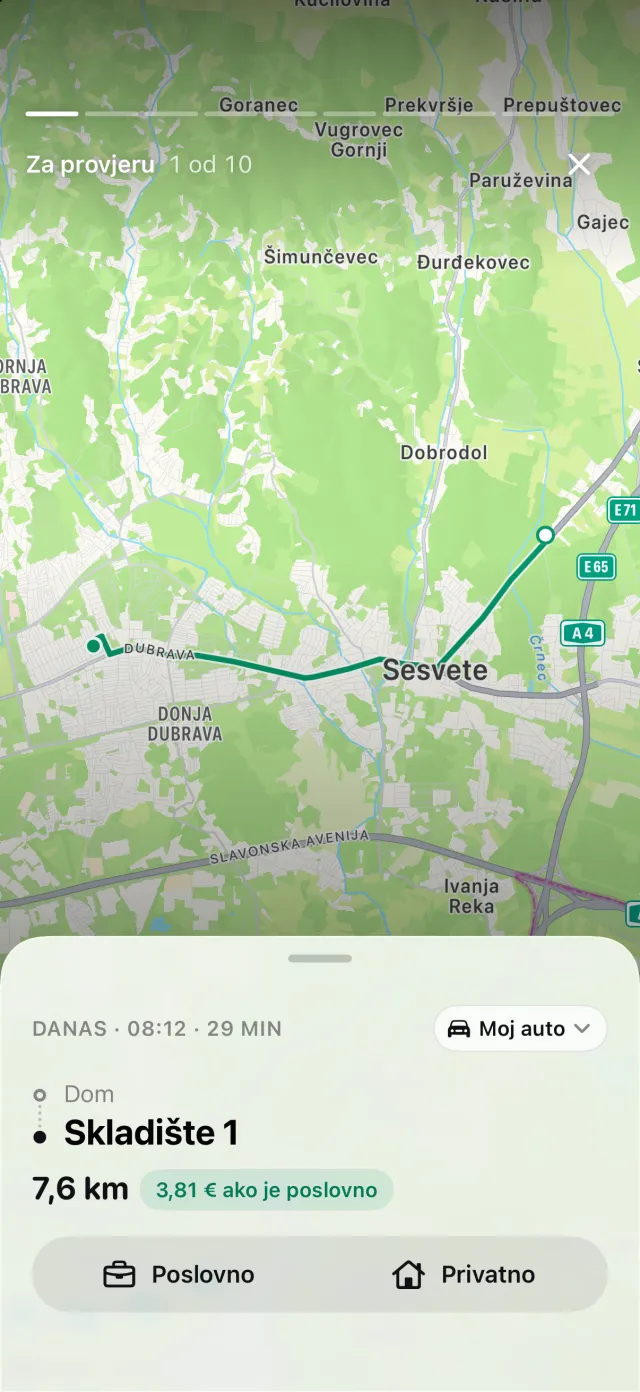
Izvješća prikazuju poslovne i privatne kilometre za bilo koji mjesec, za jedno vozilo ili sva.
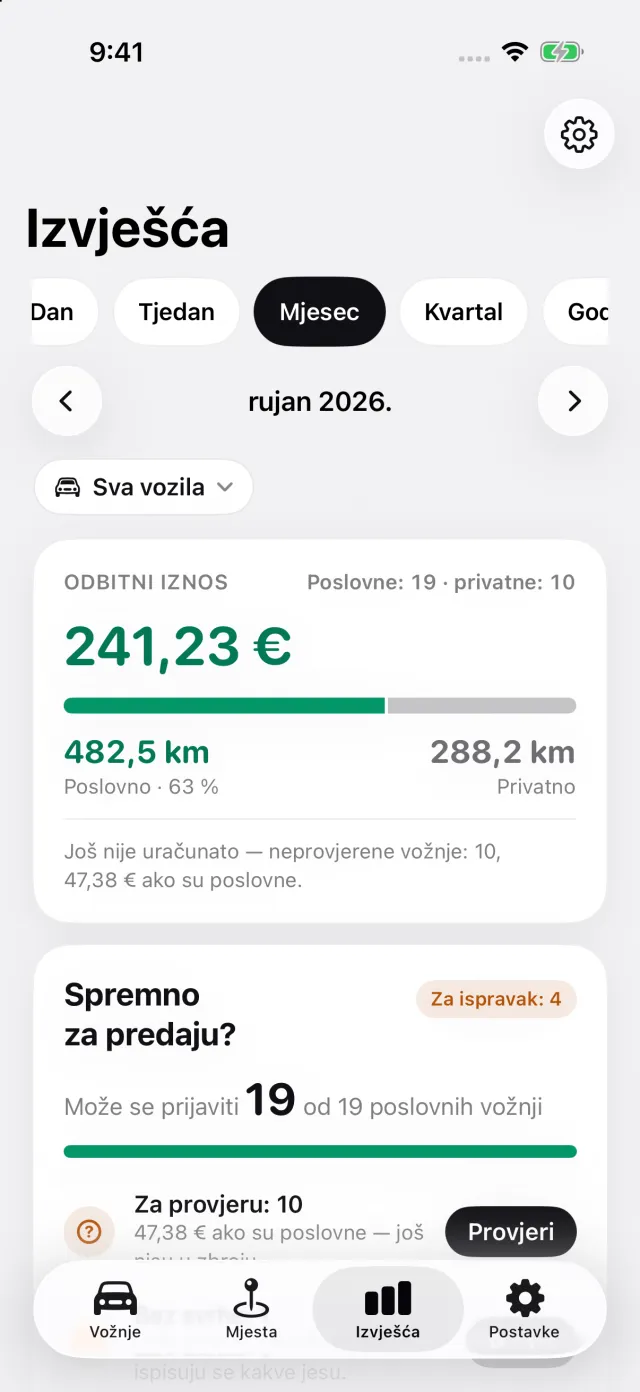
Za slovenski službeni automobil izvezeno izvješće o tom jednom automobilu dodaje Privatna vožnja po mjesecima: privatnu udaljenost u svakom kalendarskom mjesecu, s označenim završenim mjesecima ispod 500 km. Mjesec koji do kraja izvješća još nije završio ne označuje se.
Kako do toga doći:
- U Postavke otvorite Vozila, a zatim automobil. Pod Čiji je ovo auto? odaberite Službeni auto, gorivo plaćam sam ili Službeni auto, gorivo uključeno. Pod Gorivo odaberite na što automobil vozi. Za električni automobil blok se pojavljuje od 2030., kad boniteta prestaje biti nula.
- Kad DriveHub pita, za privatnu vožnju automobilom odgovorite Privatno, a za vožnju na posao Put na posao; obje se računaju kao privatne. Ako je privatna vožnja razvrstana kao Poslovno, promijenite je. Vožnja koja je još pod Za provjeru nije riješena i može biti na pogrešnoj strani, pa ih razriješite prije nego što se oslonite na mjesečni iznos.
- Otvorite Izvješća, dodirnite filtar vozila i odaberite službeni automobil: blok se ispisuje samo u izvješću o jednom automobilu. Izvezite izvješće; izvoz zahtijeva DriveHub Pro.
Gdje DriveHub staje: ne pita za nabavnu vrijednost ni starost automobila, ne izračunava bonitetu i ništa ne šalje vašem poslodavcu.
DriveHub je u App Storeu za iPhone. Slovenska pravila nalaze se na stranici o Sloveniji. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu ZDoh-2, ZDoh-2AB, Uredba i FURS, i navodi članak kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog računovođu (računovodja) ili obračun plaća svog poslodavca — i ponesite mjesečne kilometre.
Cijelo pravilo s propisima iz kojih proizlazi: Slovenija: zahtjevi za evidenciju kilometraže.