 DriveHub
Guide pays · Slovénie · 7 min
Boniteta sur un službeni avto : 1,5 % par mois, réduite de moitié tout mois sous 500 km privés
Votre employeur vous laisse rentrer chez vous avec le službeni avto, et votre fiche de paie porte désormais une boniteta de 1,5 % de la valeur de la voiture chaque mois. La loi la réduit de moitié tout mois comptant moins de 500 kilomètres privés. Le trajet domicile-travail compte comme privé, rien ne dit quelle forme doit prendre le relevé, et sans relevé, les 1,5 % s'appliquent en entier.

La réponse courte
- Qu'est-ce que la boniteta sur une voiture de fonction ? Le ZDoh-2, 43. člen (2), ajoute 1,5 % de la valeur d'achat de la voiture par mois à votre base imposable lorsque votre employeur vous laisse utiliser la voiture à titre privé. Elle s'applique quel que soit le kilométrage réellement parcouru.
- Quand est-elle réduite de moitié ? Tout mois civil au cours duquel vous parcourez moins de 500 kilomètres à titre privé avec la voiture.
- Le trajet domicile-travail compte-t-il ? Oui. FURS considère le trajet entre le domicile et le lieu de travail comme un usage privé : il compte donc dans les 500 km.
- Et si l'employeur paie le carburant ? La base augmente de 25 %. Les deux règles peuvent s'appliquer dans un même mois : un mois réduit de moitié avec carburant représente 0,9375 % de la valeur, contre 1,875 % pour un mois avec carburant de 500 km ou plus (et 1,5 % sans carburant).
- Qu'est-ce qui prouve la réduction de moitié ? Un relevé de vos kilomètres privés, mois par mois. Aucune forme n'est prescrite, et rien ne dit qui le tient.
- Voiture électrique ? Zéro pour les années d'imposition 2025 à 2029. Une hybride n'est pas électrique — voir la boniteta sur un službeni avto hybride.
1,5 % de la valeur de la voiture par mois, quel que soit le kilométrage
La règle tient en un alinéa de la loi relative à l'impôt sur le revenu. ZDoh-2, 43. člen (2) :
"se ne glede na dejansko uporabo vozila za privatne namene…v davčno osnovo delojemalca všteva 1,5 % nabavne vrednosti vozila mesečno"
Ne glede na dejansko uporabo — indépendamment de l'usage réel. Il n'y a aucun élément au kilomètre. Hormis la réduction de moitié sous 500 km présentée plus bas, un mois avec une seule sortie de week-end coûte autant qu'un mois de trajets privés quotidiens. Le montant entre dans votre base imposable en tant que revenu. Ce n'est pas l'impôt lui-même.
FURS le formule de la même manière : la charge "se obračuna v pavšalnem znesku in se za namen določitve bonitete ne ugotavlja ali je delojemalec vsak dan v mesecu vozilo tudi dejansko koristil." Un montant forfaitaire, sans chercher à savoir si vous avez utilisé la voiture chaque jour.
La valeur d'achat diminue aussi avec l'âge de la voiture. 43(2) :
"Nabavna vrednost vozila … se v drugem letu zniža za 15% in v naslednjih letih do vključno četrtega leta še vsako leto za 15%, v petem letu se zniža še za 10% in v naslednjih letih do vključno osmega leta še vsako leto za 10%, v vseh naslednjih letih je enaka 10%."
| Année de vie de la voiture | Part du prix d'achat retenue |
|---|---|
| 1re | 100 % |
| 2e | 85 % |
| 3e | 70 % |
| 4e | 55 % |
| 5e | 45 % |
| 6e | 35 % |
| 7e | 25 % |
| 8e | 15 % |
| 9e et suivantes | 10 % |
Tout mois commencé compte en entier
La charge court "za vsak začeti koledarski mesec uporabe vozila" (43(2)) — pour chaque mois civil commencé. Une voiture reçue le 25 est imposée pour tout le mois, pas au prorata.
Si vous avez droit à deux voitures dans un même mois, par exemple "tudi v primeru zamenjave vozila sredi meseca" (y compris en cas de changement de voiture en milieu de mois), FURS applique la boniteta "za vsako vozilo posebej, in sicer v celotnem znesku" — pour chaque voiture séparément, en totalité.
Le critère des 500 km s'apprécie lui aussi par mois civil. S'il s'apprécie voiture par voiture lors d'un mois avec deux voitures, ni la loi ni FURS ne le disent.
La réduction de moitié sous 500 km privés
Le même alinéa contient la seule réduction qui dépende de votre conduite. 43(2) :
"Če delojemalec mesečno prevozi manj kot 500 km v privatne namene, se nabavna vrednost, ugotovljena na način določen v prejšnjem stavku, zmanjša za 50%."
Si vous parcourez moins de 500 km à titre privé dans un mois, la valeur utilisée dans la formule est réduite de moitié. Chaque mois est indépendant. Un mois au-dessus du seuil coûte le montant plein et n'affecte pas les mois voisins.
FURS reprend la règle avec une parenthèse qui compte : "Davčna osnova se zmanjša za 50 %, če delojemalec mesečno prevozi manj kot 500 km v privatne namene (pomembno je vodenje ustreznih evidenc)." Tenir des relevés appropriés est important. FURS dit aussi pourquoi, alors même que la charge est forfaitaire : "Podatek o dejanski rabi vozila je pomemben za namen morebitnega zmanjšanja davčne osnove." Les données sur l'usage réel comptent pour une éventuelle réduction de la base.
Votre trajet domicile-travail compte dans les 500 km
C'est là que la plupart des conducteurs sous-estiment. FURS définit l'usage privé qui déclenche la boniteta comme "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela" — les trajets privés, et aussi le trajet du domicile au lieu de travail.
Les kilomètres domicile-travail sont donc des kilomètres privés. Ils comptent dans les 500, pas en déduction.
Le calcul est vite fait. Habitez à 12 km du travail et faites le trajet 20 jours, et le seul domicile-travail fait 12 × 2 × 20 = 480 km. Une sortie de 60 km le week-end porte le mois à 540 km, et la réduction de moitié disparaît.
Une voiture de fonction a un effet de plus sur le trajet domicile-travail. Si votre employeur fournit aussi le carburant pour l'usage privé, tout remboursement des frais de trajet pour se rendre au travail est entièrement imposable (Uredba 3. člen (5)). L'indemnité domicile-travail elle-même est expliquée dans prevoz na delo en Slovénie.
Quand l'employeur paie le carburant : 0,9375 %
Le 43(2) comporte aussi une phrase sur le carburant : "Če delodajalec zagotovi gorivo za privatno uporabo vozila, se davčna osnova mesečno poveča za 25%."
La réduction de moitié et la majoration pour carburant portent sur des choses différentes. La réduction diminue la valeur d'achat. La phrase sur le carburant augmente la base imposable. Aucune n'exclut l'autre, et FURS maintient les deux sans exception. Dans un même mois, donc :
- 500 km privés ou plus, avec carburant : 1,5 % × 125 % = 1,875 % de la valeur.
- Moins de 500 km privés, avec carburant : 1,5 % × 50 % × 125 % = 0,9375 % de la valeur.
L'ordre importe peu, puisque les deux étapes sont des multiplications.
Un exemple chiffré
Une voiture de fonction à essence achetée 32 000 €, désormais dans sa troisième année, donc évaluée à 70 % : 22 400 €.
| Mois | Sans carburant de l'employeur | Avec carburant de l'employeur |
|---|---|---|
| 500 km privés ou plus | 1,5 % × 22 400 € = 336 € | 336 € × 1,25 = 420 € |
| Moins de 500 km privés | 336 € ÷ 2 = 168 € | 168 € × 1,25 = 210 € |
La colonne carburant correspond aux pourcentages ci-dessus : 1,875 % de 22 400 € font 420 €, et 0,9375 % font 210 €.
Sur une année sans carburant de l'employeur, supposons que huit mois restent sous 500 km privés et quatre non. Cela ajoute 8 × 168 € + 4 × 336 € = 1 344 € + 1 344 € = 2 688 € à votre base imposable. Sans relevé pour aucun mois, ce serait 12 × 336 € = 4 032 €. Le relevé vaut 1 344 € de base imposable cette année-là.
Ce qui prouve la réduction de moitié
La loi fait dépendre la réduction d'un fait — moins de 500 km privés — et ne demande aucun document. FURS dit que les relevés comptent, mais ni le ZDoh-2 ni FURS ne prescrivent de forme ni n'énumèrent de rubriques pour le relevé des kilomètres privés.
Lorsque FURS décrit ailleurs les relevés relatifs aux voitures, il demande un "verodostojno izkazovanje stroškov v zvezi s službenim vozilom", et pour une répartition du carburant, une répartition "pregledna in dokumentirana z verodostojnimi dokazili", avec des kilomètres professionnels "dokumentirane s potnimi nalogi". Ce que les textes appuient, c'est donc un relevé des kilomètres privés de chaque mois, tenu sous une forme que quelqu'un peut confronter aux déplacements professionnels figurant sur vos potni nalogi. Rien de plus précis n'est écrit.
Rien ne dit non plus qui le tient. La boniteta est imputée sur votre fiche de paie par votre employeur. Convenez avec le service de paie de la façon dont vos kilomètres privés mensuels lui parviennent, et gardez votre propre copie.
Électrique, hybride, et votre propre s.p.
- Entièrement électrique : la boniteta est nulle pour les années d'imposition 2025 à 2029 (ZDoh-2AB 22. člen). À partir de 2030, elle est de 0,75 % par mois, avec la même décote selon l'âge et la même réduction de moitié sous 500 km, et sans majoration pour carburant (43(9)).
- Hybride, y compris rechargeable : pas électrique au sens de cette règle. Elle paie les 1,5 % maintenant et à partir de 2030. Les détails figurent dans la boniteta sur un službeni avto hybride.
- Une voiture dans votre propre s.p. : pas de boniteta sur vous-même. Un entrepreneur individuel n'est pas son propre salarié : l'usage privé se traite plutôt en refusant la part privée des frais de la voiture. Voir une voiture sur votre s.p..
Avant de compter sur la réduction de moitié
- Connaissez la valeur d'achat de la voiture et l'année de vie dans laquelle elle se trouve.
- Sachez si votre employeur fournit le carburant pour la conduite privée.
- Comptez votre trajet domicile-travail comme kilomètres privés.
- Tenez vos kilomètres privés par mois civil, et voyez quels mois sont restés sous 500.
- Convenez avec le service de paie de la façon dont le chiffre mensuel lui parvient.
Comment DriveHub vous facilite la tâche
La réduction de moitié tient à un seul chiffre par mois : la distance parcourue à titre privé avec la voiture, trajet domicile-travail compris.
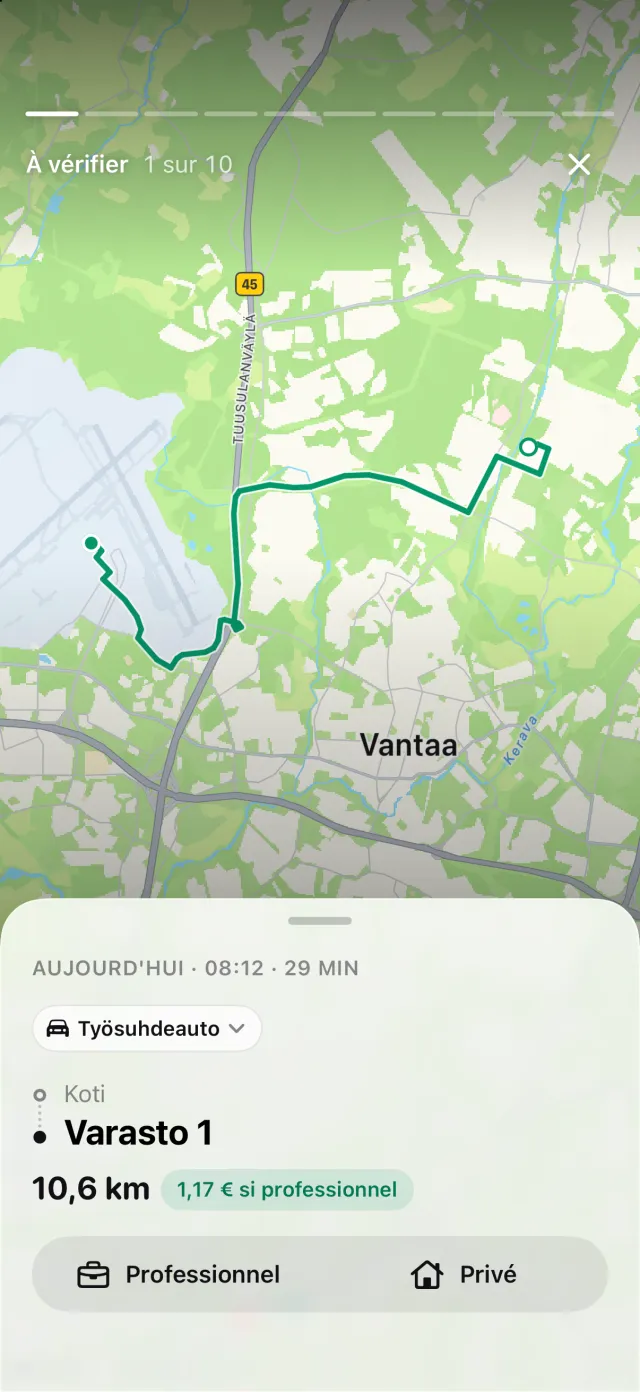
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Les règles de vos lieux, vos trajets précédents sur le même itinéraire et vos horaires de travail classent de nombreux trajets en Professionnel ou Privé. Les autres attendent sous À vérifier, un trajet à la fois.
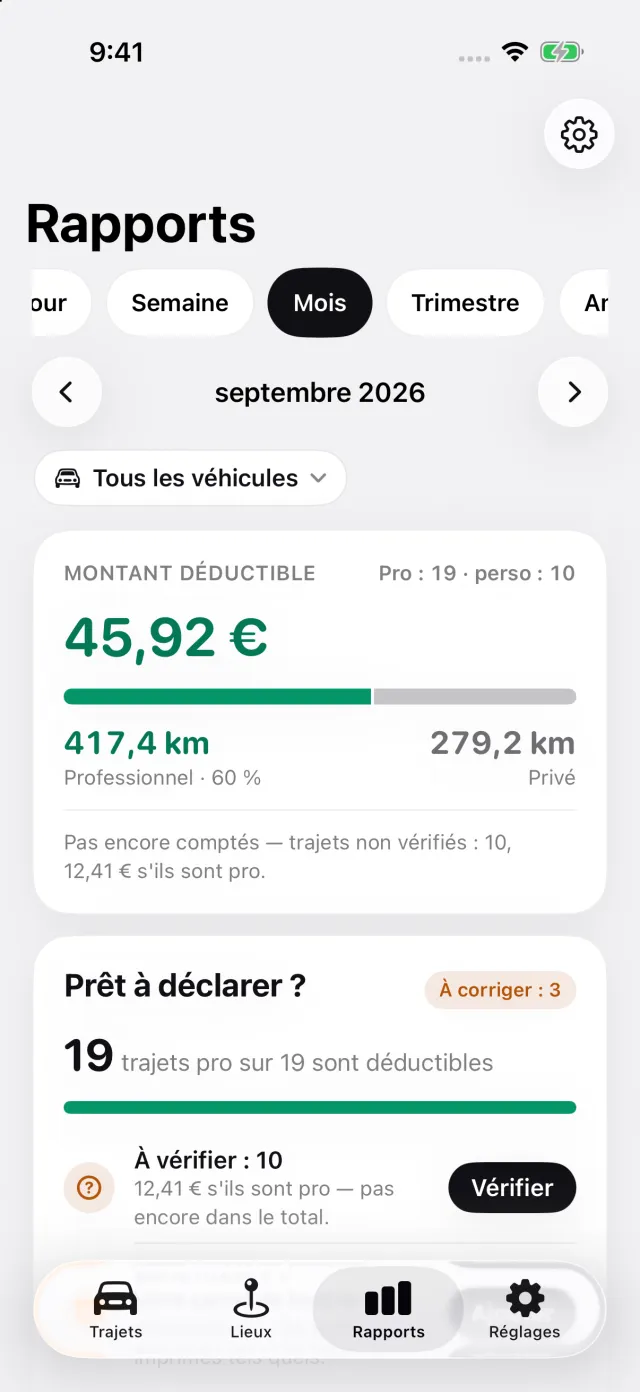
Rapports affiche les kilomètres professionnels et privés pour n'importe quel mois, pour un véhicule ou pour tous.
Pour une voiture de fonction slovène, le rapport exporté portant sur cette seule voiture ajoute Trajets privés par mois : la distance privée de chaque mois civil, les mois terminés sous 500 km étant marqués. Un mois qui n'est pas terminé à la fin du rapport n'est pas marqué.
Pour l'obtenir :
- Dans Réglages, ouvrez Véhicules, puis la voiture. Sous À qui appartient cette voiture ?, choisissez Voiture de fonction, je paie le carburant ou Voiture de fonction, carburant compris. Sous Carburant, choisissez ce qui fait rouler la voiture. Pour une voiture électrique, le bloc apparaît à partir de 2030, quand la boniteta cesse d'être nulle.
- Quand DriveHub vous le demande, répondez Privé pour un trajet privé avec la voiture et Domicile-travail pour le trajet vers le travail ; les deux comptent comme privés. Si un trajet privé a été classé Professionnel, changez-le. Un trajet encore sous À vérifier n'est pas réglé et peut se trouver du mauvais côté : videz donc cette liste avant de vous fier au chiffre d'un mois.
- Ouvrez Rapports, touchez le filtre de véhicule et choisissez la voiture de fonction : le bloc n'est imprimé que pour un rapport portant sur une seule voiture. Exportez le rapport ; l'export nécessite DriveHub Pro.
Là où DriveHub s'arrête : il ne demande ni la valeur d'achat ni l'âge de la voiture, ne calcule pas la boniteta et n'envoie rien à votre employeur.
DriveHub est sur l'App Store pour iPhone. Les règles slovènes figurent sur la page Slovénie. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent le ZDoh-2, le ZDoh-2AB, l'Uredba et FURS, et nomme l'article pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre računovodja ou le service de paie de votre employeur — et apportez les kilomètres mensuels.
La règle complète, avec les textes dont elle découle : Slovénie : exigences du journal kilométrique.
Pour aller plus loin
- Voiture sur votre s.p. : seule la part professionnelle compte — et c'est le relevé qui la montre
- Une hybride rechargeable n'est pas électrique : sa boniteta est de 1,5 % aujourd'hui et après 2030
- Le document slovène s'établit avant le trajet — et la plupart des entrepreneurs individuels ne peuvent pas prétendre aux 0,43 €