 DriveHub
Průvodce zemí · Švýcarsko · 7 min
Kilometerentschädigung 2026: 75 Rappen je daňové číslo, vaše náklady určuje zákon
Pro švýcarského zaměstnavatele jezdíte vlastním autem. Kilometerentschädigung pro rok 2026 se obvykle uvádí jako 75 Rappen za km, toto číslo však pochází z daňové praxe, ne z Obligationenrecht. OR ukládá zaměstnavateli hradit vaše skutečné náklady a této povinnosti se nelze smluvně vzdát.

Stručná odpověď
- Jaká je sazba pro rok 2026? Nejčastěji uváděné číslo je 0,75 CHF za km, dříve 0,70. Je to sazba vzorového Spesenreglementu SSK, navázaná na spolkovou Berufskostenverordnung.
- Stanoví zákon 75 Rappen? Ne. OR žádnou sazbu za kilometr neuvádí.
- Musí mi zaměstnavatel něco platit? Ano. OR Art. 327a a 327b mu ukládají hradit náklady na použití vašeho vlastního auta k práci, pokud ho používáte s jeho souhlasem. Tuto povinnost nelze změnit ve váš neprospěch.
- Může platit méně než 75 Rappen? Ano, pokud náhradu stanoví písemná dohoda a náhrada přesto pokryje vaše skutečné náklady. Sazba, která je nepokryje, je protiprávní.
- Dostávám méně, nebo nic? Prvním prostředkem je nárok vůči zaměstnavateli. Daňový odpočet je záložní cesta a vyžaduje doložení skutečných nákladů auta, ne sazbu.
- Je to odpočet za dojíždění? Ne. Spolková sazba 0,75 ve vašem daňovém přiznání je odpočet za dojíždění, omezený částkou 3 300 CHF. To je jiné pravidlo.
Odkud se 75 Rappen bere
Sazba za kilometr u služebních cest vlastním (soukromým) autem se pro rok 2026 zvýšila ze 70 na 75 Rappen. Zaměstnavatel, jehož Spesenreglement je už schválený, smí nové číslo převzít bez nové žádosti.
Číslo pochází ze SSK Musterspesenreglement, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Tatáž šablona uvádí, že platí "ausschliesslich für Unselbständigerwerbende" a že je "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Wegleitung zum Lohnausweis toto číslo v poznámce odvozuje z Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", platné od 1. ledna 2026 (AS 2025 578). Zaměstnavatelských 0,75 a daňových 0,75 jsou tedy propojené, ne shodné náhodou. Číslo v BKV však patří k odpočtu za dojíždění, ne ke služebním cestám. 75 Rappen je daňové číslo, které zaměstnavatelé přebírají. Není to nárok podle pracovního práva.
Co vám zaměstnavatel musí platit podle OR
Povinnost náhrady stojí v Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 se týká auta. Pokud své auto používáte "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 přidává "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Důležité jsou dva rysy. Náklady auta náležejí v poměru k jeho použití pro práci, takže nárok určuje počet pracovních kilometrů. A náhrada se řídí vaším vlastním vyúčtováním. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". Nárok začíná vaším záznamem o tom, co jste najezdili.
Může smlouva stanovit, že náklady nesete vy?
Ne. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 uvádí "Artikel 327a: Absatz 1" a "Artikel 327b: Absatz 1" mezi ustanoveními, od nichž se nelze odchýlit "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Doložka, která náklady na auto nechává na vás, je neplatná, ať jste podepsali cokoli.
Je méně než 75 Rappen v pořádku?
Může být. OR chrání vaše náklady, ne sazbu.
Pevná náhrada je přípustná jen tehdy, je-li sjednána písemně (nebo stanovena NAV či GAV) a náklady pokrývá. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Sazba pod 75 Rappen tedy sama o sobě protiprávní není. Protiprávní je, když vaše skutečné náklady nepokryje. Stejný test platí i pro náhradu ve výši 75 Rappen: je přípustná, jen pokud vaše náklady pokrývá.
Počítaný příklad. V roce 2026 najezdíte 4 000 pracovních kilometrů.
- Při 75 Rappen: 4 000 × 0,75 = 3 000 CHF
- Při 60 Rappen, jak stojí ve vaší smlouvě: 4 000 × 0,60 = 2 400 CHF
Rozdíl 600 CHF sám o sobě není to, co vám náleží. Otázka podle Art. 327a Abs. 2 zní, zda 2 400 CHF pokryje, kolik vás provoz těch 4 000 kilometrů skutečně stál. Odpověď vyžaduje dvě evidence: pracovní kilometry a náklady auta.
Dostáváte méně, nebo nic: co si můžete odečíst
Daňová stránka je užší, než většina návodů naznačuje. Žádný spolkový ani kantonální text přečtený pro tuto stránku nedává zaměstnanci odpočet za kilometr u neproplacených služebních cest. Sazba 0,75 v BKV je vázaná na Art. 5 Abs. 2 Bst. b, tedy na dojíždění.
Cestou je DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Tato položka obvykle činí paušálně 3 % čisté mzdy, nejméně 2 000 CHF a nejvýše 4 000 CHF (BKV Anhang Ziff. 1). Art. 26 Abs. 2 ponechává otevřený "der Nachweis höherer Kosten".
Doložení vyšších nákladů má svou cenu. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Steuerbuch kantonu Luzern (§ 33 Nr. 3 Ziff. 3.3.2, stav k 1. lednu 2026) uznává skutečné náklady "nur …, wenn diese vollständig nachgewiesen werden". Nastupují na místo paušálního odpočtu: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Cokoli vám zaměstnavatel zaplatil, se odečte. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Příklad hranice. Při čisté mzdě 80 000 CHF činí paušální odpočet 80 000 × 3 % = 2 400 CHF. Uplatnění skutečných nákladů těchto 2 400 CHF nahrazuje. Pomůže tedy jen tehdy, když vaše doložené pracovní náklady, včetně neproplaceného podílu auta, dají víc.
Žádný přečtený text nestanoví, jak se část za auto oceňuje. Kilometry krát skutečné náklady auta na kilometr jsou jedním způsobem, jak ji předložit, a kilometry krát 0,75 jsou odhadem. Ani jedno není pevné pravidlo, takže na „0,75 × km odečitatelné“ se spolehnout nemůžete.
Proč se vám neproplacený nárok může vymstít
To, že vám náklady nikdo nehradí, se dá číst jako důkaz, že jste pro práci nejezdili. Praxisfestlegung kantonu Graubünden 031-01-a-01, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Luzern (Ziff. 4.3.1) to bere opačně. Podstatné náhrady zakládají domněnku, že náklady pokryly, a vyvrátit ji lze jen důkazem.
Tak či tak je daňový odpočet slabším prostředkem. Nárok vůči zaměstnavateli podle OR 327a a 327b má přednost. Daňový odpočet je záložní cesta, která vyžaduje záznam jízd a celkové náklady auta.
Nezaměňujte to s odpočtem za dojíždění
75 Rappen ve vašem vlastním daňovém přiznání je jiné pravidlo. BKV Anhang Ziff. 2 stanoví 0,75 za kilometr pro jízdu mezi domovem a prací. Platí jen "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a ho omezuje na 3 300 CHF, což se projeví od 4 400 km.
Mnoho kantonů zveřejňuje vlastních 0,70 nebo 0,75 za dojíždění, často klesajících se vzdáleností. Jak toto číslo odlišit od podnikatelské sazby, vysvětluje článek Bordbuch, nebo paušál ve Švýcarsku. Pokud vám zaměstnavatel místo proplácení vašeho auta dá auto své, přečtěte si služební auto ve Švýcarsku.
Jak dlouho evidenci uchovávat
Zaměstnanec žádnou zákonnou lhůtu uchování nemá. DBG Art. 126 Abs. 3 jmenuje jen OSVČ a právnické osoby. Vaším praktickým horizontem je desetiletá lhůta pro dodatečnou daň (Nachsteuer) podle Art. 152 Abs. 1.
Jak to DriveHub usnadňuje
Oba prostředky vycházejí ze stejného dokumentu: které kilometry jste najezdili pro práci, jízdu po jízdě. To předáváte zaměstnavateli podle Art. 327c a to chce vidět daňový úředník, když uplatňujete skutečné náklady.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Uchová datum, oba koncové body a vzdálenost. Většinu jízd zařadí jako Služebně, nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá. U každé služební jízdy vlastními slovy doplníte, koho jste navštívili nebo proč.
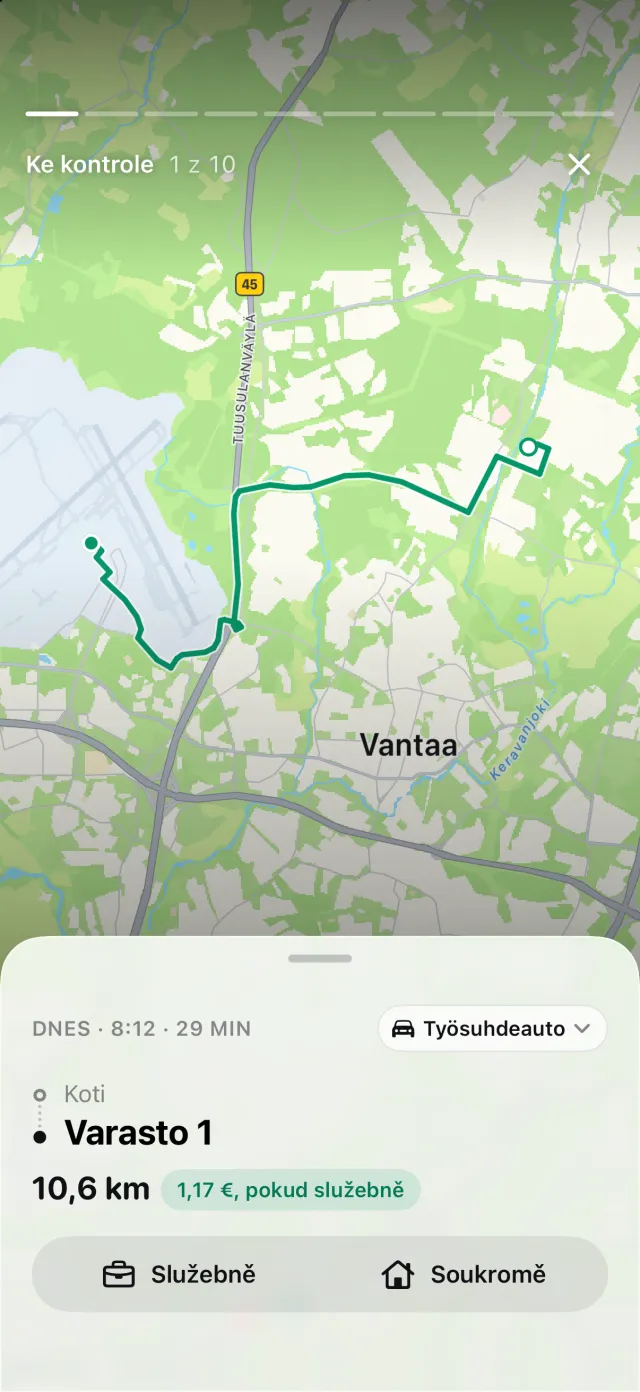
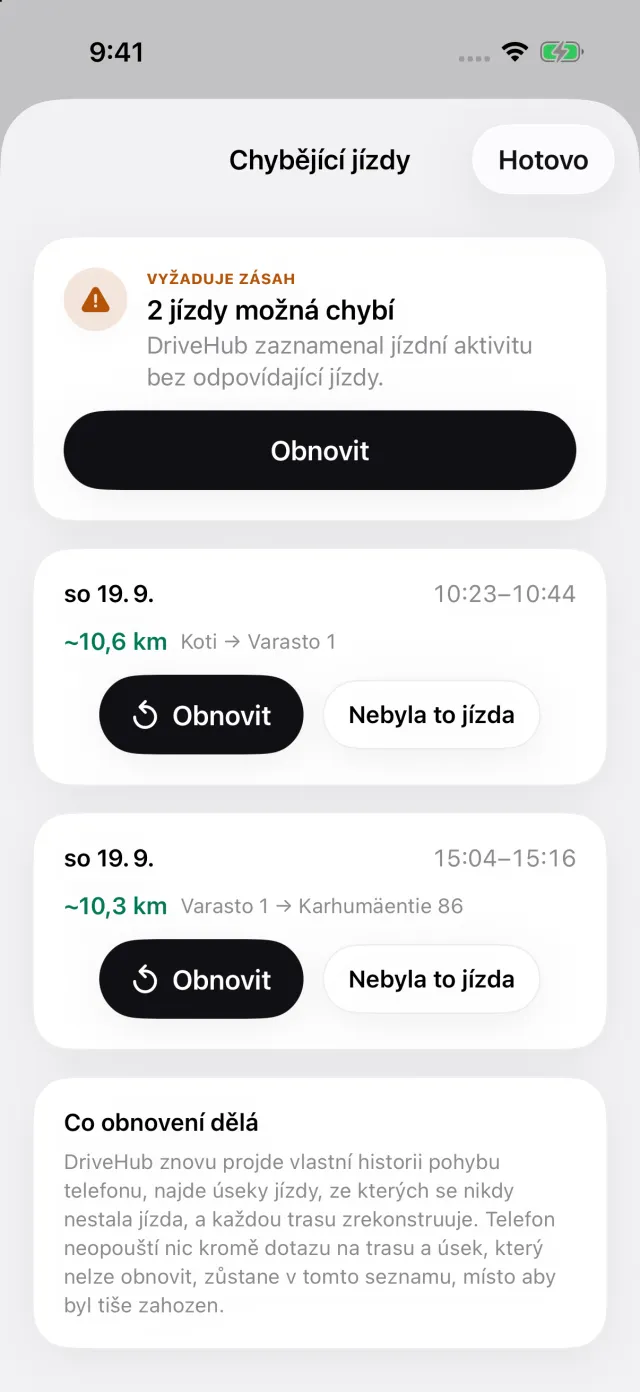
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se příběh Zmeškané jízdy v sekci Pro vás nahoře na kartě Jízdy. Obnovit zrekonstruuje trasu dřív, než vyúčtování odevzdáte.
Přehledy ukazují služební a soukromé kilometry za měsíc, čtvrtletí nebo rok, oceněné sazbou 0,75 CHF podle vzoru SSK, nebo sazbou vašeho zaměstnavatele, pokud nastavíte vlastní sazbu. Výkaz uvádí u každé jízdy datum, obě adresy, vzdálenost a vaši poznámku.
Kde DriveHub končí: nezná skutečné náklady vašeho auta ani to, kolik vám podle smlouvy zaměstnavatel platí. Nerozhoduje, zda náhrada vaše náklady pokrývá, a nic nepodává zaměstnavateli ani kantonu.
DriveHub je v App Storu pro iPhone. Švýcarská pravidla, podle kterých se řídí, jsou na stránce o Švýcarsku a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká OR, spolkové nařízení a kantonální daňové úřady, a cituje je, abyste si to mohli ověřit. Není to právní ani daňové poradenství a nemůže zohlednit vaše okolnosti – a ve Švýcarsku k vašim okolnostem patří i váš kanton. Když jde o peníze, zeptejte se personálního nebo mzdového oddělení zaměstnavatele nebo svého Treuhändera – a vezměte s sebou evidenci.
Úplné pravidlo i s předpisy, ze kterých vychází: Švýcarsko: požadavky na knihu jízd.