 DriveHub
Landengids · Zwitserland · 7 min
Kilometerentschädigung 2026: 75 Rappen is een belastingbedrag; je kosten zijn de wet
Je rijdt met je eigen auto voor je Zwitserse werkgever. De Kilometerentschädigung voor 2026 wordt meestal genoemd als 75 Rappen per km, maar dat bedrag komt uit de belastingpraktijk, niet uit het Obligationenrecht. De OR verplicht je werkgever je werkelijke kosten te dekken, en van die plicht kun je geen afstand doen.

Het korte antwoord
- Wat is het tarief voor 2026? Het vaakst genoemde bedrag is CHF 0,75 per km, omhoog van 0,70. Het is het bedrag uit het SSK-modelreglement voor onkosten, gekoppeld aan de federale Berufskostenverordnung.
- Legt de wet 75 Rappen vast? Nee. De OR noemt helemaal geen bedrag per km.
- Moet mijn werkgever iets betalen? Ja. OR Art. 327a en 327b verplichten hem de kosten te vergoeden van het gebruik van je eigen auto voor je werk, als je die met zijn instemming gebruikt. Van die plicht kan niet in je nadeel worden afgeweken.
- Mag hij minder dan 75 Rappen betalen? Ja, als een schriftelijke afspraak de vergoeding vastlegt en de vergoeding je werkelijke kosten nog steeds dekt. Een tarief dat ze niet dekt, is onrechtmatig.
- Minder of niets gekregen? Je eerste middel is de vordering op je werkgever. Een belastingaftrek is een terugvaloptie, en daarvoor moet je de werkelijke kosten van de auto aantonen, geen tarief.
- Is dit de aftrek voor woon-werkverkeer? Nee. De federale 0,75 in je aangifte is een aftrek voor woon-werkverkeer, begrensd op CHF 3 300. Het is een andere regel.
Waar 75 Rappen vandaan komt
Het kilometertarief voor zakelijke ritten met je eigen (privé)auto steeg voor 2026 van 70 naar 75 Rappen. Een werkgever met een al goedgekeurd Spesenreglement mag het nieuwe bedrag overnemen zonder opnieuw een aanvraag in te dienen.
Het bedrag komt uit het SSK Musterspesenreglement, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Hetzelfde model zegt dat het "ausschliesslich für Unselbständigerwerbende" geldt, en dat het "für die Wohnsitzkantone der Mitarbeitenden nicht bindend" is.
De Wegleitung zum Lohnausweis verwijst in een voetnoot voor dat bedrag terug naar de Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", van kracht sinds 1 januari 2026 (AS 2025 578). De 0,75 van de werkgever en de 0,75 van de fiscus zijn dus gekoppeld, niet toevallig gelijk. Maar het BKV-bedrag hoort bij de aftrek voor woon-werkverkeer, niet bij zakelijke ritten. De 75 Rappen is een belastingbedrag dat werkgevers overnemen. Het is geen recht onder het arbeidsrecht.
Wat je werkgever volgens de OR moet betalen
De plicht tot vergoeding staat in het Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 gaat over de auto. Gebruik je je eigen auto "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 voegt toe: "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Twee kenmerken tellen. De kosten van de auto zijn verschuldigd naar verhouding van het gebruik voor je werk, dus het aantal werkkilometers bepaalt de vordering. En de vergoeding volgt je eigen opgave. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". De vordering begint bij jouw registratie van wat je reed.
Mag je contract zeggen dat jij de kosten draagt?
Nee. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 noemt "Artikel 327a: Absatz 1" en "Artikel 327b: Absatz 1" onder de bepalingen waarvan niet mag worden afgeweken "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Een clausule die de kosten van je auto bij jou laat, is nietig, wat je ook tekende.
Is minder dan 75 Rappen rechtmatig?
Dat kan. Wat de OR beschermt, zijn je kosten, geen tarief.
Een vaste vergoeding is alleen rechtmatig als ze schriftelijk is afgesproken (of in een NAV of GAV is vastgelegd) en de kosten dekt. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Een tarief onder 75 Rappen is dus op zichzelf niet onrechtmatig. Het is onrechtmatig als het je werkelijke kosten niet dekt. Dezelfde toets geldt voor een vergoeding van 75 Rappen: die is alleen rechtmatig als ze je kosten dekt.
Een rekenvoorbeeld. Je rijdt in 2026 4 000 werkkilometers.
- Tegen 75 Rappen: 4 000 × 0,75 = CHF 3 000
- Tegen 60 Rappen, zoals je contract zegt: 4 000 × 0,60 = CHF 2 400
Het verschil van CHF 600 is op zichzelf niet wat je tegoed hebt. De vraag onder Art. 327a Abs. 2 is of CHF 2 400 dekt wat die 4 000 kilometers je werkelijk aan gebruikskosten kostten. Om die te beantwoorden heb je twee registraties nodig: de werkkilometers, en de kosten van de auto.
Minder of niets gekregen: wat je kunt aftrekken
De fiscale kant is smaller dan de meeste gidsen suggereren. Geen federale of kantonale tekst die voor deze pagina is gelezen, geeft een werknemer een aftrek per kilometer voor niet-vergoede zakelijke ritten. De 0,75 van de BKV hangt aan Art. 5 Abs. 2 Bst. b, het woon-werkverkeer.
De route is DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Die post is normaal een forfait van 3 % van het nettoloon, minstens CHF 2 000 en hoogstens CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 laat "der Nachweis höherer Kosten" open.
Hogere kosten aantonen heeft een prijs. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Het Steuerbuch van Luzern (§ 33 Nr. 3 Ziff. 3.3.2, stand 1 januari 2026) erkent werkelijke kosten "nur …, wenn diese vollständig nachgewiesen werden". Ze komen in de plaats van de forfaitaire aftrek: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Wat je werkgever wel betaalde, gaat eraf. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Een voorbeeld van de drempel. Bij een nettoloon van CHF 80 000 is de forfaitaire aftrek 80 000 × 3 % = CHF 2 400. Werkelijke kosten claimen vervangt die CHF 2 400. Het helpt dus alleen als je aangetoonde beroepskosten, het niet-vergoede deel van de auto inbegrepen, op meer uitkomen.
Geen gelezen tekst legt vast hoe het autodeel wordt gewaardeerd. Kilometers maal de werkelijke kosten per kilometer van de auto is één manier om het te presenteren, en kilometers maal 0,75 is een schatting. Geen van beide is een vaste regel, dus op "0,75 × km aftrekbaar" kun je niet bouwen.
Waarom een onbetaalde vordering tegen je kan werken
Geen vergoeding krijgen kan worden gelezen als bewijs dat je niet voor je werk reed. Praxisfestlegung 031-01-a-01 van Graubünden, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Luzern (Ziff. 4.3.1) redeneert andersom. Aanzienlijke vergoedingen wekken het vermoeden dat ze de kosten dekten, en alleen bewijs weerlegt dat.
Hoe dan ook is de belastingaftrek het zwakkere middel. De vordering op je werkgever onder OR 327a en 327b komt eerst. De belastingaftrek is een terugvaloptie die een rittenregistratie én de totale kosten van de auto vraagt.
Verwar het niet met de aftrek voor woon-werkverkeer
De 75 Rappen in je eigen aangifte is een andere regel. BKV Anhang Ziff. 2 legt 0,75 per kilometer vast voor de rit tussen woning en werk. Die geldt alleen "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a begrenst hem op CHF 3 300, een grens die na 4 400 km bereikt is.
Veel kantons publiceren hun eigen 0,70 of 0,75 voor woon-werkverkeer, vaak aflopend met de afstand. Hoe je dat bedrag onderscheidt van een zakelijk tarief, staat in Bordbuch of forfait in Zwitserland. Geeft je werkgever je een auto in plaats van te betalen voor de jouwe, zie dan auto van de zaak in Zwitserland.
Hoe lang je de registratie bewaart
Een werknemer heeft geen wettelijke bewaartermijn. DBG Art. 126 Abs. 3 noemt alleen zelfstandigen en rechtspersonen. Je praktische horizon is de tienjarige Nachsteuer-termijn van Art. 152 Abs. 1.
Hoe DriveHub dit makkelijker maakt
Beide middelen beginnen bij hetzelfde document: welke kilometers je voor je werk reed, rit voor rit. Dat geef je je werkgever onder Art. 327c, en daar vraagt een belastingambtenaar om als je werkelijke kosten claimt.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het bewaart de datum, begin en einde, en de afstand. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je plekken, eerdere routes en werktijden, en vraagt je naar de rest. Bij elke zakelijke rit voeg je in je eigen woorden toe wie je bezocht of waarom.
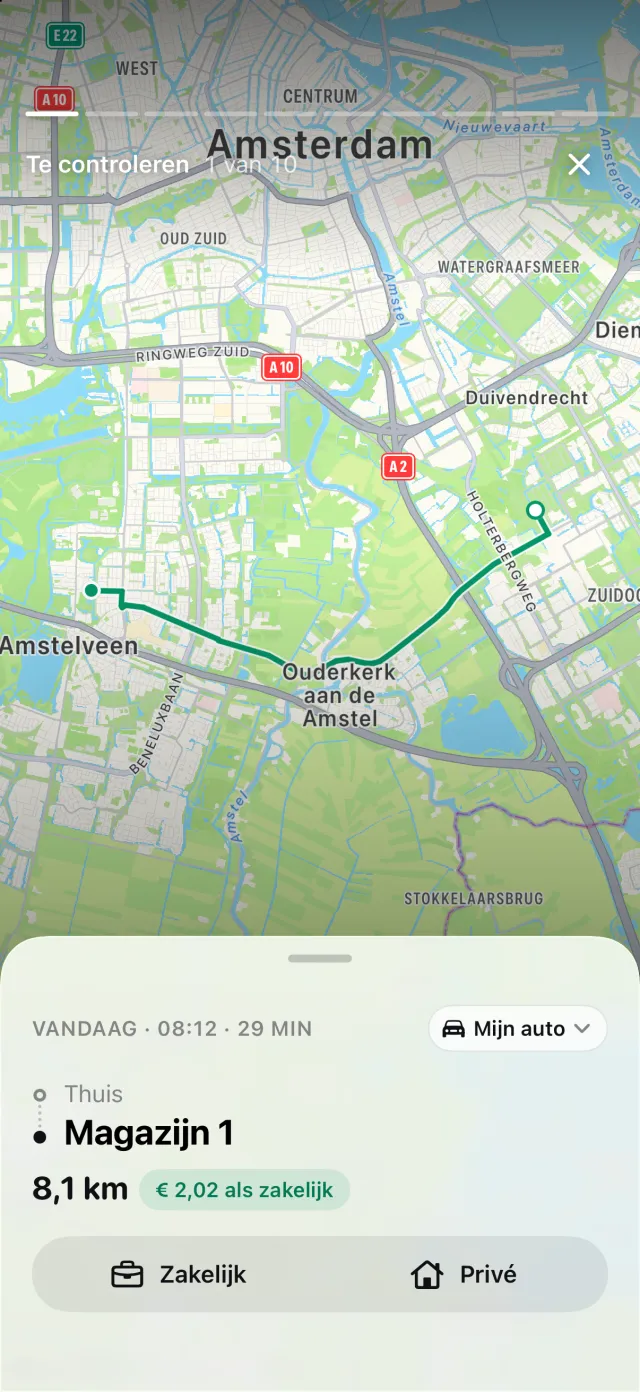
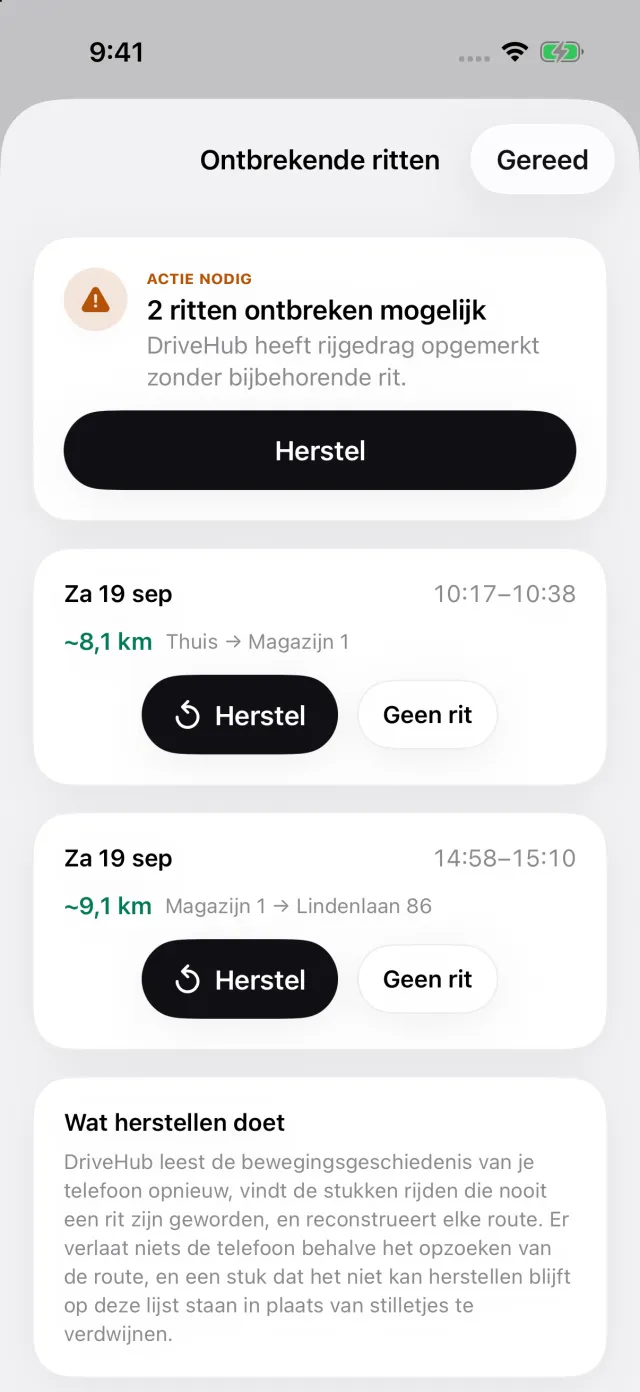
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt een verhaal Gemiste ritten onder Voor jou bovenaan het tabblad Ritten. Herstel bouwt de route opnieuw op voordat je de opgave inlevert.
Rapporten toont zakelijke en privékilometers voor een maand, een kwartaal of een jaar, berekend tegen CHF 0,75, het bedrag uit het SSK-model, of tegen het eigen tarief van je werkgever als je een Eigen vergoeding instelt. Het rapport vermeldt per rit de datum, beide adressen, de afstand en je notitie.
Waar DriveHub ophoudt: het kent de werkelijke kosten van je auto niet, en ook niet wat je contract zegt dat je werkgever betaalt. Het beslist niet of een vergoeding je kosten dekt, en het dient niets in bij je werkgever of je kanton.
DriveHub staat in de App Store voor iPhone. De Zwitserse regels die het volgt, staan op de pagina over Zwitserland, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de OR, de federale verordening en de kantonale belastingdiensten zeggen, en noemt ze zodat je het kunt nalezen. Het is geen juridisch of belastingadvies. Het kan geen rekening houden met jouw situatie, en in Zwitserland hoort je kanton bij je situatie. Als er geld mee gemoeid is, vraag het de HR- of salarisadministratie van je werkgever of je Treuhänder — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Zwitserland: eisen aan de rittenregistratie.