 DriveHub
Landengids · Canada · 8 min
Auto van de zaak in Canada: een logboek kan de standby charge verlagen
Je werkgever geeft je een auto, en een deel van het rijden is van jou. Canada belast dat als een standby charge voor het hebben van de auto en, als je werkgever de gebruikskosten betaalt, 34 cent per privékilometer. Een logboek kan het eerste terugbrengen tot de verlaagde standby charge, als je werkgever je verplicht de auto voor je werk te gebruiken en het meeste rijden werk was.

Het korte antwoord
- Hoe wordt een auto van de zaak belast? Er komen twee bedragen bij je inkomen uit dienstbetrekking: een standby charge omdat de auto voor je beschikbaar is, en een operating benefit als je werkgever gebruikskosten voor je privéritten betaalt.
- Wat is de standby charge? 2 % van de kostprijs van de auto voor elke 30 dagen dat hij beschikbaar was, of twee derde van de leasetermijnen, min het verzekeringsdeel daarvan, als hij geleast is.
- Wat is de operating benefit in 2026? 34 cent per privékilometer, of 31 cent als je vooral werkt in de verkoop of verhuur van auto's.
- Kan een logboek het goedkoper maken? Ja. De verlaagde standby charge schaalt de charge af naar je privékilometers. Daarvoor zijn drie dingen nodig: je werkgever verplicht je de auto voor je werk te gebruiken, meer dan de helft van de afstand is voor je werk, en je privékilometers en je totaal staan vastgelegd.
- Is de rit naar kantoor zakelijk? Nee. Van huis naar een vaste werkplek is privé rijden, ook als je werkgever erop staat dat je de auto mee naar huis neemt.
- Wat staat er in het logboek? De dagen dat de auto beschikbaar was, en je zakelijke en privékilometers, per dag, week of maand. Je werkgever krijgt een kopie.
De standby charge: je betaalt voor het hebben van de auto
ITA s. 6(1)(e) telt bij je inkomen op "an amount that is a reasonable standby charge for the automobile for the total number of days in the year during which it was made so available". Het wordt verminderd met wat je voor het gebruik van de auto hebt betaald, "(other than an expense related to the operation of the automobile)".
"Beschikbaar" is ruimer dan "gereden". De CRA-pagina Automobile provided by the employer: "An automobile is made available to your employee if your employee has access to or control over the automobile". Dat geldt voor "The whole day, part of the day, or even if it just stays unused in your employee's garage, driveway, or parking spot".
De volledige charge, uit ITA s. 6(2), is 2 % × de kostprijs van de auto × het aantal perioden van 30 dagen dat hij beschikbaar was, als de werkgever eigenaar is. Voor een geleaste auto is het twee derde van de leasetermijnen, min het verzekeringsdeel daarvan.
Er is één manier om helemaal geen autovoordeel te hebben. De CRA: "If your employee does not use the automobile for any personal driving, there is no taxable benefit, even if the automobile is available to your employee for the entire year." Dat geldt alleen als elke kilometer voor het werk werd gereden "and the automobile is returned to your premises at the end of the employee's work day."
De verlaagde standby charge: hier komt het logboek in beeld
Section 6(2) vermenigvuldigt de charge met een breuk, A ÷ B. B is 1 667 km voor elke 30 dagen dat de auto beschikbaar was. A is het aantal privékilometers in die dagen, met B als maximum.
De wet staat alleen toe dat A lager is dan B als aan twee dingen is voldaan. Je moet "required by the employer to use the automobile in connection with or in the course of the office or employment" zijn. En de afstand moet "primarily in connection with or in the course of the office or employment" zijn.
De wet zegt "primarily". De CRA leest dat als meer dan 50 % van de afstand. Ze legt het plafond op 1 667 km per 30 dagen of 20 004 km per jaar privé rijden. Haar drie voorwaarden:
"Condition 1: You required your employee to use the automobile in connection with or in the course of an office or employment" "Condition 2: Your employee used the automobile more than 50% of the distance driven for business (employment-related) driving" "Condition 3 … The number of kilometres travelled of personal driving must not be more than one of the following: 1,667 km per 30 day period [;] 20,004 km in the year"
Voorwaarde 2 wordt uit het logboek berekend: zakelijke kilometers gedeeld door zakelijke plus privékilometers. Zonder de twee totalen valt er niets te delen.
Het rekenvoorbeeld van de CRA
Het eigen voorbeeld van de CRA, regel voor regel nagerekend:
| Stap | Bedrag |
|---|---|
| Dagen beschikbaar | 150 |
| Perioden van 30 dagen: 150 ÷ 30 | 5 |
| Volledige standby charge: $ 50 000 × 2 % × 5 | $ 5 000 |
| B: 5 × 1 667 km | 8 335 km |
| Privé rijden | 5 500 km |
| A ÷ B: 5 500 ÷ 8 335 | 0,66 |
| Verlaagde charge: $ 5 000 × 0,66 | $ 3 300 |
| Min de terugbetaling van $ 500 door de werknemer | $ 2 800 |
Zonder de verlaging is hetzelfde jaar $ 5 000 − $ 500 = $ 4 500. Hier haalt het logboek $ 1 700 van je belastbaar inkomen af.
Elk gegeven behalve de kostprijs van de auto komt uit het logboek: de dagen dat hij beschikbaar was, de privékilometers en, voor voorwaarde 2, het totaal.
De operating benefit: 34 cent per privékilometer
Betaalt je werkgever gebruikskosten voor je privéritten, dan telt ITA s. 6(1)(k) een operating benefit op. Standaard is dat het voorgeschreven tarief maal je privékilometers.
Finance Canada bevestigde het tarief op 14 januari 2026. Het "will remain at 34 cents per kilometre for 2026", en "at 31 cents per kilometre" voor mensen die "employed principally in selling or leasing automobiles" zijn. De tabel van de CRA en ITR 7305.1 geven dezelfde bedragen. (Guide T4130 toont nog het tarief van 2025, dat ook 34 cent was.)
Twee manieren waarop de operating benefit verandert:
- Terugbetalen binnen 45 dagen. De CRA: "You do not have to calculate the operating expense benefit if your employee reimburses you for all operating expenses related to personal driving no later than 45 days after the end of the year." Een gedeeltelijke terugbetaling "in the year or within 45 days after the end of the year" wordt van het voordeel afgetrokken.
- Kiezen voor de helft van de standby charge. Volgens s. 6(1)(k)(iv) kan het voordeel, als de auto hoofdzakelijk voor het werk wordt gebruikt, in plaats daarvan de helft van de standby charge zijn. Je moet je werkgever "in writing before the end of the year" op de hoogte brengen. Ook hier leest de CRA "primarily" als meer dan 50 %, en ze waarschuwt: "the optional calculation may result in a higher benefit amount than the fixed rate calculation."
Hoe dan ook zegt de CRA: "Your employee must keep the records of this benefit even if you are using the fixed rate calculation."
De vereenvoudigde methode van 24 %
De CRA staat ook een eenvoudigere standby charge toe: de kostprijs van de auto maal 24 %. Die staat alleen open als de werkgever eigenaar van de auto is, je het hele jaar dezelfde auto gebruikt en je geen auto's verkoopt of verhuurt. En "Your employee is not eligible for the reduced standby charge". Ze is dus alleen bruikbaar waar de verlaagde charge dat niet is.
Wat telt als privé rijden
De CRA: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Een vaste werkplek is "any location where your employee regularly: reports for work [;] performs employment duties". Die "does not need to be your establishment", en je kunt er meerdere hebben. Het pand van een klant waar je je zes maanden lang dagelijks meldt voor een project, is er een.
Met meerdere plekken op één dag zijn alleen de eerste en de laatste rit privé: van huis naar de eerste werklocatie, en van de laatste terug naar huis. "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Een point of call is elke andere plek waar je heen gaat om je werk te doen. Rechtstreeks van huis erheen rijden, of terug, is zakelijk als je werkgever dat nodig heeft of toestaat. De rit moet redelijk zijn "at that time and on the way to or from work", anders is hij privé.
De auto mee naar huis nemen omdat je piketdienst hebt, verandert het antwoord niet. Privé rijden omvat "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Hoe deze regels elke rit indelen, lees je in naar je werk rijden in Canada.
Wat het logboek voor je auto van de zaak moet bevatten
De CRA legt de plicht bij de werknemer: "your employee must keep a logbook or daily record of the trips made with the automobile." En: "The employee must give you a copy."
Wat je volgens de CRA vastlegt:
- het "Total number of days that the automobile was made available to them during the year";
- het "Total number of kilometres travelled for business (employment-related) and personal driving (on a daily, weekly, or monthly basis)" in die dagen.
Guide T4130 voegt toe wat een zakelijke regel kan bevatten: "the date, the name and address of the client, and the distance travelled between home and the client's place of business". De rest van de details volgt de richtlijnen van de CRA voor de rittenregistratie.
Aan het einde van het jaar rekent je werkgever opnieuw met "the actual number of personal kilometres travelled during the year." Is er geen logboek bijgehouden, dan "must be able to reasonably account for the number of personal and business (employment-related) kilometers" de werkgever om de verlaagde charge te mogen toepassen. De pagina's van de CRA noemen geen federale termijn voor het overhandigen van de kopie en geen boete.
In Québec: een termijn en een boete van $ 200
Québec is strenger. Volgens Revenu Québec moet de werknemer de werkgever uiterlijk op 10 januari van het volgende jaar een kopie van het logboek geven. Wordt de auto eerder ingeleverd, dan is de termijn de 10e dag na het inleveren. Een werknemer die de termijn mist, "encourt une pénalité de 200 $".
De wet van Québec eist bovendien, dagelijks voor elke werkrit, het vertrekpunt, de bestemming, de afstand en waaruit blijkt dat de rit voor het werk was. Dat volgt uit de Loi sur les impôts, art. 41.1.4, 41.1.5 en 1049.34, zoals geconsolideerd tot 5 juni 2025.
Voordat het jaar voorbij is
- Je werkgever verplicht je de auto voor je werk te gebruiken, als je de verlaagde charge wilt.
- Je privékilometers zijn niet meer dan 1 667 per 30 dagen beschikbaarheid, en minder dan de helft van het totaal.
- Het logboek bevat de dagen beschikbaar en de zakelijke en privékilometers, per dag, week of maand.
- Van huis naar je vaste werkplek staat geregistreerd als privé.
- Wil je kiezen voor de helft van de standby charge, dan bereikt je schriftelijke melding je werkgever voor het einde van het jaar.
- Een terugbetaling van privégebruikskosten gebeurt binnen 45 dagen na het einde van het jaar.
- Je werkgever heeft een kopie van het logboek. In Québec uiterlijk op 10 januari.
- Betaal je in plaats daarvan je eigen auto? Zie je eigen auto voor je werk in Canada.
Hoe DriveHub dit makkelijker maakt
De verlaagde standby charge en de operating benefit draaien allebei om twee getallen: je privékilometers en je totaal aantal kilometers.
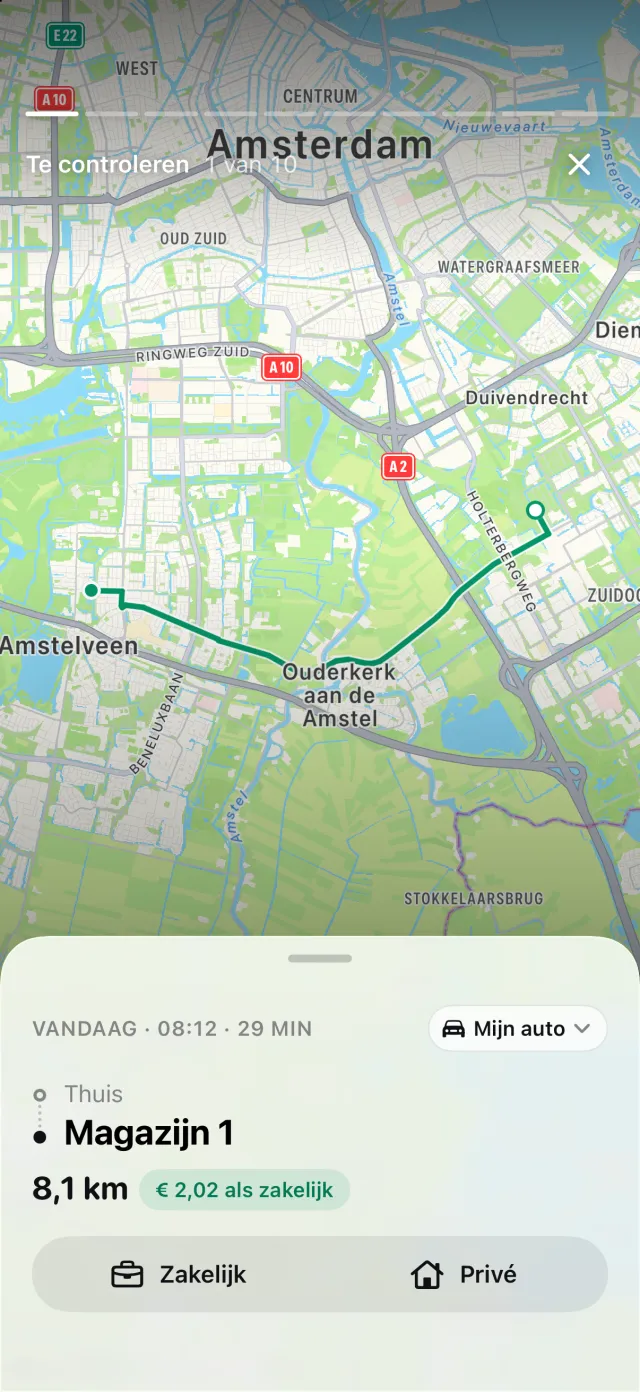
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Een regel voor een plek, je eerdere ritten over dezelfde route en je werktijden delen veel ritten in als Zakelijk of Privé. De rest wacht onder Te controleren. Een regel Privé voor je kantoor deelt het woon-werkverkeer in als privé.
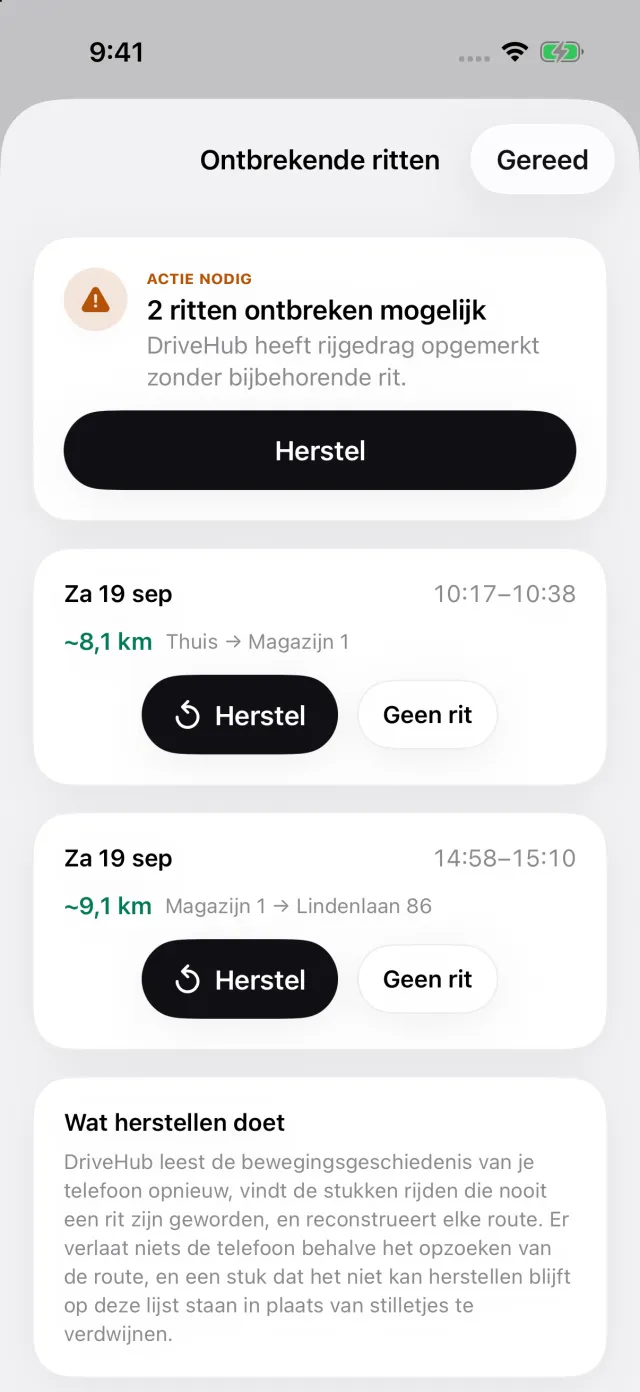
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt Gemiste ritten op het tabblad Ritten en opent het de lijst Ontbrekende ritten, waar Herstel de route opnieuw opbouwt. Een niet-vastgelegde privérit zou het getal waarop de charge rust, te laag maken.
Rapporten toont zakelijke en privékilometers voor elke dag, week, maand, kwartaal of jaar, of een periode die je zelf kiest, voor één voertuig of allemaal. Dat is de verdeling per dag, week of maand waar de CRA om vraagt. Met DriveHub Pro exporteer je het als PDF, Excel of CSV, als de kopie voor je werkgever.
Waar DriveHub ophoudt: het telt niet de dagen dat de auto beschikbaar was, en het berekent de standby charge en de operating benefit niet. Het weet niet of je werkgever je verplicht de auto te gebruiken, en het stuurt niets naar je werkgever.
DriveHub staat in de App Store voor iPhone. De Canadese regels staan op de pagina over Canada. Automatische registratie instellen kost een paar minuten, één keer. Papier, spreadsheets en apps vergeleken: zie vier manieren om een rittenregistratie bij te houden.
Deze pagina geeft weer wat de Income Tax Act, de Regulations, de CRA en Revenu Québec zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant of de salarisadministratie van je werkgever — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Canada: eisen aan de rittenregistratie.
Verder lezen
- In Canada is de rit naar je werk privé — welke plek telt als werk
- Het Canadese kilometertarief is niet voor een eenmanszaak — en het volledige logboek dat je één keer bijhoudt, koopt je daarna een steekproef van drie maanden
- Je eigen auto voor je werk in Canada: het kilometertarief van de CRA, belasting en de T2200