 DriveHub
Guia por país · Canadá · 8 min
Carro da empresa no Canadá: um registo pode reduzir a standby charge
A entidade patronal dá-lhe um carro, e parte da condução é sua. O Canadá tributa isso como uma standby charge por ter o carro e, se a entidade patronal pagar os custos de funcionamento, 34 cêntimos por quilómetro pessoal. Um registo pode baixar a primeira para a standby charge reduzida, se a entidade patronal o obrigar a usar o carro no trabalho e a maior parte da condução tiver sido profissional.

A resposta curta
- Como é tributado um carro da empresa? Entram dois montantes no seu rendimento do trabalho: uma standby charge por ter o carro à disposição, e um benefício de funcionamento (operating benefit) se a entidade patronal pagar os custos de funcionamento da sua condução pessoal.
- O que é a standby charge? 2 % do custo do carro por cada período de 30 dias em que esteve disponível, ou dois terços das rendas de locação, menos a parte relativa ao seguro, se for alugado.
- Qual é o benefício de funcionamento em 2026? 34 cêntimos por quilómetro pessoal, ou 31 cêntimos se trabalhar principalmente na venda ou locação de automóveis.
- Um registo pode torná-lo mais barato? Sim. A standby charge reduzida diminui a charge na proporção dos seus quilómetros pessoais. Exige três coisas: a entidade patronal obriga-o a usar o carro no trabalho, mais de metade da distância é profissional, e os seus quilómetros pessoais e totais estão registados.
- O trajeto para o escritório é profissional? Não. De casa para um local de trabalho habitual é condução pessoal, mesmo quando a entidade patronal insiste em que leve o carro para casa.
- O que vai no registo? Os dias em que o carro esteve disponível, e os seus quilómetros profissionais e pessoais, por dia, semana ou mês. A entidade patronal recebe uma cópia.
A standby charge: paga por ter o carro
O ITA art. 6(1)(e) acrescenta ao seu rendimento "an amount that is a reasonable standby charge for the automobile for the total number of days in the year during which it was made so available". É reduzido pelo que pagou pelo uso do carro, "(other than an expense related to the operation of the automobile)".
"Disponível" é mais amplo do que "conduzido". A página da CRA Automobile provided by the employer: "An automobile is made available to your employee if your employee has access to or control over the automobile". Isso abrange "The whole day, part of the day, or even if it just stays unused in your employee's garage, driveway, or parking spot".
A charge completa, pelo ITA art. 6(2), é 2 % × o custo do carro × o número de períodos de 30 dias em que esteve disponível, quando o carro é da entidade patronal. Para um carro alugado, são dois terços das rendas de locação, menos a parte relativa ao seguro.
Há uma forma de não ter benefício nenhum pelo carro. A CRA: "If your employee does not use the automobile for any personal driving, there is no taxable benefit, even if the automobile is available to your employee for the entire year." Isto só vale se todos os quilómetros forem feitos em serviço "and the automobile is returned to your premises at the end of the employee's work day."
A standby charge reduzida: onde entra o registo
O art. 6(2) multiplica a charge por uma fração, A ÷ B. B é 1 667 km por cada período de 30 dias em que o carro esteve disponível. A são os seus quilómetros pessoais nesses dias, com B como limite.
A lei só permite que A fique abaixo de B se duas coisas se verificarem. Tem de ser "required by the employer to use the automobile in connection with or in the course of the office or employment". E a distância tem de ser "primarily in connection with or in the course of the office or employment".
A lei diz "primarily". A CRA lê isso como mais de 50 % da distância. Fixa o teto em 1 667 km por 30 dias ou 20 004 km por ano de condução pessoal. As suas três condições:
"Condition 1: You required your employee to use the automobile in connection with or in the course of an office or employment" "Condition 2: Your employee used the automobile more than 50% of the distance driven for business (employment-related) driving" "Condition 3 … The number of kilometres travelled of personal driving must not be more than one of the following: 1,667 km per 30 day period [;] 20,004 km in the year"
A Condição 2 calcula-se a partir do registo: quilómetros profissionais divididos por quilómetros profissionais mais pessoais. Sem os dois totais, não há nada para dividir.
O exemplo da CRA
O exemplo da própria CRA, verificado linha a linha:
| Passo | Valor |
|---|---|
| Dias disponível | 150 |
| Períodos de 30 dias: 150 ÷ 30 | 5 |
| Standby charge completa: 50 000 $ × 2 % × 5 | 5 000 $ |
| B: 5 × 1 667 km | 8 335 km |
| Condução pessoal | 5 500 km |
| A ÷ B: 5 500 ÷ 8 335 | 0,66 |
| Charge reduzida: 5 000 $ × 0,66 | 3 300 $ |
| Menos o reembolso de 500 $ pago pelo trabalhador | 2 800 $ |
Sem a redução, o mesmo ano dá 5 000 $ − 500 $ = 4 500 $. Aqui, o registo tira 1 700 $ ao seu rendimento tributável.
Todos os dados, exceto o custo do carro, vêm do registo: os dias disponível, os quilómetros pessoais e, para a Condição 2, o total.
O benefício de funcionamento: 34 cêntimos por quilómetro pessoal
Se a entidade patronal pagar os custos de funcionamento da sua condução pessoal, o ITA art. 6(1)(k) acrescenta um benefício de funcionamento. Por defeito, é a taxa prescrita vezes os seus quilómetros pessoais.
O Finance Canada confirmou a taxa a 14 de janeiro de 2026: a taxa "will remain at 34 cents per kilometre for 2026", e fica "at 31 cents per kilometre" para quem está "employed principally in selling or leasing automobiles". A tabela da CRA e a ITR 7305.1 dão os mesmos valores. (O Guide T4130 ainda mostra a taxa de 2025, que também era de 34 cêntimos.)
Duas formas de o benefício de funcionamento mudar:
- Reembolsar em 45 dias. A CRA: "You do not have to calculate the operating expense benefit if your employee reimburses you for all operating expenses related to personal driving no later than 45 days after the end of the year." Um reembolso parcial feito "in the year or within 45 days after the end of the year" é deduzido ao benefício.
- Optar por metade da standby charge. Pelo art. 6(1)(k)(iv), se o carro for usado principalmente em serviço, o benefício pode ser metade da standby charge. Tem de notificar a entidade patronal "in writing before the end of the year". Também aqui a CRA lê "primarily" como mais de 50 %, e avisa que "the optional calculation may result in a higher benefit amount than the fixed rate calculation."
Em qualquer dos casos, diz a CRA, "Your employee must keep the records of this benefit even if you are using the fixed rate calculation."
O método simplificado dos 24 %
A CRA admite também uma standby charge mais simples: o custo do carro multiplicado por 24 %. Só está aberta se o carro for da entidade patronal, se usar o mesmo carro todo o ano e se não vender nem alugar automóveis. E "Your employee is not eligible for the reduced standby charge". Por isso, só se aplica onde a charge reduzida não se aplica.
O que conta como condução pessoal
A CRA: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Um local de trabalho habitual é "any location where your employee regularly: reports for work [;] performs employment duties". Esse local "does not need to be your establishment", e pode ter vários. As instalações de um cliente onde se apresenta todos os dias durante um projeto de seis meses são um.
Com vários locais num dia, só o primeiro e o último troço são pessoais: de casa para o primeiro local de trabalho, e do último de volta a casa. "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Um point of call é qualquer outro sítio onde vai fazer o seu trabalho. Ir de casa diretamente até lá, ou voltar, é profissional se a entidade patronal o exigir ou permitir. A deslocação tem de ser razoável "at that time and on the way to or from work", ou é pessoal.
Levar o carro para casa quando está de prevenção não muda a resposta. A condução pessoal inclui "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Como estas regras classificam cada deslocação está em a deslocação para o trabalho no Canadá.
O que o registo do carro da empresa tem de conter
A CRA põe o dever do lado do trabalhador: "your employee must keep a logbook or daily record of the trips made with the automobile." E: "The employee must give you a copy."
O que a CRA diz para registar:
- o "Total number of days that the automobile was made available to them during the year";
- o "Total number of kilometres travelled for business (employment-related) and personal driving (on a daily, weekly, or monthly basis)" nesses dias.
O Guide T4130 acrescenta o que um registo profissional pode conter: "the date, the name and address of the client, and the distance travelled between home and the client's place of business". O resto do pormenor segue as orientações da CRA sobre registos de viatura.
No fim do ano, a entidade patronal refaz o cálculo com "the actual number of personal kilometres travelled during the year." Se não foi mantido registo, a entidade patronal "must be able to reasonably account for the number of personal and business (employment-related) kilometers" para aplicar a charge reduzida. As páginas da CRA não fixam nenhum prazo federal para entregar a cópia nem referem nenhuma coima.
No Québec, um prazo e uma coima de 200 $
O Québec é mais exigente. A Revenu Québec diz que o trabalhador tem de entregar à entidade patronal uma cópia do registo até 10 de janeiro do ano seguinte. Se o carro for devolvido antes, o prazo é o 10.º dia após a devolução. Um trabalhador que falhe o prazo "encourt une pénalité de 200 $".
A lei do Québec exige também, por dia e para cada deslocação de serviço, o ponto de partida, o destino, a distância e o que mostra que a deslocação foi em serviço. Isto decorre da Loi sur les impôts, art. 41.1.4, 41.1.5 e 1049.34, na versão consolidada a 5 de junho de 2025.
Antes de o ano acabar
- A entidade patronal obriga-o a usar o carro no trabalho, se quer a charge reduzida.
- Os seus quilómetros pessoais não passam de 1 667 por 30 dias de disponibilidade, e ficam abaixo de metade do total.
- O registo tem os dias disponível e os quilómetros profissionais e pessoais, por dia, semana ou mês.
- De casa para o seu local de trabalho habitual fica registado como pessoal.
- Se quer a opção de metade da standby charge, a sua notificação escrita chega à entidade patronal antes do fim do ano.
- Qualquer reembolso dos custos de funcionamento pessoais é feito nos 45 dias seguintes ao fim do ano.
- A entidade patronal tem uma cópia do registo. No Québec, até 10 de janeiro.
- Paga antes o seu próprio carro? Veja usar o seu próprio carro ao serviço no Canadá.
Como o DriveHub facilita isto
A standby charge reduzida e o benefício de funcionamento dependem ambos de dois números: os seus quilómetros pessoais e os seus quilómetros totais.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Uma regra sobre um local, as suas viagens anteriores no mesmo percurso e o seu horário de trabalho arquivam muitas viagens como Profissional ou Pessoal. As restantes esperam em Por verificar. Uma regra Pessoal sobre o seu escritório arquiva o trajeto casa-trabalho como pessoal.
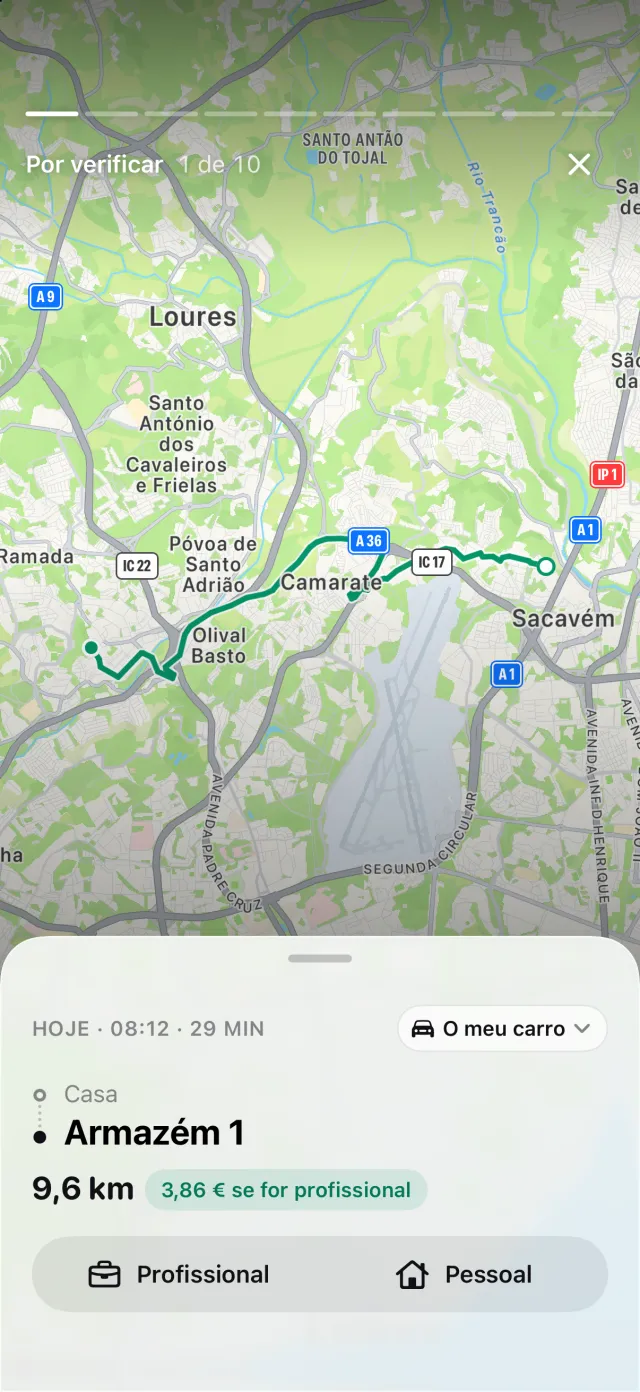
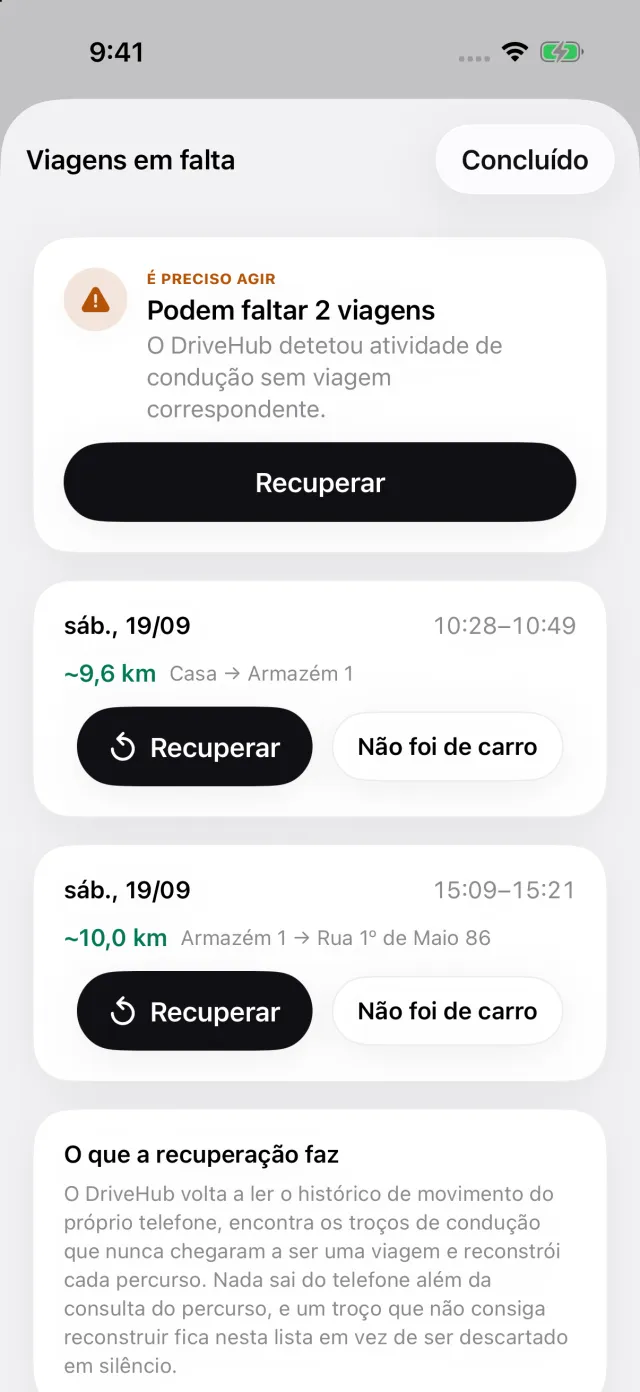
Se o seu iPhone registou condução sem viagem correspondente, Viagens em falta aparece no separador Viagens e abre a lista Viagens em falta, onde Recuperar reconstrói o percurso. Uma deslocação pessoal por registar subestimaria o número sobre o qual a charge é calculada.
Relatórios mostra os quilómetros profissionais e pessoais de qualquer dia, semana, mês, trimestre ou ano, ou de um intervalo à sua escolha, para um veículo ou para todos. É a repartição diária, semanal ou mensal que a CRA pede. Com o DriveHub Pro, exporta em PDF, Excel ou CSV, como cópia para a entidade patronal.
Onde o DriveHub para: não conta os dias em que o carro esteve disponível, e não calcula a standby charge nem o benefício de funcionamento. Não sabe se a entidade patronal o obriga a usar o carro, e não envia nada à entidade patronal.
O DriveHub está na App Store para iPhone. As regras canadianas estão na página do Canadá. Configurar o registo automático demora alguns minutos, uma única vez. Para o papel, as folhas de cálculo e as aplicações comparados, veja quatro formas de manter um registo de quilómetros.
Esta página reproduz o que dizem o Income Tax Act, o regulamento, a CRA e a Revenu Québec, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista ou aos recursos humanos da sua entidade patronal — e leve o registo.
A regra completa, com os diplomas de onde vem: Canadá: requisitos do registo de quilómetros.
Leituras mais longas
- No Canadá, o trajeto para o trabalho é pessoal — que local conta como trabalho
- A taxa por quilómetro do Canadá não é para o empresário em nome individual — e o registo completo que mantém uma vez compra depois uma amostra de três meses
- Carro próprio ao serviço no Canadá: a taxa por quilómetro da CRA, o imposto e o T2200