 DriveHub
Landengids · Canada · 8 min
In Canada is de rit naar je werk privé — welke plek telt als werk
Is naar je werk rijden aftrekbaar in Canada? Het antwoord van de CRA is nee: rijden tussen huis en een vaste werkplek is privé rijden. Wat de rest van je dag bepaalt, is welke plekken als vast gelden, en wat er tussen die plekken gebeurt.

Het korte antwoord
Nee. De rit van huis naar je werk is privé. De CRA zegt dat voor de eigen auto van een werknemer en voor een auto van de zaak.
Betaal je als werknemer je eigen autokosten, dan zeggen de pagina van de CRA over line 22900 en Guide T4044: "The CRA considers driving back and forth between home and work as personal use." Voor een auto die een werkgever ter beschikking stelt, zegt de CRA-pagina Automobile provided by the employer: "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Wat het antwoord verandert, is niet de afstand maar de plekken aan beide uiteinden. De rest werkt de CRA uit in haar regels voor een auto die de werkgever ter beschikking stelt:
- Een vaste werkplek (regular place of employment) hoeft niet de vestiging van je werkgever te zijn, en je kunt er meerdere hebben.
- Tussen vaste werkplekken is rijden zakelijk. Alleen van huis naar de eerste en van de laatste naar huis blijft privé.
- Een point of call — een plek waar je heen gaat om je werk te doen en die geen vaste werkplek is — kan de rit vanaf huis zakelijk maken.
Zelfstandige met een kantoor aan huis? Rijden van huis naar waar je werkt, is alleen aftrekbaar als je huis de uitvalsbasis van je onderneming is. De CRA zegt dat in een gearchiveerd bulletin; Revenu Québec zegt het in een actuele gids.
Wat telt als vaste werkplek
Een vaste werkplek is "any location where your employee regularly: reports for work [;] performs employment duties". De CRA schreef dit voor werkgevers die een auto ter beschikking stellen, en ze definieert het woord waar het om draait:
"'Regularly' means there is some degree of frequency or repetition in your employee's reporting to that particular work location in a period (weekly, monthly, or yearly). This does not need to be your establishment. An employee can have multiple regular places of employment."
Het gebouw van een klant kan dus een vaste werkplek zijn. De eigen voorbeelden van de CRA zijn onder meer "a client's premises when your employee reports daily for a six-month project" en "a client's premises when your employee attends biweekly meetings". Ga je er met zo'n regelmaat heen, dan is de rit van huis erheen privé, net als de rit naar een kantoor.
Meerdere plekken op één dag
Werk je op één dag op meer dan één vaste werkplek, dan zijn alleen de twee uiteinden van de dag privé. Privé rijden is de rit tussen "your employee's home and first work location" en tussen "the final work location and your employee's home".
De rest van de dag is zakelijk: "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Een point of call kan de eerste rit veranderen
Een point of call is "any location other than a regular place of employment where your employee goes to perform employment duties" — bijvoorbeeld een klant die je één keer bezoekt, in plaats van het kantoor waar je je meldt.
Rechtstreeks van huis naar een point of call rijden, of van daar naar huis, is zakelijk "if you need or allow your employee to travel directly from home to a point of call, or return home from that point". Daar hangt een voorwaarde aan: "it must be reasonable that your employee's travel to the point of call be made at that time and on the way to or from work. If the travel is not reasonable, it is considered personal driving."
De auto mee naar huis nemen maakt het niet zakelijk
Dat je de opdracht krijgt de auto mee naar huis te nemen, verandert het antwoord niet. Privé rijden omvat "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Bij een auto van de zaak telt dit in kilometers. Het voordeel voor gebruikskosten (operating benefit) wordt per privékilometer berekend, en de verlaagde standby charge hangt ook van privékilometers af — het woon-werkverkeer telt in beide mee. Hoe de standby charge wordt berekend behandelt die kant.
Eén dag, uitgewerkt
Neem een illustratieve dag van een werknemer met een auto van de zaak: van huis naar kantoor, 15 km; van kantoor naar een klant die hij één keer bezoekt, 22 km; van de klant terug naar huis, 19 km. Dat is 15 + 22 + 19 = 56 km. Het kantoor is een vaste werkplek; de klant is een point of call.
| Situatie | Huis → kantoor, 15 km | Kantoor → klant, 22 km | Klant → huis, 19 km | Privé | Zakelijk |
|---|---|---|---|---|---|
| Rechtstreeks van de klant naar huis is niet toegestaan, of niet redelijk | Privé | Zakelijk | Privé | 34 km | 22 km |
| De werkgever staat het toe, en het is redelijk op weg naar huis | Privé | Zakelijk | Zakelijk | 15 km | 41 km |
In de eerste rij is 15 + 19 = 34 km privé en 56 − 34 = 22 km zakelijk. In de tweede is 56 − 15 = 41 km zakelijk. Dezelfde rit levert 22 of 41 zakelijke kilometers op, en niets in de route zelf zegt welke. Het hangt af van wat je werkgever toestaat en of het tijdstip redelijk was.
Was de klant in plaats daarvan een vaste werkplek — een klant waar je je elke week meldt — dan eindigt de dag op de laatste werklocatie. De rit naar huis is dan weer privé, zoals in de eerste rij.
Je betaalt als werknemer je eigen auto
Ook hier is de rit van huis naar werk privé. Een werknemer die zijn eigen autokosten betaalt, trekt die meestal af onder ITA 8(1)(h.1), waar hij "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses …". Een verkoper op commissiebasis kan in plaats daarvan onder 8(1)(f) opvoeren; de twee sluiten elkaar uit.
Twee verdere voorwaarden beperken het:
- Geen onbelaste vergoeding. De aftrek vervalt als de werknemer "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". T4044 zegt ook dat je je eigen kosten niet hebt betaald "if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer".
- Een T2200. Volgens 8(10) is niets aftrekbaar "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". T4044 vraagt dat "You keep with your records a copy of Form T2200".
Is aan die voorwaarden voldaan, dan trek je het rijden voor je werk af, niet het woon-werkverkeer. Je eigen auto voor je werk in Canada behandelt de kant van de vergoeding.
Zelfstandige met een kantoor aan huis
Hier is de actuele tekst van de CRA mager, en dat kun je beter zeggen dan gissen.
De actuele zakelijke pagina van de CRA over autokosten geeft geen algemene regel voor woon-werkverkeer van zelfstandigen. Ze spreekt maar over twee beroepen. "If you did not live on your farm, the travel between the farm and your home is not considered business travel." En voor visserij geldt dat zakelijk gebruik "also includes driving to and from the fishing boat if your home is your main place of business."
De algemene regel staat in Interpretation Bulletin IT-521R, dat de CRA heeft gearchiveerd ("We have archived this page and will not be updating it"). Bulletins "do not have the force of law". Paragraaf 24 luidt:
"expenses incurred by the individual for the purpose of travelling between the individual's home and place of business are not [deductible], unless it is established that the home is the base of business operations. If the individual has an office or other fixed place of business located elsewhere, the home is normally regarded as not being the base of business operations."
Het geeft drie voorbeelden van een huis dat de uitvalsbasis is. Een anesthesist die al het kantoorwerk thuis doet en in het ziekenhuis geen kantoor heeft. Een zelfstandige makelaar wiens enige kantoor thuis is. En "a plumber, electrician or painter whose office is at home where all supplies are kept, who has no other place of business".
In Québec is dezelfde regel actueel. De gids IN-155 van Revenu Québec (versie 2025-12), § 6.12.1: "vous ne pouvez pas déduire les frais engagés pour vous déplacer entre votre domicile et les différents lieux d'affaires de votre entreprise, à moins que votre principal lieu d'affaires soit votre domicile. Si vous avez un bureau ou un lieu d'affaires fixe ailleurs qu'à votre domicile, votre domicile n'est habituellement pas considéré comme votre principal lieu d'affaires". In het Nederlands: je kunt ritten tussen huis en je bedrijfslocaties niet aftrekken, tenzij je huis je hoofdvestiging is. De gids geeft dezelfde drie voorbeelden.
Thuiswerken als werknemer: één rechtszaak, en haar grenzen
Eén uitspraak van de Tax Court stond de claim op grond van de feiten toe: Toutov v. The Queen, 2006 TCC 187. De Tax Court herhaalde eerst de regel (¶ 2): "The general rule of course is that the cost of travelling from one's home to one's place of work is not a deductible expense. This has been settled law for many years".
Daarna wees het de beroepen toe, omdat het het thuiskantoor van de belastingplichtige zag "as an extension of Oracle's place of business and as his principal place of employment" (¶ 5). Het steunde op een toets uit een eerdere zaak: reizen tussen twee werkplekken is aftrekbaar, maar "not those of travelling from either place of work to his home or vice versa unless his home happens to be a place of work."
Er horen twee grenzen bij. De zaak is beslist volgens de informele procedure, en over zo'n uitspraak zegt s. 18.28 van de Tax Court of Canada Act dat ze "shall not be treated as a precedent for any other case". En het is een zaak van een werknemer, met een brief van de werkgever erachter. Ze verandert niets aan de regel van de CRA voor gewoon woon-werkverkeer.
Wat je logboek moet laten zien
Het woon-werkverkeer hoort als privékilometers in het logboek. Het logboek van een zelfstandige vermeldt per zakelijke rit "date, destination, purpose, number of kilometres you drive", en de kilometerstand aan het begin en einde van het boekjaar. Het zakelijke aandeel is zakelijke kilometers gedeeld door het totaal aantal kilometers, dus het totaal bevat het woon-werkverkeer.
Een logboek voor een auto van de zaak heeft daarnaast het "Total number of kilometres travelled for business (employment-related) and personal driving" nodig. De Canadese rittenregistratie behandelt de volledige lijst, het basisjaar en de bewaartermijn.
Waar de regels hierboven spelen, doet de omschrijving van het doel het werk. "Klantbezoek, daarna direct naar huis, toegestaan door werkgever" verklaart een zakelijke rit naar huis. "Kantoor klant" zegt niet of dat kantoor een vaste werkplek is of een point of call.
Hoe DriveHub dit makkelijker maakt
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Ook het woon-werkverkeer wordt vastgelegd. DriveHub deelt elke rit in als Zakelijk of Privé volgens de regels die je het geeft, en vraagt je naar de rest onder Te controleren. Het woon-werkverkeer blijft als privékilometers in het logboek staan, en daar komt het jaartotaal vandaan.
Een rit van huis naar een magazijn om acht uur 's ochtends kan alleen jij indelen. Hij is Privé als het magazijn een vaste werkplek is, en kan Zakelijk zijn als het een point of call is. Beslis het één keer, en een regel voor die plek deelt elke latere rit erheen in.
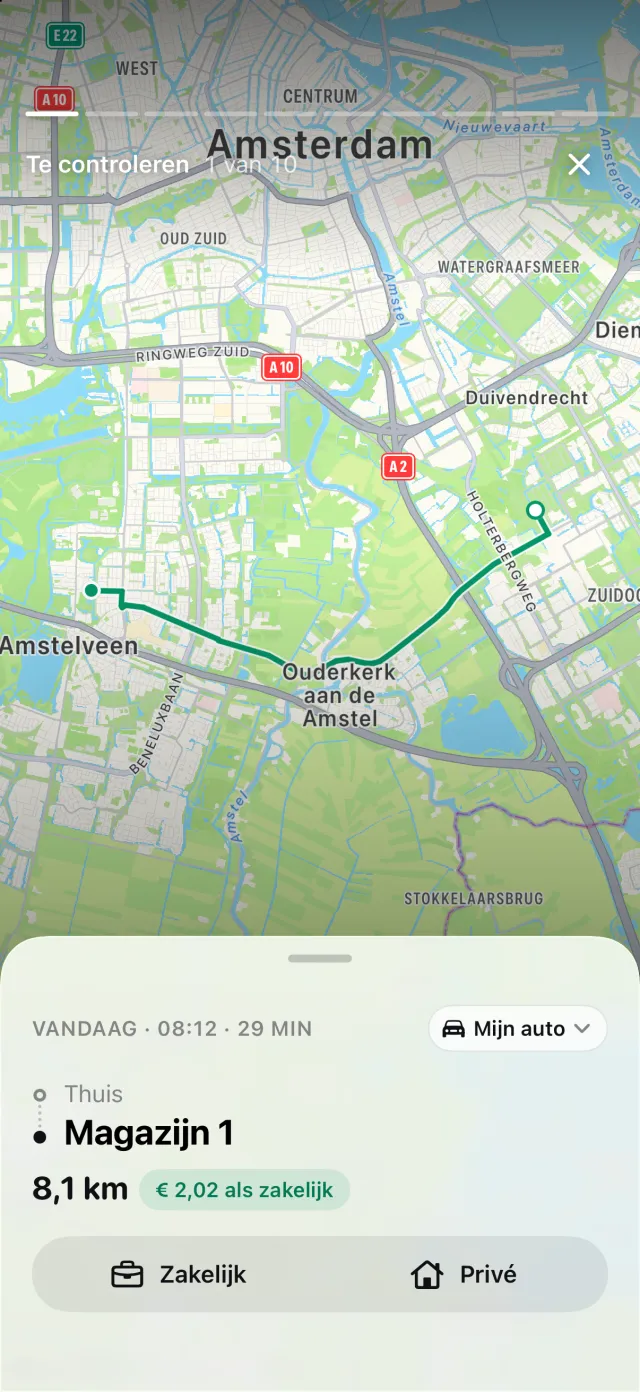
Wat DriveHub niet kan, is beslissen welke regel geldt. Of een plek vast is, of je werkgever een rechtstreekse rit toestaat en of je huis de uitvalsbasis van je onderneming is, zijn feiten over je werk. DriveHub kent ze niet. Jij beslist, en je regels dragen die beslissing.
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt onder Voor jou op het tabblad Ritten een verhaal Gemiste ritten. Het rapport vermeldt per rit de datum, de bestemming, het doel in je eigen woorden en de kilometers, en de kilometerstanden van het boekjaar. Manieren om een rittenregistratie bij te houden vergelijkt dit met papier en spreadsheets.
Deze pagina geeft weer wat de Income Tax Act, de eigen richtlijnen van de CRA, de gids IN-155 van Revenu Québec en de Tax Court zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Canada: eisen aan de rittenregistratie.
Verder lezen
- Auto van de zaak in Canada: een logboek kan de standby charge verlagen
- Het Canadese kilometertarief is niet voor een eenmanszaak — en het volledige logboek dat je één keer bijhoudt, koopt je daarna een steekproef van drie maanden
- Je eigen auto voor je werk in Canada: het kilometertarief van de CRA, belasting en de T2200