 DriveHub
Guide pays · Canada · 8 min
Automobile de fonction au Canada : un journal de bord peut réduire les frais pour droit d'usage
Votre employeur vous fournit une automobile, et une partie des déplacements est personnelle. Le Canada impose cela sous forme de frais pour droit d'usage, pour le simple fait d'avoir l'automobile, et, si votre employeur paie les frais de fonctionnement, de 34 cents par kilomètre personnel. Un journal de bord peut ramener les premiers au calcul réduit, si votre employeur exige que vous utilisiez l'automobile pour le travail et que la majeure partie des déplacements était liée à l'emploi.

La réponse courte
- Comment une automobile de fonction est-elle imposée? Deux montants s'ajoutent à votre revenu d'emploi : des frais pour droit d'usage, pour la disponibilité de l'automobile, et un avantage relatif aux frais de fonctionnement si votre employeur paie les frais d'utilisation de vos déplacements personnels.
- Que sont les frais pour droit d'usage? 2 % du coût de l'automobile pour chaque période de 30 jours où elle était à votre disposition, ou les deux tiers des paiements de location, moins leur part d'assurance, si elle est louée.
- Quel est l'avantage relatif aux frais de fonctionnement en 2026? 34 cents par kilomètre personnel, ou 31 cents si vous travaillez principalement à la vente ou à la location d'automobiles.
- Un journal de bord peut-il alléger la facture? Oui. Le calcul réduit des frais pour droit d'usage diminue les frais en fonction de vos kilomètres personnels. Il faut trois choses : votre employeur exige que vous utilisiez l'automobile pour le travail, plus de la moitié de la distance est liée à l'emploi, et vos kilomètres personnels et totaux sont consignés.
- Le trajet vers le bureau est-il professionnel? Non. Le trajet du domicile à un lieu de travail habituel est de la conduite personnelle, même quand votre employeur insiste pour que vous rentriez avec l'automobile.
- Que met-on dans le journal? Les jours où l'automobile était à votre disposition, et vos kilomètres professionnels et personnels, par jour, par semaine ou par mois. Votre employeur en reçoit une copie.
Les frais pour droit d'usage : vous payez pour avoir l'automobile
L'ITA, al. 6(1)(e), ajoute à votre revenu "an amount that is a reasonable standby charge for the automobile for the total number of days in the year during which it was made so available". Ce montant est diminué de ce que vous avez payé pour l'usage de l'automobile, "(other than an expense related to the operation of the automobile)".
« Mise à disposition » est plus large que « conduite ». La page de l'ARC (Agence du revenu du Canada) Automobile provided by the employer : "An automobile is made available to your employee if your employee has access to or control over the automobile". Cela couvre "The whole day, part of the day, or even if it just stays unused in your employee's garage, driveway, or parking spot".
Les frais complets, selon l'ITA, par. 6(2), valent 2 % × le coût de l'automobile × le nombre de périodes de 30 jours où elle était à votre disposition, lorsque l'employeur en est propriétaire. Pour une automobile louée, ils valent les deux tiers des paiements de location, moins leur part d'assurance.
Il existe une seule façon de n'avoir aucun avantage lié à l'automobile. L'ARC : "If your employee does not use the automobile for any personal driving, there is no taxable benefit, even if the automobile is available to your employee for the entire year." Cela ne vaut que si chaque kilomètre a été parcouru pour le travail "and the automobile is returned to your premises at the end of the employee's work day."
Le calcul réduit des frais pour droit d'usage : là où intervient le journal
Le paragraphe 6(2) multiplie les frais par une fraction, A ÷ B. B vaut 1 667 km pour chaque période de 30 jours où l'automobile était à votre disposition. A correspond à vos kilomètres personnels pendant ces jours, plafonnés à B.
La loi ne permet à A d'être inférieur à B que si deux choses sont vraies. Vous devez être "required by the employer to use the automobile in connection with or in the course of the office or employment". Et la distance doit être parcourue "primarily in connection with or in the course of the office or employment".
La Loi dit « primarily ». L'ARC l'interprète comme plus de 50 % de la distance. Elle fixe le plafond de conduite personnelle à 1 667 km par période de 30 jours, ou 20 004 km par année. Ses trois conditions :
"Condition 1: You required your employee to use the automobile in connection with or in the course of an office or employment" "Condition 2: Your employee used the automobile more than 50% of the distance driven for business (employment-related) driving" "Condition 3 … The number of kilometres travelled of personal driving must not be more than one of the following: 1,667 km per 30 day period [;] 20,004 km in the year"
La condition 2 se calcule à partir du journal : les kilomètres professionnels divisés par la somme des kilomètres professionnels et personnels. Sans les deux totaux, il n'y a rien à diviser.
L'exemple chiffré de l'ARC
L'exemple de l'ARC elle-même, vérifié ligne par ligne :
| Étape | Chiffre |
|---|---|
| Jours de mise à disposition | 150 |
| Périodes de 30 jours : 150 ÷ 30 | 5 |
| Frais pour droit d'usage complets : 50 000 $ × 2 % × 5 | 5 000 $ |
| B : 5 × 1 667 km | 8 335 km |
| Conduite personnelle | 5 500 km |
| A ÷ B : 5 500 ÷ 8 335 | 0,66 |
| Frais réduits : 5 000 $ × 0,66 | 3 300 $ |
| Moins le remboursement de 500 $ versé par le salarié | 2 800 $ |
Sans la réduction, la même année donne 5 000 $ − 500 $ = 4 500 $. Ici, le journal retire 1 700 $ de votre revenu imposable.
Chaque donnée, sauf le coût de l'automobile, vient du journal : les jours de mise à disposition, les kilomètres personnels et, pour la condition 2, le total.
L'avantage relatif aux frais de fonctionnement : 34 cents par kilomètre personnel
Si votre employeur paie les frais de fonctionnement de vos déplacements personnels, l'ITA, al. 6(1)(k), ajoute un avantage relatif aux frais de fonctionnement. Par défaut, c'est le taux prescrit multiplié par vos kilomètres personnels.
Finances Canada a confirmé le taux le 14 janvier 2026. Il "will remain at 34 cents per kilometre for 2026", et "at 31 cents per kilometre" pour les personnes "employed principally in selling or leasing automobiles". Le tableau de l'ARC et l'ITR 7305.1 donnent les mêmes chiffres. (Le guide T4130 affiche encore le taux de 2025, qui était lui aussi de 34 cents.)
Deux façons de modifier l'avantage relatif aux frais de fonctionnement :
- Rembourser dans les 45 jours. L'ARC : "You do not have to calculate the operating expense benefit if your employee reimburses you for all operating expenses related to personal driving no later than 45 days after the end of the year." Un remboursement partiel fait "in the year or within 45 days after the end of the year" est soustrait de l'avantage.
- Choisir la moitié des frais pour droit d'usage. Selon le sous-al. 6(1)(k)(iv), si l'automobile sert principalement au travail, l'avantage peut plutôt égaler la moitié des frais pour droit d'usage. Vous devez aviser votre employeur "in writing before the end of the year". L'ARC interprète ici aussi « primarily » comme plus de 50 %, et prévient que "the optional calculation may result in a higher benefit amount than the fixed rate calculation."
Dans les deux cas, l'ARC dit : "Your employee must keep the records of this benefit even if you are using the fixed rate calculation."
Le calcul simplifié à 24 %
L'ARC permet aussi un calcul plus simple des frais pour droit d'usage : le coût de l'automobile multiplié par 24 %. Il n'est ouvert que si l'employeur est propriétaire de l'automobile, que vous utilisez la même automobile toute l'année et que vous ne travaillez pas à la vente ou à la location d'automobiles. Et "Your employee is not eligible for the reduced standby charge". Il ne s'applique donc que là où le calcul réduit ne s'applique pas.
Ce qui compte comme conduite personnelle
L'ARC : "Personal driving is any driving of an automobile that is done for purposes not related to the employee's employment. This includes driving between home to a regular place of employment."
Un lieu de travail habituel est "any location where your employee regularly: reports for work [;] performs employment duties". Il "does not need to be your establishment", et vous pouvez en avoir plusieurs. Les locaux d'un client où vous vous présentez chaque jour pour un projet de six mois en sont un.
Avec plusieurs lieux dans une journée, seuls le premier et le dernier trajet sont personnels : du domicile au premier lieu de travail, et du dernier au domicile. "Any other travel by your employee between regular places of employment is considered business (employment-related) driving."
Un lieu de destination est tout autre endroit où vous allez exercer vos fonctions. Y aller directement du domicile, ou en revenir, est professionnel si votre employeur l'exige ou le permet. Le trajet doit être raisonnable "at that time and on the way to or from work", sinon il est personnel.
Rentrer avec l'automobile quand vous êtes de garde ne change pas la réponse. La conduite personnelle comprend "Travel between home and a regular place of employment even if you insist your employee drives the vehicle home, such as when your employee is on call".
Pour la façon dont ces règles classent chaque trajet, voir le trajet domicile-travail au Canada.
Ce que doit contenir le journal de bord d'une automobile de fonction
L'ARC fait peser l'obligation sur le salarié : "your employee must keep a logbook or daily record of the trips made with the automobile." Et : "The employee must give you a copy."
Ce que l'ARC demande de consigner :
- le "Total number of days that the automobile was made available to them during the year";
- le "Total number of kilometres travelled for business (employment-related) and personal driving (on a daily, weekly, or monthly basis)" pendant ces jours.
Le guide T4130 précise ce qu'une inscription professionnelle peut comporter : "the date, the name and address of the client, and the distance travelled between home and the client's place of business". Le reste des détails suit les consignes de l'ARC sur les registres de véhicule.
En fin d'année, votre employeur refait le calcul avec "the actual number of personal kilometres travelled during the year." Si aucun journal n'a été tenu, l'employeur "must be able to reasonably account for the number of personal and business (employment-related) kilometers" pour appliquer le calcul réduit. Les pages de l'ARC ne fixent aucun délai fédéral pour remettre la copie et ne prévoient aucune pénalité.
Au Québec, un délai et une pénalité de 200 $
Le Québec est plus strict. Revenu Québec indique que le salarié doit remettre à l'employeur une copie du registre au plus tard le 10 janvier de l'année suivante. Si l'automobile est rendue plus tôt, le délai est le 10e jour suivant sa remise. Le salarié qui ne respecte pas ce délai "encourt une pénalité de 200 $".
La loi québécoise exige aussi, chaque jour et pour chaque déplacement lié au travail, le point de départ, la destination, la distance et ce qui montre que le déplacement était lié au travail. C'est ce que prévoit la Loi sur les impôts, art. 41.1.4, 41.1.5 et 1049.34, dans sa version à jour au 5 juin 2025.
Avant la fin de l'année
- Votre employeur exige que vous utilisiez l'automobile pour le travail, si vous voulez le calcul réduit.
- Vos kilomètres personnels ne dépassent pas 1 667 par période de 30 jours de mise à disposition, et sont inférieurs à la moitié du total.
- Le journal contient les jours de mise à disposition et les kilomètres professionnels et personnels, par jour, par semaine ou par mois.
- Le trajet du domicile à votre lieu de travail habituel est consigné comme personnel.
- Si vous voulez le choix de la moitié des frais pour droit d'usage, votre avis écrit parvient à votre employeur avant la fin de l'année.
- Tout remboursement des frais de fonctionnement personnels est fait dans les 45 jours suivant la fin de l'année.
- Votre employeur a une copie du journal. Au Québec, au plus tard le 10 janvier.
- Vous payez plutôt votre propre véhicule? Voir utiliser votre propre véhicule pour le travail au Canada.
Comment DriveHub vous facilite la tâche
Le calcul réduit des frais pour droit d'usage et l'avantage relatif aux frais de fonctionnement reposent tous deux sur deux chiffres : vos kilomètres personnels et vos kilomètres totaux.
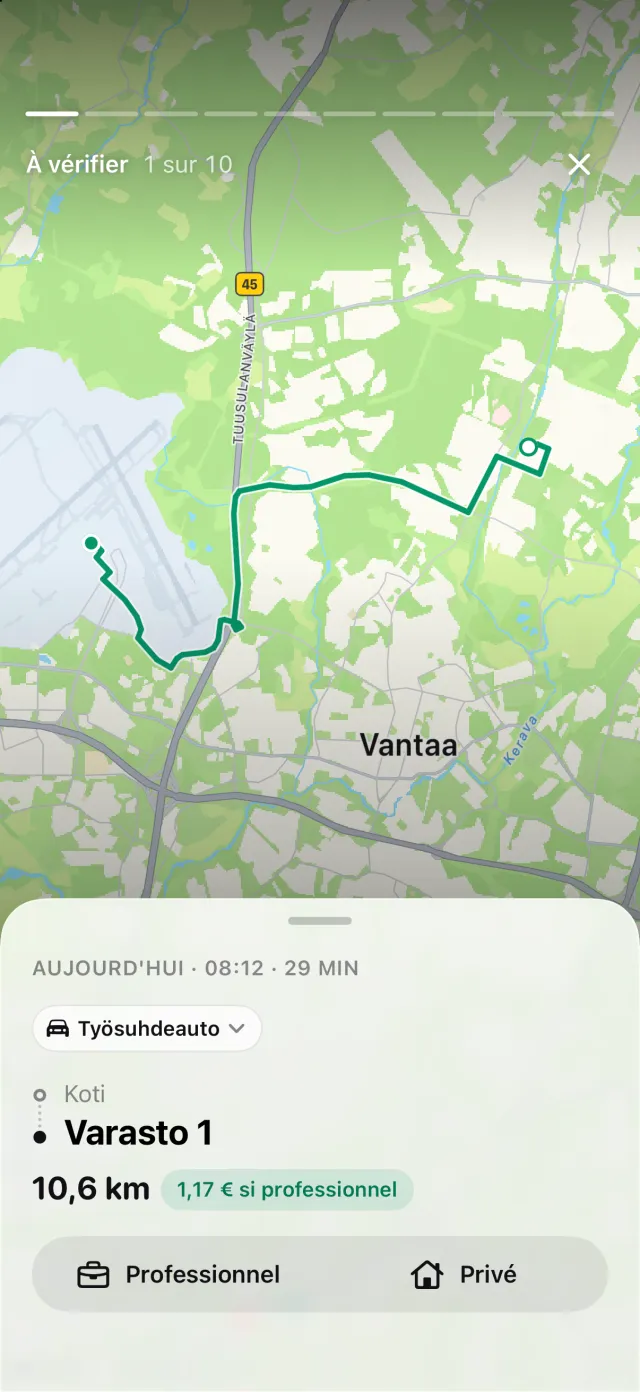
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Une règle sur un lieu, vos trajets passés sur le même itinéraire et vos horaires de travail classent de nombreux trajets en Professionnel ou Privé. Les autres attendent sous À vérifier. Une règle Privé sur votre bureau classe le trajet domicile-travail comme personnel.
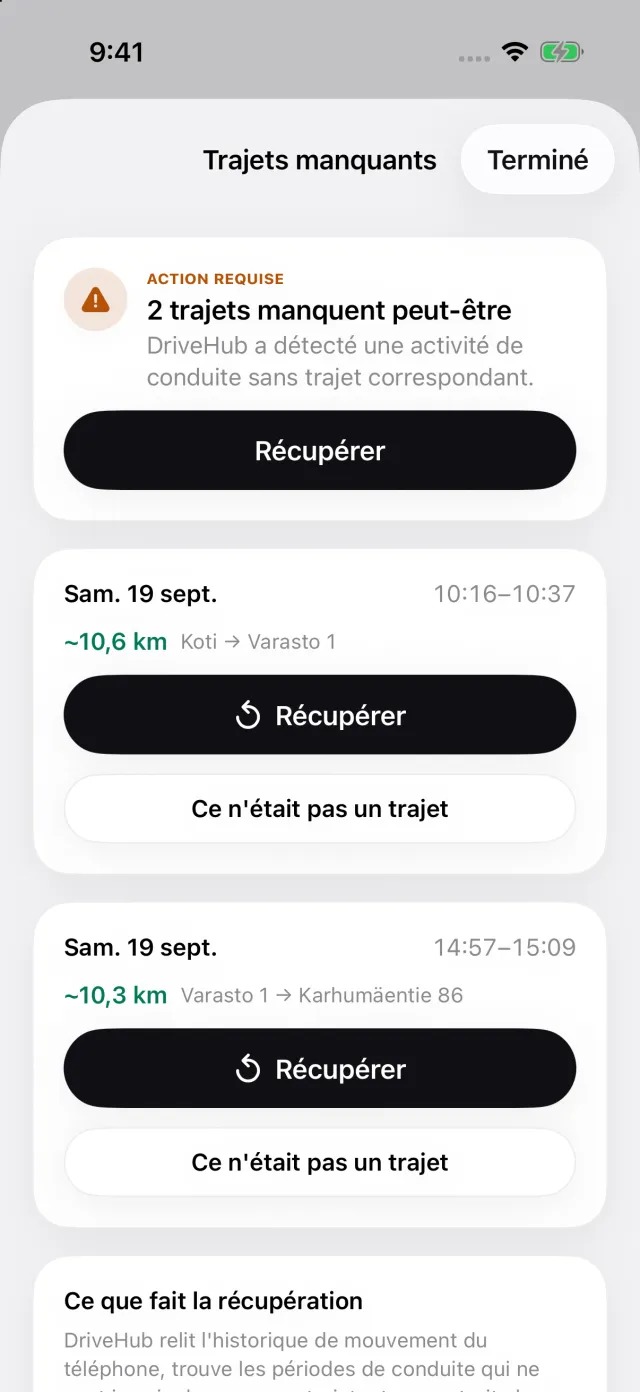
Si votre iPhone a enregistré de la conduite sans trajet correspondant, Trajets manqués apparaît dans l'onglet Trajets et ouvre la liste Trajets manquants, où Récupérer reconstitue l'itinéraire. Un trajet personnel non enregistré sous-estimerait le chiffre sur lequel reposent les frais.
Rapports affiche les kilomètres professionnels et personnels pour n'importe quel jour, semaine, mois, trimestre ou année, ou pour une période de votre choix, pour un véhicule ou pour tous. C'est la répartition par jour, par semaine ou par mois que demande l'ARC. Avec DriveHub Pro, elle s'exporte en PDF, Excel ou CSV, comme copie pour votre employeur.
Là où DriveHub s'arrête : il ne compte pas les jours où l'automobile était à votre disposition, et il ne calcule ni les frais pour droit d'usage ni l'avantage relatif aux frais de fonctionnement. Il ne sait pas si votre employeur exige que vous utilisiez l'automobile, et il n'envoie rien à votre employeur.
DriveHub est sur l'App Store pour iPhone. Les règles canadiennes sont sur la page Canada. Configurer le suivi automatique prend quelques minutes, une seule fois. Pour une comparaison du papier, des tableurs et des apps, voir quatre façons de tenir un relevé kilométrique.
Cette page expose ce que disent l'Income Tax Act, les Regulations, l'ARC et Revenu Québec, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable ou le service de la paie de votre employeur — et apportez le journal de bord.
La règle complète, avec les textes dont elle découle : Canada : exigences du journal kilométrique.
Pour aller plus loin
- Au Canada, le trajet vers le travail est personnel — reste à savoir quel lieu compte comme travail
- Le taux au kilomètre canadien ne s'adresse pas au travailleur autonome — et le registre complet tenu une seule fois vous achète ensuite l'échantillon de trois mois
- Votre propre véhicule pour le travail au Canada : le taux de l'ARC, l'impôt et le T2200