 DriveHub
Landengids · Canada · 8 min
Je eigen auto voor je werk in Canada: het kilometertarief van de CRA, belasting en de T2200
Je hebt een baan in Canada en rijdt daarvoor in je eigen auto. Je werkgever betaalt je misschien per kilometer, misschien een vast bedrag, misschien niets. Elk van die drie leidt tot een ander belastingantwoord, en het logboek dat je bijhoudt, beslist ze alle drie.

Het korte antwoord
- Wat is het tarief? Voor 2026 publiceren Finance Canada en de CRA 73 cent per kilometer voor de eerste 5 000 km die je in het jaar rijdt, en daarna 67 cent. In de territoria is het 77 en 71 cent.
- Moet mijn werkgever dat betalen? Nee. Het tarief begrenst wat de werkgever mag aftrekken. Maar de CRA beschouwt het doorgaans als het redelijke tarief. Betaalt je werkgever er ruim boven of onder, dan is de vergoeding mogelijk niet redelijk, en dan is ze helemaal belast.
- Wordt wat ik krijg belast? Een redelijke vergoeding die uitsluitend in kilometers wordt gemeten, is geen inkomen, zolang je voor dezelfde ritten niet ook nog kosten vergoed krijgt. Een vast bedrag, of een vast bedrag voor dezelfde ritten als een kilometertarief, verliest die vrijstelling — voor de hele vergoeding, niet voor een deel.
- Kan ik mijn autokosten aftrekken? Alleen als je contract je verplicht ze zelf te betalen en je gewoonlijk buiten de vestiging van je werkgever werkt. Je mag dan ook geen onbelaste vergoeding krijgen, en je hebt een ondertekend formulier T2200 nodig.
- Telt het woon-werkverkeer mee? Nee. De CRA behandelt rijden tussen huis en werk als privégebruik.
- Wat bewaar ik? Bonnetjes, en een logboek met per rit de datum, de bestemming, het doel en de kilometers. Zonder registratie is een vergoeding volgens de CRA in de regel belast. Voer je kosten op, noteer dan ook de kilometerstand aan het begin en einde van het jaar, en bewaar een kopie van de T2200.
Waar 73 cent per kilometer eigenlijk over gaat
Het kilometertarief staat in ITR 7306, dat begint met "For the purposes of paragraph 18(1)(r) of the Act…". ITA 18(1)(r) begrenst een aftrek voor "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". De belastingplichtige in die zin is de betaler: je werkgever.
Jouw kant is ITA 6(1)(b)(vii.1), dat "reasonable allowances for the use of a motor vehicle" vrijstelt. Het tarief wordt daar nergens genoemd. De koppeling legt de CRA: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Een ander tarief is niet verboden. Volgens de pagina van de CRA over vergoedingen geldt voor een afwijkend tarief: "lower or higher than the prescribed rate … may not be considered reasonable", en ze noemt het type voertuig, de rijomstandigheden en de plaatselijke brandstofprijzen als feiten die een afwijking kunnen rechtvaardigen. Is het niet redelijk, dan geldt: "the allowance is taxable".
De bedragen voor 2026 zijn 73 cent voor de eerste 5 000 kilometer die je in het jaar rijdt en daarna 67 cent. De grens van 5 000 km markeert een lagere schijf, geen plafond. Een territoriale toeslag van 4 cent maakt er 77 en 71 cent van. De geconsolideerde tekst van de regeling vermeldt nog de 72 en 66 cent van 2025; de bedragen die gelden, zijn die van Finance Canada en de CRA.
Wanneer de vergoeding onbelast is, en wanneer niet
Naast "redelijk" staan in dezelfde alinea van de wet twee regels die een vergoeding als niet redelijk aanmerken. Geen van beide belast alleen het meerdere. Een vergoeding die niet voldoet, is in haar geheel belast: de CRA waardeert het voordeel op "the amount paid to your employee in the year".
- Niet uitsluitend in kilometers gemeten. Volgens ITA 6(1)(b)(x) voldoet de vergoeding niet als "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Een vaste maandelijkse autovergoeding voldoet daar niet aan. Een vast bedrag bovenop een kilometertarief voor dezelfde ritten evenmin.
- Een vergoeding en een terugbetaling samen. Volgens ITA 6(1)(b)(xi) voldoet ze niet als de werknemer "both receives an allowance in respect of that use and is reimbursed in whole or in part". Tol, veerboten en een aanvullende zakelijke verzekering zijn uitgezonderd, als de vergoeding is vastgesteld zonder daarmee te rekenen.
De voorwaarde "dezelfde ritten" doet ertoe. Het eigen voorbeeld van de CRA is een vast maandbedrag voor ritten binnen het werkgebied en een kilometertarief daarbuiten: "the allowances are considered separately". Het vaste deel is belast, en het kilometerdeel "is not taxable".
De vraag aan de salarisadministratie is dus niet alleen "hoeveel?", maar ook "hoe wordt het berekend, en voor welke ritten?"
Je betaalt je eigen kosten: de route via de T2200
Misschien betaalt je werkgever niets voor de auto, of een vergoeding die belast is. Dan kun je mogelijk je werkelijke autokosten aftrekken op formulier T777, op line 22900.
De aftrek staat in ITA 8(1)(h.1). Die geldt als je "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
Ze geldt niet als je "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Een onbelaste kilometervergoeding sluit deze route af. Een vaste vergoeding die wel belast is, doet dat niet.
ITA 8(10) voegt het formulier toe. Niets is aftrekbaar onder (h.1) "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Dat formulier is de T2200, en Guide T4044 vraagt je een kopie bij je administratie te bewaren.
Een vergoeding weigeren opent de aftrek niet. T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Liggen je kosten hoger dan een onbelaste vergoeding, dan is de weg terug om "voluntarily include the amount of the allowance in your income".
Naar je werk rijden telt niet
De CRA zegt het ronduit, op de pagina over line 22900 en in Guide T4044: "The CRA considers driving back and forth between home and work as personal use."
Dat telt twee keer. Woon-werkkilometers zijn geen zakelijke kilometers in een claim per kilometer, en in de verdeling achter een T777-claim tellen ze als privégebruik. Wanneer de locatie van een klant een vaste werkplek wordt, en wat er gebeurt met meerdere adressen op één dag, staat in is naar je werk rijden aftrekbaar in Canada.
Een rekenvoorbeeld
Deze bedragen zijn ter illustratie en komen niet van de CRA. Stel dat je in 2026 7 000 zakelijke kilometers rijdt in je eigen auto, buiten de territoria.
Betaald tegen het gepubliceerde tarief.
- Eerste 5 000 km × 73 ¢ = $ 3 650
- Volgende 2 000 km × 67 ¢ = $ 1 340
- Totaal: $ 3 650 + $ 1 340 = $ 4 990
De vergoeding wordt uitsluitend in kilometers berekend en betaald tegen het voorgeschreven tarief, dat de CRA doorgaans als redelijk beschouwt, dus ze is geen inkomen. Omdat ze onbelast is, sluit 8(1)(h.1)(iii) een T777-claim voor dezelfde autokosten uit, tenzij je de vergoeding tot je inkomen rekent zoals T4044 beschrijft.
In plaats daarvan een vast bedrag van $ 400 per maand.
- $ 400 × 12 = $ 4 800
Het wordt niet uitsluitend in kilometers gemeten, dus volgens 6(1)(b)(x) is de hele $ 4 800 belast. Omdat het tot je inkomen is gerekend, blokkeert (iii) de aftrek niet meer. Is aan de andere voorwaarden voldaan en ondertekent je werkgever een T2200, dan kun je je werkelijke kosten opvoeren op een T777.
Wat het logboek moet laten zien
De CRA vraagt per route iets anders.
Je krijgt een vergoeding. Bonnetjes, een logboek van alle kilometers en, per rit, "the date, destination and purpose". Om een kilometerstand wordt niet gevraagd. En over het alternatief is de CRA duidelijk: "If no record is kept, the allowance or reimbursement is generally taxable."
Je voert kosten op een T777 op. Per rit "the date, destination, purpose, and number of kilometres", en je moet "Record the odometer reading of each vehicle at the beginning and again at the end of the year". De twee standen geven het jaartotaal. De ritten geven het zakelijke deel.
Bewaar de T2200 erbij. Papier, een spreadsheet en een app kunnen deze registratie allemaal opleveren; vier manieren om een rittenregistratie bij te houden vergelijkt ze. De kant van de zelfstandige, waar het kilometertarief helemaal niet geldt, staat in de Canadese rittenregistratie. Geeft je werkgever je in plaats daarvan een auto, zie dan de standby charge voor een auto van de zaak.
Hoe DriveHub dit makkelijker maakt
Een claim rust op de ritten in het logboek. Wat misgaat, is de rit die niemand heeft opgeschreven.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het bewaart de datum, begin en einde, en de afstand. Achteraf markeer je elke rit als Zakelijk of Privé, en voeg je het doel toe in je eigen woorden.
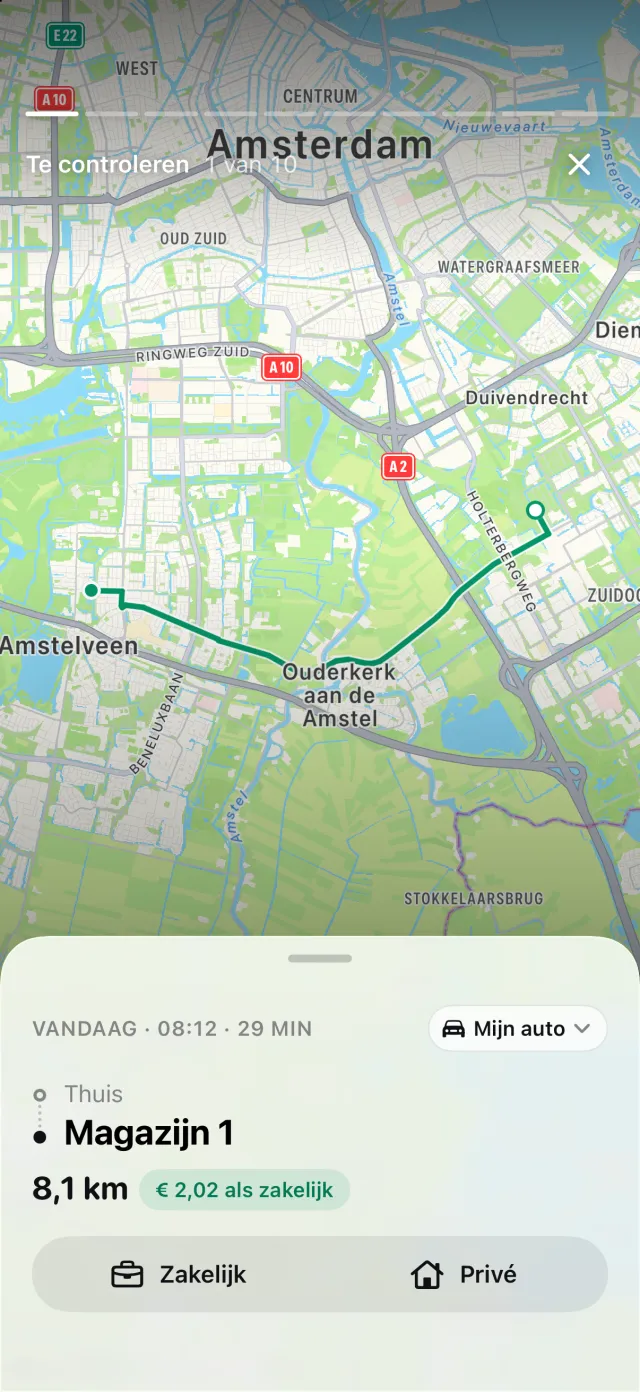
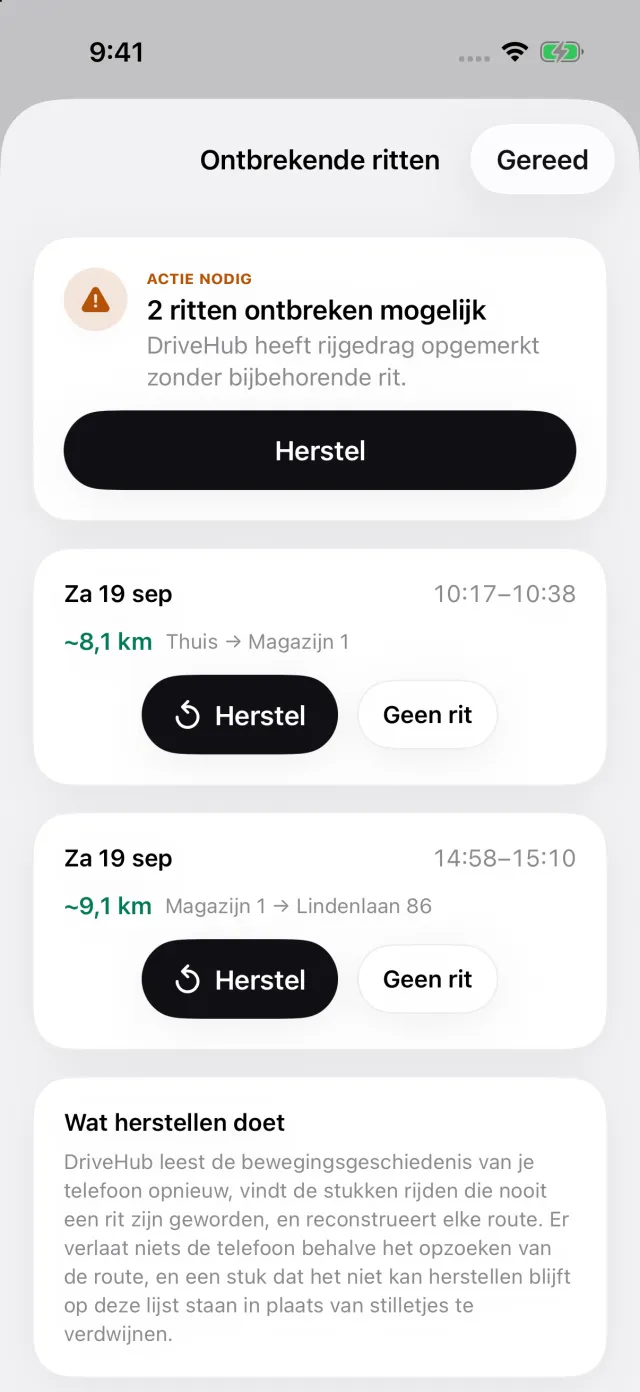
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt op het tabblad Ritten een verhaal Gemiste ritten. Het opent Ontbrekende ritten, waar Herstel de route opnieuw opbouwt, zodat je een gat kunt dichten voordat het jaar voorbij is.
Het Canadese tarief is een van de officiële tarieven die DriveHub meeneemt, gedateerd op zijn bron, zodat elke rit wordt berekend tegen het tarief dat op die dag gold. Het rapport vermeldt per rit de datum, de bestemming, het doel en de kilometers, en de kilometerstanden van het jaar in een eigen blok.
Waar DriveHub ophoudt: het dient niets in bij de CRA en vult geen T2200 of T777 in. Het kan je niet vertellen of je vergoeding redelijk is of hoe je werkgever die berekent. Een rit die het niet heeft vastgelegd en niet kan herstellen, omdat de telefoon uit stond of leeg was, blijft buiten het rapport tot je hem met de hand toevoegt.
DriveHub staat in de App Store voor iPhone. De Canadese regels die het volgt, staan op de pagina over Canada, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de Income Tax Act, de Regulations en de eigen richtlijnen van de CRA zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het de salarisadministratie van je werkgever of je accountant — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Canada: eisen aan de rittenregistratie.