 DriveHub
Vodnik po državi · Francija · 8 min
Frais réels, pot domicile–travail nad 40 km: kaj lahko odbijete
Kdor v Franciji uveljavlja frais réels, lahko odbije pot od doma do dela (domicile–travail). Prvih 40 km vsakega odseka šteje po zakonu. Kilometri nad 40 km štejejo le z razlogom, ki ga davčni urad sprejme in ga pojasnite v note explicative.

Na kratko
Če se odločite za frais réels (dejanske stroške), je vožnja od doma do dela (trajet domicile–travail) v Franciji poklicni strošek. Ali se to izplača in koliko od tega šteje, odloča pet točk:
- Frais réels nadomestijo samodejni 10-odstotni odbitek, zato se izplačajo le, kadar so vaši dejanski stroški višji. Za dohodke 2025 znaša ta odbitek najmanj 509 € in največ 14 555 € (CGI art. 83, 3°).
- Do 40 km v vsako smer po zakonu. Ni vam treba pojasnjevati, zakaj živite tam, kjer živite. Kilometre in stroške pa morate vseeno izkazati.
- Nad 40 km samo z razlogom. Razlog mora biti circonstance particulière, običajno povezana z vašo službo ali družino, ne z osebnim udobjem. Pojasnite ga v note explicative k napovedi.
- Brez razloga se zahtevek skrči na prvih 40 km: po lestvici barème 80 km × število dni, ko ste se peljali na delo.
- Ena vožnja tja in nazaj na dan. Druga, na primer domov na kosilo, potrebuje lastno utemeljitev.
Kaj pravi zakon
Pravilo je v CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
V tem stavku so tri stvari. Meja je 40 km med domom in delom, zato velja za vsak odsek, ne za dan. Pod njo se stroški priznajo "sur justificatifs" — z dokazili. Nad njo obdržite prvih 40 km, celotno razdaljo pa lahko uveljavljate le, kadar jo upravičujejo circonstances particulières. Kako davčna uprava to bere, pojasnjuje v smernicah BOFiP, BOI-RSA-BASE-30-50-30-20.
Pod 40 km: razlog ni potreben, dokazila pa so
Pod mejo BOFiP jasno pove, da se sama razdalja ne preverja: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Doda še, da nekaj kilometrov čez mejo samo po sebi ni razlog za zavrnitev kilometrov nad 40: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
„Po zakonu“ ne pomeni „brez dokazil“. Isti odstavek pravi, da so stroški "ne sont déductibles que s'ils sont justifiés", § 220 pa, da je treba dokazila "doivent être apportées quelle que soit la distance parcourue". Katera so ta dokazila, je opisano spodaj.
Kateri razlogi dovolijo več kot 40 km?
BOFiP ne daje zaprtega seznama. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Med drugim upošteva "les difficultés économiques du bassin d'emploi", dom na podeželju in delo "du côté étranger d'une zone frontalière".
Nato navede primere v dveh skupinah.
Razlogi, povezani z vašo službo (§§ 40–70):
- Težko je najti delo blizu doma (§ 50) — na primer zaposleni, ki je bil odpuščen in je novo službo našel daleč stran. BOFiP dopušča tri leta, da se prepričate, da je nova služba stabilna, preden se preselite bliže. Z njegovimi besedami: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Negotova ali mobilna zaposlitev (§ 60) — pogodba za določen čas, stagiaire ali delovno mesto, ki se vsako leto spremeni.
- Premestitev, ki je niste izbrali (§ 70) — taka, ki je "indépendant de la volonté du salarié".
Družinski in socialni razlogi (§§ 80–140):
- Vaš zakonec, partner v PACS ali zunajzakonski partner (concubin) dela blizu skupnega doma** (§ 90). Kadar oba delata več kot 40 km stran, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Zdravje — vaše, vaše družine ali ostarelih staršev, ki potrebujejo vašo pomoč, izkazano "notamment par la production de certificats médicaux" (§ 100).
- Šolanje vaših otrok, na primer v specializiranem centru (§ 110).
- Stroški stanovanja blizu dela, ki so "hors de proportion avec ses revenus" (§ 120). Cenejše zemljišče ali bivanje pri starših samo po sebi ne zadošča.
- Lokalna izvoljena funkcija v kraju, kjer živite (§ 130).
- Stabilna zunajzakonska skupnost, izkazana s "faisceau d'éléments" (§ 140).
Upravi je naročeno, naj te razloge uporablja "de façon pragmatique et bienveillante" (§ 150). Dva sta izrecno navedena kot nezadostna: občasna postranska dejavnost doma (§ 60) in delno delo na daljavo od doma (§ 170).
Kaj, če nimate sprejetega razloga?
Če nimate razloga, ki bi ga davčni urad sprejel, vam ne zavrnejo celotne poti. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Kako se zahtevek skrči, je odvisno od tega, kako računate stroške.
Po lestvici barème kilométrique BOFiP pravi, naj se pomnoži "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Vzemimo bencinski avto s 5 CV, pot 75 km v vsako smer in 200 delovnih dni. Recimo, da avto tisto leto nima drugih službenih voženj:
- S sprejetim razlogom: 150 km × 200 dni = 30 000 km. To je nad 20 000 km, zato je formula d × 0,427: 12 810 €.
- Brez njega: 80 km × 200 dni = 16 000 km. To je med 5 001 in 20 000 km, zato je formula (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Razred se izbere po letni razdalji tega avtomobila, zato drugi primer s 16 000 km pristane v drugem razredu. Kako deluje barème pojasnjuje formulo, vrstice davčne moči in +20 % za povsem električni avto (100 %).
Pri dejanskih stroških se zahtevek zmanjša sorazmerno. Primer iz samega BOFiP: 4 500 € dejanskih stroškov za pot 75 km postane 4 500 × 40/75 = 2 400 €.
Ena vožnja tja in nazaj na dan in kosilo doma
Pravilo je "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Drugo vožnjo tja in nazaj je mogoče odbiti, kadar jo zaradi "circonstances particulières" potrebujete. BOFiP navaja "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail" in "des horaires de travail atypiques".
Pri kosilu manjkajoča menza sama po sebi ne zadošča: pokazati morate tudi, da blizu dela ne bi mogli jesti ceneje, kot stane druga vožnja. Gola letna vsota kilometrov voženj domov ne dokazuje (§ 230).
Note explicative in kam jo vpišete
Kdor uveljavlja več kot 40 km, mora napisati pojasnilo. BOFiP § 210: zavezanec "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr pravi isto: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
Pojasnilo govori o tem, zakaj živite tam, kjer živite, ne pa seznam voženj. V njem navedete okoliščino z zgornjega seznama, ki ustreza vašemu primeru.
Kam gre, po impots.gouv.fr:
- Znesek vaših frais réels vpišete v polja 1AK do 1DK.
- Podrobnosti gredo v razdelek «Informations» spletne napovedi ali v «Détails», do katerega pridete tako, da označite «Traitements, salaires», nato «suivant» in gumb «option frais réels».
- Na papirju napovedi priložite pojasnilo.
Računov z napovedjo ne pošiljate: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". Če vam delodajalec izplačuje kakršno koli nadomestilo ali povračilo za prevoz, morate "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Davčno leto je koledarsko leto (CGI art. 12). Dohodki za 2025 so se napovedovali v letu 2026: prek spleta med 21. majem in 4. junijem, odvisno od departmaja, na papirju do 19. maja.
Kaj lahko zahteva davčni urad
Ne glede na razdaljo morate zahtevek znati podpreti. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", in tako po lestvici barème kot pri dejanskih stroških "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Pri lestvici barème BOFiP navaja dokumente, ki jih urad lahko zahteva, med drugim tudi takrat, ko je pot krajša od 40 km (§ 230):
- račun za nakup avtomobila;
- prometno dovoljenje (certificat d'immatriculation);
- račune za servis in popravila;
- kopijo zavarovalne pogodbe.
Kar morate pokazati o samih vožnjah, so seštevki, ne vožnja za vožnjo: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Zapis dni, ko ste se dejansko peljali na delo, iz „× 200 dni“ naredi dejstvo namesto ocene. Načini vodenja evidence voženj primerja papir, preglednice in aplikacije prav s tega vidika.
Če vam delodajalec za službene vožnje plačuje indemnités kilométriques, veljajo na strani delodajalca druga pravila; glejte kaj URSSAF zahteva od delodajalca.
Kako dolgo jo hraniti
Za zaposlenega, ki uveljavlja frais réels, impots.gouv.fr navaja tri leta: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." To se ujema z dosegom ponovne odmere po LPF art. L169: dobesedno prebrano ostanejo dohodki za 2025 odprti do 31. decembra 2028.
Kako vam DriveHub olajša delo
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči, tudi pri poti na delo. Kar ne more razvrstiti po vaših pravilih, počaka pod Za pregled, da ga označite kot Službeno ali Zasebno.
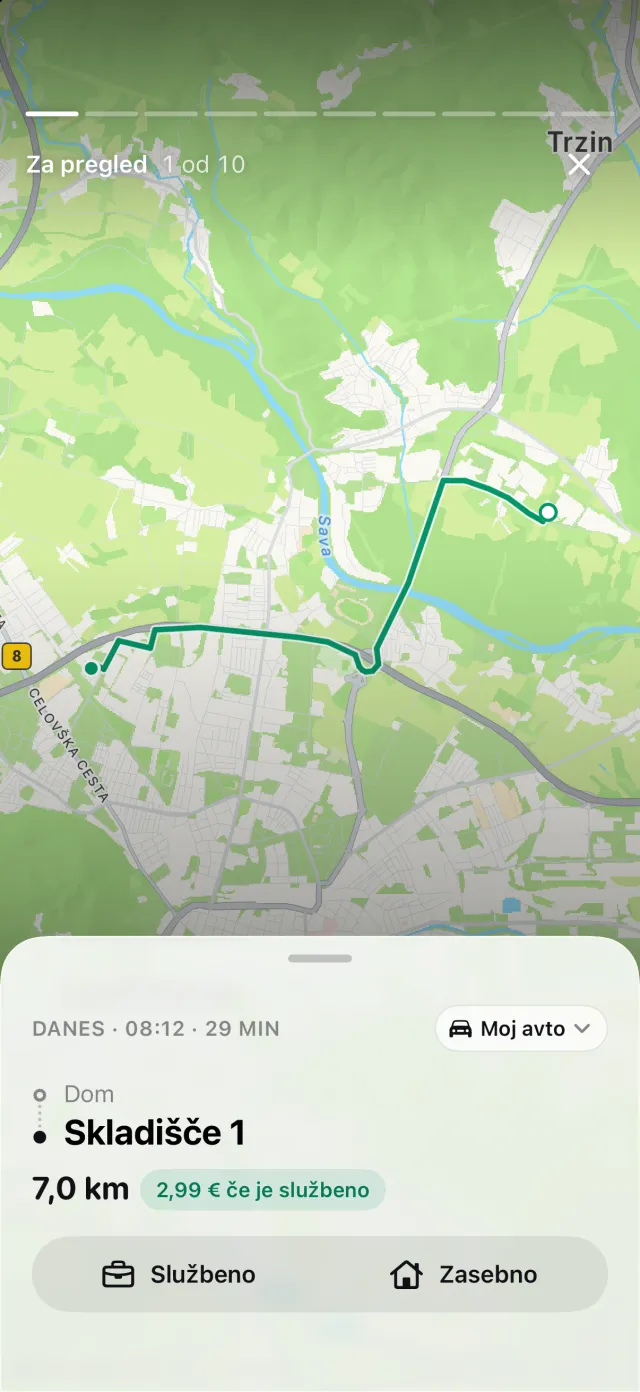
En kraj označite kot Dom, drugega kot Služba, in zasebna vožnja med njima se šteje za pot na delo: do 40 km na odsek, ena vožnja tja in nazaj na dan. DriveHub nato pokaže, kaj sta ti meji izpustili, namesto da bi to tiho zavrgel. Uveljavljanje tega dela je vaša note explicative, ki jo napišete sami: ali je vaš razlog sprejet, je dejstvo o vašem življenju, in o tem DriveHub ne odloča.
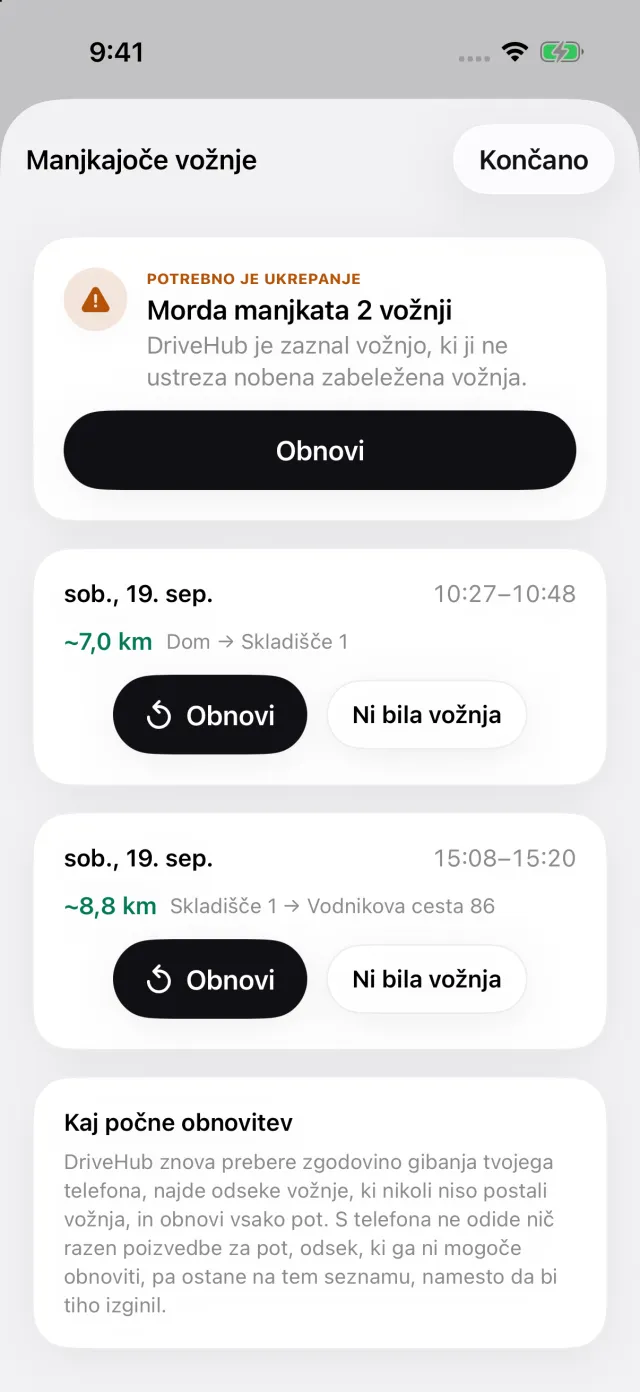
Če je iOS zaznal vožnjo, za katero DriveHub nima vožnje, se na zavihku Vožnje pod Za vas pojavi zgodba Zamujene vožnje. Odpre seznam voženj, ki jih je morda zamudil (Manjkajoče vožnje), zato je dan poti na delo označen, ne pa tiho izgubljen.
Ta stran povzema, kar pravijo besedila sama, in navaja člen, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo (expert-comptable) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Francija: zahteve za evidenco voženj.