 DriveHub
Guide pays · France · 8 min
Frais réels, domicile-travail au-delà de 40 km : ce que vous pouvez déduire
Aux frais réels, le trajet domicile-travail se déduit. Les 40 premiers kilomètres de chaque trajet sont admis de plein droit. Au-delà, les kilomètres supplémentaires ne comptent que si un motif admis par l’administration les justifie, exposé dans une note explicative.

En bref
Si vous optez pour les frais réels, le trajet domicile-travail est une dépense professionnelle. Savoir si l’option est intéressante, et quelle part du trajet est retenue, tient en cinq points :
- Les frais réels remplacent la déduction forfaitaire de 10 % : ils ne sont intéressants que si vos frais réels la dépassent. Pour les revenus 2025, cette déduction est d’au moins 509 € et d’au plus 14 555 € (CGI art. 83, 3°).
- Jusqu’à 40 km par trajet, de plein droit. Vous n’avez pas à expliquer pourquoi vous habitez là où vous habitez. Il faut en revanche justifier les kilomètres et les frais.
- Au-delà de 40 km, seulement avec un motif. Il doit s’agir d’une circonstance particulière, en général liée à votre emploi ou à votre famille, et non d’une convenance personnelle. Vous l’exposez dans une note explicative jointe à votre déclaration.
- Sans motif, la déduction est plafonnée aux 40 premiers kilomètres : au barème, 80 km × le nombre de jours où vous vous êtes rendu au travail en voiture.
- Un aller-retour par jour. Un second, par exemple pour rentrer déjeuner, doit être justifié à part.
Ce que dit la loi
La règle figure à l’article 83, 3° du CGI :
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
Cette phrase dit trois choses. La limite est de 40 km entre le domicile et le lieu de travail : elle s’apprécie par trajet, et non par journée. En deçà, les frais sont admis « sur justificatifs ». Au-delà, vous conservez les 40 premiers kilomètres, et la distance entière n’est retenue que si des circonstances particulières la justifient. L’administration fiscale précise sa lecture de ce texte dans le BOFiP, au BOI-RSA-BASE-30-50-30-20.
Moins de 40 km : aucun motif à donner, mais des justificatifs
En deçà de la limite, le BOFiP est net : la distance elle-même n’est pas discutée. "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Il ajoute qu’un léger dépassement ne suffit pas, à lui seul, à refuser les kilomètres au-delà de 40 : "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
« De plein droit » ne veut pas dire « sans preuve ». Le même paragraphe précise que les frais "ne sont déductibles que s'ils sont justifiés", et le § 220 que les justifications "doivent être apportées quelle que soit la distance parcourue". Ce que sont ces justificatifs est détaillé plus bas.
Quels motifs permettent de déduire plus de 40 km ?
Le BOFiP ne donne pas de liste fermée. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Parmi les éléments qu’il met en balance figurent "les difficultés économiques du bassin d'emploi", un domicile situé en zone rurale et un emploi "du côté étranger d'une zone frontalière".
Il donne ensuite des exemples, en deux groupes.
Les motifs liés à l’emploi (§§ 40–70) :
- La difficulté à trouver un emploi près de chez soi (§ 50) — par exemple un salarié licencié qui a retrouvé un poste loin de son domicile. Le BOFiP laisse trois ans pour s’assurer de la stabilité du nouvel emploi avant de se rapprocher. Dans ses termes : "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Un emploi précaire ou mobile (§ 60) — un CDD, un stagiaire, ou un lieu de travail qui change chaque année.
- Une mutation que vous n’avez pas choisie (§ 70) — un changement de lieu de travail "indépendant de la volonté du salarié".
Les motifs familiaux et sociaux (§§ 80–140) :
- Votre conjoint, partenaire de PACS ou concubin travaille près du domicile commun (§ 90). Si vous travaillez l’un et l’autre à plus de 40 km, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- La santé — la vôtre, celle de votre famille, ou des parents âgés qui ont besoin de vous, établie "notamment par la production de certificats médicaux" (§ 100).
- La scolarité de vos enfants, par exemple dans un établissement spécialisé (§ 110).
- Un logement près du travail d’un coût "hors de proportion avec ses revenus" (§ 120). Un terrain moins cher, ou le fait d’habiter chez ses parents, ne suffit pas à lui seul.
- Un mandat électif local là où vous habitez (§ 130).
- Un concubinage stable, établi par un "faisceau d'éléments" (§ 140).
L’administration est invitée à apprécier ces situations "de façon pragmatique et bienveillante" (§ 150). Deux autres sont expressément jugées insuffisantes : une activité accessoire occasionnelle exercée au domicile (§ 60), et le télétravail à temps partiel depuis chez soi (§ 170).
Et si vous n’avez aucun motif admis ?
Faute de motif admis, le trajet n’est pas refusé en entier : "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). La façon dont s’applique ce plafond dépend de la manière dont vous calculez vos frais.
Au barème kilométrique, le BOFiP indique de multiplier "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Prenons une voiture essence de 5 CV, 75 km par trajet et 200 jours de travail, en supposant que la voiture ne fasse aucun autre déplacement professionnel dans l’année :
- Avec un motif admis : 150 km × 200 jours = 30 000 km. C’est au-delà de 20 000 km, la formule est donc d × 0,427 : 12 810 €.
- Sans motif : 80 km × 200 jours = 16 000 km. On se situe entre 5 001 et 20 000 km, la formule est donc (d × 0,357) + 1 395 € : 5 712 € + 1 395 € = 7 107 €.
La tranche dépend de la distance de l’année pour ce véhicule : c’est pourquoi le second cas, à 16 000 km, tombe dans une autre tranche. Le fonctionnement du barème détaille la formule, les lignes par puissance fiscale et la majoration de 20 % pour une voiture 100 % électrique.
Aux frais réels proprement dits, le plafond s’applique au prorata. L’exemple du BOFiP : 4 500 € de frais réels pour un trajet de 75 km deviennent 4 500 × 40/75 = 2 400 €.
Un aller-retour par jour, et le retour déjeuner à domicile
La règle : "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Un second aller-retour est déductible lorsque des "circonstances particulières" le rendent nécessaire. Le BOFiP cite "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail", ainsi que "des horaires de travail atypiques".
Pour le déjeuner, l’absence de cantine ne suffit pas : il faut aussi établir que vous ne pouviez pas vous restaurer près du travail pour moins que ce que coûte le second trajet. Un simple kilométrage annuel ne prouve pas les retours au domicile (§ 230).
La note explicative, et où la mettre
Déduire plus de 40 km suppose de rédiger une note. BOFiP § 210 : le contribuable "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr dit la même chose : "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
La note porte sur les raisons pour lesquelles vous habitez là où vous habitez, pas sur la liste de vos trajets. C’est là qu’il faut nommer, parmi les circonstances ci-dessus, celle qui correspond à votre situation.
Où la mettre, selon impots.gouv.fr :
- Le montant de vos frais réels va dans les cases 1AK à 1DK.
- Le détail va dans la rubrique «Informations» de la déclaration en ligne, ou dans «Détails», que l’on atteint en cochant «Traitements, salaires», puis «suivant» et le bouton «option frais réels».
- Sur papier, vous joignez une note à la déclaration.
Vous n’envoyez pas vos justificatifs avec la déclaration : "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". Et si votre employeur vous verse une allocation ou un remboursement pour vos déplacements, vous devez "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
L’année d’imposition est l’année civile (CGI art. 12). Les revenus 2025 ont été déclarés en 2026 : en ligne entre le 21 mai et le 4 juin selon le département, sur papier jusqu’au 19 mai.
Ce que l’administration peut demander
Quelle que soit la distance, vous devez pouvoir étayer votre déduction. impots.gouv.fr, Frais de transport : "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", et, au barème comme aux frais réels, "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Au barème, le BOFiP cite des documents que l’administration peut demander, entre autres, même lorsque le trajet fait moins de 40 km (§ 230) :
- la facture d’achat du véhicule ;
- le certificat d’immatriculation ;
- les factures d’entretien et de réparation ;
- une copie du contrat d’assurance.
Ce qu’il vous demande d’établir sur les déplacements eux-mêmes est global, et non trajet par trajet : "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). C’est un relevé des jours où vous êtes réellement allé travailler en voiture qui fait de « × 200 jours » un fait plutôt qu’une estimation. Tenir un relevé kilométrique compare le papier, le tableur et les apps précisément sur ce point.
Si votre employeur vous verse des indemnités kilométriques pour vos déplacements professionnels, les règles côté employeur sont différentes : voir ce que l’URSSAF demande à l’employeur de prouver.
Combien de temps conserver les justificatifs
Pour un salarié aux frais réels, impots.gouv.fr indique trois ans : "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Cela correspond au délai de reprise de l’article L169 du LPF : à la lettre, les revenus 2025 restent contrôlables jusqu’au 31 décembre 2028.
Ce que DriveHub vous simplifie
Avec l’accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan, domicile-travail compris — et s’il lui arrive d’en manquer un, il vous le signale. Ce qu’il ne peut pas classer selon vos règles attend sous À vérifier que vous le marquiez Professionnel ou Privé.
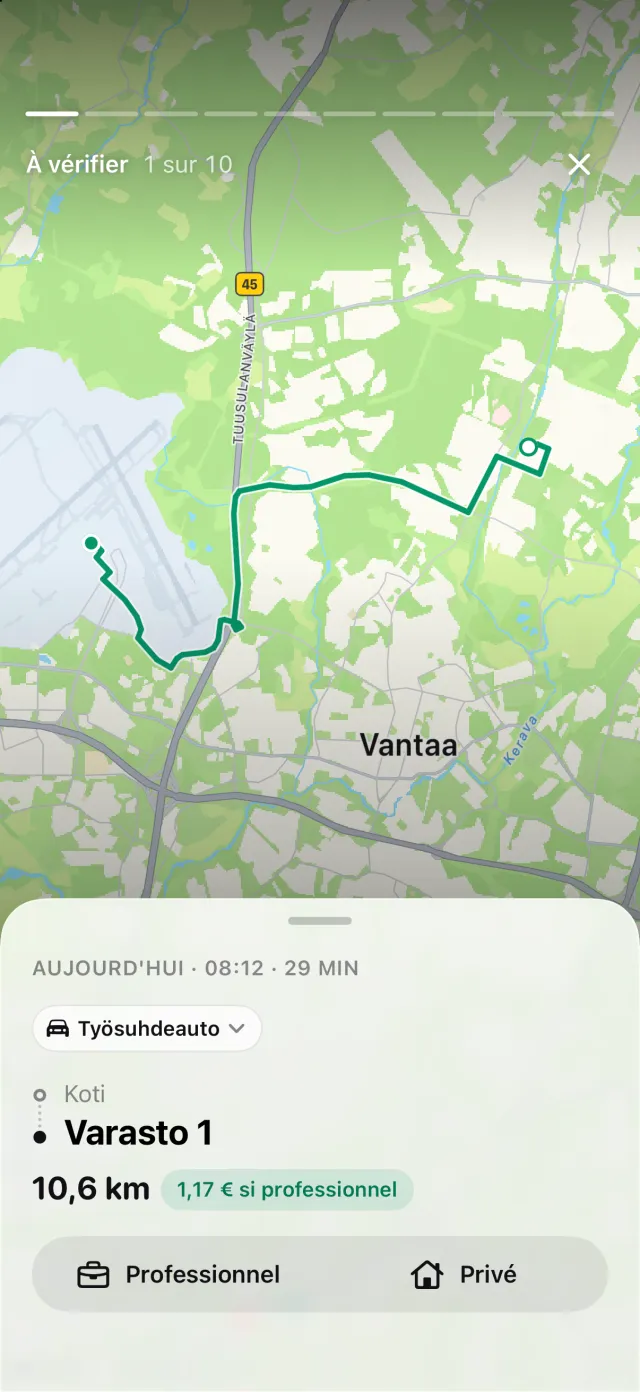
Marquez un lieu comme Domicile et un autre comme Travail : un trajet privé entre les deux est alors compté comme trajet domicile-travail, dans la limite de 40 km par trajet et d’un aller-retour par jour. DriveHub indique ensuite ce que ces limites ont laissé de côté, au lieu de l’écarter en silence. Le faire valoir relève de votre propre note explicative : que votre motif soit admis dépend de votre situation, et ce n’est pas à DriveHub d’en décider.
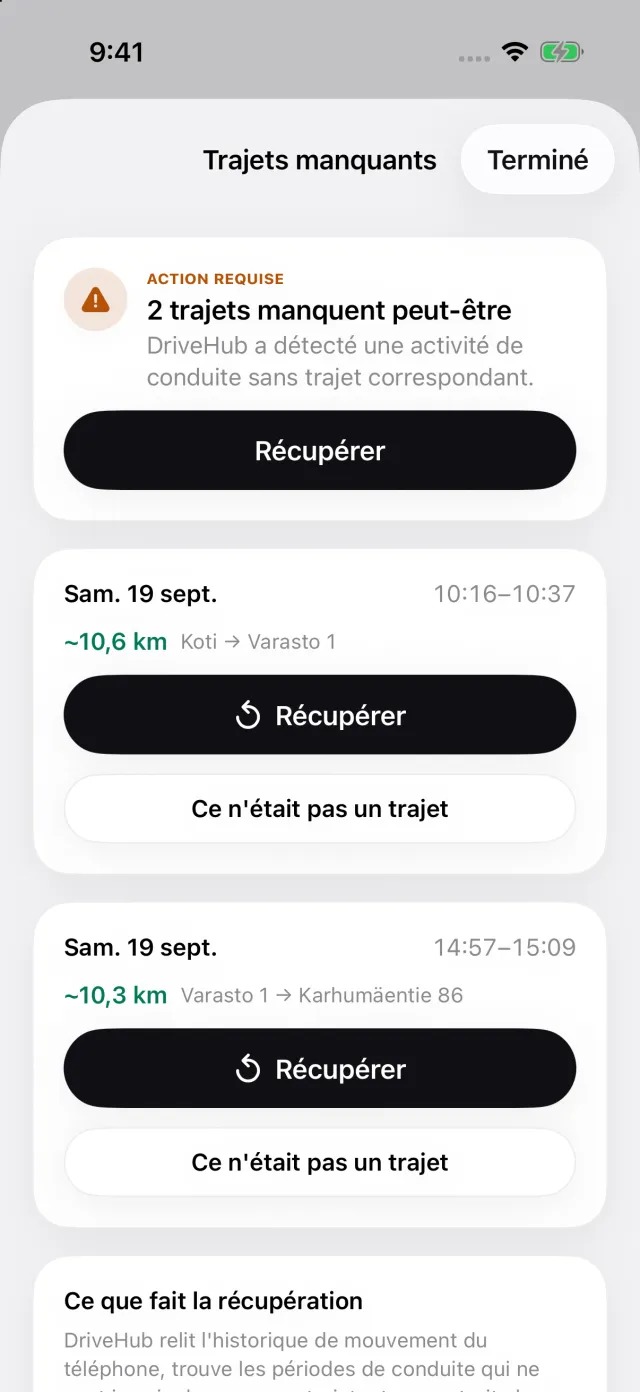
Si iOS a enregistré une conduite pour laquelle DriveHub n’a aucun trajet, une story Trajets manqués apparaît sous Pour vous, dans l’onglet Trajets. Elle ouvre la liste des trajets qu’il a pu manquer (Trajets manquants) : une journée de trajets domicile-travail est ainsi signalée plutôt que perdue sans bruit.
Cette page reprend ce que disent les textes eux-mêmes, en citant l’article pour que vous puissiez vérifier. Ce n’est pas un conseil fiscal, et elle ne connaît pas votre situation. Dès qu’il y a de l’argent en jeu, demandez à votre expert-comptable — et apportez vos relevés.
La règle complète, avec les textes dont elle découle : France : exigences du journal kilométrique.