 DriveHub
Länderratgeber · Frankreich · 8 Min.
Frais réels, domicile–travail über 40 km: was Sie absetzen können
Wer in Frankreich frais réels wählt, kann den Weg zwischen Wohnung und Arbeit (domicile–travail) absetzen. Die ersten 40 km jeder Strecke zählen ohne Weiteres. Was darüber hinausgeht, zählt nur mit einem Grund, den das Finanzamt anerkennt, dargelegt in einer note explicative.

Die kurze Antwort
Wer sich für frais réels entscheidet, also für den Abzug der tatsächlichen Kosten, kann in Frankreich die Fahrt von der Wohnung zur Arbeit (den trajet domicile–travail) als berufliche Ausgabe geltend machen. Ob sich das lohnt und wie viel davon zählt, entscheiden fünf Punkte:
- Frais réels ersetzen den automatischen Abzug von 10 %, lohnen sich also nur, wenn Ihre tatsächlichen Kosten höher sind. Für die Einkünfte 2025 beträgt dieser Abzug mindestens 509 € und höchstens 14 555 € (CGI art. 83, 3°).
- Bis 40 km je Richtung ohne Weiteres. Sie müssen nicht erklären, warum Sie dort wohnen, wo Sie wohnen. Die Kilometer und die Kosten müssen Sie trotzdem belegen.
- Über 40 km nur mit Grund. Der Grund muss eine circonstance particulière sein, typischerweise mit Ihrer Arbeit oder Ihrer Familie verbunden, nicht bloße persönliche Bequemlichkeit. Sie erläutern ihn in einer note explicative zu Ihrer Erklärung.
- Ohne Grund wird der Abzug gekürzt, auf die ersten 40 km: beim barème 80 km × Anzahl der Tage, an denen Sie zur Arbeit gefahren sind.
- Eine Hin- und Rückfahrt pro Tag. Eine zweite, etwa mittags nach Hause, braucht eine eigene Begründung.
Was das Gesetz sagt
Die Regel steht in CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
Dieser Satz enthält drei Dinge. Die Grenze liegt bei 40 km zwischen Wohnung und Arbeit, gilt also für jede Strecke, nicht für den Tag. Darunter werden die Kosten „sur justificatifs“ anerkannt, also gegen Nachweis. Darüber behalten Sie die ersten 40 km und können die volle Strecke nur geltend machen, wenn circonstances particulières sie rechtfertigen. Wie die Steuerverwaltung das liest, erläutert sie in ihren BOFiP-Anweisungen, BOI-RSA-BASE-30-50-30-20.
Unter 40 km: kein Grund nötig, aber trotzdem belegt
Unterhalb der Grenze stellt der BOFiP klar, dass die Entfernung selbst nicht hinterfragt wird: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Er ergänzt, dass ein paar Kilometer darüber allein nicht genügen, um die Kilometer jenseits der 40 abzulehnen: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
„Ohne Weiteres“ heißt nicht „ohne Nachweis“. Derselbe Absatz sagt, die Kosten "ne sont déductibles que s'ils sont justifiés", und § 220, die Nachweise "doivent être apportées quelle que soit la distance parcourue". Welche Nachweise das sind, steht weiter unten.
Welche Gründe erlauben mehr als 40 km?
Eine abschließende Liste gibt der BOFiP nicht: "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Er berücksichtigt unter anderem "les difficultés économiques du bassin d'emploi", eine Wohnung auf dem Land und eine Stelle "du côté étranger d'une zone frontalière".
Dann nennt er Beispiele in zwei Gruppen.
Gründe, die mit Ihrer Arbeit zusammenhängen (§§ 40–70):
- Schwierigkeiten, in der Nähe der Wohnung Arbeit zu finden (§ 50) — etwa ein entlassener Arbeitnehmer, der eine neue Stelle weit weg gefunden hat. Der BOFiP räumt drei Jahre ein, um sicher zu sein, dass eine neue Stelle stabil ist, bevor man näher heranzieht. Wörtlich: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Unsichere oder wechselnde Beschäftigung (§ 60) — ein befristeter Vertrag, ein stagiaire oder ein Arbeitsort, der jedes Jahr wechselt.
- Eine Versetzung, die Sie nicht gewählt haben (§ 70) — eine, die "indépendant de la volonté du salarié" ist.
Familiäre und soziale Gründe (§§ 80–140):
- Ihr Ehepartner, PACS-Partner oder concubin arbeitet in der Nähe der gemeinsamen Wohnung (§ 90). Arbeiten Sie beide mehr als 40 km entfernt, gilt: "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Gesundheit — Ihre eigene, die Ihrer Familie oder die älterer Eltern, die Ihre Hilfe brauchen, nachgewiesen "notamment par la production de certificats médicaux" (§ 100).
- Die Schulbildung Ihrer Kinder, zum Beispiel eine spezialisierte Einrichtung (§ 110).
- Wohnkosten in der Nähe der Arbeit, die "hors de proportion avec ses revenus" sind (§ 120). Günstigeres Bauland oder das Wohnen bei den Eltern genügt allein nicht.
- Ein kommunales Wahlamt am Wohnort (§ 130).
- Ein stabiles concubinage, belegt durch einen "faisceau d'éléments" (§ 140).
Die Verwaltung wird angewiesen, das "de façon pragmatique et bienveillante" anzuwenden (§ 150). Zwei weitere Umstände werden als nicht ausreichend genannt: eine gelegentliche Nebentätigkeit zu Hause (§ 60) und Telearbeit in Teilzeit von zu Hause (§ 170).
Und wenn Sie keinen anerkannten Grund haben?
Ohne einen Grund, den das Finanzamt anerkennt, wird Ihnen nicht der ganze Arbeitsweg gestrichen: "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Wie gekürzt wird, hängt davon ab, wie Sie Ihre Kosten berechnen.
Beim barème kilométrique sagt der BOFiP, man multipliziere "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Nehmen wir einen Benziner mit 5 CV, einen Arbeitsweg von 75 km je Richtung und 200 Arbeitstage, und nehmen wir an, das Auto fährt in diesem Jahr sonst nicht beruflich:
- Mit anerkanntem Grund: 150 km × 200 Tage = 30 000 km. Das liegt über 20 000 km, also gilt d × 0,427: 12 810 €.
- Ohne: 80 km × 200 Tage = 16 000 km. Das liegt zwischen 5 001 und 20 000 km, also gilt (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Die Stufe richtet sich nach der Jahresstrecke dieses Autos; deshalb landet der zweite Fall mit 16 000 km in einer anderen. So funktioniert der barème erklärt die Formel, die Zeilen der Steuer-PS und die +20 % für ein reines Elektroauto (100 %).
Bei den tatsächlichen Kosten wird anteilig gekürzt. Das Beispiel des BOFiP selbst: 4 500 € tatsächliche Kosten für einen Arbeitsweg von 75 km werden zu 4 500 × 40/75 = 2 400 €.
Eine Hin- und Rückfahrt pro Tag, und mittags nach Hause
Die Regel lautet "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Eine zweite Hin- und Rückfahrt ist abziehbar, wenn "circonstances particulières" sie nötig machen. Der BOFiP nennt "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail" sowie "des horaires de travail atypiques".
Fürs Mittagessen genügt eine fehlende Kantine allein nicht: Sie müssen außerdem zeigen, dass Sie in der Nähe der Arbeit nicht günstiger essen konnten, als die zweite Fahrt kostet. Eine bloße jährliche Kilometerzahl beweist die Fahrten nach Hause nicht (§ 230).
Die note explicative, und wo sie hingehört
Wer mehr als 40 km geltend macht, schreibt eine Erläuterung. BOFiP § 210: Der Steuerpflichtige "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr sagt dasselbe: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
In der note geht es darum, warum Sie dort wohnen, wo Sie wohnen, nicht um eine Liste von Fahrten. Hier nennen Sie den Umstand aus der Liste oben, der auf Ihren Fall zutrifft.
Wohin sie gehört, laut impots.gouv.fr:
- Der Betrag Ihrer frais réels kommt in die Felder 1AK bis 1DK.
- Die Einzelheiten kommen in der Online-Erklärung in den Abschnitt «Informations» oder unter «Détails», den Sie erreichen, indem Sie «Traitements, salaires» ankreuzen, dann «suivant» und die Schaltfläche «option frais réels» wählen.
- Auf Papier legen Sie der Erklärung eine Erläuterung bei.
Belege schicken Sie nicht mit: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". Und wenn Ihr Arbeitgeber Ihnen Fahrtkostenzuschüsse oder Erstattungen zahlt, müssen Sie "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Das Steuerjahr ist das Kalenderjahr (CGI art. 12). Die Einkünfte 2025 wurden 2026 erklärt: online zwischen dem 21. Mai und dem 4. Juni je nach Département, auf Papier bis zum 19. Mai.
Was die Finanzverwaltung verlangen kann
Gleich wie weit Sie fahren, Sie müssen den Abzug belegen können. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", und beim barème wie bei den tatsächlichen Kosten gleichermaßen: "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Beim barème nennt der BOFiP unter anderem Unterlagen, die das Finanzamt anfordern kann, auch wenn der Arbeitsweg unter 40 km liegt (§ 230):
- die Kaufrechnung des Autos;
- die Zulassungsbescheinigung (certificat d'immatriculation);
- Rechnungen für Wartung und Reparaturen;
- eine Kopie des Versicherungsvertrags.
Was Sie über das Fahren selbst zeigen sollen, ist summarisch statt Fahrt für Fahrt: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Erst eine Aufzeichnung der Tage, an denen Sie tatsächlich zur Arbeit gefahren sind, macht aus „× 200 Tage“ eine Tatsache statt einer Schätzung. Wege, ein Fahrtenbuch zu führen vergleicht Papier, Tabellen und Apps genau dafür.
Zahlt Ihr Arbeitgeber Ihnen indemnités kilométriques für Dienstfahrten, gelten auf seiner Seite andere Regeln; siehe was die URSSAF vom Arbeitgeber als Nachweis verlangt.
Wie lange aufbewahren
Für einen Arbeitnehmer mit frais réels nennt impots.gouv.fr drei Jahre: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Das entspricht der Reichweite einer Berichtigung nach LPF art. L169: wörtlich gelesen bleiben die Einkünfte 2025 bis zum 31. Dezember 2028 offen.
Wie DriveHub das einfacher macht
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — den Arbeitsweg eingeschlossen — und falls es doch einmal eine verpasst, sagt es Ihnen das. Was es nicht nach Ihren Regeln einordnen kann, wartet unter Zu prüfen, bis Sie es als Geschäftlich oder Privat markieren.
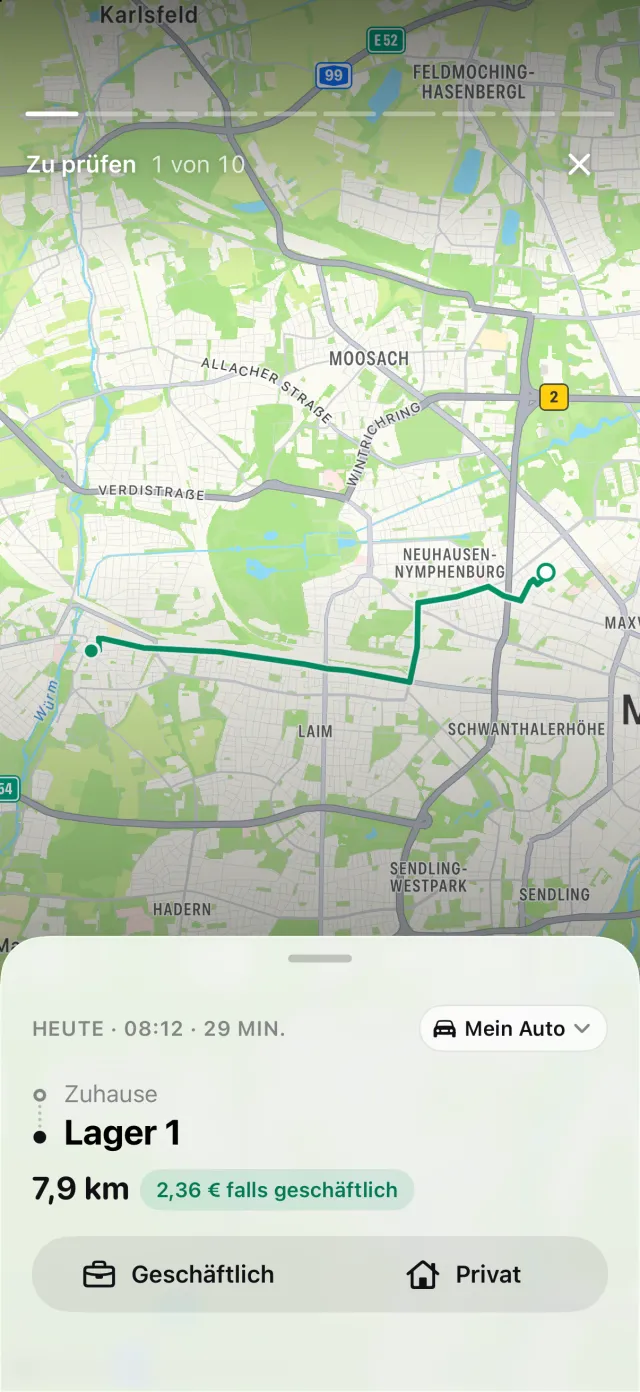
Markieren Sie einen Ort als Zuhause und einen anderen als Arbeit, und eine private Fahrt zwischen beiden zählt als Arbeitsweg: höchstens 40 km je Strecke, eine Hin- und Rückfahrt pro Tag. DriveHub zeigt dann an, was diese Grenzen außen vor gelassen haben, statt es stillschweigend wegzulassen. Diesen Teil geltend zu machen ist Sache Ihrer eigenen note explicative: Ob Ihr Grund anerkannt wird, ist eine Tatsache Ihres Lebens, und DriveHub entscheidet das nicht.
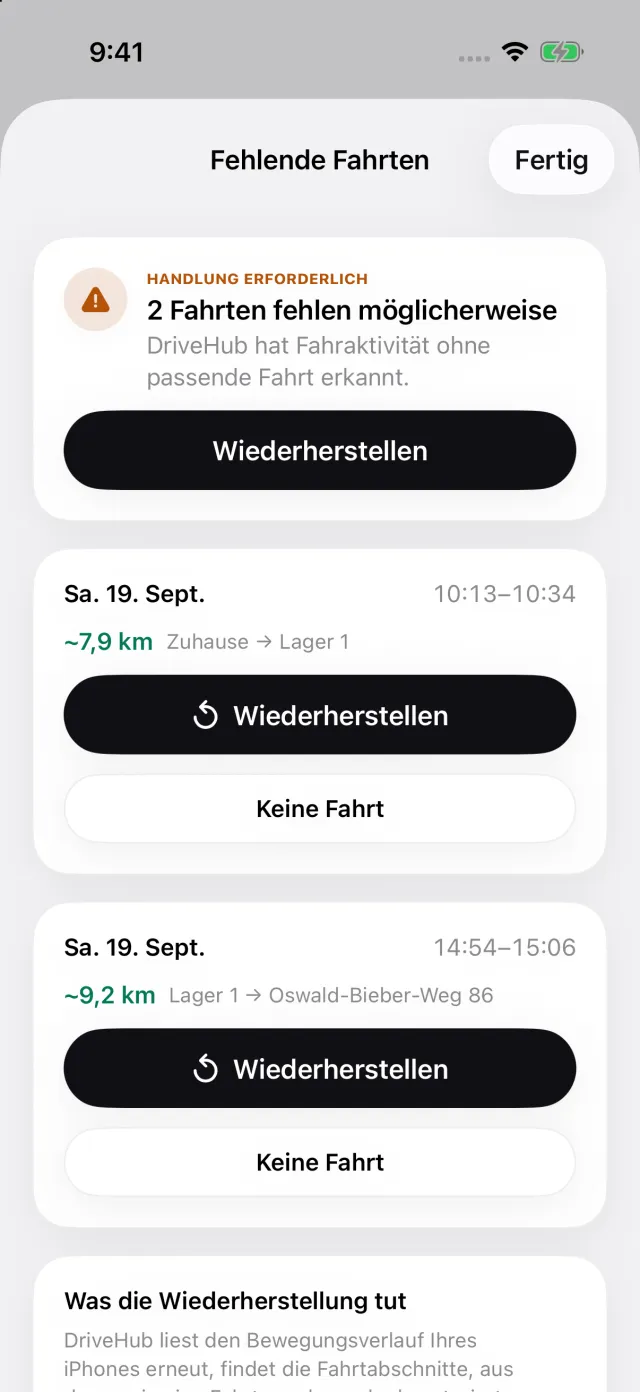
Hat iOS eine Fahrt registriert, zu der DriveHub keinen Eintrag hat, erscheint im Tab Fahrten unter Für dich die Story Verpasste Fahrten. Sie öffnet eine Liste von Fahrten, die womöglich verpasst wurden (Fehlende Fahrten), sodass ein Tag mit Arbeitswegen auffällt, statt still verloren zu gehen.
Diese Seite gibt wieder, was die Texte selbst sagen, und nennt den Artikel, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren expert-comptable oder Ihre Steuerberatung — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Frankreich: Anforderungen an das Fahrtenbuch.