 DriveHub
Guida per Paese · Francia · 8 min
Frais réels e domicile–travail oltre i 40 km: che cosa puoi dedurre
Con i frais réels la Francia ti lascia dedurre il tragitto domicile–travail. I primi 40 km di ogni tratta contano di diritto. Oltre i 40 km, i chilometri in più contano solo con un motivo che il fisco accetta, spiegato in una note explicative.

La risposta breve
Se scegli i frais réels, il tragitto da casa al lavoro (il trajet domicile–travail) in Francia è una spesa professionale. Se convenga, e quanta parte ne conti, dipende da cinque punti:
- I frais réels sostituiscono la deduzione automatica del 10 %, quindi convengono solo quando le spese reali sono più alte. Per i redditi 2025 quella deduzione è di almeno 509 € e al massimo 14 555 € (CGI art. 83, 3°).
- Fino a 40 km per tratta, di diritto. Non devi spiegare perché abiti dove abiti. Devi comunque giustificare i chilometri e le spese.
- Oltre i 40 km, solo con un motivo. Il motivo dev’essere una circonstance particulière, di solito legata al lavoro o alla famiglia, non una comodità personale. Lo spieghi in una note explicative nella dichiarazione.
- Senza un motivo, la deduzione viene ridotta ai primi 40 km: con il barème, 80 km × il numero di giorni in cui sei andato al lavoro in auto.
- Un’andata e ritorno al giorno. Una seconda, per esempio tornare a casa a pranzo, va giustificata a parte.
Che cosa dice la legge
La regola è nel CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
In quella frase ci sono tre cose. Il limite è di 40 km tra casa e lavoro, quindi vale per ogni tratta, non per la giornata. Sotto il limite le spese sono ammesse "sur justificatifs". Sopra, tieni i primi 40 km e puoi dedurre l’intera distanza solo se lo giustificano delle circonstances particulières. Come l’amministrazione fiscale legge questa regola lo spiega il BOFiP, BOI-RSA-BASE-30-50-30-20.
Sotto i 40 km: nessun motivo richiesto, ma servono i giustificativi
Sotto il limite il BOFiP è chiaro: la distanza in sé non viene messa in discussione. "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). E aggiunge che superare il limite di pochi chilometri non basta, da solo, a negare i chilometri oltre i 40: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
«Di diritto» non vuol dire «senza prove». Lo stesso paragrafo dice che le spese "ne sont déductibles que s'ils sont justifiés", e il § 220 che i giustificativi "doivent être apportées quelle que soit la distance parcourue". Quali siano quei giustificativi è spiegato più sotto.
Quali motivi permettono di dedurre più di 40 km?
Il BOFiP non dà un elenco chiuso. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Tiene conto, tra l’altro, de "les difficultés économiques du bassin d'emploi", di un’abitazione in zona rurale e di un lavoro "du côté étranger d'une zone frontalière".
Poi fa degli esempi, in due gruppi.
Motivi legati al lavoro (§§ 40–70):
- Difficoltà a trovare lavoro vicino a casa (§ 50) — per esempio un dipendente licenziato che ha trovato un nuovo impiego lontano. Il BOFiP concede tre anni per essere sicuri che il nuovo lavoro sia stabile prima di avvicinarsi. Con le sue parole: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Un impiego precario o mobile (§ 60) — un contratto a tempo determinato, uno stagiaire, o un luogo di lavoro che cambia ogni anno.
- Un trasferimento che non hai scelto (§ 70) — uno "indépendant de la volonté du salarié".
Motivi familiari e sociali (§§ 80–140):
- Il coniuge, il partner PACS o il concubin lavora vicino alla casa comune (§ 90). Se entrambi lavorate a più di 40 km, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- La salute — la tua, quella dei familiari, o genitori anziani che hanno bisogno del tuo aiuto, dimostrata "notamment par la production de certificats médicaux" (§ 100).
- La scuola dei figli, per esempio un centro specializzato (§ 110).
- Un costo della casa vicino al lavoro "hors de proportion avec ses revenus" (§ 120). Un terreno più economico, o vivere con i genitori, da solo non basta.
- Un mandato elettivo locale dove abiti (§ 130).
- Un concubinage stabile, dimostrato da un "faisceau d'éléments" (§ 140).
All’amministrazione si chiede di applicarli "de façon pragmatique et bienveillante" (§ 150). Due situazioni sono indicate come insufficienti: un’attività secondaria occasionale svolta a casa (§ 60) e il telelavoro parziale da casa (§ 170).
E se non hai un motivo accettato?
Se non hai un motivo che il fisco accetta, non ti viene negato tutto il tragitto. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Come si applica la riduzione dipende da come calcoli le spese.
Con il barème kilométrique, il BOFiP dice di moltiplicare "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Prendiamo un’auto a benzina da 5 CV, un tragitto di 75 km per tratta e 200 giorni lavorativi. Supponiamo che quell’anno l’auto non faccia altri chilometri professionali:
- Con un motivo accettato: 150 km × 200 giorni = 30 000 km. È oltre i 20 000 km, quindi la formula è d × 0,427: 12 810 €.
- Senza: 80 km × 200 giorni = 16 000 km. Cade tra 5001 e 20 000 km, quindi la formula è (d × 0,357) + 1395 €: 5712 € + 1395 € = 7107 €.
Lo scaglione si sceglie in base alla distanza dell’anno per quell’auto: per questo il secondo caso, a 16 000 km, finisce in uno diverso. Come funziona il barème spiega la formula, le righe per cavalli fiscali e il +20 % per un’auto 100 % elettrica.
Con le spese reali, la riduzione è proporzionale. L’esempio dello stesso BOFiP: 4500 € di spese reali per un tragitto di 75 km diventano 4500 × 40/75 = 2400 €.
Un’andata e ritorno al giorno, e il ritorno a casa per pranzo
La regola è "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Una seconda andata e ritorno è deducibile quando la rendono necessaria delle "circonstances particulières". Il BOFiP cita "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail", e "des horaires de travail atypiques".
Per il pranzo non basta che manchi una mensa: devi anche dimostrare che vicino al lavoro non potevi mangiare spendendo meno di quanto costa il secondo viaggio. Un semplice totale annuo di chilometri non prova i ritorni a casa (§ 230).
La note explicative, e dove va
Dedurre più di 40 km significa scrivere una nota. BOFiP § 210: il contribuente "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr dice lo stesso: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
La nota spiega perché abiti dove abiti, non elenca i viaggi. È lì che indichi quale delle circostanze elencate sopra corrisponde al tuo caso.
Dove va, secondo impots.gouv.fr:
- L’importo dei frais réels va nelle caselle da 1AK a 1DK.
- Il dettaglio va nella sezione «Informations» della dichiarazione online, oppure in «Détails», a cui si arriva spuntando «Traitements, salaires», poi «suivant» e il pulsante «option frais réels».
- Su carta, alleghi una nota alla dichiarazione.
Le ricevute non si mandano con la dichiarazione: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". E se il datore di lavoro ti versa un’indennità o un rimborso per gli spostamenti, devi "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
L’anno fiscale è l’anno solare (CGI art. 12). I redditi 2025 si sono dichiarati nel 2026: online tra il 21 maggio e il 4 giugno a seconda del département, su carta entro il 19 maggio.
Che cosa può chiedere il fisco
Qualunque sia la distanza, devi poter sostenere la deduzione. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", e, con il barème come con le spese reali, "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Con il barème, il BOFiP indica i documenti che l’ufficio può chiedere, tra gli altri, anche quando il tragitto è sotto i 40 km (§ 230):
- la fattura d’acquisto dell’auto;
- la carta di circolazione (certificat d'immatriculation);
- le fatture di manutenzione e riparazione;
- una copia del contratto di assicurazione.
Quello che ti chiede di dimostrare sulla guida in sé è complessivo, non viaggio per viaggio: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). È un registro dei giorni in cui sei davvero andato al lavoro in auto a fare di «× 200 giorni» un fatto e non una stima. Modi di tenere un registro chilometrico confronta carta, fogli di calcolo e app proprio per questo.
Se il datore di lavoro ti paga indemnités kilométriques per i viaggi di lavoro, dal lato del datore le regole sono diverse; vedi che cosa URSSAF chiede di dimostrare al datore di lavoro.
Per quanto tempo conservarli
Per un dipendente in frais réels, impots.gouv.fr indica tre anni: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Corrisponde al termine per la rettifica fissato dall’LPF art. L169: letto alla lettera, il reddito 2025 resta rettificabile fino al 31 dicembre 2028.
Come DriveHub lo rende più semplice
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice, tragitto casa-lavoro compreso. Quello che non riesce ad archiviare secondo le tue regole aspetta in Da controllare che tu lo segni come Lavoro o Personale.
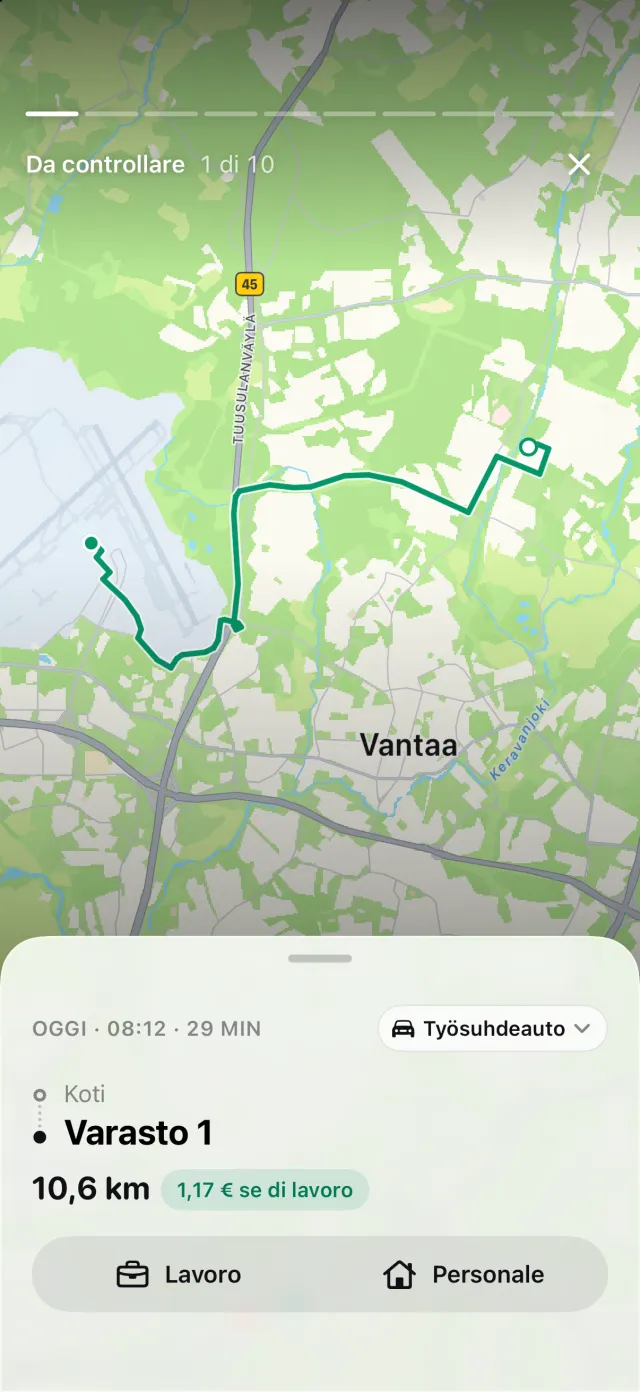
Segna un luogo come Casa e un altro come Lavoro, e un viaggio personale tra i due viene contato come tragitto casa-lavoro: fino a 40 km per tratta, un’andata e ritorno al giorno. DriveHub poi ti mostra quello che quei limiti hanno lasciato fuori, invece di scartarlo in silenzio. Dedurre quella parte richiede una note explicative che scrivi tu: se il tuo motivo viene accettato è un fatto della tua vita, e non lo decide DriveHub.
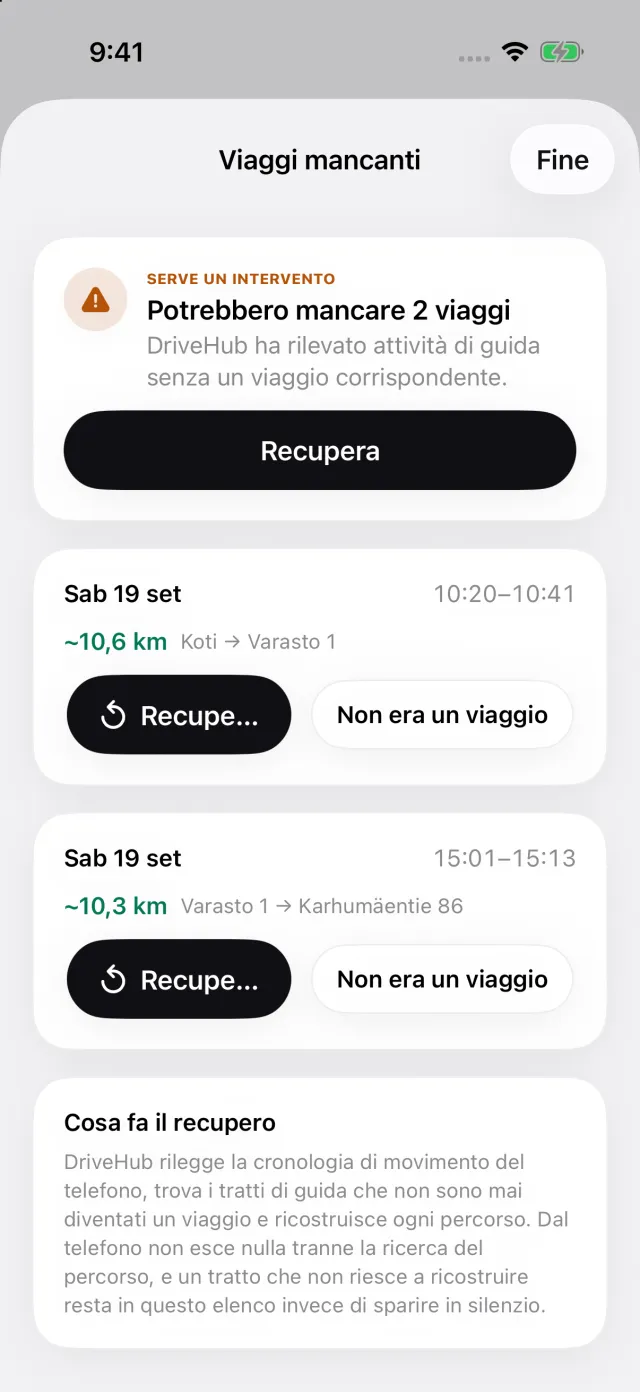
Se iOS ha registrato una guida per cui DriveHub non ha un viaggio, sotto Per te nella scheda Viaggi compare una storia Viaggi mancati. Apre un elenco dei viaggi che potrebbe aver perso (Viaggi mancanti), così una giornata di tragitto casa-lavoro viene segnalata invece di sparire in silenzio.
Questa pagina riporta ciò che dicono i testi stessi, e cita l’articolo perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo expert-comptable — e porta con te le registrazioni.
La regola completa, con le norme da cui deriva: Francia: requisiti del registro chilometri.