 DriveHub
Guía por país · Francia · 8 min
Frais réels, domicile–travail de más de 40 km: qué puedes deducir
Con los frais réels, Francia te deja deducir el trayecto domicile–travail. Los primeros 40 km de cada trayecto cuentan por derecho. Por encima de 40 km, los kilómetros de más solo cuentan con un motivo que la administración acepte, expuesto en una note explicative.

La respuesta corta
Si optas por los frais réels, el trayecto de casa al trabajo (el trajet domicile–travail) es en Francia un gasto profesional. Que te compense, y cuánto de él cuenta, se resume en cinco puntos:
- Los frais réels sustituyen a la deducción automática del 10 %, así que solo compensan cuando tus gastos reales son mayores. Para las rentas de 2025, esa deducción es como mínimo de 509 € y como máximo de 14 555 € (CGI art. 83, 3°).
- Hasta 40 km por trayecto, por derecho. No tienes que explicar por qué vives donde vives. Sí tienes que justificar los kilómetros y los gastos.
- Más allá de 40 km, solo con un motivo. Tiene que ser una circonstance particulière, normalmente ligada a tu empleo o a tu familia, no a la mera conveniencia personal. Lo explicas en una note explicative en tu declaración.
- Sin motivo, la deducción se recorta a los primeros 40 km: con el barème, 80 km × el número de días que fuiste en coche al trabajo.
- Un viaje de ida y vuelta al día. Un segundo, por ejemplo para ir a comer a casa, necesita su propia justificación.
Qué dice la ley
La regla está en el CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
Esa frase contiene tres cosas. El límite es de 40 km entre el domicilio y el trabajo, así que se aplica a cada trayecto, no al día. Por debajo, los gastos se admiten "sur justificatifs", es decir, con justificantes. Por encima, conservas los primeros 40 km y solo puedes deducir la distancia completa cuando lo justifiquen circonstances particulières. La administración tributaria explica cómo lo interpreta en su doctrina del BOFiP, BOI-RSA-BASE-30-50-30-20.
Por debajo de 40 km: sin motivo, pero con justificantes
Por debajo del límite, el BOFiP deja claro que la distancia en sí no se discute: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Y añade que pasarse unos pocos kilómetros no basta por sí solo para rechazar los kilómetros que exceden de 40: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
«Por derecho» no significa «sin pruebas». El mismo párrafo dice que los gastos "ne sont déductibles que s'ils sont justifiés", y el § 220, que los justificantes "doivent être apportées quelle que soit la distance parcourue". Cuáles son esos justificantes se explica más abajo.
¿Qué motivos permiten deducir más de 40 km?
El BOFiP no da una lista cerrada: "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Tiene en cuenta, entre otras cosas, "les difficultés économiques du bassin d'emploi", un domicilio en zona rural y un empleo "du côté étranger d'une zone frontalière".
Después da ejemplos en dos grupos.
Motivos ligados a tu empleo (§§ 40–70):
- Dificultad para encontrar trabajo cerca de casa (§ 50): por ejemplo, un asalariado despedido que encontró un nuevo empleo lejos. El BOFiP concede tres años para asegurarse de que el nuevo empleo es estable antes de mudarse más cerca. En sus palabras: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Empleo precario o móvil (§ 60): un contrato temporal, un stagiaire (becario) o un lugar de trabajo que cambia cada año.
- Un traslado que no elegiste (§ 70), uno "indépendant de la volonté du salarié".
Motivos familiares y sociales (§§ 80–140):
- Tu cónyuge, tu pareja de PACS o tu concubin trabaja cerca del domicilio común (§ 90). Si los dos trabajáis a más de 40 km, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- La salud: la tuya, la de tu familia o la de padres mayores que necesitan tu ayuda, acreditada "notamment par la production de certificats médicaux" (§ 100).
- La escolarización de tus hijos, por ejemplo en un centro especializado (§ 110).
- Un coste de la vivienda cerca del trabajo "hors de proportion avec ses revenus" (§ 120). Un terreno más barato, o vivir con tus padres, no basta por sí solo.
- Un cargo electo local donde vives (§ 130).
- Un concubinato estable, acreditado por un "faisceau d'éléments", un conjunto de indicios (§ 140).
Se pide a la administración que los aplique "de façon pragmatique et bienveillante" (§ 150). Hay dos que se citan expresamente como insuficientes: una actividad secundaria ocasional en casa (§ 60) y el teletrabajo parcial desde casa (§ 170).
¿Y si no tienes un motivo aceptado?
Si no tienes un motivo que la administración acepte, no se te rechaza todo el trayecto: "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Cómo se aplica el recorte depende de cómo calcules tus gastos.
Con el barème kilométrique, el BOFiP manda multiplicar "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Pongamos un coche de gasolina de 5 CV, un trayecto de 75 km en cada sentido y 200 días de trabajo, y supongamos que el coche no hace ningún otro desplazamiento profesional ese año:
- Con un motivo aceptado: 150 km × 200 días = 30 000 km. Eso supera los 20 000 km, así que la fórmula es d × 0,427: 12 810 €.
- Sin motivo: 80 km × 200 días = 16 000 km. Eso cae entre 5001 y 20 000 km, así que la fórmula es (d × 0,357) + 1395 €: 5712 € + 1395 € = 7107 €.
El tramo se elige por la distancia del año con ese coche, y por eso el segundo caso, con 16 000 km, cae en otro distinto. Cómo funciona el barème explica la fórmula, las filas de caballos fiscales y el +20 % de un coche 100 % eléctrico.
Con los gastos reales, el recorte es proporcional. El ejemplo del propio BOFiP: 4500 € de gastos reales por un trayecto de 75 km se quedan en 4500 × 40/75 = 2400 €.
Un viaje de ida y vuelta al día, y la comida en casa
La regla es "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Un segundo viaje de ida y vuelta puede deducirse cuando lo hacen necesario "circonstances particulières". El BOFiP menciona "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail", y "des horaires de travail atypiques".
Para la comida, que no haya comedor no basta por sí solo: además tienes que demostrar que no podías comer cerca del trabajo por menos de lo que cuesta el segundo viaje. Una simple cifra anual de kilómetros no prueba los viajes a casa (§ 230).
La note explicative, y dónde va
Deducir más de 40 km significa escribir una nota. BOFiP § 210: el declarante "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr dice lo mismo: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
La nota trata de por qué vives donde vives, no es una lista de trayectos. Es el lugar para nombrar la circunstancia de la lista anterior que encaja con tu caso.
Dónde va, según impots.gouv.fr:
- El importe de tus frais réels va en las casillas 1AK a 1DK.
- El detalle va en el apartado «Informations» de la declaración por internet, o en «Détails», al que se llega marcando «Traitements, salaires», luego «suivant» y el botón «option frais réels».
- En papel, adjuntas una nota a la declaración.
Los justificantes no se envían con la declaración: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". Y si tu empleador te paga alguna indemnización o reembolso por desplazamientos, debes "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
El periodo impositivo es el año natural (CGI art. 12). Las rentas de 2025 se declararon en 2026: por internet entre el 21 de mayo y el 4 de junio según el departamento, en papel hasta el 19 de mayo.
Qué puede pedir la administración
Sea cual sea la distancia, tienes que poder respaldar la deducción. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", y, tanto con el barème como con los gastos reales, "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Con el barème, el BOFiP enumera documentos que la administración puede pedir, entre otros, incluso cuando el trayecto no llega a 40 km (§ 230):
- la factura de compra del coche;
- el permiso de circulación (certificat d'immatriculation);
- las facturas de mantenimiento y reparación;
- una copia del contrato de seguro.
Lo que te pide demostrar sobre los desplazamientos en sí es global, no trayecto a trayecto: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Un registro de los días en que de verdad fuiste en coche al trabajo es lo que convierte «× 200 días» en un hecho y no en una estimación. Formas de llevar un registro de kilometraje compara papel, hojas de cálculo y apps precisamente para eso.
Si tu empleador te paga indemnités kilométriques por desplazamientos profesionales, las reglas del lado del empleador son otras; consulta lo que la URSSAF pide al empleador que acredite.
Cuánto tiempo guardarlo
Para un asalariado en frais réels, impots.gouv.fr da tres años: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Coincide con el alcance de una revisión según el LPF art. L169: leído al pie de la letra, las rentas de 2025 pueden revisarse hasta el 31 de diciembre de 2028.
Cómo te lo pone más fácil DriveHub
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, también el que haces al trabajo, y si alguna vez se le escapa uno, te avisa. Lo que no puede clasificar según tus reglas espera en Por revisar para que lo marques como Trabajo o Personal.
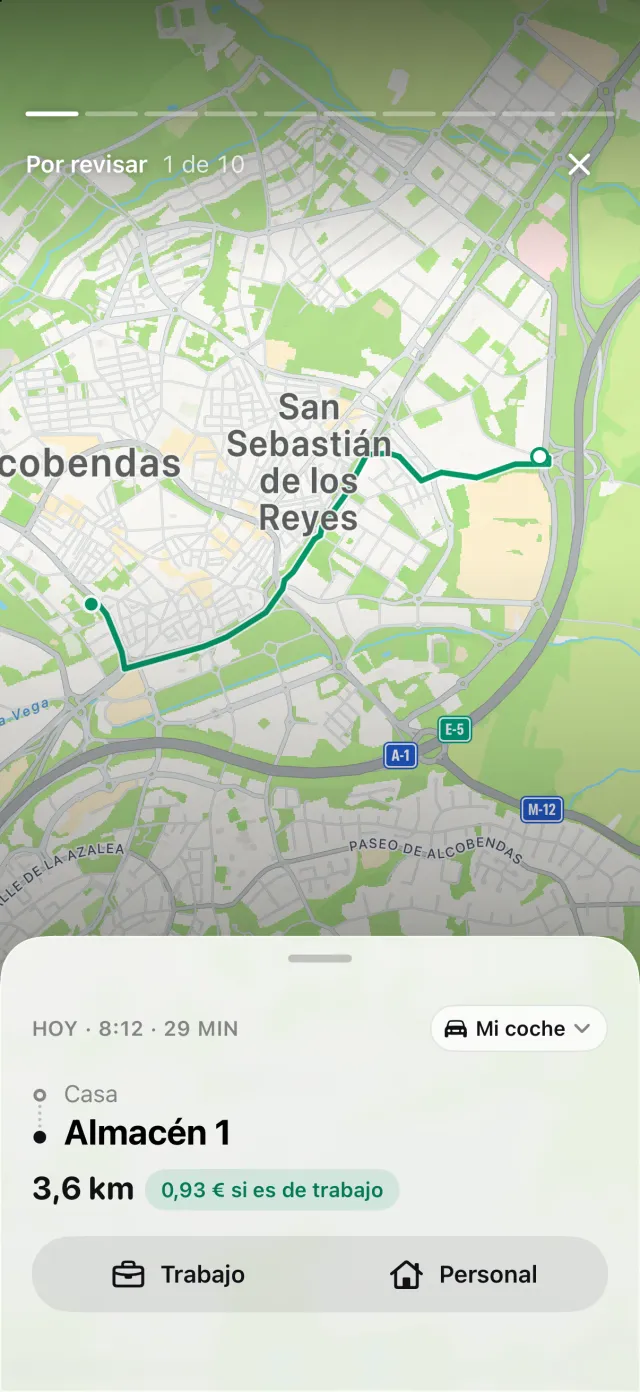
Marca un lugar como Casa y otro como Trabajo, y un trayecto personal entre ellos cuenta como trayecto al trabajo: hasta 40 km por trayecto, un viaje de ida y vuelta al día. DriveHub te muestra después lo que esos límites dejaron fuera, en lugar de descartarlo en silencio. Reclamar esa parte es cosa de tu propia note explicative: que tu motivo se acepte depende de tu vida, y DriveHub no lo decide.
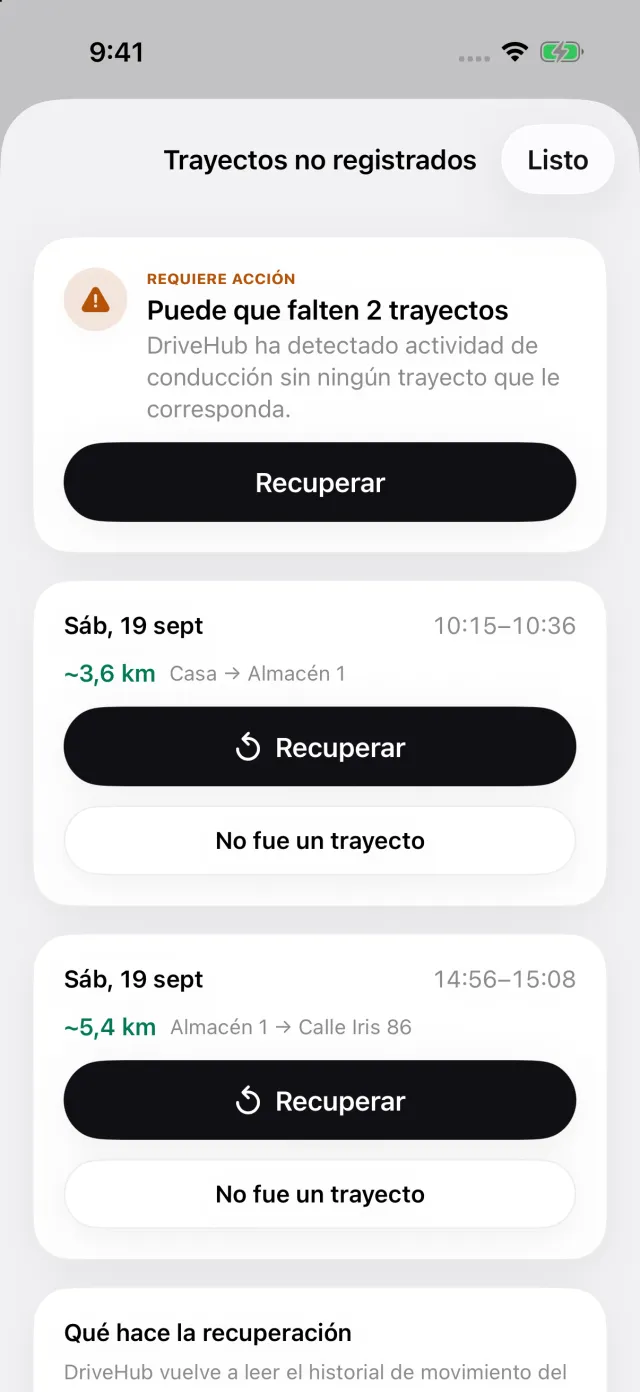
Si iOS registró conducción para la que DriveHub no tiene trayecto, aparece la historia Trayectos perdidos en Para ti, en la pestaña Trayectos. Abre una lista de los trayectos que quizá se le escaparon (Trayectos no registrados), así que un día de ida al trabajo queda señalado en lugar de perderse sin más.
Esta página recoge lo que dicen los propios textos y cita el artículo para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Francia: requisitos del registro de kilometraje.