 DriveHub
Landeguide · Frankrig · 8 min.
Frais réels, domicile–travail over 40 km: hvad du kan trække fra
Med frais réels lader Frankrig dig trække turen mellem hjem og arbejde fra. De første 40 km af hver strækning tæller uden videre. Ud over 40 km tæller de ekstra kilometer kun med en grund, skattevæsenet godtager, forklaret i en note explicative.

Det korte svar
Vælger du frais réels, er turen fra hjem til arbejde (trajet domicile–travail) en erhvervsmæssig udgift i Frankrig. Om det kan betale sig, og hvor meget af den der tæller, handler om fem punkter:
- Frais réels erstatter det automatiske fradrag på 10 %, så de kan kun betale sig, når dine faktiske udgifter er højere. For indkomst 2025 er det fradrag mindst 509 € og højst 14 555 € (CGI art. 83, 3°).
- Op til 40 km hver vej, uden videre. Du skal ikke forklare, hvorfor du bor, hvor du bor. Du skal stadig kunne dokumentere kilometerne og udgifterne.
- Ud over 40 km kun med en grund. Grunden skal være en circonstance particulière, typisk knyttet til dit job eller din familie, ikke personlig bekvemmelighed. Du forklarer den i en note explicative på selvangivelsen.
- Uden en grund skæres kravet ned til de første 40 km: efter barème 80 km × antallet af dage, du kørte på arbejde.
- Én tur frem og tilbage om dagen. En tur til, for eksempel hjem til frokost, kræver sin egen begrundelse.
Hvad loven siger
Reglen står i CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
Den sætning rummer tre ting. Grænsen er 40 km mellem hjem og arbejde, så den gælder hver strækning, ikke dagen. Under den godkendes udgifterne "sur justificatifs". Over den beholder du de første 40 km og kan kun kræve hele afstanden, hvor circonstances particulières begrunder det. Skatteforvaltningen forklarer, hvordan den læser dette, i sin BOFiP-vejledning, BOI-RSA-BASE-30-50-30-20.
Under 40 km: ingen grund nødvendig, men stadig dokumenteret
Under grænsen er BOFiP klar: selve afstanden bliver ikke draget i tvivl — "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Den tilføjer, at nogle få kilometer over ikke i sig selv er nok til at afvise kilometerne ud over 40: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
"Uden videre" betyder ikke "uden bevis". Samme afsnit siger, at udgifterne "ne sont déductibles que s'ils sont justifiés", og § 220 siger, at dokumentationen "doivent être apportées quelle que soit la distance parcourue". Hvad den dokumentation er, står nedenfor.
Hvilke grunde giver ret til mere end 40 km?
BOFiP giver ikke en udtømmende liste. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Den lægger blandt andet vægt på "les difficultés économiques du bassin d'emploi", en bolig i et landdistrikt og et job "du côté étranger d'une zone frontalière".
Derefter giver den eksempler i to grupper.
Grunde knyttet til dit job (§§ 40–70):
- Svært ved at finde arbejde nær hjemmet (§ 50) — for eksempel en lønmodtager, der blev afskediget og fandt nyt job langt væk. BOFiP giver tre år til at sikre sig, at et nyt job er stabilt, før man flytter tættere på. Med dens ord: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Usikker eller skiftende beskæftigelse (§ 60) — en tidsbegrænset kontrakt, en stagiaire eller et arbejdssted, der skifter hvert år.
- En forflyttelse, du ikke selv valgte (§ 70) — en, der er "indépendant de la volonté du salarié".
Familiemæssige og sociale grunde (§§ 80–140):
- Din ægtefælle, PACS-partner eller samlever arbejder nær det fælles hjem (§ 90). Hvor I begge arbejder mere end 40 km væk, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Helbred — dit eget, familiens eller aldrende forældre, der har brug for din hjælp, vist "notamment par la production de certificats médicaux" (§ 100).
- Dine børns skolegang, for eksempel på et specialiseret center (§ 110).
- Boligudgifter nær arbejdet, der er "hors de proportion avec ses revenus" (§ 120). Billigere grunde eller at bo hos sine forældre er ikke nok i sig selv.
- Et lokalt folkevalgt hverv, hvor du bor (§ 130).
- Et stabilt samlivsforhold, vist ved et "faisceau d'éléments" (§ 140).
Forvaltningen bliver bedt om at anvende dem "de façon pragmatique et bienveillante" (§ 150). To forhold nævnes som utilstrækkelige: en lejlighedsvis bibeskæftigelse hjemme (§ 60) og delvis hjemmearbejde (§ 170).
Hvad hvis du ikke har en godkendt grund?
Har du ingen grund, skattevæsenet godtager, bliver hele pendlingen ikke afvist. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Hvordan nedskæringen foretages, afhænger af, hvordan du opgør dine udgifter.
Efter barème kilométrique siger BOFiP, at man skal gange "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Tag en benzinbil på 5 CV, en pendlerstrækning på 75 km hver vej og 200 arbejdsdage. Antag, at bilen ikke kører anden erhvervsmæssig kørsel det år:
- Med en godkendt grund: 150 km × 200 dage = 30 000 km. Det er over 20 000 km, så formlen er d × 0,427: 12 810 €.
- Uden: 80 km × 200 dage = 16 000 km. Det ligger mellem 5 001 og 20 000 km, så formlen er (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Trinnet vælges efter bilens samlede afstand for året, og derfor lander det andet tilfælde, på 16 000 km, i et andet trin. Sådan virker barème gennemgår formlen, rækkerne efter hestekræfter og de +20 % for en 100 % elbil.
Efter faktiske udgifter sker nedskæringen forholdsmæssigt. BOFiP's eget eksempel: 4 500 € i faktiske udgifter for en pendlerstrækning på 75 km bliver til 4 500 × 40/75 = 2 400 €.
Én tur frem og tilbage om dagen, og hjem til frokost
Reglen er "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). En ekstra tur frem og tilbage kan fradrages, hvor "circonstances particulières" gør den nødvendig. BOFiP nævner "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail" og "des horaires de travail atypiques".
Til frokost er en manglende kantine ikke nok i sig selv: du skal også vise, at du ikke kunne spise nær arbejdet for mindre, end den ekstra tur koster. Et samlet årligt kilometertal beviser ikke turene hjem (§ 230).
Note explicative, og hvor den skal hen
Kræver du mere end 40 km, skal du skrive en note. BOFiP § 210: skatteyderen "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr siger det samme: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
Noten handler om hvorfor du bor, hvor du bor, ikke om en liste over ture. Det er stedet at nævne den omstændighed fra listen ovenfor, der passer på dig.
Hvor den skal hen, ifølge impots.gouv.fr:
- Beløbet for dine frais réels skrives i felterne 1AK til 1DK.
- Detaljerne skrives i afsnittet «Informations» i den digitale selvangivelse, eller i «Détails», som du når ved at krydse af i «Traitements, salaires», derefter «suivant» og knappen «option frais réels».
- På papir vedlægger du en note til selvangivelsen.
Du sender ikke dine bilag med selvangivelsen: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". Og betaler din arbejdsgiver dig en godtgørelse eller refusion for kørsel, skal du "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Skatteåret er kalenderåret (CGI art. 12). Indkomst 2025 blev selvangivet i 2026: online mellem 21. maj og 4. juni afhængigt af département, på papir senest 19. maj.
Hvad skattekontoret kan bede om
Uanset afstanden skal du kunne underbygge kravet. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", og, både efter barème og efter faktiske udgifter, "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Efter barème nævner BOFiP dokumenter, kontoret blandt andet kan bede om, også når pendlerstrækningen er under 40 km (§ 230):
- købsfakturaen for bilen;
- registreringsattesten (certificat d'immatriculation);
- fakturaer for service og reparationer;
- en kopi af forsikringsaftalen.
Det, den beder dig vise om selve kørslen, er samlede tal og ikke tur for tur: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). En optegnelse over de dage, du faktisk kørte på arbejde, er det, der gør "× 200 dage" til en kendsgerning i stedet for et skøn. Måder at føre en kørebog på sammenligner papir, regneark og apps til netop det.
Betaler din arbejdsgiver dig indemnités kilométriques for erhvervsture, er reglerne på arbejdsgiverens side anderledes; se hvad URSSAF beder en arbejdsgiver bevise.
Hvor længe skal det gemmes
For en lønmodtager med frais réels angiver impots.gouv.fr tre år: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Det svarer til, hvor langt en genoptagelse rækker efter LPF art. L169: læst bogstaveligt står indkomst 2025 åben til 31. december 2028.
Hvordan DriveHub gør det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden, også pendlingen — og hvis den nogensinde overser en, fortæller den dig det. Alt, den ikke kan arkivere efter dine regler, venter under Skal tjekkes, til du markerer det som Erhverv eller Privat.
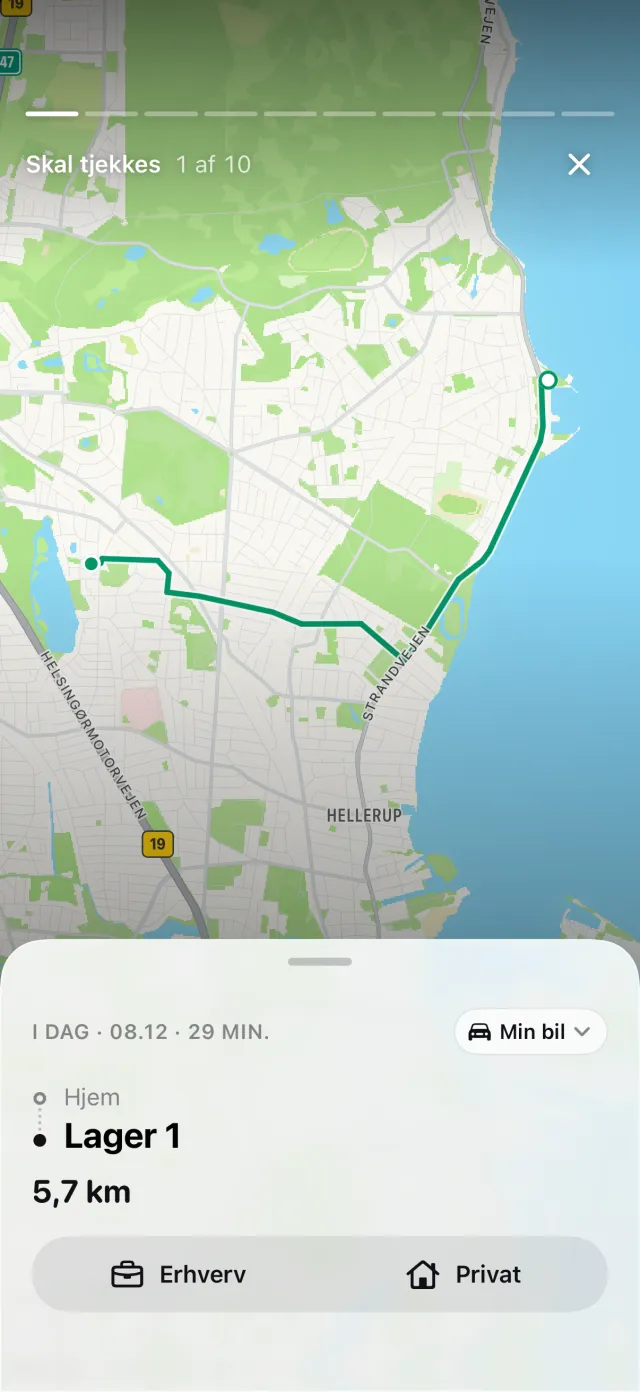
Markér ét sted som Hjem og et andet som Arbejde, så tælles en privat tur mellem dem som pendling: op til 40 km pr. strækning, én tur frem og tilbage om dagen. DriveHub viser derefter, hvad de grænser udelod, i stedet for at droppe det i stilhed. At kræve den del er din egen note explicative at skrive: om din grund bliver godtaget, er et spørgsmål om dit liv, og det afgør DriveHub ikke.
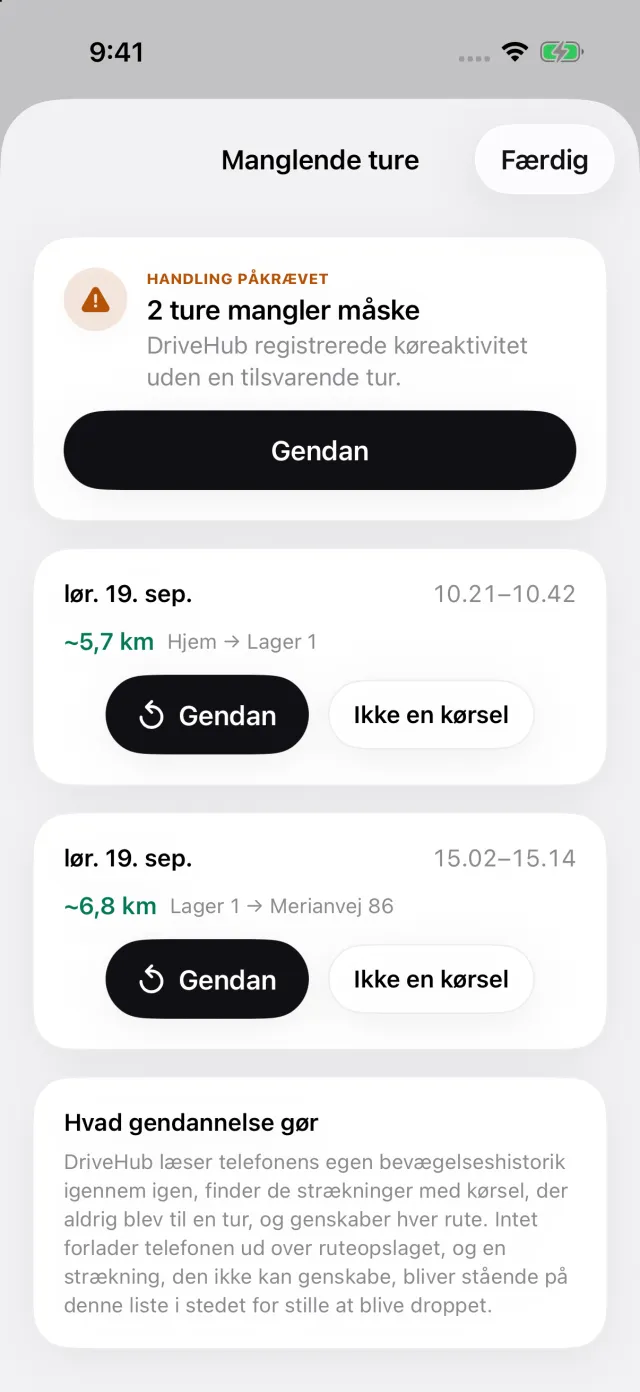
Har iOS registreret kørsel, som DriveHub ikke har en tur for, vises historien Mistede ture under Til dig på fanen Ture. Den åbner en liste over kørsler, den måske har overset (Manglende ture), så en dags pendling bliver markeret i stedet for stille at gå tabt.
Denne side gengiver, hvad teksterne selv siger, og angiver artiklen, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din expert-comptable, og tag optegnelserne med.
Den fulde regel med de retsakter, den bygger på: Frankrig: krav til kørebogen.