 DriveHub
Гид по стране · Франция · 8 мин
Frais réels, domicile–travail свыше 40 км: что можно вычесть
При frais réels Франция позволяет вычесть дорогу domicile–travail — из дома на работу. Первые 40 км каждого пути учитываются по праву. Километры сверх 40 учитываются, только если есть причина, которую принимает налоговая, изложенная в note explicative.

Коротко
Если вы выбираете frais réels — вычет фактических расходов, — дорога из дома на работу (trajet domicile–travail) во Франции считается профессиональным расходом. Выгодно ли это и какая часть учитывается, решают пять пунктов:
- Frais réels заменяют автоматический вычет 10 %, поэтому выгодны, только когда ваши фактические расходы выше. Для доходов 2025 года этот вычет — не меньше 509 € и не больше 14 555 € (CGI art. 83, 3°).
- До 40 км в каждую сторону — по праву. Объяснять, почему вы живёте именно там, не нужно. Подтверждать километры и расходы — по-прежнему нужно.
- Сверх 40 км — только при наличии причины. Это должно быть circonstance particulière — особое обстоятельство, обычно связанное с работой или семьёй, а не личное удобство. Вы объясняете его в note explicative к декларации.
- Без причины вычет урезается до первых 40 км: по barème — 80 км × число дней, когда вы ездили на работу.
- Одна поездка туда и обратно в день. Вторая — например, домой на обед — требует отдельного обоснования.
Что говорит закон
Правило записано в CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
В этом предложении три вещи. Предел — 40 км между домом и работой, то есть он относится к каждому пути в одну сторону, а не ко всему дню. Ниже предела расходы принимаются «sur justificatifs» — при наличии подтверждений. Выше него за вами остаются первые 40 км, а всё расстояние можно заявить, только если его оправдывают circonstances particulières. Как налоговая администрация это читает, она объясняет в своих разъяснениях BOFiP, BOI-RSA-BASE-30-50-30-20.
До 40 км: причина не нужна, подтверждения — нужны
Ниже предела BOFiP прямо говорит, что само расстояние под сомнение не ставится: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). И добавляет, что превышение на несколько километров само по себе не повод отказать в километрах сверх 40: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
«По праву» не значит «без доказательств». Тот же параграф говорит, что расходы "ne sont déductibles que s'ils sont justifiés", а § 220 — что подтверждения "doivent être apportées quelle que soit la distance parcourue". Какие это подтверждения, описано ниже.
Какие причины позволяют заявить больше 40 км?
Закрытого списка BOFiP не даёт: "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Среди прочего учитываются "les difficultés économiques du bassin d'emploi", жильё в сельской местности и работа "du côté étranger d'une zone frontalière".
Дальше идут примеры, в двух группах.
Причины, связанные с работой (§§ 40–70):
- Трудно найти работу рядом с домом (§ 50) — например, работник, которого уволили и который нашёл новую работу далеко. BOFiP даёт три года, чтобы убедиться в стабильности новой работы, прежде чем переезжать ближе. Его словами: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Непостоянная или подвижная занятость (§ 60) — срочный договор, stagiaire (стажёр) или место работы, которое меняется каждый год.
- Перевод, который вы не выбирали (§ 70) — "indépendant de la volonté du salarié".
Семейные и социальные причины (§§ 80–140):
- Ваш супруг, партнёр по PACS или concubin работает рядом с общим домом (§ 90). Если вы оба работаете дальше 40 км, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Здоровье — ваше, вашей семьи или пожилых родителей, которым нужна ваша помощь, подтверждённое "notamment par la production de certificats médicaux" (§ 100).
- Учёба детей, например в специализированном центре (§ 110).
- Жильё рядом с работой стоит "hors de proportion avec ses revenus" — несоразмерно доходам (§ 120). Более дешёвой земли или жизни у родителей самих по себе недостаточно.
- Местный выборный мандат там, где вы живёте (§ 130).
- Устойчивое сожительство (concubinage), подтверждённое "faisceau d'éléments" — совокупностью признаков (§ 140).
Администрации предписано применять это "de façon pragmatique et bienveillante" (§ 150). Ещё два обстоятельства прямо названы недостаточными: эпизодическая побочная деятельность дома (§ 60) и частичная удалённая работа из дома (§ 170).
А если принятой причины нет?
Если причины, которую принимает налоговая, у вас нет, в вычете дороги на работу вам не отказывают целиком: "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Как применяется урезание, зависит от того, как вы считаете расходы.
По barème kilométrique BOFiP велит умножить "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Возьмём бензиновый автомобиль 5 CV, дорогу 75 км в одну сторону и 200 рабочих дней. Допустим, других служебных поездок на этой машине за год не было:
- С принятой причиной: 150 км × 200 дней = 30 000 км. Это больше 20 000 км, поэтому формула — d × 0,427: 12 810 €.
- Без неё: 80 км × 200 дней = 16 000 км. Это между 5 001 и 20 000 км, поэтому формула — (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Диапазон выбирается по годовому пробегу этого автомобиля — поэтому второй случай, с 16 000 км, попадает в другой. Как устроен barème — о формуле, строках мощности и надбавке +20 % для 100 % электромобиля.
По фактическим расходам урезание пропорциональное. Собственный пример BOFiP: 4 500 € фактических расходов при дороге 75 км превращаются в 4 500 × 40/75 = 2 400 €.
Одна поездка туда и обратно в день и обед дома
Правило: "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Вторую поездку туда и обратно можно вычесть, если её делают необходимой "circonstances particulières". BOFiP называет "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail", а также "des horaires de travail atypiques".
Для обеда отсутствия столовой самого по себе мало: нужно ещё показать, что поесть рядом с работой нельзя дешевле, чем стоит вторая поездка. Голая цифра годового пробега поездок домой не доказывает (§ 230).
Note explicative и куда её подавать
Заявить больше 40 км — значит написать пояснительную записку. BOFiP § 210: декларант "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr говорит то же: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
Записка — о том, почему вы живёте там, где живёте, а не список поездок. Именно в ней нужно назвать обстоятельство из списка выше, которое подходит к вашему случаю.
Куда что вносится, по impots.gouv.fr:
- Сумма frais réels — в клетки с 1AK по 1DK.
- Подробности — в раздел «Informations» онлайн-декларации или в «Détails»: туда попадают, отметив «Traitements, salaires», затем «suivant» и кнопку «option frais réels».
- На бумаге записку прикладывают к декларации.
Чеки вместе с декларацией не отправляют: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". А если работодатель платит вам какие-либо пособия или компенсации на дорогу, нужно "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Налоговый год — календарный (CGI art. 12). Доходы за 2025 год декларировались в 2026-м: онлайн с 21 мая по 4 июня в зависимости от департамента, на бумаге — до 19 мая.
Что может запросить налоговая
При любом расстоянии вычет нужно уметь подтвердить. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", и одинаково для barème и для фактических расходов: "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Для barème BOFiP называет документы, которые налоговая может запросить, в том числе даже когда дорога на работу короче 40 км (§ 230):
- счёт на покупку автомобиля;
- свидетельство о регистрации (certificat d'immatriculation);
- счета за обслуживание и ремонт;
- копию договора страхования.
О самих поездках от вас ждут сводных данных, а не каждой поездки по отдельности: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Учёт дней, когда вы действительно ездили на работу, и превращает «× 200 дней» из оценки в факт. Способы вести журнал поездок сравнивает бумагу, таблицы и приложения именно для этого.
Если работодатель платит вам indemnités kilométriques за служебные поездки, для работодателя действуют другие правила; см. что URSSAF требует доказать работодателю.
Сколько хранить
Наёмному работнику на frais réels impots.gouv.fr называет три года: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Это совпадает со сроком пересмотра по LPF art. L169: если читать буквально, доходы за 2025 год остаются открытыми до 31 декабря 2028 года.
Чем DriveHub здесь помогает
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне, включая дорогу на работу, — а если всё же какую-то пропустит, сообщит вам об этом. Всё, что он не может распределить по вашим правилам, ждёт в разделе «Проверить», пока вы не отметите поездку как «Рабочая» или «Личная».
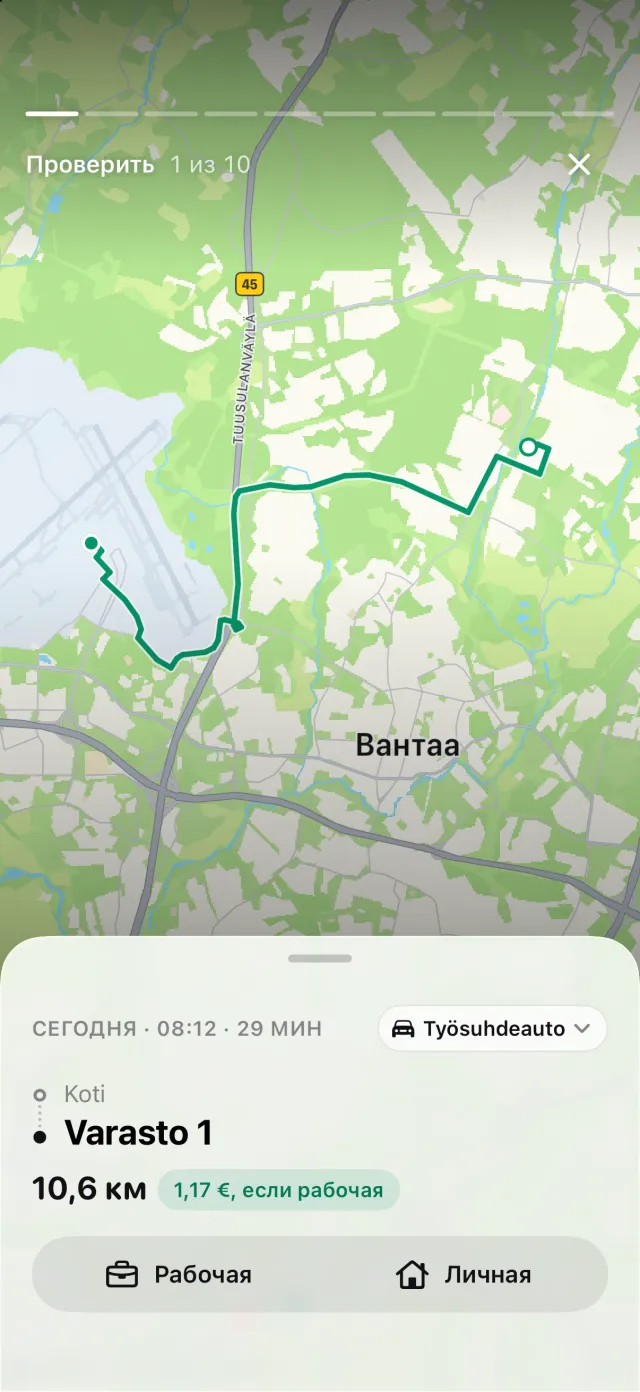
Отметьте одно место как «Дом», а другое как «Работа», и личная поездка между ними будет считаться дорогой на работу: не больше 40 км на путь в одну сторону, одна поездка туда и обратно в день. DriveHub показывает, что эти пределы оставили за бортом, а не отбрасывает это молча. Заявить эту часть — дело вашей собственной note explicative: примут ли вашу причину, зависит от обстоятельств вашей жизни, и решает это не DriveHub.
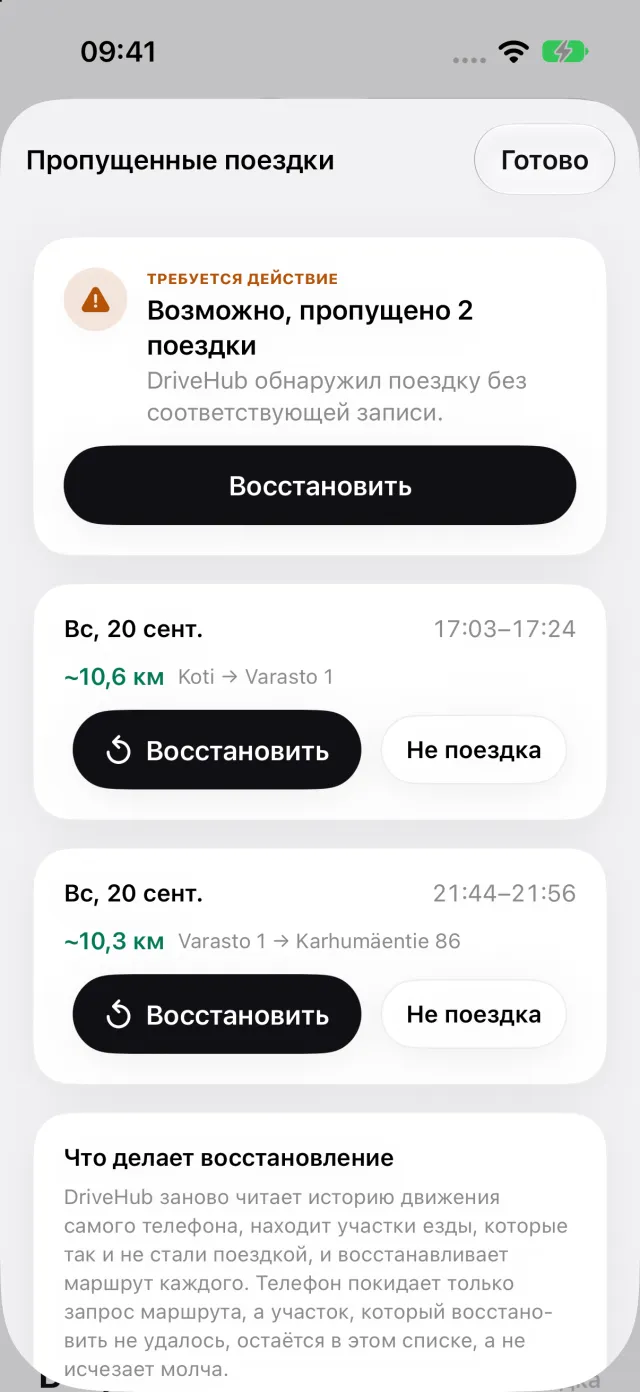
Если iOS зафиксировала езду, для которой у DriveHub нет поездки, в разделе «Для вас» на вкладке «Поездки» появляется история «Пропущенные поездки». Она открывает список поездок, которые он мог пропустить («Пропущенные поездки»), так что день поездок на работу будет отмечен, а не тихо потерян.
Эта страница излагает то, что говорят сами тексты, и называет статью, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой записи.
Полное правило со ссылками на нормативные акты: Франция: требования к журналу пробега.