 DriveHub
Landengids · Frankrijk · 8 min
Frais réels, domicile–travail boven 40 km: wat je mag aftrekken
Kies je voor frais réels, dan laat Frankrijk je het woon-werkverkeer aftrekken. De eerste 40 km van elk traject tellen van rechtswege. Boven 40 km tellen de extra kilometers alleen mee met een reden die de fiscus aanvaardt, uitgelegd in een note explicative.

Het korte antwoord
Kies je voor frais réels, dan is de rit van huis naar je werk (het trajet domicile–travail) in Frankrijk een beroepskost. Of dat loont, en hoeveel ervan meetelt, komt neer op vijf punten:
- Frais réels vervangen de automatische aftrek van 10 %, dus ze lonen alleen als je werkelijke kosten hoger liggen. Voor het inkomen over 2025 bedraagt die aftrek minstens € 509 en hoogstens € 14 555 (CGI art. 83, 3°).
- Tot 40 km per richting, van rechtswege. Je hoeft niet uit te leggen waarom je woont waar je woont. De kilometers en de kosten moet je wel onderbouwen.
- Boven 40 km alleen met een reden. Die reden moet een circonstance particulière zijn, meestal verbonden met je werk of je gezin, geen persoonlijk gemak. Je licht hem toe in een note explicative bij je aangifte.
- Zonder reden wordt de aftrek beperkt tot de eerste 40 km: met de barème 80 km × het aantal dagen dat je naar je werk reed.
- Eén heen-en-terugrit per dag. Voor een tweede, bijvoorbeeld om thuis te lunchen, is een eigen rechtvaardiging nodig.
Wat de wet zegt
De regel staat in CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
In die zin zitten drie dingen. De grens is 40 km tussen woning en werk, dus hij geldt per traject, niet per dag. Daaronder worden de kosten aanvaard "sur justificatifs", op basis van bewijsstukken. Daarboven houd je de eerste 40 km en kun je de volledige afstand alleen opvoeren als circonstances particulières dat rechtvaardigen. Hoe de belastingdienst dit leest, legt hij uit in zijn BOFiP-richtlijn, BOI-RSA-BASE-30-50-30-20.
Onder 40 km: geen reden nodig, wel bewijs
Onder de grens is de BOFiP duidelijk dat de afstand zelf niet ter discussie staat: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Hij voegt eraan toe dat een paar kilometer te veel op zich geen reden is om de kilometers boven 40 te weigeren: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
"Van rechtswege" betekent niet "zonder bewijs". Dezelfde paragraaf zegt dat de kosten "ne sont déductibles que s'ils sont justifiés", en § 220 zegt dat de bewijsstukken "doivent être apportées quelle que soit la distance parcourue". Welke bewijsstukken dat zijn, staat hieronder.
Met welke redenen mag je meer dan 40 km opvoeren?
De BOFiP geeft geen gesloten lijst. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Hij weegt onder meer "les difficultés économiques du bassin d'emploi", een woning op het platteland, en een baan "du côté étranger d'une zone frontalière".
Daarna volgen voorbeelden in twee groepen.
Redenen die met je werk te maken hebben (§§ 40–70):
- Moeite om werk dicht bij huis te vinden (§ 50) — bijvoorbeeld een ontslagen werknemer die ver weg een nieuwe baan vond. De BOFiP gunt drie jaar om zeker te zijn dat een nieuwe baan stabiel is voordat je dichterbij gaat wonen. In zijn eigen woorden: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Onzeker of wisselend werk (§ 60) — een tijdelijk contract, een stagiaire, of een werkplek die elk jaar verandert.
- Een overplaatsing die je niet zelf koos (§ 70) — een die "indépendant de la volonté du salarié" is.
Redenen die met gezin en omstandigheden te maken hebben (§§ 80–140):
- Je echtgenoot, PACS-partner of concubin werkt dicht bij de gezamenlijke woning (§ 90). Werken jullie allebei meer dan 40 km van huis, dan "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Gezondheid — die van jezelf, van je gezin, of van ouder wordende ouders die je hulp nodig hebben, aangetoond "notamment par la production de certificats médicaux" (§ 100).
- De schoolopleiding van je kinderen, bijvoorbeeld in een gespecialiseerd centrum (§ 110).
- Woonlasten bij het werk die "hors de proportion avec ses revenus" zijn (§ 120). Goedkopere grond, of bij je ouders wonen, is op zich niet genoeg.
- Een lokaal gekozen mandaat waar je woont (§ 130).
- Een stabiel concubinaat, aangetoond met een "faisceau d'éléments" (§ 140).
De administratie krijgt de opdracht deze "de façon pragmatique et bienveillante" toe te passen (§ 150). Twee redenen worden uitdrukkelijk als onvoldoende genoemd: een incidentele nevenactiviteit thuis (§ 60), en deels thuiswerken (§ 170).
En als je geen aanvaarde reden hebt?
Heb je geen reden die de fiscus aanvaardt, dan wordt je niet het hele woon-werkverkeer geweigerd. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Hoe die beperking werkt, hangt af van hoe je je kosten berekent.
Met de barème kilométrique zegt de BOFiP dat je "la distance de 80 km par le nombre de jours concernés et le tarif applicable" vermenigvuldigt. Neem een benzineauto van 5 CV, een woon-werkafstand van 75 km per richting en 200 werkdagen. Stel dat de auto dat jaar verder geen zakelijke kilometers maakt:
- Met een aanvaarde reden: 150 km × 200 dagen = 30 000 km. Dat is meer dan 20 000 km, dus de formule is d × 0,427: € 12 810.
- Zonder: 80 km × 200 dagen = 16 000 km. Dat valt tussen 5 001 en 20 000 km, dus de formule is (d × 0,357) + € 1 395: € 5 712 + € 1 395 = € 7 107.
De schijf wordt gekozen op basis van de jaarafstand van die auto; daarom komt het tweede geval, met 16 000 km, in een andere schijf terecht. Hoe de barème werkt behandelt de formule, de rijen per fiscaal vermogen en de +20 % voor een volledig elektrische auto (100 %).
Met de werkelijke kosten gaat de beperking naar rato. Het voorbeeld van de BOFiP zelf: € 4 500 aan werkelijke kosten voor een woon-werkafstand van 75 km wordt 4 500 × 40/75 = € 2 400.
Eén heen-en-terugrit per dag, en thuis lunchen
De regel luidt "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Een tweede heen-en-terugrit is aftrekbaar als "circonstances particulières" hem nodig maken. De BOFiP noemt "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail", en "des horaires de travail atypiques".
Voor de lunch is het ontbreken van een kantine op zich niet genoeg: je moet ook aantonen dat je bij je werk niet kon eten voor minder dan wat de tweede rit kost. Een kaal jaartotaal aan kilometers bewijst de ritten naar huis niet (§ 230).
De note explicative, en waar die heen gaat
Wie meer dan 40 km opvoert, schrijft een toelichting. BOFiP § 210: de aangever "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr zegt hetzelfde: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
De note gaat over waarom je woont waar je woont, niet over een lijst ritten. Daarin noem je de omstandigheid uit de lijst hierboven die op jouw situatie past.
Waar hij heen gaat, volgens impots.gouv.fr:
- Het bedrag van je frais réels komt in de vakken 1AK tot en met 1DK.
- De toelichting komt in de rubriek «Informations» van de online aangifte, of in «Détails», te bereiken door «Traitements, salaires» aan te vinken, dan «suivant» en de knop «option frais réels».
- Op papier voeg je een toelichting bij de aangifte.
Je bonnetjes stuur je niet mee met de aangifte: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". En als je werkgever je een reiskostenvergoeding of terugbetaling geeft, moet je "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Het belastingjaar is het kalenderjaar (CGI art. 12). Het inkomen over 2025 werd in 2026 aangegeven: online tussen 21 mei en 4 juni, afhankelijk van het département, op papier uiterlijk 19 mei.
Wat de fiscus mag opvragen
Hoe groot de afstand ook is, je moet je aftrek kunnen onderbouwen. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", en, met de barème net zo goed als met de werkelijke kosten, "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Met de barème noemt de BOFiP onder meer de volgende stukken die de fiscus kan opvragen, ook als het woon-werktraject korter is dan 40 km (§ 230):
- de aankoopfactuur van de auto;
- het kentekenbewijs (certificat d'immatriculation);
- facturen van onderhoud en reparaties;
- een kopie van de verzekeringspolis.
Wat je over het rijden zelf moet laten zien, is geaggregeerd en niet per rit: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Een registratie van de dagen waarop je werkelijk naar je werk reed, maakt van "× 200 dagen" een feit in plaats van een schatting. Manieren om een rittenregistratie bij te houden vergelijkt papier, spreadsheets en apps precies daarvoor.
Betaalt je werkgever je indemnités kilométriques voor zakelijke ritten, dan gelden aan de kant van de werkgever andere regels; zie wat URSSAF een werkgever laat aantonen.
Hoe lang je het bewaart
Voor een werknemer met frais réels noemt impots.gouv.fr drie jaar: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Dat komt overeen met het bereik van een correctie onder LPF art. L169: letterlijk gelezen blijft het inkomen over 2025 open tot 31 december 2028.
Hoe DriveHub dit makkelijker maakt
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast, het woon-werkverkeer inbegrepen — en als het er ooit een mist, laat het je dat weten. Wat het niet volgens jouw regels kan indelen, wacht onder Te controleren tot je het markeert als Zakelijk of Privé.
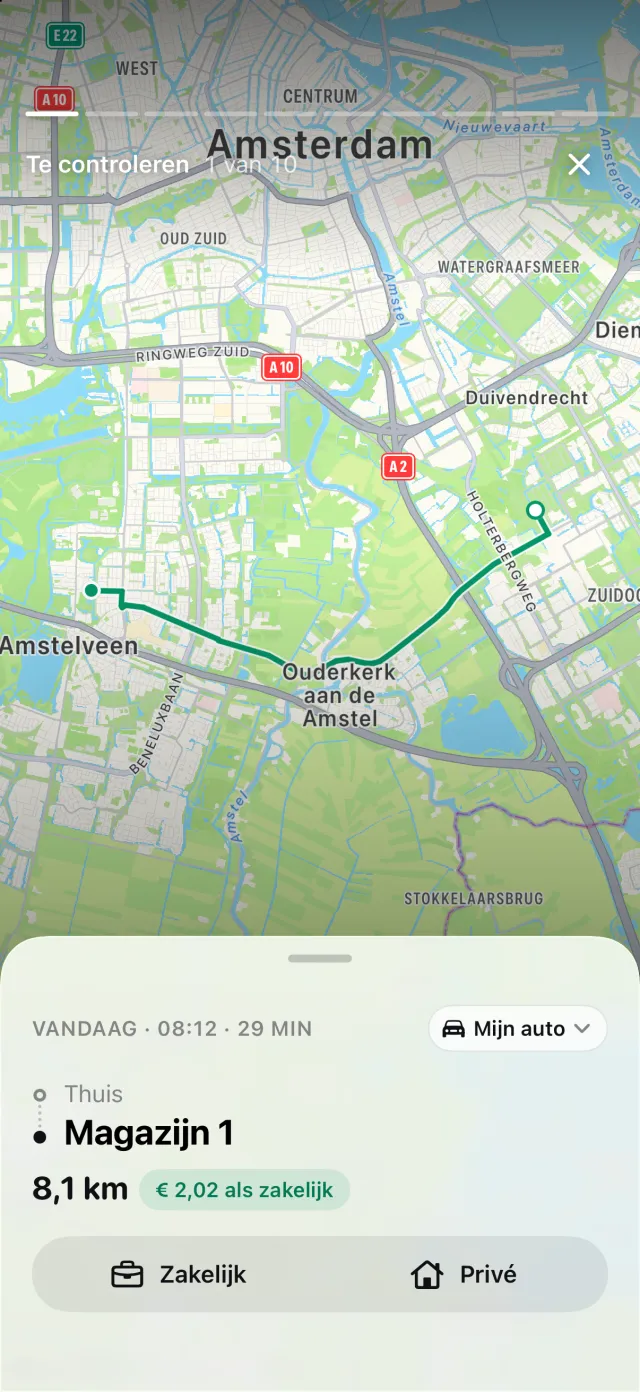
Markeer een plek als Thuis en een andere als Werk, en een privérit tussen die twee telt als woon-werkverkeer: tot 40 km per traject, één heen-en-terugrit per dag. DriveHub laat dan zien wat die grenzen buiten beschouwing lieten, in plaats van het stilletjes weg te laten. Dat deel opvoeren is aan je eigen note explicative: of je reden wordt aanvaard, is een feit uit je eigen leven, en DriveHub beslist daar niet over.
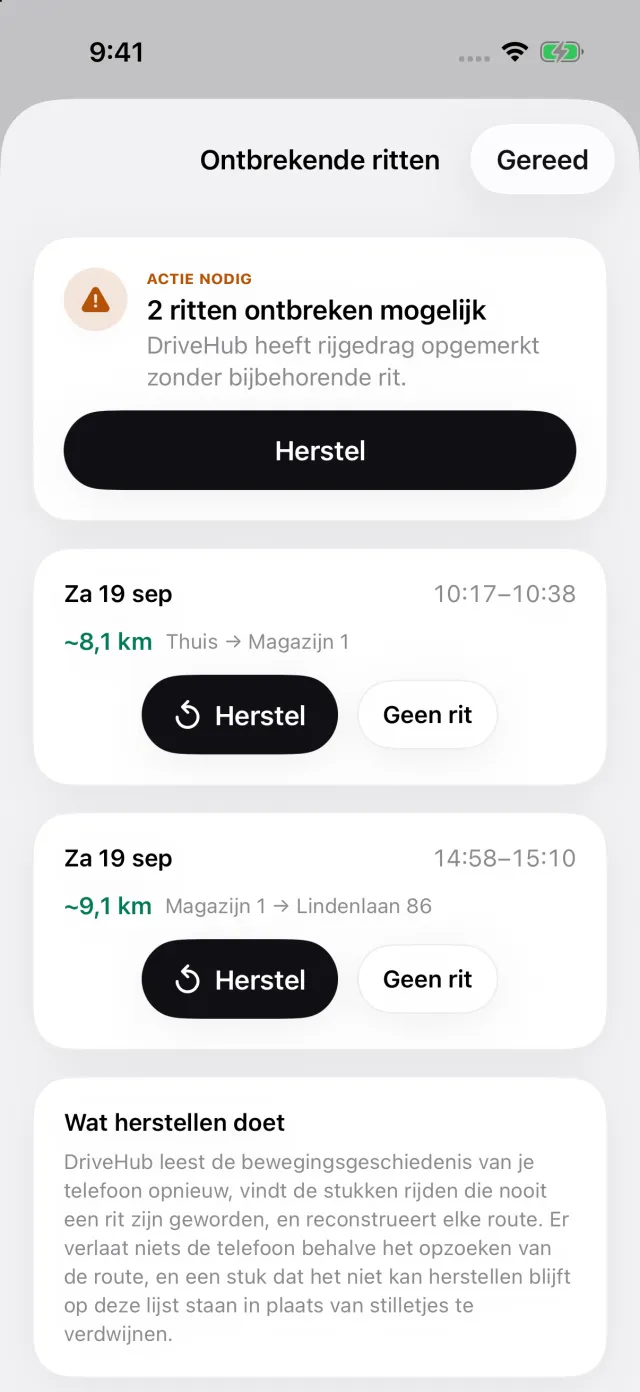
Heeft iOS rijden vastgelegd waarvoor DriveHub geen rit heeft, dan verschijnt onder Voor jou op het tabblad Ritten een verhaal Gemiste ritten. Het opent een lijst met ritten die het misschien heeft gemist (Ontbrekende ritten), zodat een dag woon-werkverkeer wordt gesignaleerd in plaats van ongemerkt verloren te gaan.
Deze pagina geeft weer wat de teksten zelf zeggen, en noemt het artikel zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je expert-comptable — en neem de stukken mee.
De volledige regel, met de bronnen waarop die berust: Frankrijk: eisen aan de rittenregistratie.