 DriveHub
Průvodce zemí · Francie · 8 min
Frais réels, domicile–travail nad 40 km: co si můžete odečíst
Kdo ve Francii uplatňuje frais réels, smí si odečíst dojíždění domicile–travail. Prvních 40 km každého úseku se počítá automaticky. Kilometry nad 40 km se počítají jen s důvodem, který finanční úřad uzná a který vysvětlíte v note explicative.

Stručná odpověď
Pokud si zvolíte frais réels, je cesta z domova do práce (trajet domicile–travail) ve Francii pracovním výdajem. Zda se to vyplatí a jaká část se započítá, rozhoduje pět bodů:
- Frais réels nahrazují automatický odpočet 10 %, takže se vyplatí jen tehdy, když jsou vaše skutečné náklady vyšší. Pro příjmy za rok 2025 činí tento odpočet nejméně 509 € a nejvýš 14 555 € (CGI art. 83, 3°).
- Do 40 km každým směrem ze zákona. Nemusíte vysvětlovat, proč bydlíte tam, kde bydlíte. Kilometry a náklady ale doložit musíte.
- Nad 40 km jen s důvodem. Musí jít o circonstance particulière, typicky spojenou s vaší prací nebo rodinou, ne o osobní pohodlí. Vysvětlíte ji v note explicative k přiznání.
- Bez důvodu se nárok zkrátí na prvních 40 km: u barème na 80 km × počet dní, kdy jste do práce jeli.
- Jedna cesta tam a zpět denně. Druhá, například domů na oběd, potřebuje vlastní odůvodnění.
Co říká zákon
Pravidlo je v CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
V té větě jsou tři věci. Limit je 40 km mezi domovem a prací, platí tedy pro každý úsek, ne pro celý den. Pod ním se náklady uznávají "sur justificatifs". Nad ním si ponecháte prvních 40 km a celou vzdálenost můžete uplatnit jen tam, kde to odůvodňují circonstances particulières. Jak to daňová správa čte, vysvětluje ve svém výkladu BOFiP, BOI-RSA-BASE-30-50-30-20.
Pod 40 km: bez důvodu, ale s doklady
Pod limitem BOFiP jasně říká, že samotná vzdálenost se nezpochybňuje: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Dodává, že překročení o pár kilometrů samo o sobě nestačí k odmítnutí kilometrů nad 40: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
„Ze zákona“ neznamená „bez dokladů“. Tentýž odstavec říká, že náklady "ne sont déductibles que s'ils sont justifiés", a § 220 uvádí, že doklady "doivent être apportées quelle que soit la distance parcourue". Jaké doklady to jsou, najdete níže.
Které důvody vám dovolí uplatnit víc než 40 km?
BOFiP nedává uzavřený výčet. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Mimo jiné zvažuje "les difficultés économiques du bassin d'emploi", bydlení na venkově a práci "du côté étranger d'une zone frontalière".
Pak uvádí příklady ve dvou skupinách.
Důvody spojené s vaší prací (§§ 40–70):
- Obtížné hledání práce poblíž domova (§ 50) – například zaměstnanec, který dostal výpověď a novou práci našel daleko. BOFiP dává tři roky na to, aby se ujistil, že je nové místo stabilní, než se přestěhuje blíž. Jeho slovy: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Nejisté nebo proměnlivé zaměstnání (§ 60) – smlouva na dobu určitou, stagiaire nebo pracoviště, které se každý rok mění.
- Přeložení, které jste si nevybrali (§ 70) – takové, které je "indépendant de la volonté du salarié".
Rodinné a sociální důvody (§§ 80–140):
- Váš manžel, partner v PACS nebo druh pracuje poblíž společného domova (§ 90). Pokud oba pracujete dál než 40 km, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Zdraví – vaše vlastní, vaší rodiny nebo stárnoucích rodičů, kteří potřebují vaši pomoc, doložené "notamment par la production de certificats médicaux" (§ 100).
- Škola vašich dětí, například specializované zařízení (§ 110).
- Náklady na bydlení u práce, které jsou "hors de proportion avec ses revenus" (§ 120). Levnější pozemek nebo bydlení u rodičů samo o sobě nestačí.
- Místní volená funkce v místě bydliště (§ 130).
- Stabilní soužití (concubinage), doložené "faisceau d'éléments" (§ 140).
Správa má tyto důvody uplatňovat "de façon pragmatique et bienveillante" (§ 150). Dva další výslovně nestačí: příležitostná vedlejší činnost doma (§ 60) a částečná práce z domova (§ 170).
Co když uznaný důvod nemáte?
Pokud nemáte důvod, který finanční úřad uzná, nepřijdete o celé dojíždění. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Jak se krácení provede, závisí na tom, jak náklady počítáte.
U barème kilométrique BOFiP říká vynásobit "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Vezměme benzinové auto s 5 CV, dojíždění 75 km každým směrem a 200 pracovních dní. Předpokládejme, že auto ten rok jinak služebně nejezdí:
- S uznaným důvodem: 150 km × 200 dní = 30 000 km. To je nad 20 000 km, takže vzorec je d × 0,427: 12 810 €.
- Bez něj: 80 km × 200 dní = 16 000 km. To spadá mezi 5 001 a 20 000 km, takže vzorec je (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Pásmo se volí podle roční vzdálenosti daného auta, a proto druhý případ s 16 000 km padne do jiného. Jak barème funguje popisuje vzorec, řádky podle výkonu a +20 % pro čistě elektrické auto.
U skutečných nákladů je krácení poměrné. Vlastní příklad BOFiP: 4 500 € skutečných nákladů při dojíždění 75 km se změní na 4 500 × 40/75 = 2 400 €.
Jedna cesta tam a zpět denně a oběd doma
Pravidlo zní "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Druhou cestu tam a zpět lze odečíst tam, kde ji "circonstances particulières" činí nezbytnou. BOFiP jmenuje "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail" a "des horaires de travail atypiques".
U oběda samotná chybějící jídelna nestačí: musíte také ukázat, že jste se poblíž práce nemohli najíst levněji, než stojí druhá cesta. Holý roční počet kilometrů cesty domů nedokazuje (§ 230).
Note explicative a kam patří
Uplatnit víc než 40 km znamená napsat vysvětlivku. BOFiP § 210: poplatník "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr říká totéž: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
Vysvětlivka se týká toho, proč bydlíte tam, kde bydlíte, není to seznam jízd. Je to místo, kde jmenujete okolnost z výčtu výše, která na váš případ sedí.
Kam co patří podle impots.gouv.fr:
- Částka vašich frais réels patří do políček 1AK až 1DK.
- Podrobnosti patří do oddílu «Informations» online přiznání, nebo do «Détails», kam se dostanete zaškrtnutím «Traitements, salaires», pak «suivant» a tlačítkem «option frais réels».
- Na papíře k přiznání přiložíte vysvětlivku.
Doklady se s přiznáním neposílají: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". A pokud vám zaměstnavatel platí jakýkoli příspěvek nebo náhradu na cestování, musíte "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Daňovým rokem je kalendářní rok (CGI art. 12). Příjmy za rok 2025 se přiznávaly v roce 2026: online mezi 21. květnem a 4. červnem podle departementu, na papíře do 19. května.
Co po vás může finanční úřad chtít
Ať je vzdálenost jakákoli, nárok musíte umět doložit. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue" a, u barème i u skutečných nákladů stejně, "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
U barème BOFiP jmenuje doklady, které si úřad může mimo jiné vyžádat, i když je dojíždění kratší než 40 km (§ 230):
- kupní fakturu k autu;
- osvědčení o registraci (certificat d'immatriculation);
- faktury za servis a opravy;
- kopii pojistné smlouvy.
O samotném ježdění po vás chce souhrnné údaje, ne jízdu po jízdě: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Záznam dní, kdy jste do práce skutečně jeli, je to, co z „× 200 dní“ dělá fakt, a ne odhad. Způsoby, jak vést knihu jízd srovnávají papír, tabulky a aplikace právě pro tento účel.
Pokud vám zaměstnavatel za služební cesty platí indemnités kilométriques, platí na jeho straně jiná pravidla; viz co URSSAF chce po zaměstnavateli doložit.
Jak dlouho doklady uchovávat
Pro zaměstnance s frais réels uvádí impots.gouv.fr tři roky: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." To odpovídá lhůtě pro doměření podle LPF art. L169: doslova čteno zůstávají příjmy za rok 2025 otevřené do 31. prosince 2028.
Jak to DriveHub usnadňuje
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to, dojíždění nevyjímaje. Co nedokáže zařadit podle vašich pravidel, čeká v Ke kontrole, než to označíte jako Služebně nebo Soukromě.
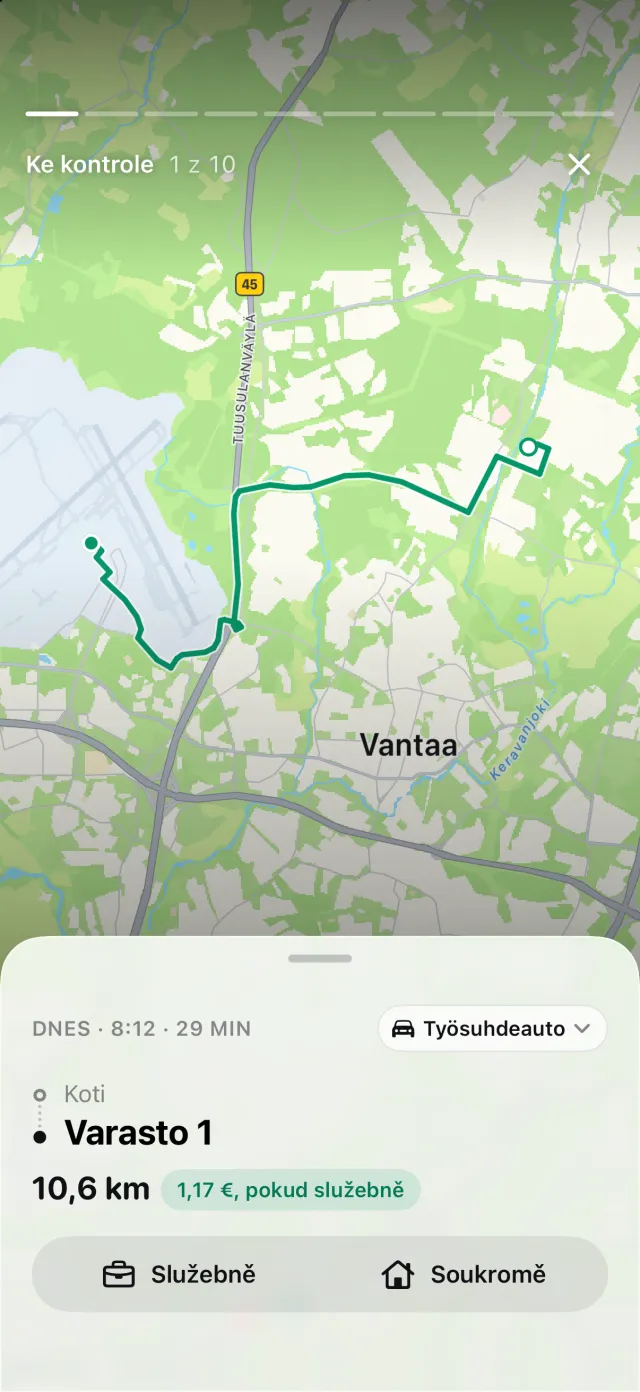
Označte jedno místo jako Domov a jiné jako Práce a soukromá jízda mezi nimi se započítá jako dojíždění: nejvýš 40 km na úsek, jedna cesta tam a zpět denně. DriveHub pak ukáže, co tyto limity vynechaly, místo aby to potichu zahodil. Uplatnit tuto část je na vaší vlastní note explicative: zda bude váš důvod uznán, je skutečnost z vašeho života a DriveHub o ní nerozhoduje.
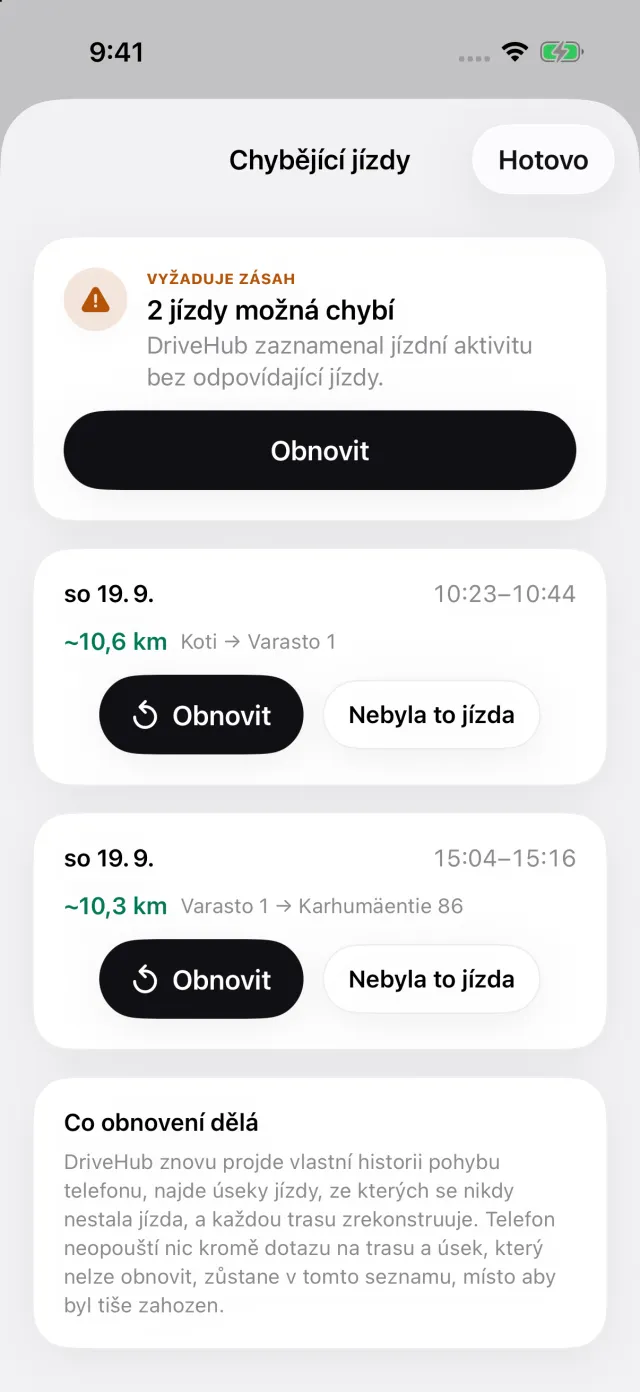
Pokud iOS zaznamenal jízdu autem, ke které DriveHub nemá žádnou jízdu, objeví se na kartě Jízdy v sekci Pro vás příběh Zmeškané jízdy. Otevře seznam jízd, které mu mohly uniknout (Chybějící jízdy), takže den dojíždění je označen, a ne potichu ztracen.
Tato stránka uvádí, co říkají samotné texty, a jmenuje článek, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého expert-comptable – a vezměte s sebou záznamy.
Úplné pravidlo i s předpisy, ze kterých vychází: Francie: požadavky na knihu jízd.