 DriveHub
Maaopas · Ranska · 8 min
Frais réels ja yli 40 km:n työmatka: mitä saa vähentää
Kun Ranskassa valitaan frais réels eli todelliset kulut, matkan kotoa töihin saa vähentää. Kunkin suunnan 40 ensimmäistä kilometriä lasketaan suoraan lain nojalla. Sen yli menevät kilometrit lasketaan vain, jos verottajalle kelpaava syy kerrotaan note explicative -selvityksessä.

Lyhyt vastaus
Jos valitset frais réels -vähennyksen, ajo kotoa töihin (trajet domicile–travail) on Ranskassa tulonhankkimiskulu. Kannattaako se ja kuinka suuri osa siitä lasketaan, ratkeaa viidestä kohdasta:
- Frais réels korvaa automaattisen 10 %:n vähennyksen, joten se kannattaa vain, jos todelliset kulusi ovat suuremmat. Vuoden 2025 tuloista tuo vähennys on vähintään 509 € ja enintään 14 555 € (CGI art. 83, 3°).
- Enintään 40 km suuntaansa suoraan lain nojalla. Sinun ei tarvitse selittää, miksi asut siellä missä asut. Kilometrit ja kulut on silti pystyttävä osoittamaan.
- Yli 40 km vain perustellusta syystä. Syyn on oltava circonstance particulière eli erityinen olosuhde, tavallisesti työhön tai perheeseen liittyvä, ei oma mukavuus. Se selitetään veroilmoitukseen liitettävässä note explicative -selvityksessä.
- Ilman syytä vähennys rajataan 40 ensimmäiseen kilometriin: barèmella laskettuna 80 km × niiden päivien määrä, joina ajoit töihin.
- Yksi edestakainen matka päivässä. Toinen matka, esimerkiksi lounaalle kotiin, tarvitsee oman perustelunsa.
Mitä laki sanoo
Sääntö on CGI art. 83, 3°:ssa:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
Virkkeessä on kolme asiaa. Raja on 40 km kodin ja työpaikan välillä, joten se koskee kumpaakin suuntaa erikseen eikä koko päivää. Sen alla kulut hyväksytään "sur justificatifs" eli tositteita vastaan. Sen yli pidät 40 ensimmäistä kilometriä, ja koko matkan voi vaatia vain, jos circonstances particulières sen oikeuttavat. Verohallinto kertoo tulkintansa BOFiP-ohjeessa BOI-RSA-BASE-30-50-30-20.
Alle 40 km: syytä ei tarvita, näyttöä kyllä
Rajan alapuolella BOFiP sanoo selvästi, ettei itse etäisyyttä kyseenalaisteta: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Se lisää, ettei muutaman kilometrin ylitys yksinään riitä perusteeksi evätä 40 km:n ylittävää osaa: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
"Suoraan lain nojalla" ei tarkoita "ilman näyttöä". Sama kappale sanoo, että kulut "ne sont déductibles que s'ils sont justifiés", ja § 220:n mukaan tositteet "doivent être apportées quelle que soit la distance parcourue". Mitä nämä tositteet ovat, kerrotaan jäljempänä.
Millä syillä yli 40 km:n saa vähentää?
BOFiP ei anna suljettua luetteloa. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Se punnitsee muun muassa "les difficultés économiques du bassin d'emploi", asumista maaseudulla ja työpaikkaa "du côté étranger d'une zone frontalière".
Sen jälkeen se antaa esimerkkejä kahdessa ryhmässä.
Työhön liittyvät syyt (§§ 40–70):
- Työn löytämisen vaikeus kodin läheltä (§ 50) — esimerkiksi irtisanottu työntekijä, joka löysi uuden työn kaukaa. BOFiP antaa kolme vuotta aikaa varmistua uuden työn pysyvyydestä ennen muuttoa lähemmäs. Sen omin sanoin: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Epävarma tai liikkuva työ (§ 60) — määräaikainen sopimus, stagiaire eli harjoittelija tai työpaikka, joka vaihtuu joka vuosi.
- Siirto, jota et itse valinnut (§ 70) — sellainen, joka on "indépendant de la volonté du salarié".
Perheeseen ja sosiaalisiin tekijöihin liittyvät syyt (§§ 80–140):
- Puolisosi, PACS-kumppanisi tai avopuolisosi (concubin) työskentelee yhteisen kodin lähellä** (§ 90). Jos kumpikin työskentelee yli 40 km:n päässä, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Terveys — oma, perheen tai apuasi tarvitsevien ikääntyvien vanhempien, osoitettuna "notamment par la production de certificats médicaux" (§ 100).
- Lasten koulunkäynti, esimerkiksi erityiskoulu (§ 110).
- Asumiskulut työpaikan lähellä ovat "hors de proportion avec ses revenus" (§ 120). Halvempi tontti tai asuminen vanhempien luona ei yksinään riitä.
- Kunnallinen luottamustoimi asuinpaikkakunnalla (§ 130).
- Vakiintunut avoliitto, osoitettuna "faisceau d'éléments" -näyttökokonaisuudella (§ 140).
Verohallintoa ohjeistetaan soveltamaan näitä "de façon pragmatique et bienveillante" (§ 150). Kaksi seikkaa mainitaan riittämättöminä: satunnainen sivutoimi kotona (§ 60) ja osa-aikainen etätyö kotoa (§ 170).
Entä jos hyväksyttyä syytä ei ole?
Jos verottajalle kelpaavaa syytä ei ole, koko työmatkaa ei silti evätä. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Se, miten rajaus tehdään, riippuu siitä, miten kulut lasketaan.
Barème kilométriquella BOFiP:n mukaan kerrotaan keskenään "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Otetaan bensiinikäyttöinen 5 CV:n auto, 75 km:n työmatka suuntaansa ja 200 työpäivää. Oletetaan, ettei autolla ajeta sinä vuonna muita työajoja:
- Hyväksytyllä syyllä: 150 km × 200 päivää = 30 000 km. Se on yli 20 000 km, joten kaava on d × 0,427: 12 810 €.
- Ilman sitä: 80 km × 200 päivää = 16 000 km. Se osuu välille 5 001–20 000 km, joten kaava on (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Porras valitaan auton koko vuoden kilometrien mukaan, ja siksi jälkimmäinen tapaus, 16 000 km, osuu eri portaaseen. Näin barème toimii käy läpi kaavan, hevosvoimarivit ja 100 % sähköauton +20 %:n korotuksen.
Todellisilla kuluilla rajaus tehdään suhteessa. BOFiP:n oma esimerkki: 4 500 €:n todelliset kulut 75 km:n työmatkasta pienenevät laskulla 4 500 × 40/75 = 2 400 €.
Yksi edestakainen matka päivässä, ja lounas kotona
Sääntö kuuluu "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Toisen edestakaisen matkan saa vähentää, jos "circonstances particulières" tekevät sen välttämättömäksi. BOFiP mainitsee "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail" sekä "des horaires de travail atypiques".
Lounaan osalta puuttuva työpaikkaruokala ei yksinään riitä: on myös osoitettava, ettei työpaikan läheltä saanut syötyä halvemmalla kuin mitä toinen matka maksaa. Pelkkä vuoden kokonaiskilometrimäärä ei todista matkoja kotiin (§ 230).
Note explicative, ja mihin se kuuluu
Yli 40 km:n vähennys edellyttää kirjallista selvitystä. BOFiP § 210: ilmoittajan "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr sanoo saman: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
Selvitys koskee sitä, miksi asut siellä missä asut, ei ajoluetteloa. Siinä nimetään yllä olevasta luettelosta se olosuhde, joka sopii omaan tilanteeseesi.
Mihin se kuuluu, impots.gouv.fr:n mukaan:
- Frais réels -summa merkitään ruutuihin 1AK–1DK.
- Erittely kirjoitetaan verkkoilmoituksen «Informations»-osioon tai «Détails»-kohtaan, johon pääsee valitsemalla «Traitements, salaires», sitten «suivant» ja «option frais réels» -painikkeen.
- Paperilla selvitys liitetään ilmoitukseen.
Kuitteja ei lähetetä ilmoituksen mukana: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". Ja jos työnantajasi maksaa sinulle matkakorvauksia tai -kulujen korvauksia, sinun on "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Verovuosi on kalenterivuosi (CGI art. 12). Vuoden 2025 tulot ilmoitettiin vuonna 2026: verkossa 21. toukokuuta ja 4. kesäkuuta välisenä aikana departementista riippuen, paperilla 19. toukokuuta mennessä.
Mitä verottaja voi pyytää
Etäisyydestä riippumatta vähennys on pystyttävä perustelemaan. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", ja niin barèmella kuin todellisilla kuluilla "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Barèmen osalta BOFiP nimeää asiakirjoja, joita verottaja voi pyytää, muun muassa seuraavat, myös silloin kun työmatka on alle 40 km (§ 230):
- auton ostolasku;
- rekisteriote (certificat d'immatriculation);
- huolto- ja korjauslaskut;
- kopio vakuutussopimuksesta.
Itse ajamisesta se pyytää yhteenvetoja eikä ajokohtaisia tietoja: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Kirjanpito niistä päivistä, joina todella ajoit töihin, tekee luvusta "× 200 päivää" tosiasian eikä arvion. Neljä tapaa pitää ajopäiväkirjaa vertailee paperia, taulukkoa ja sovelluksia juuri tähän.
Jos työnantajasi maksaa sinulle indemnités kilométriques -korvauksia työajoista, työnantajaa koskevat eri säännöt; katso mitä URSSAF vaatii työnantajalta.
Kuinka kauan säilyttää
Frais réels -vähennystä käyttävälle palkansaajalle impots.gouv.fr antaa kolme vuotta: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." Se vastaa verotuksen oikaisuaikaa LPF art. L169:n mukaan: kirjaimellisesti luettuna vuoden 2025 tulot ovat avoinna 31. joulukuuta 2028 asti.
Miten DriveHub helpottaa
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle, myös työmatkojen osalta. Kaikki, mitä se ei pysty luokittelemaan sääntöjesi mukaan, odottaa kohdassa Tarkistettavat, että merkitset sen Työ tai Yksityinen.
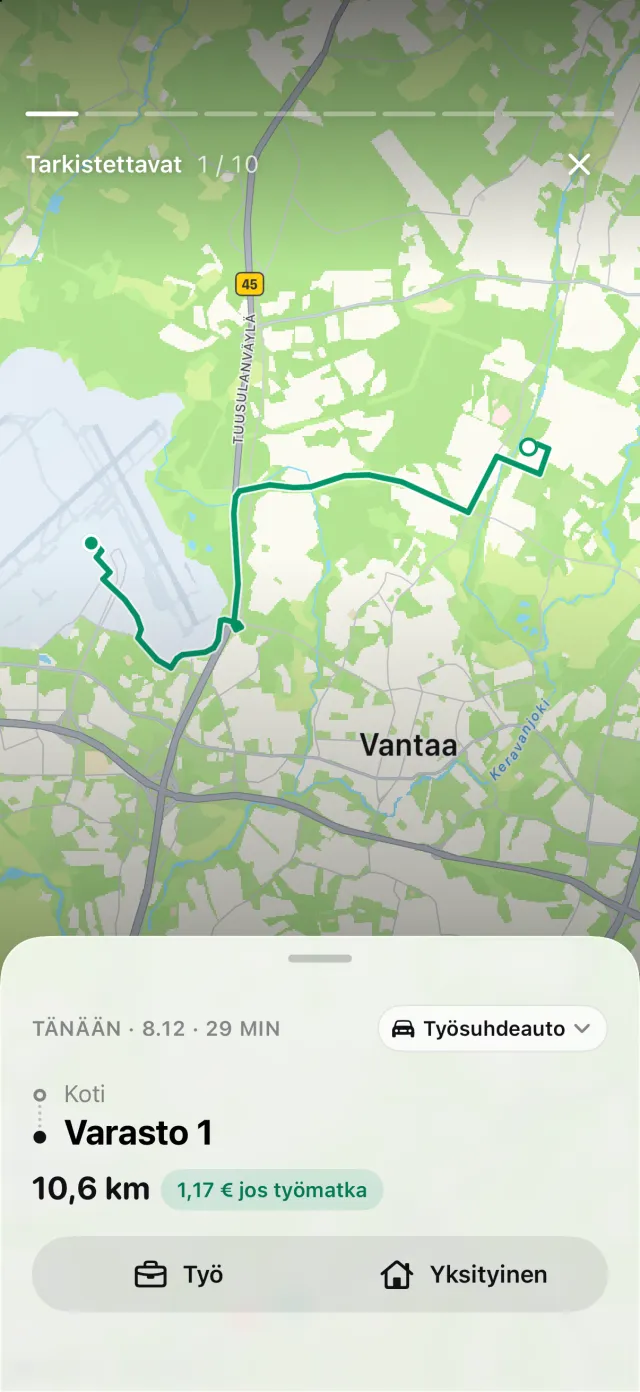
Merkitse yksi paikka Kodiksi ja toinen Työksi, niin niiden välinen yksityisajo lasketaan työmatkaksi: enintään 40 km suuntaansa, yksi edestakainen matka päivässä. DriveHub näyttää sitten, mitä nämä rajat jättivät ulkopuolelle, sen sijaan että pudottaisi sen hiljaa pois. Sen osuuden vaatiminen on oman note explicativesi asia: se, hyväksytäänkö syysi, on tosiasia elämästäsi, eikä DriveHub ratkaise sitä.
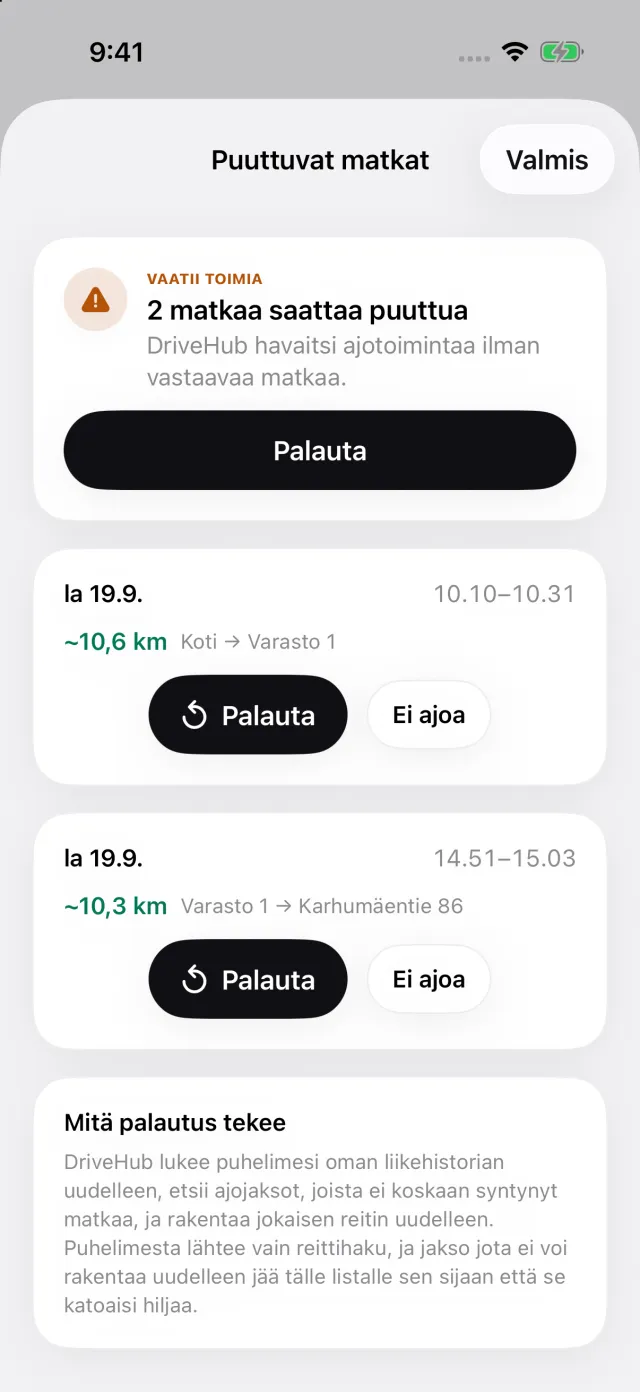
Jos iOS kirjasi ajoa, jolle DriveHubilla ei ole matkaa, Matkat-välilehden Sinulle-osioon ilmestyy Puuttuvat matkat -tarina. Se avaa luettelon ajoista, jotka ovat voineet jäädä tallentamatta (Puuttuvat matkat), joten työmatkapäivä tulee näkyviin eikä katoa huomaamatta.
Tällä sivulla kerrotaan, mitä säädökset itse sanovat, ja pykälä mainitaan, jotta voit tarkistaa sen. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi (expert-comptable) — ja ota muistiinpanot mukaan.
Koko sääntö lähteineen: Ranska: ajopäiväkirjan vaatimukset.