 DriveHub
Riigijuhend · Prantsusmaa · 8 min
Frais réels, domicile–travail üle 40 km: mida saab maha arvata
Frais réels'i valides lubab Prantsusmaa maha arvata kodu ja töö vahelise sõidu (domicile–travail). Iga suuna esimesed 40 km loetakse arvesse ilma küsimusteta. Üle 40 km lähevad lisakilomeetrid arvesse ainult siis, kui sul on põhjus, mille maksuamet aktsepteerib, ja see on kirja pandud note explicative'is.

Lühike vastus
Kui valid frais réels'i ehk tegelike kulude mahaarvamise, on sõit kodust tööle (trajet domicile–travail) Prantsusmaal tööalane kulu. Kas see tasub end ära ja kui suur osa sellest arvesse läheb, sõltub viiest asjast:
- Frais réels asendab automaatse 10 % mahaarvamise, nii et see tasub end ära ainult siis, kui su tegelikud kulud on suuremad. 2025. aasta tulude puhul on see mahaarvamine vähemalt 509 € ja kõige rohkem 14 555 € (CGI art. 83, 3°).
- Kuni 40 km kummaski suunas — ilma küsimusteta. Sa ei pea selgitama, miks elad seal, kus elad. Kilomeetrid ja kulud pead siiski tõendama.
- Üle 40 km ainult põhjusega. Põhjus peab olema circonstance particulière ehk eriline asjaolu, tavaliselt seotud su töö või perega, mitte isiklik mugavus. Selle selgitad deklaratsiooni juurde lisatud note explicative'is.
- Põhjuseta kärbitakse nõue esimese 40 km-ni: barème'i järgi 80 km × päevade arv, mil sõitsid tööle.
- Üks edasi-tagasi sõit päevas. Teine, näiteks lõunaks koju sõit, vajab oma põhjendust.
Mida seadus ütleb
Reegel on CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
Selles lauses on kolm asja. Piir on 40 km kodu ja töökoha vahel, nii et see kehtib iga sõidusuuna, mitte päeva kohta. Piirist allpool aktsepteeritakse kulud "sur justificatifs" ehk tõendite alusel. Piirist ülalpool jäävad sulle esimesed 40 km ja kogu vahemaad saab nõuda ainult siis, kui seda õigustavad circonstances particulières. Kuidas maksuhaldur seda loeb, selgitab ta oma BOFiP-i juhises BOI-RSA-BASE-30-50-30-20.
Alla 40 km: põhjust pole vaja, tõendeid küll
Piirist allpool ütleb BOFiP selgelt, et vahemaad ennast kahtluse alla ei seata: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Ja lisab, et paari kilomeetri võrra ületamine ei ole üksi piisav põhjus 40 km ületavaid kilomeetreid tagasi lükata: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
„Ilma küsimusteta“ ei tähenda „ilma tõenditeta“. Sama lõige ütleb, et kulud "ne sont déductibles que s'ils sont justifiés", ja § 220 järgi "doivent être apportées quelle que soit la distance parcourue". Mis need tõendid on, on kirjas allpool.
Millised põhjused lubavad nõuda üle 40 km?
BOFiP ei anna suletud loetelu. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Muu hulgas kaalutakse "les difficultés économiques du bassin d'emploi", kodu maapiirkonnas ja tööd "du côté étranger d'une zone frontalière".
Seejärel toob ta näited kahes rühmas.
Tööga seotud põhjused (§§ 40–70):
- Raskus leida tööd kodu lähedalt (§ 50) — näiteks töötaja, kes koondati ja leidis uue töö kaugel. BOFiP annab kolm aastat, et veenduda uue töö püsivuses, enne kui lähemale kolida. Tema sõnadega: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Ebakindel või liikuv töösuhe (§ 60) — tähtajaline leping, stagiaire ehk praktikant või töökoht, mis vahetub igal aastal.
- Üleviimine, mida sa ise ei valinud (§ 70) — selline, mis on "indépendant de la volonté du salarié".
Pere- ja sotsiaalsed põhjused (§§ 80–140):
- Su abikaasa, PACS-partner või elukaaslane (concubin) töötab ühise kodu lähedal (§ 90). Kui mõlemad töötate kaugemal kui 40 km, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Tervis — sinu enda, su pere või abi vajavate eakate vanemate oma, tõendatuna "notamment par la production de certificats médicaux" (§ 100).
- Laste kool, näiteks erikeskus (§ 110).
- Eluasemekulud töö lähedal, mis on "hors de proportion avec ses revenus" (§ 120). Odavam maa või vanemate juures elamine ei ole üksi piisav.
- Kohalik valitud ametikoht seal, kus elad (§ 130).
- Püsiv kooselu (concubinage), tõendatuna "faisceau d'éléments"'iga ehk asjaolude kogumiga (§ 140).
Maksuhaldurile on antud juhis rakendada neid "de façon pragmatique et bienveillante" (§ 150). Kaks asja on nimetatud mitte piisavatena: juhuslik kõrvaltegevus kodus (§ 60) ja osaline kaugtöö kodust (§ 170).
Mis siis, kui aktsepteeritud põhjust pole?
Kui sul pole põhjust, mille maksuamet aktsepteerib, ei lükata tagasi kogu kodu-töö sõitu. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Kuidas kärbe tehakse, sõltub sellest, kuidas kulusid arvestad.
Barème kilométrique'i puhul ütleb BOFiP, et korrutada tuleb "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Võtame 5 CV bensiiniauto, 75 km sõidu kummaski suunas ja 200 tööpäeva. Oletame, et autoga sel aastal muid tööalaseid sõite ei tehta:
- Aktsepteeritud põhjusega: 150 km × 200 päeva = 30 000 km. See on üle 20 000 km, seega on valem d × 0,427: 12 810 €.
- Ilma selleta: 80 km × 200 päeva = 16 000 km. See jääb vahemikku 5 001 kuni 20 000 km, seega on valem (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Vahemiku määrab selle auto aasta vahemaa, ja sellepärast satub teine juhtum 16 000 km-ga teise vahemikku. Kuidas barème töötab selgitab valemit, hobujõudude ridu ja täiselektrilise auto +20 %.
Tegelike kulude puhul tehakse kärbe proportsionaalselt. BOFiP-i enda näide: 4 500 € tegelikke kulusid 75 km pikkuse kodu-töö sõidu eest muutub 4 500 × 40/75 = 2 400 €.
Üks edasi-tagasi sõit päevas ja lõunaks koju
Reegel on "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Teise edasi-tagasi sõidu saab maha arvata, kui "circonstances particulières" teevad selle vajalikuks. BOFiP nimetab "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail" ning "des horaires de travail atypiques".
Lõuna puhul ei piisa üksi sellest, et sööklat pole: pead ka näitama, et töö lähedal ei saanud süüa odavamalt, kui teine sõit maksab. Palja aastase läbisõidu arvuga koju sõite ei tõenda (§ 230).
Note explicative ja kuhu see läheb
Üle 40 km nõudmine tähendab selgituse kirjutamist. BOFiP § 210: deklarant "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr ütleb sama: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
Selgitus räägib sellest, miks sa elad seal, kus elad, mitte ei loetle sõite. See on koht, kus nimetada ülaltoodud loetelust see asjaolu, mis sinu juhtumile sobib.
Kuhu see läheb, ütleb impots.gouv.fr:
- Frais réels'i summa läheb lahtritesse 1AK kuni 1DK.
- Üksikasjad lähevad e-deklaratsiooni jaotisse «Informations» või jaotisse «Détails», kuhu jõuad, kui märgid «Traitements, salaires», seejärel «suivant» ja nupu «option frais réels».
- Paberdeklaratsiooni puhul lisad deklaratsioonile selgituse.
Kviitungeid deklaratsiooniga kaasa ei saadeta: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". Ja kui tööandja maksab sulle sõitude eest mingit hüvitist või kulude katet, pead "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Maksuaasta on kalendriaasta (CGI art. 12). 2025. aasta tulud deklareeriti 2026. aastal: veebis 21. maist 4. juunini sõltuvalt departemangust, paberil 19. maiks.
Mida maksuamet võib küsida
Olenemata vahemaast pead suutma nõuet tõendada. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", ning nii barème'i kui ka tegelike kulude puhul "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Barème'i puhul nimetab BOFiP dokumente, mida maksuamet võib küsida, muu hulgas ka siis, kui kodu-töö sõit on alla 40 km (§ 230):
- auto ostuarve;
- registreerimistunnistus (certificat d'immatriculation);
- hoolduse ja remondi arved;
- kindlustuslepingu koopia.
Sõitmise enda kohta palub ta näidata koondandmeid, mitte sõit sõidu haaval: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Arvestus päevadest, mil sa tegelikult tööle sõitsid, teeb „× 200 päeva“ faktiks, mitte hinnanguks. Neli viisi sõidupäevikut pidada võrdleb just selleks paberit, tabelarvutust ja rakendusi.
Kui tööandja maksab sulle tööalaste sõitude eest indemnités kilométriques'i, kehtivad tööandja poolel teised reeglid; vaata mida URSSAF tööandjalt tõendiks küsib.
Kui kaua säilitada
Frais réels'i valinud töötajale annab impots.gouv.fr kolm aastat: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." See vastab maksu uuesti määramise ulatusele LPF art. L169 järgi: sõna-sõnalt võttes jääb 2025. aasta tulu lahtiseks 31. detsembrini 2028.
Kuidas DriveHub seda lihtsamaks teeb
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu, ka kodu-töö sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Mida ta sinu reeglite järgi ise liigitada ei saa, ootab jaotises Vajab kontrolli, kuni märgid selle Töö või Isiklik.
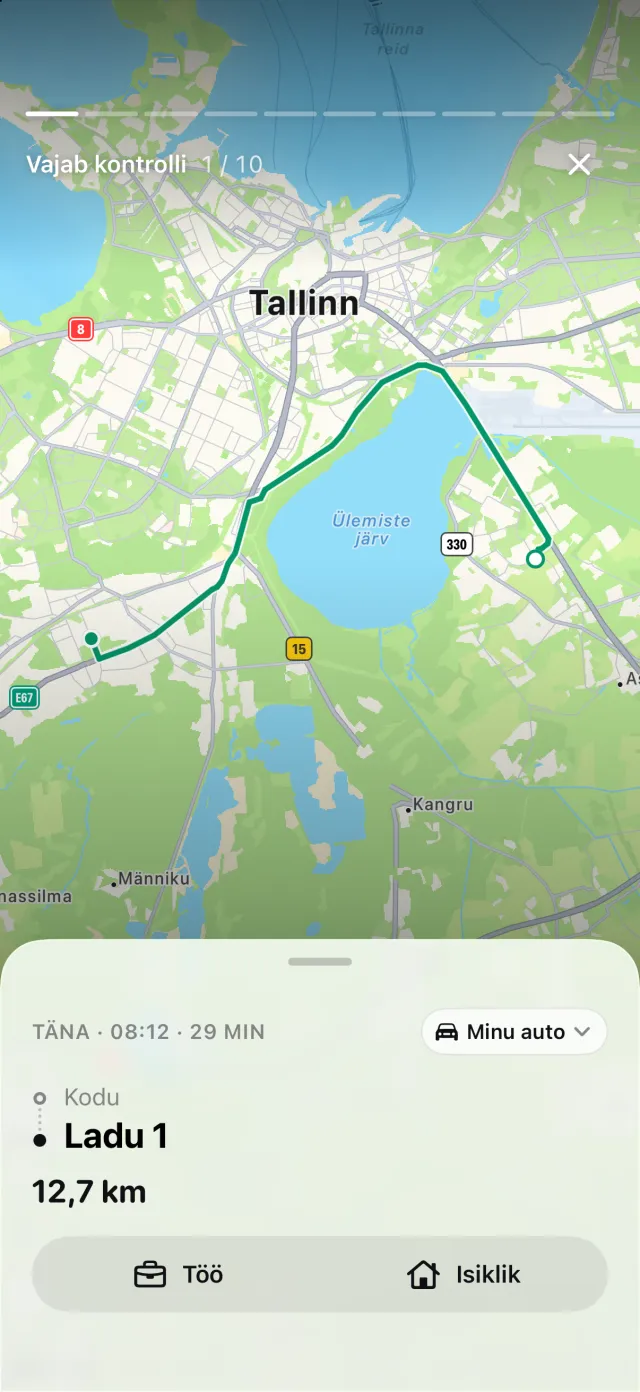
Märgi üks koht Koduks ja teine Tööks, ja isiklik sõit nende vahel loetakse kodu-töö sõiduks: kuni 40 km lõigu kohta, üks edasi-tagasi sõit päevas. DriveHub näitab seejärel, mille need piirid välja jätsid, selle asemel et seda vaikselt kõrvale heita. Selle osa nõudmiseks tuleb sul endal note explicative kirjutada: kas su põhjus aktsepteeritakse, on fakt sinu elu kohta, ja DriveHub seda ei otsusta.
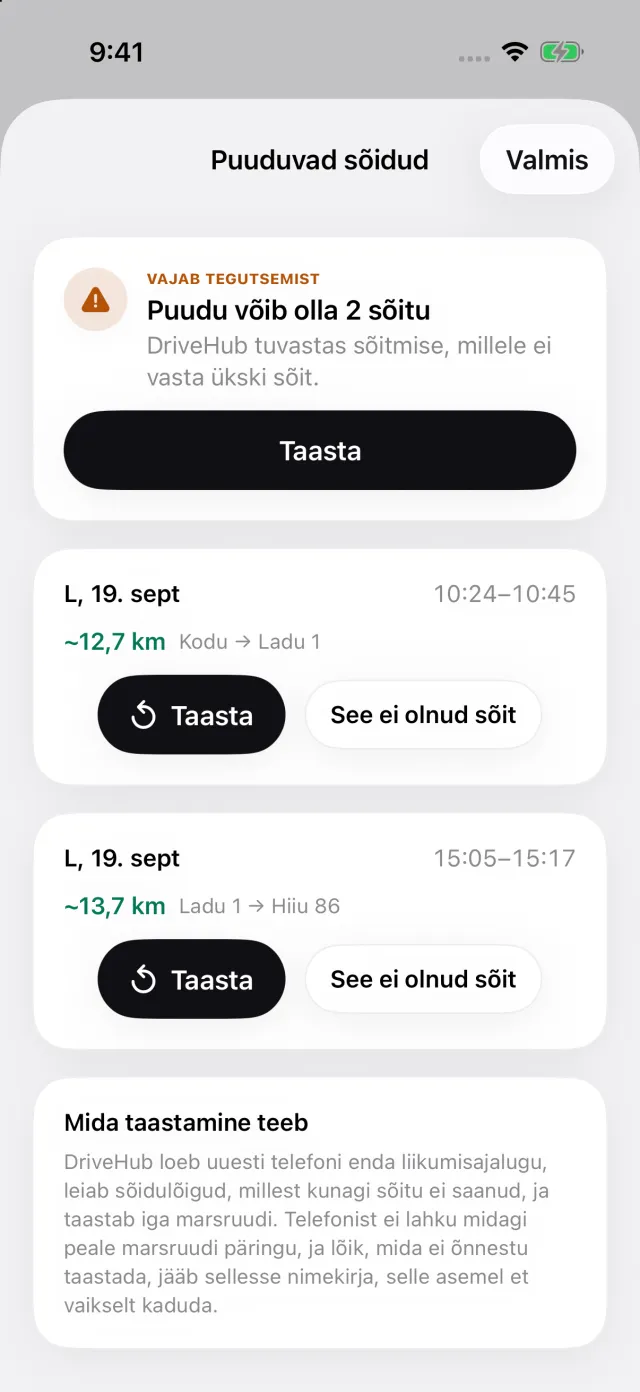
Kui iOS registreeris sõitmise, millele DriveHubis sõitu ei vasta, ilmub vahekaardil Sõidud jaotises Sulle lugu Vahele jäänud sõidud. See avab loendi sõitudest, mis võisid vahele jääda (Puuduvad sõidud), nii et tööle sõidetud päev märgitakse ära, mitte ei kao vaikselt.
See leht annab edasi selle, mida tekstid ise ütlevad, ja nimetab artikli, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma expert-comptable'ilt — ja võta arvestus kaasa.
Kogu reegel koos allikatega: Prantsusmaa: sõidupäeviku nõuded.