 DriveHub
Landsguide · Frankrike · 8 min
Frais réels, domicile–travail över 40 km: vad du får dra av
Med frais réels får du i Frankrike dra av resan domicile–travail, mellan hem och arbete. De första 40 km av varje sträcka räknas utan vidare. Över 40 km räknas de extra kilometrarna bara med ett skäl som skattekontoret godtar, förklarat i en note explicative.

Det korta svaret
Väljer du frais réels är bilresan från hemmet till arbetet (trajet domicile–travail) en yrkeskostnad i Frankrike. Om det lönar sig, och hur mycket av den som räknas, avgörs av fem saker:
- Frais réels ersätter det automatiska avdraget på 10 %, så de lönar sig bara när dina faktiska kostnader är högre. För inkomster 2025 är det avdraget minst 509 € och högst 14 555 € (CGI art. 83, 3°).
- Upp till 40 km per sträcka, utan vidare. Du behöver inte förklara varför du bor där du bor. Kilometrarna och kostnaderna måste du ändå kunna styrka.
- Över 40 km, bara med ett skäl. Skälet måste vara en circonstance particulière, oftast kopplad till ditt arbete eller din familj, inte personlig bekvämlighet. Du förklarar det i en note explicative till deklarationen.
- Utan skäl kortas avdraget till de första 40 km: med barèmen 80 km × antalet dagar du körde till jobbet.
- En tur och retur per dag. En andra, till exempel hem på lunchen, måste motiveras för sig.
Vad lagen säger
Regeln finns i CGI art. 83, 3°:
« Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète. »
Meningen innehåller tre saker. Gränsen är 40 km mellan hem och arbete, så den gäller varje sträcka, inte dagen. Under gränsen godtas kostnaderna « sur justificatifs », mot underlag. Över den behåller du de första 40 km och får räkna hela sträckan bara när circonstances particulières motiverar det. Hur skatteförvaltningen läser regeln står i dess anvisningar i BOFiP, BOI-RSA-BASE-30-50-30-20.
Under 40 km: inget skäl behövs, men underlag gör det
Under gränsen är BOFiP tydlig med att själva avståndet inte ifrågasätts: « le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit » (§ 20). Den tillägger att några kilometer över gränsen inte i sig räcker för att vägra kilometrarna över 40: « Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres. »
”Utan vidare” betyder inte ”utan bevis”. Samma punkt säger att kostnaderna « ne sont déductibles que s'ils sont justifiés », och § 220 säger att underlaget « doivent être apportées quelle que soit la distance parcourue ». Vad det underlaget är står längre ner.
Vilka skäl ger rätt att räkna mer än 40 km?
BOFiP ger ingen uttömmande lista. « Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle » (§ 30). Den väger bland annat in « les difficultés économiques du bassin d'emploi », ett hem på landsbygden och ett arbete « du côté étranger d'une zone frontalière ».
Därefter ger den exempel i två grupper.
Skäl kopplade till arbetet (§§ 40–70):
- Svårt att hitta arbete nära hemmet (§ 50) — till exempel en anställd som sagts upp och fått ett nytt jobb långt bort. BOFiP ger tre år att försäkra sig om att det nya jobbet är stabilt innan man flyttar närmare. Med dess ord: « le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans ».
- Osäker eller rörlig anställning (§ 60) — en visstidsanställning, en stagiaire eller en arbetsplats som byts varje år.
- En förflyttning du inte själv valt (§ 70) — en som är « indépendant de la volonté du salarié ».
Familjeskäl och sociala skäl (§§ 80–140):
- Din make, maka, PACS-partner eller sambo (concubin) arbetar nära det gemensamma hemmet** (§ 90). Arbetar ni båda mer än 40 km bort gäller « la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres ».
- Hälsa — din egen, familjens eller åldrande föräldrar som behöver din hjälp, styrkt « notamment par la production de certificats médicaux » (§ 100).
- Barnens skolgång, till exempel en specialskola (§ 110).
- Boendekostnader nära arbetet som är « hors de proportion avec ses revenus » (§ 120). Billigare mark, eller att bo hos sina föräldrar, räcker inte i sig.
- Ett lokalt förtroendeuppdrag där du bor (§ 130).
- Ett stabilt samboförhållande, styrkt med en « faisceau d'éléments » (§ 140).
Förvaltningen ska tillämpa detta « de façon pragmatique et bienveillante » (§ 150). Två saker nämns uttryckligen som otillräckliga: en tillfällig sidoverksamhet hemma (§ 60) och distansarbete hemifrån på deltid (§ 170).
Och om du inte har något godtaget skäl?
Har du inget skäl som skattekontoret godtar nekas du inte hela resan. « la déduction est admise à concurrence des 40 premiers kilomètres » (§§ 155–160). Hur beskärningen görs beror på hur du räknar dina kostnader.
Med barème kilométrique säger BOFiP att man multiplicerar « la distance de 80 km par le nombre de jours concernés et le tarif applicable ». Ta en bensinbil på 5 CV, en resa på 75 km per sträcka och 200 arbetsdagar. Anta att bilen inte körs något annat i tjänsten det året:
- Med ett godtaget skäl: 150 km × 200 dagar = 30 000 km. Det är över 20 000 km, så formeln är d × 0,427: 12 810 €.
- Utan: 80 km × 200 dagar = 16 000 km. Det hamnar mellan 5 001 och 20 000 km, så formeln är (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Intervallet väljs efter bilens sträcka för året, och därför hamnar det andra fallet, på 16 000 km, i ett annat intervall. Så fungerar barèmen går igenom formeln, raderna för hästkrafter och de +20 % för en 100 % elbil.
Med faktiska kostnader görs beskärningen proportionellt. BOFiP:s eget exempel: 4 500 € i faktiska kostnader för en resa på 75 km blir 4 500 × 40/75 = 2 400 €.
En tur och retur per dag, och hem på lunchen
Regeln är « un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien » (BOI-RSA-BASE-30-50-30-20 § 180). En andra tur och retur får dras av när « circonstances particulières » gör den nödvändig. BOFiP nämner « des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail » och « des horaires de travail atypiques ».
För lunchen räcker det inte att en personalmatsal saknas: du måste också visa att du inte kunde äta nära arbetet för mindre än vad den andra resan kostar. En naken årssiffra för körsträckan bevisar inte resorna hem (§ 230).
Note explicative, och var den ska in
Att räkna mer än 40 km betyder att skriva en förklaring. BOFiP § 210: den som deklarerar « doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail. » impots.gouv.fr säger samma sak: « vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement. »
Förklaringen handlar om varför du bor där du bor, inte om en lista med resor. Det är där du namnger den omständighet i listan ovan som passar ditt fall.
Var den ska in, enligt impots.gouv.fr:
- Beloppet för dina frais réels förs in i rutorna 1AK till 1DK.
- Detaljerna skrivs i avsnittet «Informations» i den digitala deklarationen, eller under «Détails», som du når genom att kryssa i «Traitements, salaires», sedan «suivant» och knappen «option frais réels».
- På papper bifogar du en förklaring till deklarationen.
Kvittona skickar du inte med deklarationen: « Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les ». Och får du ersättningar eller återbetalningar för resor från arbetsgivaren måste du « ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur ».
Beskattningsåret är kalenderåret (CGI art. 12). Inkomster för 2025 deklarerades 2026: digitalt mellan den 21 maj och den 4 juni beroende på departement, på papper senast den 19 maj.
Vad skattekontoret kan begära
Oavsett avstånd måste du kunna styrka avdraget. impots.gouv.fr, Frais de transport: « Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue », och, med barèmen lika väl som med faktiska kostnader, « vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle. »
För barèmen nämner BOFiP handlingar som kontoret kan begära, bland andra, även när resan är kortare än 40 km (§ 230):
- fakturan för köpet av bilen;
- registreringsbeviset (certificat d'immatriculation);
- fakturor för service och reparationer;
- en kopia av försäkringsavtalet.
Det den ber dig visa om själva körningen är sammanställningar snarare än resa för resa: « la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire » (§ 230). En redovisning av de dagar du faktiskt körde till jobbet är det som gör ”× 200 dagar” till ett faktum i stället för en uppskattning. Sätt att föra körjournal jämför papper, kalkylark och appar för just det.
Betalar arbetsgivaren dig indemnités kilométriques för tjänsteresor gäller andra regler på arbetsgivarens sida; se vad URSSAF begär att en arbetsgivare ska kunna visa.
Hur länge underlaget sparas
För en anställd med frais réels anger impots.gouv.fr tre år: « Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts. » Det motsvarar hur långt en omprövning enligt LPF art. L169 når: läst bokstavligt är inkomsterna för 2025 öppna till den 31 december 2028.
Hur DriveHub gör det enklare
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — resan till jobbet också — och missar den någon gång en, säger den till. Det som inte kan sorteras efter dina regler väntar under Att kontrollera på att du markerar det som Arbete eller Privat.
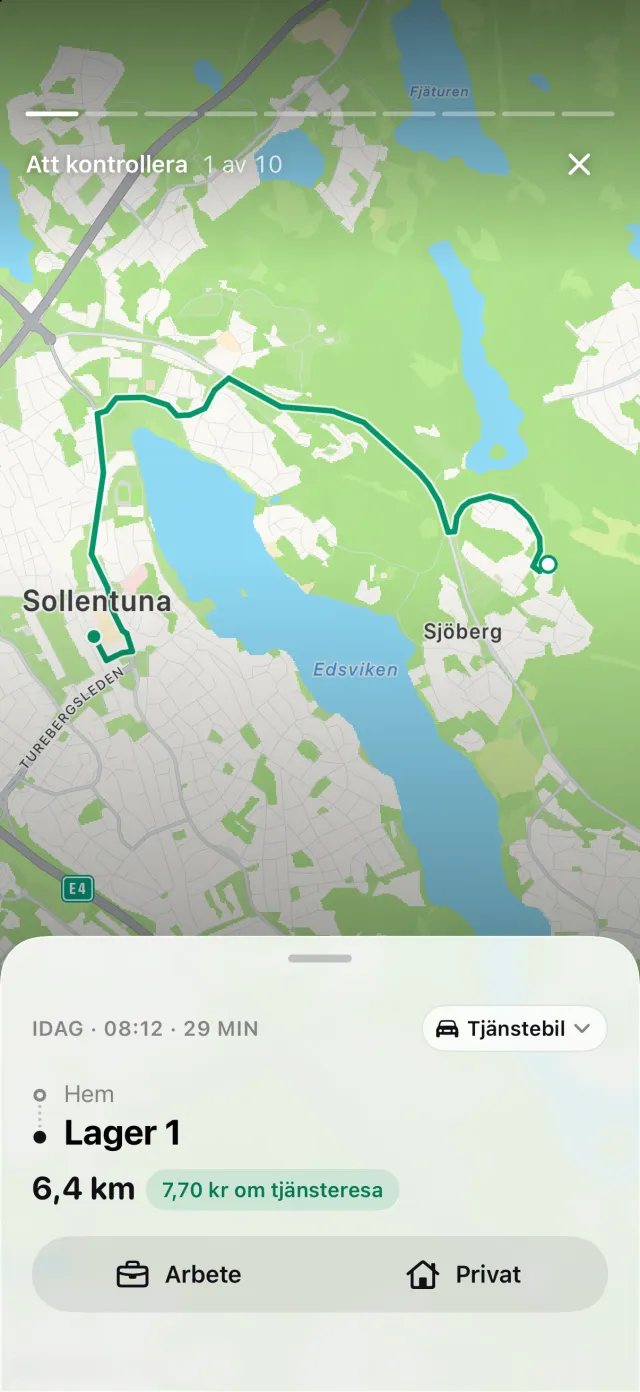
Markera en plats som Hem och en annan som Jobb, så räknas en privat resa mellan dem som resa till arbetet: högst 40 km per sträcka, en tur och retur per dag. DriveHub visar sedan vad de gränserna lämnade utanför, i stället för att tyst stryka det. Att begära den delen är din egen note explicative att skriva: om ditt skäl godtas är ett faktum om ditt liv, och det avgör inte DriveHub.
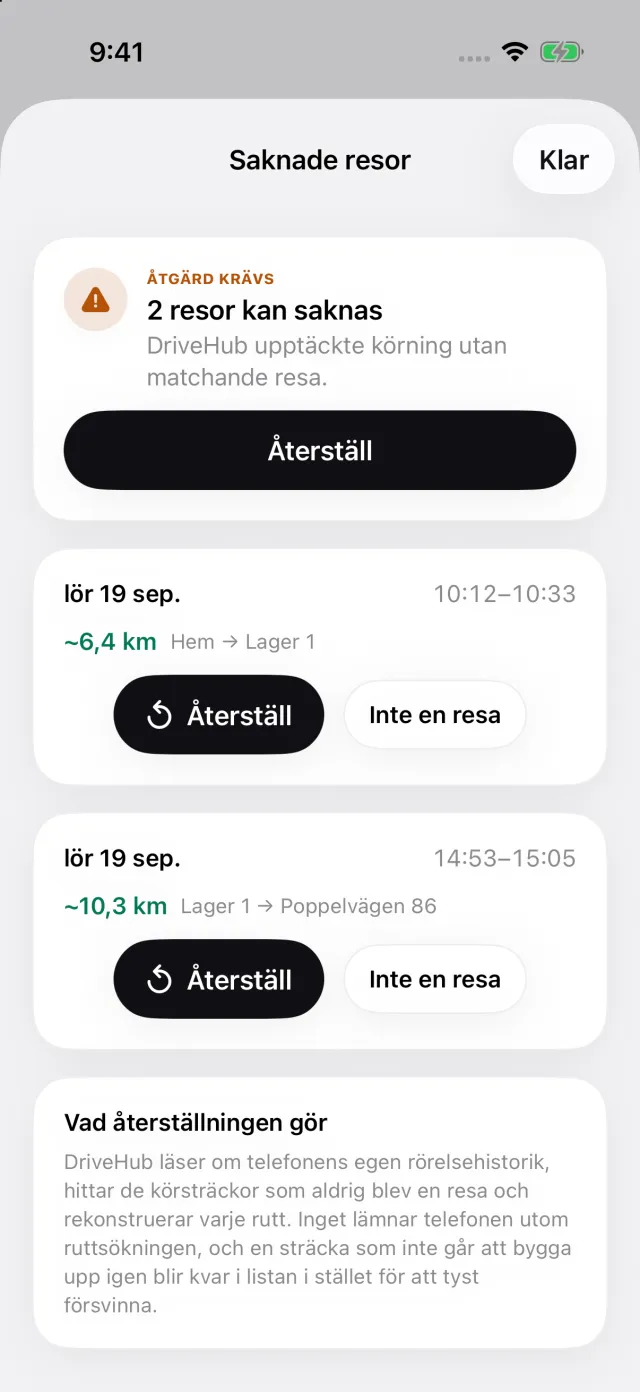
Har iOS registrerat körning som DriveHub saknar en resa för visas en berättelse om Missade resor under För dig på fliken Resor. Den öppnar en lista över resor som kan ha missats (Saknade resor), så att en dag med pendling flaggas i stället för att tyst försvinna.
Den här sidan återger vad texterna själva säger och anger artikeln så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din redovisningskonsult (expert-comptable), och ta med anteckningarna.
Hela regeln och källorna den bygger på: Frankrike: krav på körjournalen.