 DriveHub
Przewodnik po kraju · Francja · 8 min
Frais réels i dojazd domicile–travail powyżej 40 km: co można odliczyć
Przy frais réels Francja pozwala odliczyć dojazd domicile–travail. Pierwsze 40 km każdego odcinka liczą się z mocy prawa. Kilometry ponad 40 liczą się tylko z powodem, który urząd skarbowy uznaje, opisanym w note explicative.

Krótka odpowiedź
Jeśli wybierasz frais réels, czyli koszty rzeczywiste, przejazd z domu do pracy (trajet domicile–travail) jest we Francji kosztem zawodowym. Czy to się opłaca i jaka jego część się liczy, rozstrzyga pięć punktów:
- Frais réels zastępują automatyczne odliczenie 10 %, więc opłacają się tylko wtedy, gdy twoje rzeczywiste koszty są wyższe. Dla dochodów za 2025 to odliczenie wynosi co najmniej 509 € i najwyżej 14 555 € (CGI art. 83, 3°).
- Do 40 km w każdą stronę — z mocy prawa. Nie musisz tłumaczyć, dlaczego mieszkasz tam, gdzie mieszkasz. Kilometry i koszty nadal musisz jednak udokumentować.
- Powyżej 40 km — tylko z powodem. Musi to być circonstance particulière, zwykle związana z pracą albo rodziną, a nie z osobistą wygodą. Wyjaśniasz ją w note explicative dołączonej do zeznania.
- Bez powodu odliczenie zostaje obcięte do pierwszych 40 km: przy barème to 80 km × liczba dni, w które jechałeś do pracy.
- Jeden przejazd tam i z powrotem dziennie. Drugi, na przykład powrót do domu na obiad, wymaga osobnego uzasadnienia.
Co mówi przepis
Reguła jest w CGI art. 83, 3°:
"Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète."
W tym zdaniu są trzy rzeczy. Granica to 40 km między domem a pracą, więc dotyczy każdego odcinka, a nie całego dnia. Poniżej niej koszty są uznawane "sur justificatifs". Powyżej zachowujesz pierwsze 40 km, a pełną odległość możesz odliczyć tylko wtedy, gdy uzasadniają to circonstances particulières. Jak administracja skarbowa to czyta, wyjaśnia w wytycznych BOFiP, BOI-RSA-BASE-30-50-30-20.
Poniżej 40 km: bez powodu, ale z dowodami
Poniżej granicy BOFiP mówi jasno, że sama odległość nie jest kwestionowana: "le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit" (§ 20). Dodaje też, że przekroczenie limitu o kilka kilometrów samo w sobie nie wystarcza, by odmówić odliczenia kilometrów ponad 40: "Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres."
„Z mocy prawa” nie znaczy „bez dowodów”. Ten sam paragraf mówi, że koszty "ne sont déductibles que s'ils sont justifiés", a § 220, że dowody "doivent être apportées quelle que soit la distance parcourue". Jakie to dowody, opisano niżej.
Jakie powody pozwalają odliczyć więcej niż 40 km?
BOFiP nie podaje zamkniętej listy. "Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle" (§ 30). Bierze pod uwagę między innymi "les difficultés économiques du bassin d'emploi", mieszkanie na terenie wiejskim i pracę "du côté étranger d'une zone frontalière".
Potem podaje przykłady w dwóch grupach.
Powody związane z pracą (§§ 40–70):
- Trudność ze znalezieniem pracy blisko domu (§ 50) — na przykład pracownik zwolniony, który znalazł nową pracę daleko. BOFiP daje trzy lata na upewnienie się, że nowa praca jest stała, zanim przeprowadzisz się bliżej. Jego słowami: "le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans".
- Niepewne albo zmienne zatrudnienie (§ 60) — umowa na czas określony, stagiaire albo miejsce pracy, które zmienia się co roku.
- Przeniesienie, którego nie wybrałeś (§ 70) — takie, które jest "indépendant de la volonté du salarié".
Powody rodzinne i społeczne (§§ 80–140):
- Twój małżonek, partner w PACS albo konkubent pracuje blisko wspólnego domu (§ 90). Gdy oboje pracujecie dalej niż 40 km, "la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres".
- Zdrowie — twoje, twojej rodziny albo starzejących się rodziców, którzy potrzebują twojej pomocy, wykazane "notamment par la production de certificats médicaux" (§ 100).
- Szkoła dzieci, na przykład placówka specjalistyczna (§ 110).
- Koszty mieszkania blisko pracy "hors de proportion avec ses revenus" (§ 120). Tańsza działka albo mieszkanie u rodziców samo w sobie nie wystarcza.
- Mandat samorządowy w miejscu zamieszkania (§ 130).
- Stały konkubinat, wykazany "faisceau d'éléments" (§ 140).
Administracja ma stosować te reguły "de façon pragmatique et bienveillante" (§ 150). Dwa powody wskazano jako niewystarczające: okazjonalną działalność dodatkową w domu (§ 60) i częściową telepracę z domu (§ 170).
A jeśli nie masz uznanego powodu?
Bez powodu, który urząd uznaje, nie tracisz całego dojazdu. "la déduction est admise à concurrence des 40 premiers kilomètres" (§§ 155–160). Jak to obcięcie działa, zależy od tego, jak liczysz koszty.
Przy barème kilométrique BOFiP każe pomnożyć "la distance de 80 km par le nombre de jours concernés et le tarif applicable". Weźmy benzynowy samochód 5 CV, dojazd 75 km w jedną stronę i 200 dni pracy. Załóżmy, że w tym roku auto nie jeździ służbowo nigdzie indziej:
- Z uznanym powodem: 150 km × 200 dni = 30 000 km. To ponad 20 000 km, więc wzór to d × 0,427: 12 810 €.
- Bez niego: 80 km × 200 dni = 16 000 km. To mieści się między 5 001 a 20 000 km, więc wzór to (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Przedział wybiera się według rocznego przebiegu danego samochodu, dlatego drugi przypadek, przy 16 000 km, trafia do innego. Jak działa barème opisuje wzór, wiersze mocy fiskalnej i +20 % dla samochodu w 100 % elektrycznego.
Przy kosztach rzeczywistych obcięcie jest proporcjonalne. Przykład z samego BOFiP: 4 500 € kosztów rzeczywistych przy dojeździe 75 km daje 4 500 × 40/75 = 2 400 €.
Jeden przejazd tam i z powrotem dziennie, i powrót na obiad
Reguła brzmi "un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien" (BOI-RSA-BASE-30-50-30-20 § 180). Drugi przejazd tam i z powrotem można odliczyć, gdy wymagają go "circonstances particulières". BOFiP wymienia "des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail" oraz "des horaires de travail atypiques".
Przy obiedzie sam brak stołówki nie wystarczy: musisz też wykazać, że nie mogłeś zjeść blisko pracy taniej, niż kosztuje drugi przejazd. Sam roczny przebieg nie dowodzi przejazdów do domu (§ 230).
Note explicative i gdzie ją wpisać
Odliczenie ponad 40 km oznacza napisanie notatki. BOFiP § 210: podatnik "doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail." impots.gouv.fr mówi to samo: "vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement."
Notatka dotyczy tego, dlaczego mieszkasz tam, gdzie mieszkasz, a nie listy przejazdów. To w niej wskazujesz okoliczność z listy powyżej, która pasuje do twojej sytuacji.
Gdzie ją wpisać, według impots.gouv.fr:
- Kwota twoich frais réels trafia do pól 1AK–1DK.
- Szczegóły trafiają do sekcji «Informations» zeznania online albo do «Détails», do których dochodzi się, zaznaczając «Traitements, salaires», potem «suivant» i przycisk «option frais réels».
- Na papierze dołączasz notatkę do zeznania.
Rachunków nie wysyłasz razem z zeznaniem: "Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les". A jeśli pracodawca wypłaca ci jakikolwiek dodatek albo zwrot za przejazdy, musisz "ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur".
Rokiem podatkowym jest rok kalendarzowy (CGI art. 12). Dochody za 2025 deklarowano w 2026: online między 21 maja a 4 czerwca, zależnie od departamentu, na papierze do 19 maja.
Czego może zażądać urząd skarbowy
Niezależnie od odległości musisz umieć odliczenie udokumentować. impots.gouv.fr, Frais de transport: "Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue", a zarówno przy barème, jak i przy kosztach rzeczywistych "vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle."
Przy barème BOFiP wymienia dokumenty, o które urząd może poprosić, między innymi — nawet gdy dojazd jest krótszy niż 40 km (§ 230):
- fakturę zakupu samochodu;
- dowód rejestracyjny (certificat d'immatriculation);
- faktury za serwis i naprawy;
- kopię umowy ubezpieczenia.
To, co trzeba wykazać o samej jeździe, jest zbiorcze, a nie przejazd po przejeździe: "la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire" (§ 230). Zapis dni, w które faktycznie jechałeś do pracy, sprawia, że „× 200 dni” jest faktem, a nie szacunkiem. Sposoby prowadzenia ewidencji przebiegu porównują pod tym kątem papier, arkusze i aplikacje.
Jeśli pracodawca wypłaca ci indemnités kilométriques za przejazdy służbowe, po jego stronie obowiązują inne zasady; zobacz czego URSSAF wymaga od pracodawcy.
Jak długo przechowywać
Dla pracownika na frais réels impots.gouv.fr podaje trzy lata: "Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts." To odpowiada zasięgowi korekty podatku na podstawie LPF art. L169: czytając dosłownie, dochody za 2025 pozostają otwarte do 31 grudnia 2028.
Jak DriveHub to ułatwia
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd, także dojazd do pracy — a jeśli kiedyś któryś pominie, mówi ci o tym. Wszystko, czego nie może przypisać według twoich reguł, czeka w Do sprawdzenia, aż oznaczysz to jako Służbowy albo Prywatny.
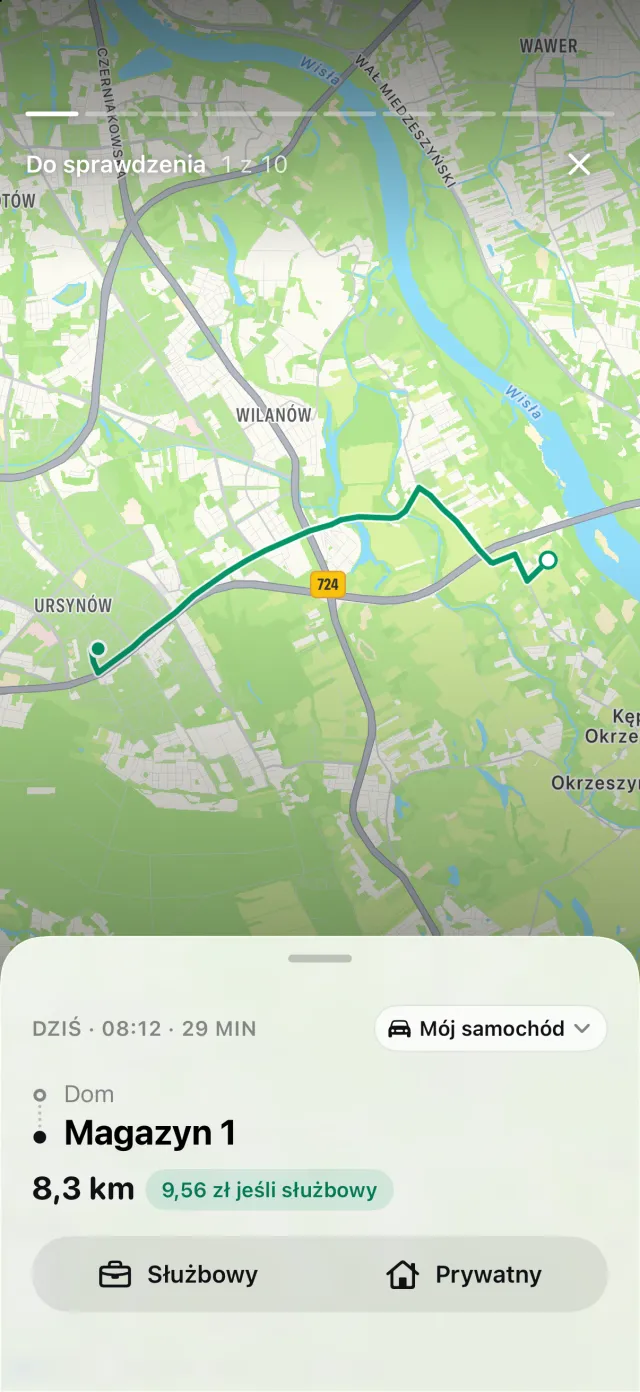
Oznacz jedno miejsce jako Dom, a drugie jako Praca, a prywatny przejazd między nimi liczy się jako dojazd: do 40 km na odcinek, jeden przejazd tam i z powrotem dziennie. DriveHub pokazuje potem, co te limity pominęły, zamiast po cichu to odrzucać. Rozliczenie tej części to twoja własna note explicative: to, czy twój powód zostanie uznany, jest faktem z twojego życia i DriveHub go nie rozstrzyga.
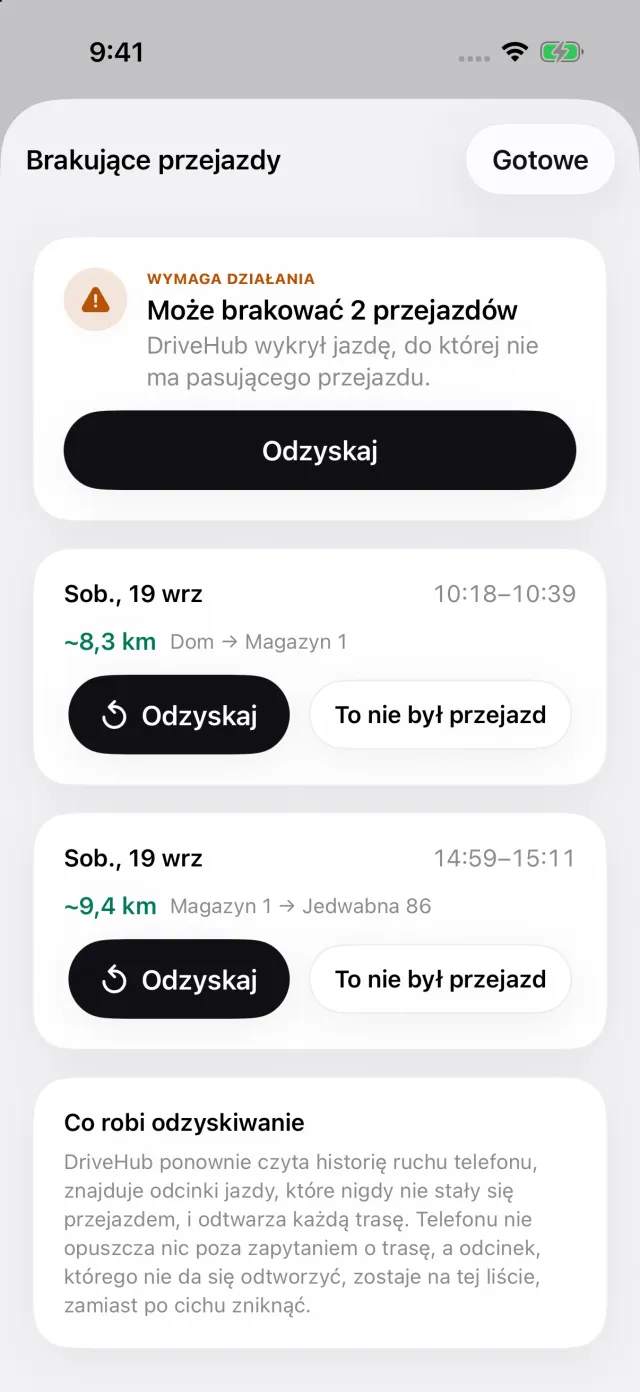
Jeśli iOS zarejestrował jazdę, dla której DriveHub nie ma przejazdu, w sekcji Dla ciebie na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera listę przejazdów, które mogły zostać pominięte (Brakujące przejazdy), więc dzień dojazdów zostaje zauważony, a nie po cichu zgubiony.
Ta strona przedstawia to, co mówią same teksty, i wskazuje artykuł, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego expert-comptable — i przynieś dokumentację.
Pełna reguła wraz z przepisami, z których pochodzi: Francja: wymogi dotyczące ewidencji przebiegu.