 DriveHub
Landveiledning · Frankrike · 8 min
Frais réels, domicile–travail over 40 km: hva du kan trekke fra
Med frais réels lar Frankrike deg trekke fra reisen mellom hjem og jobb, domicile–travail. De første 40 km av hver strekning teller uten videre. Utover 40 km teller de ekstra kilometerne bare med en årsak skattekontoret godtar, forklart i en note explicative.

Det korte svaret
Velger du frais réels, er kjøringen fra hjemmet til jobben (trajet domicile–travail) en yrkeskostnad i Frankrike. Om det lønner seg, og hvor mye av den som teller, kommer an på fem punkter:
- Frais réels erstatter det automatiske fradraget på 10 %, så de lønner seg bare når de faktiske kostnadene dine er høyere. For inntekt i 2025 er det fradraget minst 509 € og høyst 14 555 € (CGI art. 83, 3°).
- Opptil 40 km hver vei, uten videre. Du trenger ikke forklare hvorfor du bor der du bor. Kilometerne og kostnadene må du likevel kunne dokumentere.
- Over 40 km, bare med en årsak. Årsaken må være en circonstance particulière, som regel knyttet til jobben eller familien din, ikke personlig bekvemmelighet. Du forklarer den i en note explicative i selvangivelsen.
- Uten en årsak kortes kravet ned til de første 40 km: med barème blir det 80 km × antall dager du kjørte til jobben.
- Én tur-retur per dag. En tur nummer to, for eksempel hjem til lunsj, må begrunnes for seg.
Hva loven sier
Regelen står i CGI art. 83, 3°:
«Les frais de déplacement de moins de quarante kilomètres entre le domicile et le lieu de travail sont admis, sur justificatifs, au titre des frais professionnels réels. Lorsque la distance est supérieure, la déduction admise porte sur les quarante premiers kilomètres, sauf circonstances particulières notamment liées à l'emploi justifiant une prise en compte complète.»
Den setningen sier tre ting. Grensen er 40 km mellom hjem og arbeid, så den gjelder hver strekning, ikke dagen. Under den godtas kostnadene «sur justificatifs». Over den beholder du de første 40 km og kan kreve hele distansen bare der circonstances particulières forsvarer det. Skatteetaten forklarer hvordan den leser dette i sin BOFiP-veiledning, BOI-RSA-BASE-30-50-30-20.
Under 40 km: ingen årsak trengs, men dokumentasjon likevel
Under grensen er BOFiP tydelig på at selve distansen ikke settes i tvil: «le salarié n'a pas à justifier du caractère normal de l'éloignement. La déduction est admise de plein droit» (§ 20). Den legger til at det å ligge noen få kilometer over ikke i seg selv er nok til å nekte kilometerne utover 40: «Le fait que la distance parcourue dépasse de quelques kilomètres la limite de quarante ne suffit pas à lui seul à remettre en cause la déduction des frais de déplacement domicile-travail pour la part excédant quarante kilomètres.»
«Uten videre» betyr ikke «uten bevis». Samme avsnitt sier at kostnadene «ne sont déductibles que s'ils sont justifiés», og § 220 sier at dokumentasjonen «doivent être apportées quelle que soit la distance parcourue». Hva den dokumentasjonen er, står lenger ned.
Hvilke årsaker gir rett til mer enn 40 km?
BOFiP gir ingen uttømmende liste. «Il n'est pas possible de donner une liste exhaustive des circonstances particulières, autres que des motifs de pure convenance personnelle» (§ 30). Den legger blant annet vekt på «les difficultés économiques du bassin d'emploi», et hjem i et landlig område og en jobb «du côté étranger d'une zone frontalière».
Deretter gir den eksempler i to grupper.
Årsaker knyttet til jobben (§§ 40–70):
- Vanskelig å finne arbeid nær hjemmet (§ 50) — for eksempel en arbeidstaker som ble sagt opp og fant ny jobb langt unna. BOFiP gir tre år til å forsikre seg om at en ny jobb er stabil før man flytter nærmere. Med dens egne ord: «le délai raisonnable pour un salarié de s'assurer de la stabilité de son emploi pour se reloger peut être estimé à 3 ans».
- Usikkert eller skiftende arbeid (§ 60) — en midlertidig kontrakt, en stagiaire, eller et arbeidssted som skifter hvert år.
- En forflytning du ikke valgte selv (§ 70) — en som er «indépendant de la volonté du salarié».
Familiære og sosiale årsaker (§§ 80–140):
- Ektefellen, PACS-partneren eller samboeren (concubin) din jobber nær det felles hjemmet (§ 90). Der dere begge jobber mer enn 40 km unna, «la déduction est autorisée pour chaque conjoint à hauteur des 40 premiers kilomètres».
- Helse — din egen, familiens eller aldrende foreldre som trenger hjelpen din, vist «notamment par la production de certificats médicaux» (§ 100).
- Barnas skolegang, for eksempel et spesialisert senter (§ 110).
- Boutgifter nær jobben som er «hors de proportion avec ses revenus» (§ 120). Billigere tomter, eller å bo hos foreldrene, er ikke nok i seg selv.
- Et lokalt folkevalgt verv der du bor (§ 130).
- Et stabilt samboerskap (concubinage), vist ved et «faisceau d'éléments» (§ 140).
Skatteetaten skal bruke disse «de façon pragmatique et bienveillante» (§ 150). To ting nevnes som ikke nok: en sporadisk bigeskjeft hjemme (§ 60) og delvis hjemmekontor (§ 170).
Hva om du ikke har en godtatt årsak?
Har du ingen årsak skattekontoret godtar, blir du ikke nektet hele reisen. «la déduction est admise à concurrence des 40 premiers kilomètres» (§§ 155–160). Hvordan kuttet gjøres, avhenger av hvordan du regner ut kostnadene.
Med barème kilométrique sier BOFiP at man skal multiplisere «la distance de 80 km par le nombre de jours concernés et le tarif applicable». Ta en bensinbil på 5 CV, en reise på 75 km hver vei og 200 arbeidsdager. Anta at bilen ikke har annen yrkeskjøring det året:
- Med en godtatt årsak: 150 km × 200 dager = 30 000 km. Det er over 20 000 km, så formelen er d × 0,427: 12 810 €.
- Uten: 80 km × 200 dager = 16 000 km. Det ligger mellom 5 001 og 20 000 km, så formelen er (d × 0,357) + 1 395 €: 5 712 € + 1 395 € = 7 107 €.
Trinnet velges ut fra årets distanse for den bilen, og derfor havner det andre tilfellet, med 16 000 km, i et annet trinn. Slik virker barème forklarer formelen, radene for hestekrefter og +20 % for en helelektrisk bil.
Med faktiske kostnader gjøres kuttet forholdsmessig. BOFiPs eget eksempel: 4 500 € i faktiske kostnader for en reise på 75 km blir 4 500 × 40/75 = 2 400 €.
Én tur-retur per dag, og hjem til lunsj
Regelen er «un salarié ne peut déduire que les frais de transport afférents à un seul aller et retour quotidien» (BOI-RSA-BASE-30-50-30-20 § 180). En tur-retur nummer to kan trekkes fra der «circonstances particulières» gjør den nødvendig. BOFiP nevner «des problèmes personnels de santé ou de l'existence, au domicile, de personnes nécessitant leur présence, ou encore qui ne peuvent se restaurer à proximité de leur lieu de travail», og «des horaires de travail atypiques».
For lunsj er manglende kantine ikke nok i seg selv: du må også vise at du ikke kunne spise nær jobben for mindre enn det den ekstra turen koster. Et nakent årlig kilometertall beviser ikke turene hjem (§ 230).
Note explicative, og hvor den skal
Krever du mer enn 40 km, må du skrive et notat. BOFiP § 210: skattyteren «doit joindre à la déclaration des revenus de l'année au titre de laquelle la déduction est demandée, une note explicative précisant les raisons pour lesquelles il a fixé ou maintenu son domicile à une telle distance de son travail.» impots.gouv.fr sier det samme: «vous devez joindre une note explicative à votre déclaration de revenus, précisant les raisons de cet éloignement.»
Notatet handler om hvorfor du bor der du bor, ikke om en liste over turer. Det er stedet for å nevne den omstendigheten fra listen ovenfor som passer ditt tilfelle.
Hvor den skal, ifølge impots.gouv.fr:
- Beløpet for frais réels føres i rutene 1AK til 1DK.
- Detaljene føres i delen «Informations» i den elektroniske selvangivelsen, eller i «Détails», som du kommer til ved å krysse av for «Traitements, salaires», så «suivant» og knappen «option frais réels».
- På papir legger du et notat ved selvangivelsen.
Kvitteringene sender du ikke med selvangivelsen: «Vous n'avez pas à joindre les justificatifs de vos frais réels à votre déclaration (factures ..) mais conservez les». Og betaler arbeidsgiveren deg godtgjørelse eller refusjon for reiser, må du «ajouter à vos salaires la totalité des allocations et remboursements versés par votre employeur».
Inntektsåret er kalenderåret (CGI art. 12). Inntekt for 2025 ble selvangitt i 2026: elektronisk mellom 21. mai og 4. juni avhengig av departement, på papir innen 19. mai.
Hva skattekontoret kan be om
Uansett distanse må du kunne underbygge kravet. impots.gouv.fr, Frais de transport: «Vous devez pouvoir justifier du montant des frais engagés (facture, ticket de péage..) quelle que soit la distance parcourue», og, med barème så vel som med faktiske kostnader, «vous devez pouvoir justifier la réalité et le nombre de kilomètres parcourus ainsi que l'utilisation du véhicule pour les besoins de l'activité professionnelle.»
Med barème nevner BOFiP dokumenter skattekontoret blant annet kan be om, også når reisen er under 40 km (§ 230):
- kjøpsfakturaen for bilen;
- vognkortet (certificat d'immatriculation);
- fakturaer for service og reparasjoner;
- en kopi av forsikringsavtalen.
Det den ber deg vise om selve kjøringen, er samlet heller enn tur for tur: «la distance journalière parcourue, le nombre de jours ou de postes de travail où le déplacement a été nécessaire» (§ 230). En oversikt over dagene du faktisk kjørte til jobben, er det som gjør «× 200 dager» til et faktum og ikke et anslag. Måter å føre kjørebok på sammenligner papir, regneark og apper for nettopp det.
Betaler arbeidsgiveren deg indemnités kilométriques for yrkesreiser, gjelder andre regler på arbeidsgiverens side; se hva URSSAF ber en arbeidsgiver dokumentere.
Hvor lenge den skal oppbevares
For en arbeidstaker med frais réels oppgir impots.gouv.fr tre år: «Vous ne devez pas joindre les pièces justificatives à votre déclaration mais les conserver au moins pendant trois ans pour les produire, si nécessaire, à votre service des impôts.» Det tilsvarer rekkevidden for en endring etter LPF art. L169: leser man det bokstavelig, er inntekt for 2025 åpen til 31. desember 2028.
Slik gjør DriveHub dette enklere
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra, pendlingen inkludert. Det den ikke kan sortere etter reglene dine, venter under Må sjekkes til du merker det Jobb eller Privat.
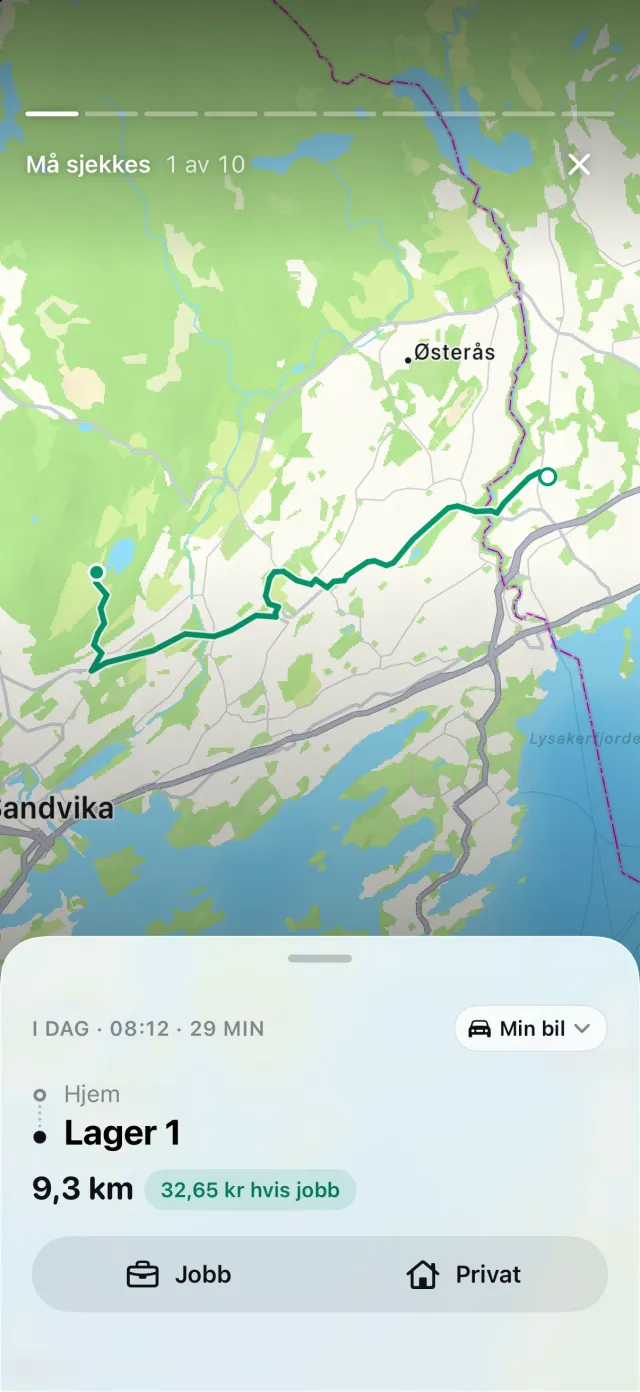
Merk ett sted som Hjem og et annet som Jobb, så regnes en privat tur mellom dem som pendling: opptil 40 km per strekning, én tur-retur per dag. DriveHub viser deretter hva de grensene holdt utenfor, i stedet for å stryke det i stillhet. Å kreve den delen er din egen note explicative: om årsaken din godtas, er et faktum om livet ditt, og det avgjør ikke DriveHub.
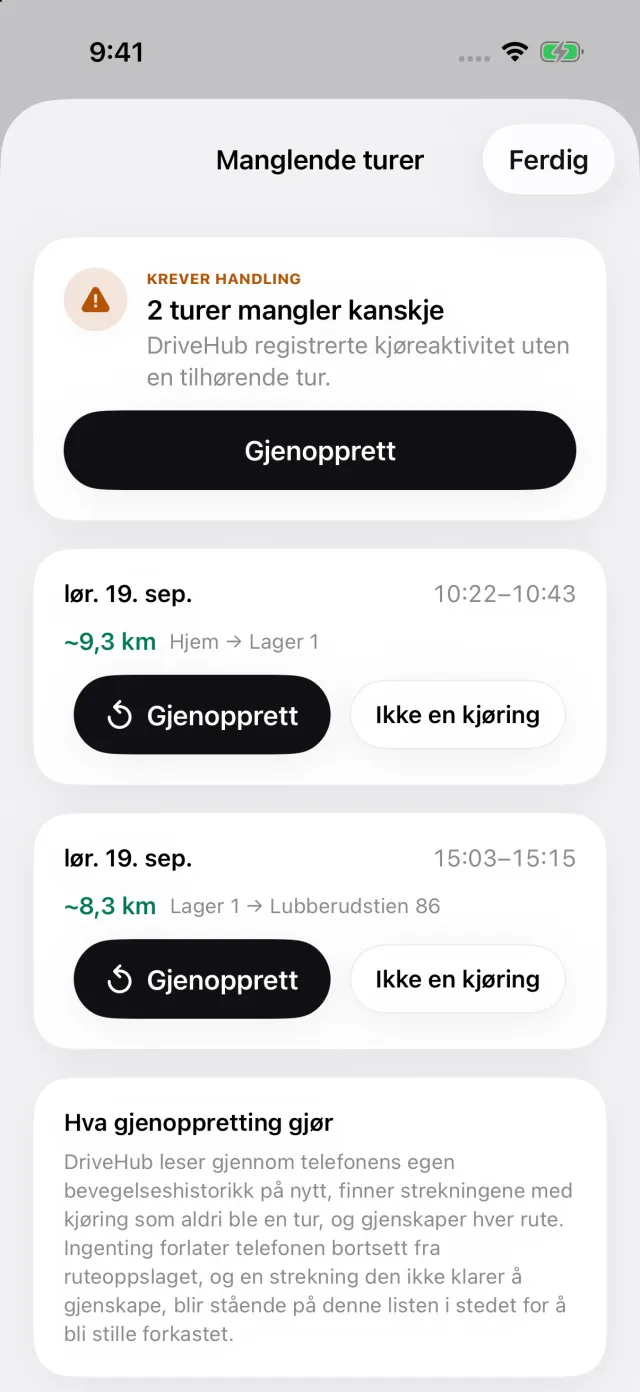
Har iOS logget kjøring som DriveHub ikke har noen tur for, vises en Tapte turer-historie under Til deg på Turer-fanen. Den åpner en liste over kjøringer den kan ha gått glipp av (Manglende turer), så en dag med pendling blir flagget i stedet for å forsvinne i stillhet.
Denne siden gjengir hva tekstene selv sier, og oppgir artikkelen slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din expert-comptable, og ta med dokumentasjonen.
Hele regelen med kildene den bygger på: Frankrike: krav til kjøreboken.